Инвестиции в России
Многие в российских деловых кругах чувствуют, что экономика России слишком нестабильна для осуществления долго-срочных инвестиций. Поэтому и предприятия используют свои сбережения не на капиталовложения внутри страны, а на выдачу кредитов за рубеж. Компании-экспортеры, как правило, хранят свою прибыль на счетах в зарубежных банках вместо того, чтобы ввозить ее обратно в Россию и направлять на новые инвестиции. Этот процесс, известный как утечка капитала, очень часто носит противозаконный характер. И все же, несмотря на ее противозаконность, утечка капитала находит логичное экономическое оправдание: гораздо надежнее помещать капитал в лондонский банк, чем в российскую экономику. Именно поэтому предприятия предпочитают предоставлять кредиты иностранцам (помещая деньги в зарубежный банк), а не своим соотечественникам.
Основные источники оттока капиталов могут быть как легитимными, так и нелегитимными. К числу легитимных источников относятся санкционированные инвестиции в экономику других стран в форме создания совместных предприятий или дочерних фирм. Общие масштабы оттока валюты не поддаются точному измерению, поскольку финансовая статистика, естественно, учитывает только их легальную часть. Отток в крупных масштабах иностранной валюты за пределы России побудил власть принять организационно-правовые меры по ужесточением контроля за возвращением валютной выручки на территорию страны. Для того, чтобы российские фирмы не боялись инвестировать средства в экономику своей страны, необходимо создать условия для снижения инвестиционного риска. Степень риска может быть уменьшена за счет снижения инфляции, принятия четкого экономического законодательства, основанного на рыночных потенциалах.
Технология проведения рыночных реформ предполагает последовательность шагов - наряду со стимулированием притока капитала сразу же принимаются меры, препятствующие его оттоку.
На сегодняшний момент по сведениям Госкомстата объемы вложений за границей весьма скромны - инвестиции российского капитала за границей составили 20 млн. долларов и 2.6 млрд. рублей, при этом объем прямых инвестиций составил всего 3 млн. долларов и они почти целиком направлялись в промышленность - цветную металлургию, химическую и нефтехимическую отрасли. Однако по сведениям правоохранительных органов в 1991-1996 годах из России было вывезено около 150 млрд. долларов “грязных”, т.е. заработанных незаконным путем, денег и по статистике около 10 млрд. долларов чистых денег ежегодно вывозиться из России незаконным путем. Естественно, что государство заинтересовано в том, чтобы хотя бы часть “уплывших” потенциальных инвестиций вернуть.
Сейчас правительство рассматривает законопроект о легализации размещенных за рубежом финансовых активов - о так называемой “экономической амнистии”. В этом проекте говорится о том, что все деньги могут вернуться в Россию и при уплате определенного налога государству эти деньги перестанут считаться нелегальными. Этот законопроект необходим правительству для возвращения в Россию “уплывших” денег. Однако по мнению экспертов этот проект не имеет будущего, так как деньги уходили из России из-за недоверия государству и не вернутся обратно, пока доверие к государству не восстановиться, а значит возвращение “уплывших” денег произойдет нескоро.
2. Анализ и характеристика современного состояния экономики.
Экономические проблемы инвестиционных процессов не могут быть понятны без анализа причин нынешнего состояния экономики.
Инвестиционный процесс – принятие инвестором решения относительно объекта приложения интересов (куда осуществляются инвестиции), объемов и сроков инвестирования. Процедура инвестиционного процесса включает: выбор инвестиционной политики, анализ рынка, формирование и пересмотр инвестиционного портфеля, оценку его эффективности
Инвестиционная политика – совокупность хозяйственных решений, определяющих основные направления капитальных вложений, меры по их концентрации на решающих направлениях. Инвестиционная политика и капитальные вложения взаимосвязаны. Выбор инвестиционной политики включает определенные цели инвестора и объема инвестируемых средств. Она должна осуществляться в «прозрачных» условиях. При выполнении этих требований инвестор сможет понять инвестиционную политику относительно правил регулирования деятельности агентов рынка, сумеет определить инвестиционную привлекательность тех лиц, которые выпускаю ценные бумаги (эмитенты), и тех, кто под залог ценных бумаг имеет намерение привлечь вложения в конкретные проекты по выпуску продукции, пользующейся спросом на рынке. При наличии этих предпосылок можно оценить сложность финансовых проблем, связанных с кредитно-денежной, структурной, бюджетно-налоговой политикой, особенно в части методов формирования финансовых резервов для предотвращения кризисных явлений.
Выполнение этих условий позволяет сформировать составляющие кредитного рейтинга, определяющего уровень рисков инвестиционных вложений. Таковы основные элементы, характеризующие инвестиционную политику и действия по ее формированию.
Экономическое развитие России за годы реформ характеризуется беспрецедентным падением объемов производства и еще в большей степени замораживанием инвестиционной активности. Валовой внутренний продукт ежегодно сокращался. Динамика 1998, 1999 годов соответствовала этим же тенденциям. Казалось бы, 1997 г. можно было считать переломным: рост ВВП в целом за год – 0.4%. Однако следующие три обстоятельства не позволяют сделать такого вывода {12, с. 91}. Во-первых, намечавшийся незначительный подъем происходит после столь значительного падения, что буквально утонул в обвальном снижении производства. Если сопоставть это снижение с падением объемов производства за годы Великой Отечественной войны (27%), то станет понятна глубина экономического спада, переживаемого Россией. Во-вторых, статистические данные о подъеме на 0.4 % лежат на уровне погрешности статистического учета стоимостного объема производства в сопоставимых ценах. В-третьих, подлинный и устойчивый рост всегда начинается с активизацией инвестиций в реальную экономику. Но этого не произошло ни в 1997 г., ни в 1999 г., проблема инвестиций еще более обострилась.
Можно согласиться с В. Кушлиным, что начало российских реформ прошло под воздействием увлеченности универсальными возможностями рынка и романтичной веры в высший приоритет «общечеловеческих» ценностей {13, с.4} Это наложило отпечаток на идеологию и ход преобразований. На первый план был поставлен частный экономический интерес предпринимателей, а на деле – новых финансовых структур. Экономические же интересы страны в целом оказались в разряде скомпрометировавших себя и «отживших» категорий. Результаты по большому числу обобщающих параметров функционирования экономики представлены в табл.1
Таблица 1
Индексы некоторых социально-экономических показателей Российской Федерации
|
Показатель |
1996 к 1990 г. |
1999 к 1990 г. |
|
ВВП |
58,5 |
56,1 |
|
Продукция промышленности |
47,2 |
50,1 |
|
Продукция сельского хозяйства |
55,1 |
58,0 |
|
Капитальные вложения |
25,0 |
22,5 |
|
Розничный товарооборот |
85,1 |
76,0 |
|
Среднемесячная заработная плата |
45,4 |
75,3 |
Источник: Социально-экономическое положение России 1999/ Госкомстат РФ. М.: Б.и. 2000 № 12. 370 с.
Критерий рентабельности мирового рынка не совпадает с критерием национально-государственных интересов России. Западным ТНК, как субъектам мирового рынка играющим ведущую роль в определении его рентабельности, выгодна ситуация, когда подавляющая часть обрабатывающей промышленности России демонтируется, а топливно-энергетические ресурсы и сырье в преобладающей части экспортируются на Запад. Для России экономически выгодной является ситуация, при которой морально устаревшие производственные мощности заменялись на новые {12, с. 105}. Это возможно при трех условиях: государственное программирование и регулирование экономики; проведение ступенчатой реконструкции и модернизации по мере мобилизации инвестиционных ресурсов; выстраивание реформ с опорой прежде всего на собственные инвестиционные ресурсы и с привлечением зарубежных инвестиционных ресурсов лишь в качестве дополнения.
Можно согласиться с точкой зрения ряда исследователей, что простенькая «шоковая терапия» (отпустим сразу почти все цены), «ваучерная приватизация» (всем дадим по ваучеру) ни к чему другому. Кроме того, что получилось, и не могли привести (табл. 2).
Таблица 2
Динамика финансовых показателей Российской Федерации в 1991-1999 гг.
|
Показатель |
1991 |
1992 |
1993 |
1994 |
1995 |
1996 |
1997 |
1998 |
1999 |
|
ВВП, % к 1990 г. |
95,0 |
81,2 |
74,2 |
64,8 |
62,2 |
58,5 |
56,0 |
54,3 |
56,1 |
|
Продукция промышленности, % к 1990 г. |
92,0 |
75,0 |
65,0 |
51,0 |
50,0 |
47,2 |
48,7 |
46,3 |
50,1 |
|
Инвестиции в основной капитал, в % к 1990 г. |
85,0 |
51,0 |
45,0 |
34,0 |
31,0 |
25,0 |
23,9 |
22,3 |
22,5 |
|
Реальные денежные доходы населения, в % к 1990 г. |
116,0 |
62,9 |
80,0 |
82,5 |
71,8 |
71,8 |
72,1 |
59,0 |
50,1 |
|
Численность населения с доходами ниже прожиточного минимума, % |
- |
33,5 |
31,5 |
22,4 |
24,7 |
22,0 |
20,8 |
23,8 |
29,9 |
|
Экономически активное население, млн. чел. |
- |
74,9 |
74,1 |
72,9 |
72,6 |
72,7 |
68,1 |
66,7 |
73,0 |
|
Число безработных млн. чел. (по методике МОТ) |
- |
3,6 |
4,2 |
5,5 |
6,4 |
6,8 |
8,1 |
8,9 |
9,2 |
|
Индекс общей инфляции к 1990 г., раз |
2,52 |
65,7 |
618 |
2349 |
5544 |
6764 |
7440 |
13393 |
- |
Источник статистических данных за период 1991-1998г.: Российский статистический ежегодник. Госкомстат России. Официальное издание. М.: 199 г.
Источник статистических данных за 1999 г.:Социально-экономическое положение России 1999/ Госкомстат РФ. М.: Б.и. 2000 № 12. 370 с.
Начало 1990 – х гг. характеризовалось высокой инфляцией и большими отрицательными реальными ставками процента за кредит и депозит. В 1998 г. индекс инфляции к 1990 г. составил 13393 раз. Это позволило перекачать средства населения в распоряжение государства и коммерческих структур. Огромные потери этих денежных потоков (до 25 % ВВП) позволили создать гигантские личные состояния, не занимаясь развитием хозяйства {14}.
ВВП к 1990 г. в сопоставлении с 1999 г. составил 56.1 %, продукция промышленности – 50.1 5, инвестиции в основной капитал – 22.5 %, реальные денежные доходы населения – 50.1 %, продукция с/х – 58.0 %. Россия оказалась единственной в мире страной, где в течение многих лет реальные ставки депозитного процента оставались отрицательными. Невозможность для населения вкладывать деньги в зарубежные банки, дающие положительный депозитный процент и высокую гарантию возврата средств, ведут к тому, что идет постоянный процесс обесценивания вкладов, может быть, с меньшей интенсивностью. Появление подобных способов обогащения отодвинуло на задний план полезную экономическую деятельность. Вследствие этого произошло не только катастрофическое сокращение объемов производства, но и резкое снижение его эффективности.
Основным следствием частых непредсказуемых и хаотичных изменений правил, импульсивных действий руководства страны стала невозможность предвидеть коньюктурные изменения в экономике, уровень инфляции, ценовые пропорции, процентные ставки и т.п. Представляется, что именно этот фактор хозяйственного мероприятия, особенно расчитанного на более или менее отдаленное будущее, оказывает сильное влияние на сокращение инвестиционной деятельности, вплоть до полного отказа от нее. {15, c. 6}.
Изменения в политике государства (1995-1996 гг.), по существу, превратило его в крупнейшего финансового спекулянта, что недопустимо в цивилизованном обществе. Располагая колоссальными денежными средствами ( до 40 % ВВП), оно в погоне за собственными доходами может загубить любой общественно полезный экономический процесс {15, c. 8}.
Высокая ценность рубля по отношению к доллару в советский период в сочетании с последующим, в начале 90-х гг. раскручиванием галопирующей инфляции способствовали резкому занижению стоимости приватизированного имущества. В этих условиях типичным явлением стали такие парадоксы, как то, что, например. ЗИЛ, стоивший 4.0 млрд. долл., был продан государством всего за 4.5 млн. долл.
Еще в начале 90-х гг. многие видные отечественные и зарубежные экономисты, в том числе В. Леонтьев, К. Эрроу, Л. Клейн и др., предупреждали, что для российской экономики нужны другие, более «сложные» способы перехода к рынку {10}. Они обуславливали это спецификой страны и начальными ее условиями: гипертрафированной структурой сверхмонополизированного производства, менталитетом населения, чрезмерно высоким уровнем ВПК и др. {26, c. 30}.
По мнению Барда В. С. {12, c. 100}, значительное сокращение объемов производства и его оценка в стране во многом связаны с попыткой интегрировать экономику России в мировой рынок сверхфорсированными темпами.
Падение объемов производства и замораживание инвестиционной активности объясняется комплексом причин, возникновением особого механизма развертывания экономического кризиса. Если последовательно проследить по различным параметрам и учесь двойственное воздействие мирового рынка на российскую экономику, то финансовая оценка ее реального развития оказывается достаточно противоречивой. На этом фоне нетрудно было предсказать ситуацию августа 1998 г. После этого события в России наступила новая ситуация.
Проблемы экономики страны в равной степени относятся к региону «Приангарье». Условия деятельности и развития Иркутской области определяются, с одной стороны, заданными макроэкономическими тенденциями, а с другой – региональными особенностями ее экономики. Ситуация в области к началу 90-х гг. характеризовалась наличием мощного промышленного потенциала и крупнейшей топливно-энергетической базы, а также преимущественно сырьевым профилем экономики. Федеральный статус основных (базовых) предприятий и инерционность в реструктуризации экономики, зависимость финансово-экономической ситуации в регионе от решений, принимаемых в центре, и от коньюктуры мирового рынка, создали особую экономическую ситуацию. Область по величине промышленного потенциала входила в 20 наиболее мощных в индустриальном отношении регионов России. Низкие тарифы на электроэнергию позволяли обеспечить довольно стабильную работу энергоемкой промышленности и высокую конкурентоспособность продукции этих отраслей.
Иркутская область входит в число регионов с высокой долей экспорта. В лучшие годы (один из них – 1997) экспортные поставки основных товаров достигали: по алюминию – 90 %, целлюлозе – 84, смоле ПВХ – 62, пиломатериалам – 44, лесоматериалам круглым – 10. Мазуту – 29, от объемов производства. Продукция экспортировалась более чем в 70 стран.
В целом по промышленности за период с 1990 по 1998 г. наблюдался ежегодный спад производства. Основные факторы падения производства в отраслях обрабатывающей промышленности: рост цен на сырьевые ресурсы, электроэнергию, транспорт; неплатежи; инвестиционные ограничения. В этой ситуации стала очевидной неэффективность выпуска прогрессивных видов продукции в результате изменения структуры издержек и источников покрытия.
Главная трудность экономических преобразований в нынешних условиях заключается в ограниченных возможностях внутренних государственных накоплений и неспособности частных инвесторов в полной мере компенсировать нехватку капиталовложений для преодоления экономического спада. Высокая инфляция обусловила норму процента, намного превыщающую потенциальную рентабельность большинства производственных проектов. Это делает недоступными долгосрочные кредиты. Вложения в реальный сектор из-за высокого риска непривлекательны для банковского капитала, отечественных и иностранных инвесторов.
Без активизации инвестиционной деятельности невозможен подъем промышленного и сельскохозяйственного производства, экономики в целом. В этой сфере спад проявляется особенно остро. Если в 1991-1998 гг. объемы валового продукта и промышленного производства , уровень жизни народа и т.д. упали примерно вдвое, то инвестиции в основной капитал сократился в четыре раза, а реальное производство – почти в шесть. В 1993-1998 гг. иностранные капиталовложения в экономику России составили примерно 3% всех инвестиций. Число созданных в стране предприятий с иностранными инвестициями измерялось многими тысячами. Но абсолютное их большинство располагало незначительными средствами – в среднем на одно предприятие несколько тысяч долларов. Они были заняты в сфере нематериального производства: посреднические операции, торговля, маркетинг.
2.1. Инвестиции в реальный сектор экономики
В 1999 году впервые за последние восемь лет динамика инвестиций в основной капитал имела положительную направленность. Если в течение первой половины 1999 года имела место тенденция замедления спада инвестиционной активности, то с июля наблюдается выход на траекторию роста инвестиций в основной капитал. В 1999 году организации и предприятия всех форм собственности инвестировали в основной капитал 598,7 млрд. руб., что на 1,0% превышает уровень предыдущего года. В 1999 году впервые за годы реформ отмечается рост производства в отраслях инвестиционного комплекса.
Рис.15.

Инвестиции в жилищное и коммунальное строительство составили примерно 1/3 от общего объема инвестиций в социально-гражданское строительство. В 1999 году после пятилетнего перерыва отмечен прирост инвестиций в жилищное строительство и восстановление положительной динамики ввода жилой площади. В 1999 года предприятиями и организациями всех форм собственности построено 32,0 млн. кв. метров жилой площади, что на 4,3% превышает уровень предыдущего года. В 63 субъектах Федерации объемы построенного жилья превысили уровень 1998 года. Поддержание деловой активности в жилищном строительстве связано как с продолжением ранее начатых строек, так и с расширением объемов работ.
Оценивая влияния инвестиционного процесса на состояние экономики необходимо учитывать специфические особенности этого процесса на всем периоде радикальных преобразований. Отличительной чертой российских реформ является беспрецедентное по масштабам свертывание инвестиционной деятельности. В 1999 году инвестиции в основной капитал составляли только 26,3% от уровня предреформенного 1991 года. В то же время, инвестиционный спад в период 1992-1999 года носил структурный характер и определялся совокупным воздействием факторов изменения отраслевых, технологических и воспроизводственных сдвигов в национальной экономике.
Рис. 16.
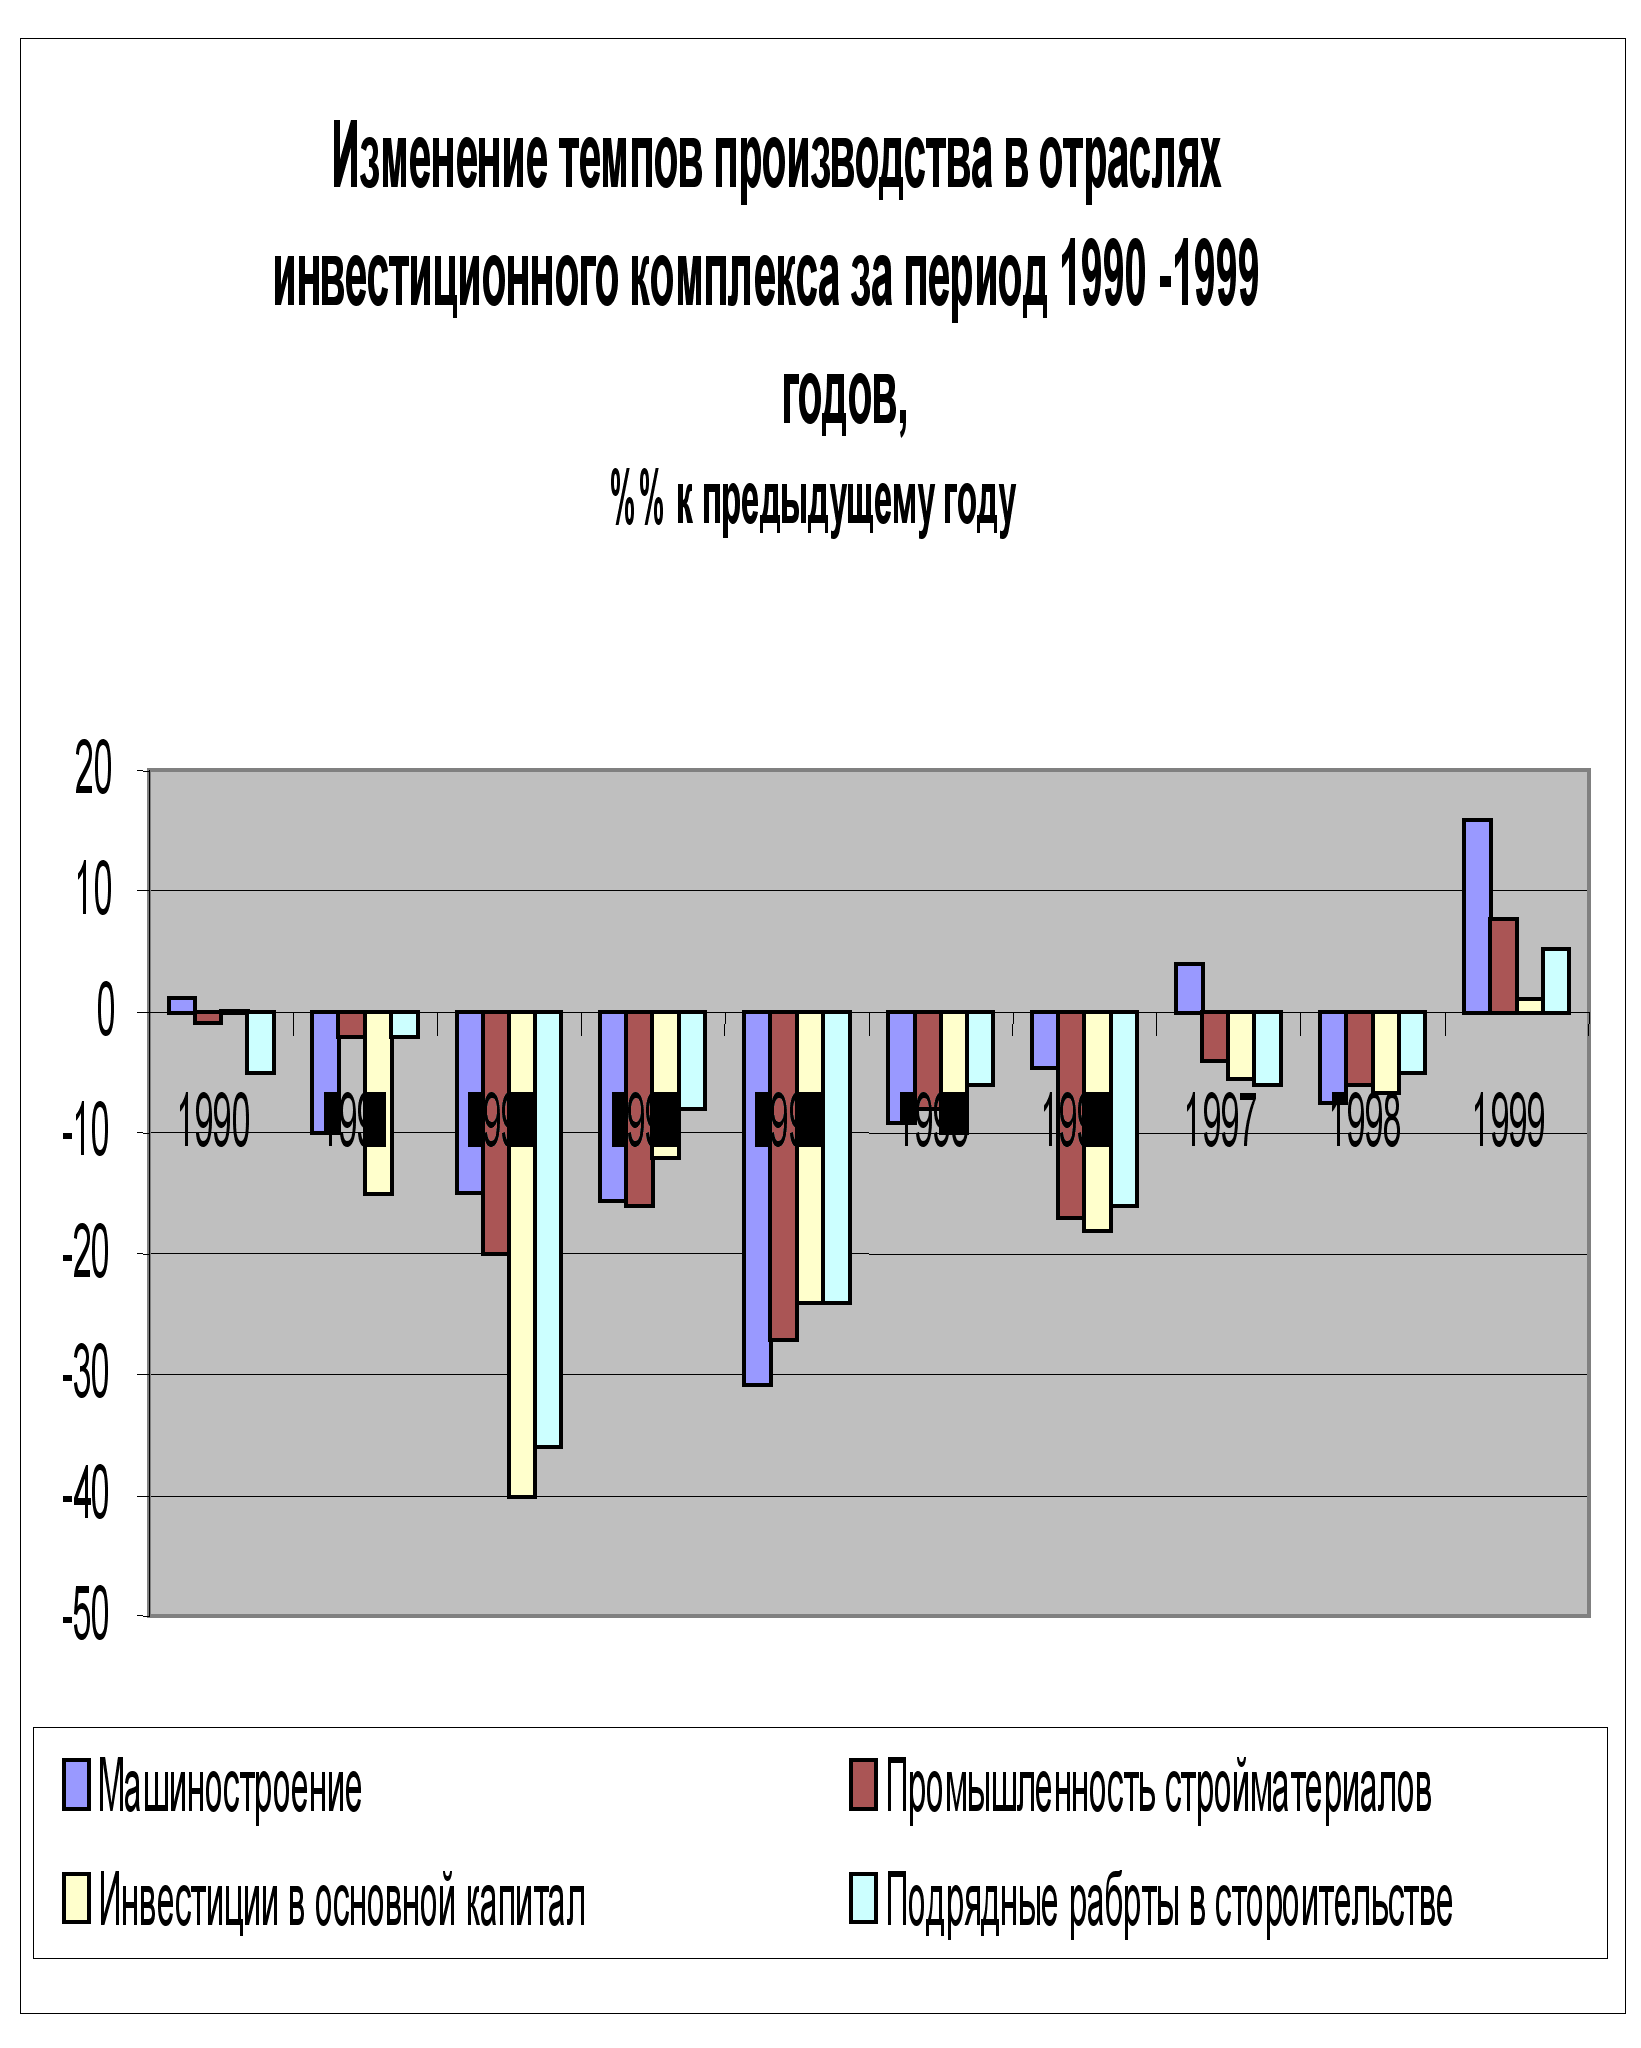
Отраслевая структура инвестиций в основной капитал. Изменения структуры ВВП сопровождалось перераспределением потоков инвестиций в основной капитал из сектора производства товаров в сектор услуг. В 1999 году инвестиции в сектор услуг составляли 52,40% от общего объема инвестиций в национальную экономику против 43,0% накануне реформ. В свою очередь в инвестициях, направляемых в сектор услуг повышалась доля отраслей инфраструктуры. В период 1997-1999 годов в среднем на долю транспорта, связи и торговли приходилась 1/5 часть общего объема инвестиций в основной капитал против 12% среднем за период 1992-1996 годов.
Динамичное развитие связи и сектора информационных услуг поддерживалось интенсивным процессом инвестирования. Если в 1994 году доля инвестиций в связь составляла менее 1% в общем объеме инвестиций в национальную экономику, то в 1999 году она достигла 3,5%. Повышение инвестиционной активности в отрасли и рост спроса на услуги связи является индикатором экономического оживления. Заметим, что инвестиционная политика в отрасли ориентирована на решение перспективных проблем. Характерной для 1999 года явилась тенденция к расширению рынка и структуры предоставления услуг связи при сдерживании тарифов на услуги. Это позволило компаниям не только сохранить или расширить сегменты своего присутствия на рынке услуг связи, но и сформировать определенный потенциал к дальнейшему развитию.
С изменением институциональной структуры экономики и сокращением присутствия государства на рынке капитала доля инвестиций в сельское хозяйство снизилась с 10,8% в 1992 году до 2,5%-3,0% в период 1996-1999 годов. На инвестиции в промышленность в среднем за период 1994-1999 годов приходилась примерно 1/3 общего объема инвестиций в основной капитал.
По мере ослабления темпов спада промышленного производства отмечалось и постепенное замедление темпов свертывания инвестиционной деятельности. Этот процесс довольно существенно дифференцировался и по отдельным периодам, и отраслям промышленности. Так, в 1997 году в результате пересмотра налоговых льгот существенно замедлились темпы сокращения инвестиций в производственное строительство. При уменьшении объема инвестиций в основной капитал в целом по экономике на 5,0%, инвестиции в производственное строительство составили 99,0% от уровня предшествующего год. Однако в 1998 году в условиях кризиса в финансовом секторе экономики эта тенденция не сохранилась, и вновь отмечалось резкое сокращение инвестиционной активности. С изменением экономической конъюнктуры в 1999 году в промышленности зафиксирован прирост инвестиций в основной капитал на 8,8% по сравнению с предыдущим годом.
Следует отметить, что за последние два года произошли существенные изменения в структуре инвестиций по промышленно-производственным комплексам. Если в 1992-1997 годах систематически повышалась доля инвестиций в топливно-энергетический комплекс при снижении доли инвестиционного комплекса, то в 1999 году ситуация кардинально меняется. По данным Минэкономики РФ, прирост инвестиций в машиностроение по сравнению с 1998 годом составил 36,9%, при снижении темпов инвестиций в топливную промышленность на 2,2% и в электроэнергетику – на 21,4%.
Другой характерной чертой 1998 и 1999 годов является существенное повышение доли инвестиций в отрасли потребительского комплекса. Если в 1997 году на долю инвестиций в пищевую промышленность приходилось 8,2% от общего объема инвестиций в основной капитал промышленности, то в 1999 году - 15,2% году. Рост объемов инвестиций в основной капитал в пищевой и медицинской промышленности, соответственно, на 35,7% и 94,8%, соответствует политике замещения импорта потребительских товаров продукцией отечественных предприятий.
Изменение структуры инвестиций по отраслям промышленности отражает реакцию российского бизнеса на изменение конъюнктуры внутреннего рынка и рост спроса на отечественную продукцию. Однако, несмотря на рост инвестиций, их объем недостаточен для поддержания устойчивой тенденции экономического роста.
Структура источников финансирования инвестиций. Основным источником финансирования инвестиций в основной капитал являются собственные средства предприятий и организаций. В 1999 года доля собственных средств предприятий в инвестициях сохранилась примерно на уровне предшествующего года и составила 53,4%. Удельный вес собственных источников довольно существенно дифференцируется по отраслям и секторам экономики. В электроэнергетике на долю собственных средств приходится почти 90% инвестиций, в газовой промышленности – 82%, в нефтедобывающей – 74%, трубопроводном транспорте – 55%.
При высоких рисках сектор кредитных и банковских услуг практически не проявляет интереса к проектам инвестиций в реальный сектор экономики. В деятельности кредитных организаций доминирующая роль отводится краткосрочным операциям. Доля долгосрочных кредитных вложений составляет менее 6,0%.
Однако в связи с благоприятными изменениями экономической конъюнктуры в структуре источников финансирования инвестиций в основной капитал в 1999 году отмечается некоторое повышение доли кредитов банков и прямых иностранных инвестиций.
Объем прямых иностранных инвестиций в 1999 году на 26,7% превысил уровень 1998 года и составил 4,3 млрд. долларов. Однако осуществленные инвестиции явились результатом проводившихся ранее, на протяжении длительного времени, переговоров и начала реализации соответствующих проектов. Основной приток прямых инвестиций пришелся на топливную (прежде всего нефтяную) и пищевую отрасли, что совершенно естественно: первая наиболее эффективна, а вторая имеет короткий срок окупаемости.
Продолжавшиеся в течение всего года переговоры с международными финансовыми организациями продемонстрировали, что решение о предоставлении отсрочек и новых кредитов в условиях полного отсутствия доверия к российским властям может быть только сугубо политическим. Внутриполитическая неопределенность, обусловленная приближением парламентских и президентских выборов, а также нарастание напряженности во взаимоотношениях с развитыми зарубежными странами (сначала из-за проблем в Косово, затем в Чечне) оказывали негативное влияние на отношение иностранных кредиторов к перспективам сотрудничества с Россией в 1999 году.
В структуре источников финансирования инвестиций в основной капитал еще более усилилась тенденция к сокращению доли бюджетных средств, при этом происходит перераспределение долей между федеральным бюджетом и бюджетами субъектов Федерации в пользу последних. Федеральным бюджетом 1999 года на финансирование государственных инвестиций предусмотрены средства в размере 6,7 млрд. руб., что на 15% меньше уровня предыдущего года. Характерно, что в 1999 году повысился уровень финансирования бюджетных расходов на инвестиционные цели. По предварительным данным Минфина, годовой лимит инвестиций профинансирован в объеме 6 млрд. руб., т.е. на 90,2%. По итогам 1999 года доля бюджетных средств в инвестициях в основной капитал снизилась до 1,5% ВВП.
Таблица 5
Инвестиции в основной капитал по источникам финансирования, в ценах соответствующих лет
|
1997 |
1998 год |
1999 год |
|
|
Инвестиции в основной капитал |
100,0 |
100,0 |
100,0 |
|
в том числе: |
|||
|
1. Собственные и привлеченные средства |
78,2 |
80,2 |
82,6 |
|
из них: |
|||
|
- собственные средства предприятий |
60,8 |
53,6 |
53,4 |
|
из них: фонд накопления |
13,2 |
13,3 |
16,2 |
|
- привлеченные средства |
1745 |
26,6 |
29,2 |
|
в том числе: |
|||
|
кредиты коммерческих банков |
4,8 |
4,3 |
|
|
- Заемные средства других организаций |
4,4 |
5,7 |
|
|
средства внебюджетных фондов |
10,8 |
8,8 |
|
|
- прочие |
7,2 |
8,8 |
|
|
изних средства от эмиссии акций |
0,4 |
0,7 |
|
|
2.Средства консолидированного бюджета |
21,8 |
19,2 |
17,4 |
|
из них средства федерального бюджета |
10,1 |
6,6 |
6,6 |
Источник: Росстатагентство
В 1999 году доля частных инвестиции в общем объеме инвестиций в основной капитал по формам собственности сохранилась примерно на уровне предыдущего года и составила 25,9%, хотя в период 1995-1998 годов наблюдалась тенденция к ее устойчивому росту.
Основная доля частных инвестиций формируется за счет средств индивидуальных застройщиков, и можно было ожидать, что с изменением уровня доходов и величины сбережений населения инвестиционные возможности и потенциальный круг инвесторов сузится. Однако, даже в этих сложных условиях сохранилась приоритетность вложения средств в жилищное строительство.
После банковского кризиса процесс восстановления доверия населения к сберегательным учреждениям протекает с большими трудностями. При сохранении высокой доли сбережений в неорганизованных формах и отсутствии механизма их трансформации в инвестиции национальная экономика несет существенные потери от недоиспользования накопленного инвестиционного потенциала населения.
Следует обратить внимание на следующую особенность в формировании инвестиций по формам собственности, проявившуюся в 1999 году. Изменение конъюнктуры на внутреннем рынке в результате девальвации рубля активизировало деятельность иностранного капитала. Доля инвестиции предприятий с иностранным участием капитала и со 100% иностранным капиталом повысилась на 4,5 процентных пункта и составила 10,7% в общем объеме инвестиций в основной капитал в 1999 году.
Таблица 6
Инвестиции в основной капитал по формам собственности (в ценах соответствующих лет)
|
1997 |
1998 |
1999 |
|
Инвестиции в основной капитал |
100,0 |
100,0 |
100,0 |
|
из них по формам собственности: |
|||
|
государственная |
24,5 |
22,3,0 |
21,3 |
|
частная |
22,7 |
25,7 |
259 |
|
смешанная российская |
43,0 |
40,6 |
373 |
|
иностранная |
1,2 |
2,2 |
3,2 |
|
смешанная с совместным участием российского и иностранного капитала |
3,1 |
4,0 |
7,5 |
Источник: Росстатагентство
2.2. Иностранные инвестиции в российскую экономику
По состоянию на 1 января 2000 года накопленный иностранный капитал в экономике Российской Федерации составил около 29,25 млрд. долл., включая инвестиции из государств-участников СНГ.
Общий объем иностранных инвестиций, поступивших в нефинансовый сектор российской экономики без учета органов денежно-кредитного регулирования, коммерческих и сберегательных банков, включая рублевые инвестиции, пересчитанные в доллары США, в 1999 году составил 9,56 млрд. долл. Основной характеристикой 1999 года является замедление темпов поступления иностранных инвестиций в течение года. В целом, в 1999 году сохранилась тенденция 1998 года к снижению поступлений иностранных вложений в Россию.
Таблица 1
Структура иностранных инвестиций в российскую экономику
|
1996 |
1997 |
1998 |
1999 |
|||||
|
млн.долл. |
доля в % |
Млн.долл. |
доля в % |
млн.долл. |
доля в % |
млн.долл. |
доля в % |
|
|
Всего |
6970 |
100 |
12295 |
100 |
11773 |
100 |
9560 |
100 |
|
в том числе: |
||||||||
|
- прямые |
2440 |
35,01 |
5333 |
43,38 |
3361 |
28,55 |
4260 |
44,6 |
|
- портфельные |
128 |
1,84 |
681 |
5,54 |
191 |
1,62 |
31 |
0,3 |
|
- прочие |
4402 |
63,16 |
6281 |
51,09 |
8221 |
69,83 |
5269 |
55,1 |
Источник: Госкомстат России.
Так, в 1999 году произошло существенное сокращение портфельных и прочих инвестиций. Последние снизились по сравнению с 1998 годом на 35,9%, портфельные – в 6,2 раза, составив 5,27 млрд.долл. и 31 млн.долл., соответственно.
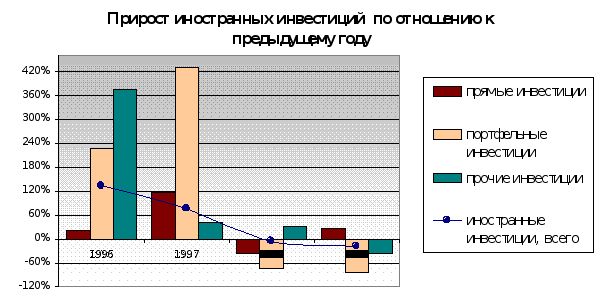
В целом сумма инвестиций снизилась на 19%. Компенсирующее влияние на их динамику оказывал в 1999 году приток прямых зарубежных вложений.
Снижение объемов прочих иностранных инвестиций, формирующихся в основном за счет иностранных заемных средств, свидетельствует о непривлекательности российского инвестиционного климата даже в таких традиционно и повсеместно пользующихся повышенным инвестиционным спросом отраслях, как нефтяная и газовая отрасли. В настоящее время в России реальной возможностью привлечения инвестиций, причем не финансовых, которые в основном носят спекулятивный характер, а прямых инвестиций на долгосрочной основе является проектное финансирование, когда возврат инвестиций обеспечивается за счет финансовых потоков, формирующихся в процессе реализации проекта.
Отраслевая структура привлеченных в Россию иностранных инвестиций, как и в 1998 году, характеризуется лидирующей ролью промышленности, вложения в которую по итогам 1999 года составили 4876 млн.долл., что на 3,8% выше уровня предыдущего года. Однако, при значительном сокращении иностранных вложений в сферы коммерческой деятельность по обслуживанию рынка, финансов, страхования и пенсионного обеспечения, доля промышленности в совокупных объемах иностранных инвестиций в российскую экономику выросла на 11,1%.
Таблица 2
Отраслевая структура иностранных инвестиций
|
1996 |
1997 |
1998 |
1999 |
|||||
|
млн. долл. |
Доля в % |
млн. долл. |
Доля в % |
млн. долл. |
доля в % |
млн. долл. |
доля в % |
|
|
Промышленность |
2278 |
32,68 |
3610 |
29,36 |
4698 |
39,90 |
4876 |
51 |
|
Транспорт и связь |
269 |
3,86 |
194 |
1,58 |
589 |
5,00 |
907 |
9,5 |
|
Торговля и общественное питание |
375 |
5,38 |
733 |
5,96 |
1201 |
10,20 |
1622 |
17 |
|
Коммерческая деятельность по обслуживанию рынка |
1629 |
23,37 |
2299 |
18,70 |
1426 |
12,11 |
190 |
2 |
|
Финансы, кредит, страхование, пенсионное обеспечение |
2024 |
29,04 |
4763 |
38,74 |
900 |
7,64 |
114 |
1,2 |
|
Прочие отрасли |
395 |
5,67 |
696 |
5,66 |
2959 |
25,13 |
1851 |
19,4 |
Источник: Госкомстат России
Значительно увеличились в 1999 году доли инвестиций в торговлю и общественное питание, транспорт и связь, в сферу управления (около 42% всех иностранных инвестиций в 1999 году). Анализ отраслевой структуры зарубежных инвестиций свидетельствует о стремлении инвесторов вкладывать средства в отрасли, дающие либо быструю окупаемость, либо обслуживающие конкретные крупные “точечные” проекты.
В 1999 году из совокупного объема иностранных инвестиций в промышленность около 53,4 % приходилось на прямые инвестиции (в 1996 году – 58%, в 1997 и 1998 гг. – приблизительно 35%).
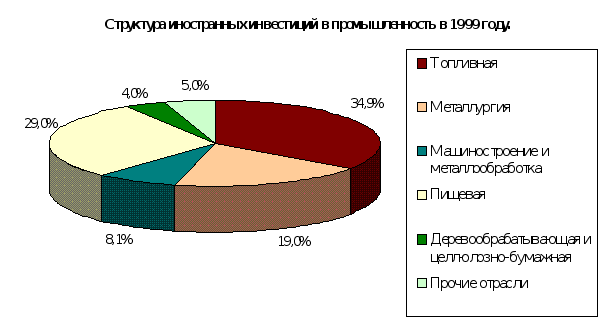
Изменение структуры инвестиций в сферу производства в 1999 году произошло за счет переориентации инвесторов с рынка капиталов на инвестиции в экспортные отрасли России и, прежде всего, в топливную промышленность, а также существенного увеличения вложений в пищевую промышленность. Так, на топливную и пищевую промышленность в 1999 году пришлось 82,7% объема иностранных вложений от прямых инвесторов, направляемых в промышленность.
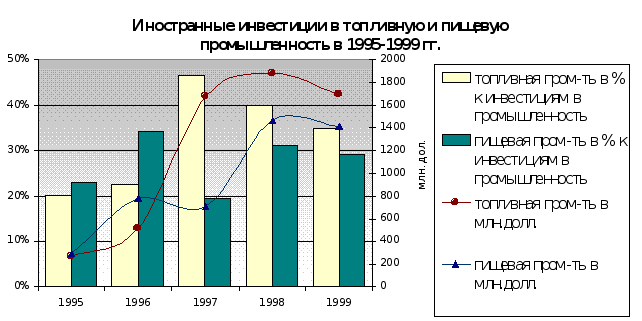
Увеличение доли