Оценка инвестиционного климата в России
акции многих российских предприятий (в особенности - предприятий экспортноориентированных отраслей) имели, с точки зрения портфельных инвесторов, большой потенциал курсового роста в будущем. Несмотря на то, что в настоящее время эти компании не могут позволить себе выплату дивидендов своим акционерам, перспектива их развития позволяет предположить, что в будущем эти АО могут стать устойчиво прибыльными, а значит - выплачивать высокие дивиденды по своим акциям, следствием чего явится их курсовой рост;
высокая рисковость вложений в Россию, экономическая и политическая нестабильность должны были неизбежно привести к высокой нестабильности курсов российских акций и создать возможность получения высокой спекулятивной прибыли от операций с ними.
Вместе с тем высокий общий уровень рисков и почти полное отсутствие правового регулирования рынка ценных бумаг сдерживали ориентированных на вложения в Россию инвесторов. Вследствие этого первыми иностранными финансовыми институтами, которые стали вкладывать в 1993-94 гг. свои и клиентские средства на российском рынке корпоративных ценных бумаг, явились либо отделения крупных международных финансовых компаний (Credit Suisse First Boston, Fleming, Pioneer), либо молодые компании, созданные специалистами, хорошо знакомыми с российской спецификой (Brunswick, группа “Диалог”).
Специфика нарождающегося рынка ценных бумаг России способствовала тому, что страна была отнесена инвесторами к так называемым “возникающим рынкам” (emerging markets), традиционно отличающимся высокими рисками, неразвитой инфраструктурой рынка капиталов, неустойчивостью курсов ценных бумаг. Портфельные инвестиции на таких рынках так же традиционно сопряжены с высокой вероятностью значительных убытков и потери ликвидности вложений, но, в силу неустойчивости рынка способны приносить и фантастические для устойчивых рынков прибыли. Работа по портфельному инвестированию на “возникающих рынках” является весьма специфичным видом финансового бизнеса, привлекающим весьма малую и наиболее рискованную часть инвестиционного капитала развитых стран. Именно капитал такого рода и стал в первую очередь вкладываться в акции российских акционерных обществ, образованных в процессе приватизации.
В этот период выявились и наиболее привлекательные для западных портфельных инвесторов акции российских предприятий. За весьма редкими исключениями к ним относились:
акции крупнейших нефтегазодобывающих предприятий, предприятий цветной металлургии, целлюлозно-бумажной промышленности и некоторых других сырьевых отраслей, в значительной мере ориентированных на экспорт своей продукции, а также обслуживающих экспорт морских пароходств;
акции предприятий - национальных или региональных монополистов в стратегических отраслях национального хозяйства - энергетике, телекоммуникациях и т.п.
Интересной особенностью этих вложений было то, что предпочтение при вложениях отдавалось ценным бумагам тех предприятий, контрольные пакеты акций которых были закреплены за государством. Причиной этого является то, что процесс обращения акций “новых АО” после завершения чековой приватизации во многом сводился к скупке их российскими финансовыми группами, борющимися за полный контроль над приватизированными предприятиями. Вместе с тем практика “возникающих рынков” (полностью подтвердившаяся и в России) свидетельствует о том, что для этих рынков весьма характерны грубые нарушения прав мелких акционеров крупными, что приводит к резкому обесцениванию акций, принадлежащих портфельным инвесторам (которые, как правило, владеют относительно некрупными пакетами). Нахождение контрольного пакета акций в руках государства, таким образом, является своеобразной страховкой от подобного произвола.
Указанный выше выбор активов для портфельного инвестирования был не случаен. Во многом он повторяет логику прямых иностранных вложений в Россию - инвесторы предпочитали вкладывать средства в акции предприятий, на продукцию которых в долгосрочной перспективе существует платежеспособный внешний или внутренний спрос, что позволяет ожидать в будущем значительных прибылей этих АО и высоких дивидендов по их акциям.
Вместе с тем многих портфельных инвесторов привлекала на российский рынок акций в первую очередь возможность получения сверхвысоких прибылей за счет спекуляций с российскими ценными бумагами, имеющими очень нестабильную курсовую динамику. Помимо традиционных для "возникающих рынков” рисков, в России такой нестабильности способствовал дополнительный специфический фактор.
Чековая приватизация, явившаяся практически бесплатной раздачей государственной собственности в виде акций вновь созданных АО в частные руки, привела к тому, что акции российских предприятий оказались лишены одной из своих титульных функций - давая акционеру право на участие в управлении акционерным обществом и получение части его прибыли в виде дивидендов, они не являлись инструментом привлечения средств в основной капитал предприятия для долгосрочного развития. Даже те относительно незначительные средства, которые были получены от продажи части акций на денежных аукционах, пошли не на прямое финансирование соответствующих предприятий, преобразованных в АО, а в федеральный и региональные бюджеты. Таким образом, рынок российских акций оказался практически оторван от реального сектора, и акции во многом превратились в чисто игровой, спекулятивный финансовый инструмент. Этому способствовал и тот факт, что подавляющее большинство “новых АО” даже при благоприятной макроэкономической ситуации будет в состоянии платить дивиденды по своим акциям лишь через несколько лет - таким образом, практически невозможным было и определение сколько-нибудь разумной цены тех или иных акций исходя из предполагаемых дивидендов.
В силу указанных причин спекулятивные тенденции среди иностранных портфельных вложений в России стали фактически доминирующими. Отрыв спекулятивного рынка акций от нуждающегося в инвестициях реального сектора приводит к тому, что портфельные инвестиции в акции, несмотря на свой довольно значительный объем не оказывают практически никакого прямого положительного воздействия на экономику и не выполняют своей основной задачи - привлечения финансового капитала в наиболее эффективные в экономическом смысле отрасли и предприятия.
Выражением такого отрыва является также то, что большинству российских предприятий крайне трудно привлечь средства иностранных портфельных инвесторов путем выпуска новых эмиссий акций и облигаций, реальные денежные средства от продажи которых пошли бы на финансирование производства. Практически единственным шансом на это продолжает оставаться уход за пределы национального фондового рынка (т.е. выпуск ADR или GDR).
Таким образом, можно сделать вывод о том, что в настоящий момент иностранные портфельные инвестиции в акции промышленных предприятий не играют для российской экономики значительной положительной роли. Причина этого, однако, лежит не в природе этих инвестиций, а в том положении на российском рынке капиталов, которое создалось в результате общего экономического кризиса и проведения чековой приватизации. В связи с этим регулирование рынка капиталов и приведение его в соответствие с нормальной мировой практикой является важнейшим фактором для привлечения портфельных вложений из-за рубежа и включения средств иностранных портфельных инвесторов в российский инвестиционный цикл. Главными задачами, стоящими в этой связи перед российскими экономическими властями и предприятиями, являются:
создание стабильной и всеобъемлющей нормативно-правовой базы, регламентирующей выпуск ценных бумаг российскими предприятиями и порядок их обращения на фондовом рынке;
правовое обеспечение прав акционеров и владельцев иных корпоративных ценных бумаг;
создание надежной общенациональной инфраструктуры фондового рынка, открытой как для отечественных, так и для зарубежных инвесторов;
организация выпуска российскими предприятиями новых эмиссий ценных бумаг, предназначенных, в частности, и для размещения на зарубежных рынках капиталов;
создание внутрироссийской системы коллективных инвестиций (в первую очередь - инвестиционных фондов и трастовых структур), что должно придать рынку ценных бумаг дополнительную стабильность и снизить его привлекательность для спекулятивного иностранного капитала.
Эти меры, безусловно, не могут сами по себе в условиях экономического и политического кризиса привести к резкому увеличению объема иностранных портфельных инвестиций, однако без их реализации эта область инвестиций окажется практически потерянной для развития российской экономики.
Рынок государственных и муниципальных ценных бумаг
Финансирование доходных статей государственных и местных бюджетов за счет привлечения средств зарубежных портфельных инвесторов в выпускаемые соответствующими органами власти долговые ценные бумаги является очень широко применяемым в зарубежных странах способом решения бюджетных проблем. Существенным его преимуществом является то, что такое финансирование бюджета является не инфляционным - это особенно важно для тех государств, которые, подобно России, наряду с финансированием бюджета нуждаются в проведении жесткой денежной политики. К сожалению, в России этот способ приобрел специфическую российскую окраску и из средства лечения болезни превратился в дополнительный фактор заболевания (особенно для муниципальных бумаг).
Существует две традиционных методики привлечения таких инвестиций в государственные ценные бумаги:
привлечение (допуск) иностранных портфельных инвесторов на рынок государственных (муниципальных) облигаций внутренних займов, как правило, номинированных в национальной валюте;
размещение государственных (муниципальных) облигаций, специально предназначенных для зарубежных инвесторов, на зарубежных финансовых рынках. Такие облигации, являющиеся частью внешнего государственного долга, обычно номинируются в одной из ведущих мировых валют.
Появившийся в 1993 году рынок краткосрочных рублевых облигаций внутреннего займа (ГКО/ОФЗ), имевший своей целью финансирование дефицита федерального бюджета за счет средств российских инвесторов, также на первых порах был закрыт для вложений зарубежных средств. Такой запрет, существующий в различных формах в разных странах мира, в целом вполне обоснован - рынок внутреннего долга является также и мощным инструментом реализации денежной политики, и приток или отток с этого рынка более “мобильных”, чем средства внутренних инвесторов, иностранных денег может существенно дестабилизировать денежное хозяйство страны. Вместе с тем сверхвысокая доходность ГКО/ОФЗ, благоприятная динамика курса рубля по отношению к доллару и меньшая рисковость вложений в эти ценные бумаги по сравнению с другими российскими активами привели к тому, что зарубежные портфельные инвесторы (в первую очередь - некрупные) стали вкладывать деньги на этом рынке в обход существующих запретов, заключая договора с российскими банками, основывая в России специальные дочерние фирмы и т.п. Статистики таких скрытых вложений не существовало, но, по некоторым оценкам, на долю иностранных инвесторов к началу 1996 года приходилось до 3-5 процентов всех вложений в ГКО/ОФЗ, что составляло от 600 млн до 1 млрд долларов.
Этот фактор, а также то, что к началу 1996 года стала очевидной нехватка средств россйских инвесторов для финансирования расходов бюджета, привел к тому, что в феврале 1996 года иностранные портфельные инвесторы были допущены на российский рынок краткосрочных облигаций внутренних займов. Однако предложенная российскими властями схема инвестиций, призванная защитить стабильность рынка ГКО/ОФЗ от непредсказуемого притока/оттока иностранного спекулятивного капитала, существенно снизила доходность и ликвидность таких вложений.
Несмотря на это, либерализация рынка ГКО/ОФЗ привела к довольно значительному проникновению на этот рынок зарубежных портфельных инвесторов Основными иностранными инвесторами, вкладывающими на рынке внутреннего российского долга средства своих клиентов, являются крупнейшие зарубежные финансовые структуры - Merrill Lynch, Lehman Brothers, J.P. Morgan, Credit Suisse и т.п. В настоящее время основной задачей правительства становится не дополнительное привлечение иностранных инвесторов, а попытка вытеснить их в реальный сектор (до сих пор во многом безуспешная).
4.2.Пути и меры по привлечению инвестиций
Привлечение инвестиций (как иностранных, так и национальных) в российскую экономику является жизненно важным средством устранения инвестиционного "голода" в стране. Особую роль в активизации инвестиционной деятельности должно сыграть страхование инвестиций от некоммерческих рисков. Важным шагом в этой области стало присоединение России к Многостороннему агентству по гарантиям инвестиций (МИГА), осуществляющему их страхование от политических и других некоммерческих рисков. Важное условие, необходимое для частных капиталовложений (как отечественных, так и иностранных), - постоянный и общеизвестный набор догм и правил, сформулированных таким образом, чтобы потенциальные инвесторы могли понимать и предвидеть, что эти правила будут применяться к их деятельности. В России же, находящейся в стадии непрерывного реформирования, правовой режим непостоянен. Потребность страны в иностранных инвестициях составляет 10 - 12 млрд. долл. в год. Однако для того, чтобы иностранные инвесторы пошли на такие вложения, необходимы очень серьезные изменения в инвестиционном климате. В ближайшей перспективе законодательная база функционирования иностранных инвестиций будет усовершенствована принятием новой редакцией Закона об инвестициях, Закона о концессиях и Закона о свободных экономических зонах. Большую роль сыграет также законодательное определение прав собственности на землю. Для облегчения доступа иностранных инвесторов к информации о положении на российском рынке инвестиций был образован Государственный информационный центр содействия инвестициям, формирующий банк предложений российской стороны по объектам инвестирования.
Для стабилизации экономики и улучшения инвестиционного климата требуется принятия ряда кардинальных мер, направленных на формирование в стране как общих условий развития цивилизованных рыночных отношений, так и специфических, относящихся непосредственно к решению задачи привлечения иностранных инвестиций.
Среди мер общего характера в качестве первоочередных следует назвать:
достижение национального согласия между различными властными структурами, социальными группами, политическими партиями и прочими общественными организациями;
ускорение работы Государственной думы над Гражданским кодексом и уголовным законодательством, нацеленным на создание в стране цивилизованного некриминального рынка;
радикализация борьбы с преступностью;
торможение инфляции всеми известными в мировой практике мерами за исключением невыплаты трудящимся зарплаты;
пересмотр налогового законодательства в сторону его упрощения и стимулирования производства;
мобилизация свободных средств предприятий и населения на инвестиционные нужды путем повышения процентных ставок по депозитам и вкладам;
внедрение в строительство системы оплаты объектов за конечную строительную продукцию;
запуск предусмотренного законодательством механизма банкротства;
предоставление налоговых льгот банкам, отечественным и иностранным инвесторам, идущим на долгосрочные инвестиции с тем, чтобы полностью компенсировать им убытки от замедленного оборота капитала по сравнению с другими направлениями их деятельности;
формирование общего рынка республик бывшего СССР со свободным перемещением товаров, капитала и рабочей силы.
В числе мер по активизации инвестиций надо отметить:
срочное рассмотрение и принятие Думой нового закона об иностранных инвестициях в России;
принятие законов о концессиях и свободных экономических зонах;
создание системы приема иностранного капитала, включающей широкую и конкурентную сеть государственных институтов, коммерческих банков и страховых компаний, страхующих иностранный капитал от политических и коммерческих рисков, а также информационно-посреднических центров, занимающихся подбором и заказом актуальных для России проектов, поиском заинтересованных в их реализации инвесторов и оперативном оформлении сделок "под ключ";
создание в кратчайшие сроки Национальной системы мониторинга инвестиционного климата в России;
разработка и принятие программы укрепления курса рубля и перехода к его полной конвертируемости.
Будем надеяться, что выше перечисленные меры помогут притоку национальных и иностранных инвестиций.
4.3.Выводы по главе
Привлечение в широких масштабах национальных и иностранных инвестиций в российскую экономику преследует долговременные стратегические цели создания в России цивилизованного, социально ориентированного общества, характеризующегося высоким качеством жизни населения, в основе которого лежит смешанная экономика, предполагающая не только совместное эффективное функционирование различных форм собственности, но и интернационализацию рынка товаров, рабочей силы и капитала. А иностранный капитал может привнести в Россию достижения научно-технического прогресса и передовой управленческий опыт. Поэтому включение России в мировое хозяйство и привлечение иностранного капитала - необходимое условие построения в стране современного гражданского общества. Привлечение иностранного капитала в материальное производство гораздо выгоднее, чем получение кредитов для покупки необходимых товаров, которые по-прежнему растрачиваются бессистемно и только умножают государственные долги. Приток иностранных инвестиций жизненно важен и для достижения среднесрочных целей - выхода из современного общественно-экономического кризиса, преодоление спада производства и ухудшения качества жизни россиян. При этом необходимо иметь в виду, что интересы российского общества, с одной стороны, и иностранных инвесторов - с другой, непосредственно не совпадают. Россия заинтересована в восстановлении, обновлении своего производственного потенциала, насыщении потребительского рынка высококачественными и недорогими товарами, в развитии и структурной перестройке своего экспортного потенциала, проведении антиимпортной политики, в привнесении в наше общество западной управленческой культуры. Иностранные инвесторы естественно заинтересованы в новом плацдарме для получения прибыли за счет обширного внутреннего рынка России, ее природных богатств, квалифицированной и дешевой рабочей силы, достижений отечественной науки и техники и ... даже ее экологической беспечности.
Поэтому перед нашим государством стоит сложная и достаточно деликатная задача: привлечь в страну иностранный капитал, не лишая его собственных стимулов и направляя его мерами экономического регулирования на достижение общественных целей. Привлекая иностранный капитал, нельзя допускать дискриминации в отношении национальных инвесторов. Не следует предоставлять предприятиям с иностранными инвестициями налоговые льготы, которых не имеют российские, занятые в той же сфере деятельности. Как показал опыт, такая мера практически не влияет на инвестиционную активность иностранного капитала, но приводит к возникновению на месте бывших отечественных производств предприятий с формальным иностранным участием, претендующих на льготное налогообложение.
Нужно стремиться создать благоприятный инвестиционный климат не только для иностранных инвесторов, но и для своих собственных. И речь не о том, чтобы найти им средства на осуществление инвестиций. Российскому частному капиталу также нужны гарантии от принудительных изъятий и произвола властей, система страхования от некоммерческих рисков, а также стабильные условия работы при осуществлении долгосрочных капиталовложений.
Подытоживая все вышесказанное, можно отметить, что привлечение иностранных инвестиций в российскую экономику, являющееся одним из необходимых условий выхода страны из экономического кризиса, требует значительных нормотворческих и организационных усилий как от российских федеральных и региональных властей, так и от отдельных предприятий и финансовых институтов. В целом эти усилия должны быть направлены на улучшение общего инвестиционного климата России, стабилизацию экономической и законодательной ситуации и создание эффективного экономического законодательства; организацию эффективного внутрироссийского рынка капиталов, обеспечивающего полноценную связь рынка ценных бумаг с реальным сектором.
Структура инвестиций в 1999-2001 гг. (%)
Показатели
на 1 июля
1999г.
2000г.
2001г.
Финансовые вложения предприятий и организаций (без субъектов малого предпринимательства), в том числе:
100
100
100
долгосрочные инвестиции
44,6
31,6
14,3
краткосрочные инвестиции
55,4
68,4
85,7
Инвестиции в нефинансовые активы (без субъектов малого предпринимательства), в том числе
100
100
100
инвестиции в основной капитал
83,8
83,9
83,2
капитальный ремонт основных фондов
14,9
14,1
15,7
инвестиции в нематериальные активы
1,2
1,2
0,8
инвестиции в другие нефинансовые активы
0,1
0,5
0,3
Структура инвестиций в основной капитал по источникам финансирования, %
Показатели
Финансовые вложения
Инвестиции в основной капитал
Другие инвестиции
на 1.07.00
на 1.07.01
на 1.07.00
на 1.07.01
на 1.07.00
на 1.07.01
Инвестиции всего
100,0
100,0
100,0
100,0
100,0
100,0
в том числе по источникам финансирования - собственные средства
75,4
84,9
53,5
49,3
86,7
89,9
из них:
прибыль, остающаяся в распоряжении организации (фонд накопления)
45,3
58,5
40,6
48,9
23,5
25,4
амортизация
3,6
1,9
42,7
43,7
27,2
24,0
привлеченные средства
24,6
15,1
46,5
50,7
13,3
10,1
в том числе:
кредиты банков
25,0
16,5
8,6
6,4
4,8
1,9
из них кредиты иностранных банков
0,9
0,1
2,1
1,3
3,2
0,0
заемные средства др. организаций
16,4
15,1
20,2
11,9
12,0
3,3
бюджетные средства
1,5
1,0
44,2
37,8
41,1
70,4
в том числе:
из федерального бюджета
0,2
0,1
11,3
10,4
7,6
11,0
из бюджетов субъектов Федерации
1,2
0,8
30,7
25,4
27,1
49,0
средства внебюджетных фондов
1,0
0,1
8,2
9,1
23,7
12,4
прочие
56,1
67,3
18,8
34,7
18,5
12,0
в том числе:
средства от эмиссии акций
24,5
0,1
0,7
0,3
0,3
0,1
Инвестиции в основной капитал, направленные в развитие отраслевой экономики и промышленности по крупным и средним предприятиям в 1 полугодии 2001 г. (%)
Показатели
1 полугодие
1999г.
2000г.
2001г.
Инвестиции в основной капитал - всего
100
100
100
в т.ч.: промышленность - всего
43,8
46
45,1
из нее: электроэнергетика
5,5
4,9
4,1
топливная промышленность
17,6
22,3
24,2
металлургия
4,7
5,5
5,9
химическая и нефтехимическая промышленность
1,7
1,9
1,9
машиностроение и металлообработка
3,9
3,8
2,9
лесная, деревообрабатывающая и целлюлозно-бумажная промышленность
1,5
1,9
1,2
производство строительных материалов
0,6
0,6
0,6
легкая промышленность
0,1
0,1
0,2
пищевая промышленность
7,3
4,2
3,3
сельское хозяйство
2,8
2,7
2,5
строительство
2,4
2,5
2,8
транспорт
15,7
17,9
22,7
связь
3,8
3,2
2,8
жилищно-коммунальное хозяйство
18,0
16
13,4
Инвестиции в основной капитал по крупным и средним предпритиям основных отраслей экономики по источникам финансирования в 1 полугодии 2001 года
промышленность - всего
в том числе
сельское хозяйство
строительство
транспорт и связь
жилищно-коммунальное хозяйство
из нее: электроэнергетика
топливная промышленность
металлургия
машиностроение и металлообработка
производство строительных материалов
пищевая промышленность
Инвестиции всего
100
100
100
100
100
100
100
100
100
100
100
в том числе по источникам финансирования - собственные средства
70,4
77,2
64,1
80,2
77,4
67,5
74,9
80
13,9
46,1
41,7
из них:
прибыль, остающаяся в распоряжении организации (фонд накопления)
39,4
16,9
38,1
51,9
31,3
31,1
50,3
36
5,1
12,6
8,9
амортизация
26,7
59,4
21,3
25,7
42,4
30,4
14,9
30,8
7,5
31,3
27,8
привлеченные средства
29,6
22,8
35,9
19,8
22,6
32,5
25,1
20
86,1
53,9
58,3
в том числе:
кредиты банков
5
0,8
1,9
10,6
12,7
5,4
8,4
4,5
0,8
2,3
0,9
из них кредиты иностранных банков
1,2
0,6
0,5
2,2
7,1
0
1,1
0
0
0,1
0,5
заемные средства др. организаций
4,8
0,5
5,8
1,5
2,1
12
9,8
3,6
2,1
17,5
1
бюджетные средства
4,3
4,5
6,2
0,5
3,3
0,9
1,5
8
41,1
9,2
48,3
в том числе:
из федерльного бюджета
1,4
2,4
1,6
0,4
2,5
0,6
0,5
3,3
11,1
4,8
7,8
из бюджетов субъектов Федерации
2,8
1,8
4,5
0,01
0,5
0,3
1
4,2
27,2
4,3
36,5
средства внебюджетных фондов
0,5
1,2
0,6
0,5
0,2
0,2
0
0,3
13,3
3,6
3
прочие
15
15,8
21,4
6,7
4,2
13,9
5,4
3,6
28,8
21,3
5,1
в том числе:
средства от эмиссии акций
0,2
0
0,2
0
0,02
0,4
0,9
1,2
0
0
0,1
Международная инвестиционная позиция банковской системы РФ, млн. USD
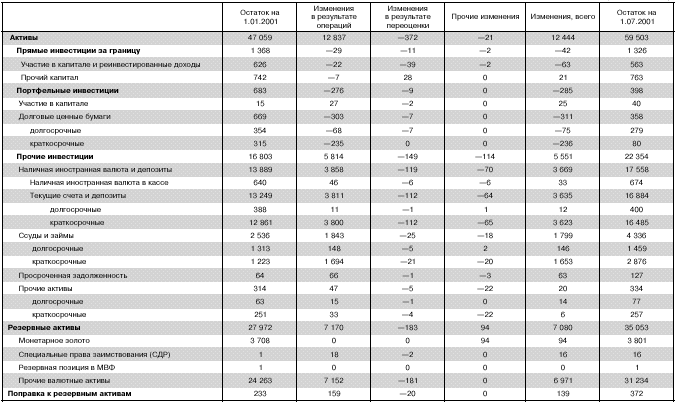
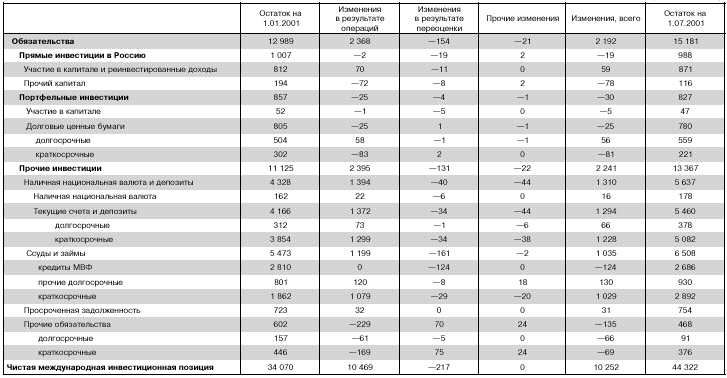
В таблице приведены данные Банка России и кредитных организаций, включая Внешэкономбанк. Не включены операции с государственным внешним долгом и государственными внешними активами, осуществляемые Внешэкономбанком как агентом Правительства Российской Федерации.
В строке "Резервные активы", в том числе, учитываются золотовалютные резервы Минфина России как органа денежно-кредитного регулирования.
Строка "Поправка к резервным активам" введена в целях согласования данных платежного баланса и международной инвестиционной позиции России, которые формируются в соответствии с "Руководством по платежному балансу" МВФ (5-е издание), с одной стороны, и данных статистики официальных международных резервов, расчет которых имеет национальные особенности, - с другой. Методология расчета официальных резервов отличается от Руководства МВФ по следующим пунктам:
в состав международных резервов до 3 квартала 1999 года включались краткосрочные валютные депозиты в банках-резидентах;
из суммы международных резервов с 3 квартала 1999 года исключается эквивалент остатка валютных средств банков-резидентов на счетах, открытых ими в Банке России (кроме остатка средств, предоставленных Банком России для обслуживания внешнего долга).
Золото оценивается по 300 долларов США за тройскую унцию.
В строке "кредиты МВФ" отражена задолженность Банка России перед МВФ.
Структура поступающих прямых , портфельных и прочих иностранных валютных инвестиций (%)
| 1 полугодие | |||||
| 1997 г. | 1998 г. | 1999 г. | 2000 г. | 2001 г. | |
| Прямые инвестиции |
100,0 |
100,0 |
100,0 |
100,0 |
100,0 |
Взносы в уставной капитал |
22,9 | 26,3 | 10,1 | 12,1 | 38,3 |
|
в том числе: материальные и не материальные активы |
9,9 |
9,5 |
5,2 |
8,3 |
11,2 |
|
из них: денежные средства |
13,0 |
16,8 |
4,9 |
3,8 |
27,1 |
Финансовый лизинг |
… | … | … | 1,6 | 4,7 |
| Кредиты, полученные от зарубежных совладельцев предприятий | 70,3 |
58,5 |
36,6 |
75,9 |
48,0 |
| Прочие прямые инвестиции | 6,8 |
15,2 |
53,3 |
10,4 |
9,0 |
| Портфельные инвестиции | 100,0 |
100,0 |
100,0 |
100,0 |
100,0 |
Акции и паи |
88,7 | 99,5 | 100,0 | 100,0 | 99,5 |
|
Из них: акции, проданные (приоб-ретенные) на вторичном рынке без участия эмитента |
76,8 |
||||
| Долговые ценные бумаги предприятий | 11,3 |
… |
… |
… |
0,5 |
Из них: векселя |
… | … | … | … | 0,5 |
| Прочие портфельные инвестиции | … |
0,5 |
… |
… |
… |
| Прочие инвестиции | 100,0 |
100,0 |
100,0 |
100,0 |
100,0 |
Торговые кредиты |
2,4 | 17,6 | 16,0 | 37,3 | 19,7 |
Прочие кредиты |
74,0 | 77,9 | 78,4 | 60,8 | 79,7 |
| Из них : кредиты на срок до 180 дней | … |
… |
… |
30,0 |
46,1 |
| Кредиты на срок свыше 180 дней | … |
… |
… |
30,8 |
33,6 |
| Из них : кредиты, полученные от международных фин. организаций | 62,8 |
3,3 |
3,2 |
2,8 |
3,2 |
|
Кредиты правительств иностранных государств под гарантии Правите- льства РФ |
… |
0,2 |
2,7 |
0,5 |
0,1 |
Финансовый лизинг * |
… | … | 0,6 | … | … |
| прочее | 4,5 | 4,3 | 2,3 | 1,4 | 0,5 |
Отраслевая структура поступающих валютных инвестиций
| 1 полугодие | ||||||||
| 2000 г. | 2001 г. | |||||||
|
Иност-ранные инвес-тиции (в % к итогу) |
В том числе (в %к инвестициям) |
Иност- ранные инвес-тиции (в % к итогу) |
В том числе ( в % к инвестициям) | |||||
| прямые | портфельные | про-чие | прямые | портфельные | про-чие | |||
|
Российская федерация всего |
100,0 |
33,6 |
0,4 |
66,0 |
100,0 |
35,7 |
0,6 |
63,7 |
В том числе по от-раслям : промыш- ленность - всего |
47,8 |
32,2 |
0,9 |
66,9 |
37,2 |
32,4 |
1,3 |
66,2 |
| В том числе : топ-ливная промыш-ленность | 6,6 |
68,0 |
- |
32,0 |
4,7 |
63,6 |
9,1 |
27,3 |
| Нефтедобывающая промышленность | 6,1 |
73,2 |
- |
26,8 |
4,3 |
67,6 |
9,9 |
22,5 |
| Нефтеперерабатывающая промышленность | 0,5 |
- |
- |
100,0 |
0,3 |
- |
- |
100 |
| Черная металлургия | 8,1 | - | - | 100,0 | 8,5 | 16,8 | - | 83,2 |
| Цветная металлургия | 3,7 |
2,8 |
- |
97,2 |
3,0 |
4,9 |
- |
95,1 |
| Машиностроение и металлообработка (без производства мед. техники ) | 5,3 |
48,6 |
- |
51,4 |
4,5 |
42,6 |
- |
57,4 |
| Химическая и нефтехимическая промышленность * | 2,3 |
7,1 |
- |
92,9 |
2,0 |
10,9 |
- |
89,1 |
| Производство строительных материалов | 0,8 |
19,6 |
- |
80,4 |
0,2 |
67,0 |
- |
33,0 |
|
Лесная, деревообрабатывающая и целлюлозно- бумажная промышленность |
3,2 |
54,6 |
- |
45,4 |
2,1 |
62,7 |
- |
37,3 |
| Легкая промышленность | 0,1 |
83,2 |
- |
16,8 |
0,2 |
48,8 |
- |
51,2 |
| Пищевая промышленность | 16,3 |
35,8 |
2,7 |
61,5 |
10,7 |
34,3 |
0,2 |
65,5 |
| Сельское хоз-во | 0,4 | 91,4 | - | 8,6 | 0,3 | 95,1 | - | 4,9 |
| Строительство | 0,3 | 25,5 | - | 74,5 | 2,8 | 90,4 | - | 9,6 |
| Транспорт и связь | 15,0 | 84,6 | - | 15,4 | 9,3 | 13,4 | - | 23,2 |
| Торговля и общественное питание | 15,0 |
26,5 |
- |
73,5 |
38,2 |
30,7 |
0,4 |
68,9 |
| Общая коммерческая деятельность по обеспечению функционирования рынка | 1,8 |
16,8 |
- |
83,2 |
5,2 |
11,4 |
- |
88,6 |
| ЖКХ | 0,0 | 4.4 | - | 95,6 | 0,1 | 1,2 | - | 98,8 |
| Финансы, кредит, страхование, пенсионное обеспечение | 3,4 |
1,6 |
- |
98,4 |
0,5 |
3,7 |
- |
96,3 |
| Банковская деятельность | 1,5 |
3,6 |
- |
96,4 |
0,5 |
3,8 |
- |
96,2 |
| Управление | 13,5 | - | - | 100,0 | 0,1 | - | - | 100 |
| Государственное управление | 0,0 |
- |
- |
100,0 |
0,1 |
- |
- |
100 |
* Без химико – фармацевтической промышленности.
Структура поступающих иностранных валютных инвестиций ( % )
| 1 полугодие | |||||
| 1997 г. | 1998 г. | 1999 г. | 2000 г. | 2001 г. | |
| Иностранные валютные инвес-тиции – всего | 100,0 |
100,0 |
100,0 |
100,0 |
100,0 |
|
в том числе : прямые инвестиции |
32,7 |
15,2 |
51,5 |
33,6 |
35,7 |
| портфельные инвестиции | 2,0 | 0,2 | 0,03 | 0,4 | 0,6 |
| прочие инвестиции | 65,3 | 84,6 | 48,4 | 66,0 | 63,7 |
Литература
Абрамов С.И. Инвестирование. – М.: ИНФРА-М, 2000.
Андрианов В.Д. Россия: экономический и инвестиционный потенциал. - М.: Наука, 1999.
Баринов А. Проектное кредитование: правовое регулирование и основные кредитные институты // Финансовый бизнес. – 2001 – №8 – с. 23.
Беляев Ю.А. Защита прав инвесторов на рынке ценных бумаг. // Финансы. – М., № 9, 1999.
Берзон Н. Формирование инвестиционного климата в экономике Вопросы экономики № 7 2001г. с.104-114
Благодатин А.А. и др. Финансовый словарь. – М.: ИНФРА-М, 1999.
Богатова Т., Былов А. Развитие инвестиционной ситуации в регионах России. – М.: ММВБ, 1999.
Бортова М. Характеристика состояния финансово-промышленных групп // Финансовый бизнес. – 2000 – №8 – с.16.
Булатов А.С. Экономика М: Бек,1998.
Глазьев С. Пути преодоления инвестиционного кризиса. Вопросы экономики №11 2000г. с.13-26
Государственной регулирование инвестиций. – М.: Наука, 2000.
Грицина В, Курнышева Н. Особенности инвестиционного процесса. Экономист № 3 2000г. с.8-19
Гусева К. Н. Долгосрочное кредитование как метод интеграции банковского и промышленного капиталов // Деньги и кредит. – 200 – №7 – с.16.
Дробышева И. Иностранные инвесторы предпочитают 100 процентов контроля // Золотой рог.- 1998.- 24 февраля.
Жданов В.П. Организация и финансирование инвестиций. – М.: Наука, 2000.
Инвестиции в Россию № 1,2,3,4,5,6,8,9,10,11, 2001г.
Инвестиции в Россию № 10,11, 2000г.
Инвестиционный климат и правовая система. // Проблемы теории и практики управления. – М., № 3, 2000.
Иностранные инвестиции в России современное состояние и перспективы / Под ред. И.П. Фаминского- М.:Международные отношения, 1998.
Камински M. Прямые иностранные инвестиции // Финансы и кредит.- №8.
Конопляник А. Топливно-энергетический комплекс: инвестиционная политика. Инвестиции в России № 4 2000г. с.21-24
Круглый стол промышленников России и Европейского союза. Инвестиции в России № 11 2000г. с.16-21
Лисиненко И. Снижение рисков при кредитовании // Финансовый бизнес. – 2001 – №1 – с.19.
Логинов В. Условия инновационного развития экономики // Экономист. – 2001 – №3 – с.21.
Лыков С., Рузаева М., Российские банки и система коллективного инвестирования // Рынок ценных бумаг. – 2000 – №17 (176) – с.72.
Магденко В. Что мешает иностранным инвесторам в России ? // Инвестиции в России. – М., № 2, 2000.
Маковецкий М. Особенности инвестиционного процесса в России. Инвестиции и России № 2 2001г. с.26-30
Маркова Н. Перспективы привлечения финансовых ресурсов к инвестированию производства // Экономист. – 1998 – №10 – с.43.
Попков В. Банковская индустрия в регионах // Финансовый бизнес. – 2000 – №6 – с.15.
Развитие банковской системы // Финансовый бизнес. – 2000 – №6 – с.10.
Редько Н. Коммерческие банки как элементы инфраструктуры для инвестиций в экономику Российской Федерации // Рынок ценных бумаг. – 2001 – (приложение) – с.69.
Сафронов Б. Инвестиционный рынок: конъюнктура 1 полугодия 2001г. Инвестиции в России № 10, 2001г. с.9-13
Семенов С. Инвестиции банков в производство сдерживаются обязательными экономическими нормативами // Финансовый бизнес. – 2000 – №7 – с.34.
Уринсон Я. “О мерах по оживлению инвестиционного процесса в России” М., Ж. “Вопросы экономики”, №1, 2000г.
Федоров Ф. Сбербанк – возможности и проблемы // Экономист. – 2001 – №5 – с.54.
Филатов К. Иностранные инвестиции в экономику России // Статистическое обозрение 2001.- № 2.
Хейнсуорт Р., Еременко О., Тубин С. Актуальные тенденции в банковском секторе экономики // Рынок ценных бумаг. – 2001 – №19 (202) – с.50.
Нормативная литература
Закон РФ «Об инвестиционной деятельности в РСФСР» (в ред. Федерального закона от 19.06.95 N 89-ФЗ, в ред. Федерального закона от 25.02.99 N 39-ФЗ) от 26.06.1991.
Закон РФ «Об инвестиционной деятельности в РФ, осуществляемой в форме капитальных вложений» от 25.02.1999.
Закон РФ «Об иностранных инвестициях в РФ» от 09.07.1999.
Закон РФ «О соглашениях о разделе продукции» от 30.12 1995.
Постановление правительства РФ «Об активизации работы по привлечению иностранных инвестиций в экономику РФ» от 29.09.1994 ( в ред. от 20.08.1997).
Постановление правительства РФ «О дополнительных мерах по стимулированию деловой активности и привлечению инвестиций в экономику РФ» от 19.12.1997.
Указ Президента РФ «О дополнительных мерах по привлечению иностранных инвестиций в отрасли материального производства РФ» от 25.01.1995.
Указ Президента РФ «О совершенствовании работы с иностранными инвестициями» от 27.03.1993.