Расширение производства хлеба
Необходимо также определить запас прочности производства хлеба «Железнодорожный»:
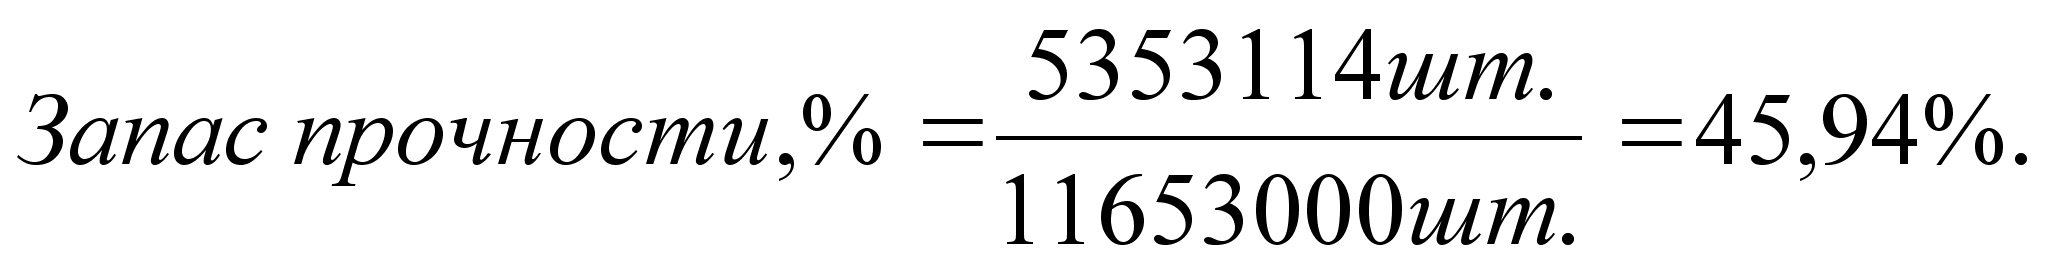
Итак, превышение объёма производства хлеба «Железнодорожный» после реализации проекта и объёма производства в точке безубыточности составляет 54,06%.
Таким образом, можно сделать вывод о том, что данный инвестиционный проект устойчив к различным колебаниям внешних факторов (уровень инфляции; ставка рефинансирования ЦБ РФ; риски, связанные с деятельностью хлебокомбината), поскольку уровень безубыточности составляет 45,94%.
2.9. ФИНАНСОВЫЙ ПЛАН
Существует три основных документа, позволяющих планировать, анализировать и осуществлять прямой контроль за реализацией инвестиционного проекта:
«Отчёт о прибылях и убытках»;
«Баланс предприятия»;
«Отчёт о движении денежных средств».
Отчёт о прибылях и убытках отражает операционную деятельность предприятия Хлебокомбинат ОРСа НОД-3, то есть процесс производства и сбыта продукции за три года. Из «Отчёта о прибылях и убытках» можно определить прибыль предприятия, реализующего проект, а также рассчитать налог на прибыль (табл.18).
Баланс предприятия, в отличие от «Отчёта о прибылях и убытках», отражает финансовое состояние предприятия не за определённый период времени, а в определённый момент времени, в данном случае 31 декабря 2003 года. Балансовая ведомость показывает, насколько устойчиво финансовое положение предприятия, в данный период времени (табл.19).
Таблица 18
Отчёт о прибылях и убытках (тыс. руб.)
| № п/п | Наименование статьи | 1/2004 | 2/2004 | 3/2004 | 4/2004 | 5/2004 | 6/2004 | 7/2004 | 8/2004 |
| А | Б | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1 |
Выручка от реализации продукции (объем продаж) |
6417,80 | 6338,08 | 6448,04 | 6412,35 |
6493,49 |
6540,36 | 6570,45 | 6579,23 |
| 2 | Потери (0,6%) | 38,51 | 38,03 | 38,68 | 38,47 | 38,96 | 39,24 | 39,42 | 39,47 |
| 3 | Объём продаж с учётом потерь | 6379,29 | 6300,05 | 6409,36 | 6373,88 |
6454,53 |
6501,12 | 6531,03 | 6539,76 |
| 4 | Переменные издержки | 3834,37 | 3786,73 | 3852,43 | 3831,11 | 3879,58 | 3907,59 | 3925,56 | 3930,81 |
| 5 | Валовая прибыль | 2544,92 | 2513,32 | 2556,93 | 2542,77 | 2574,95 | 2593,53 | 2605,47 | 2608,95 |
| 6 | Общие издержки | 1542,87 | 1542,87 | 1542,87 | 1542,87 | 1542,87 |
1542,87 |
1542,87 | 1542,87 |
| 7 | Прибыль | 1002,05 | 970,45 | 1014,06 | 999,90 | 1032,08 | 1050,66 | 1062,60 | 1066,08 |
| 8 | Налоги | 240,49 | 232,91 | 243,37 | 239,97 | 247,70 | 252,15 | 255,02 | 255,86 |
| 9 | Чистая прибыль | 761,56 | 737,54 | 770,69 | 759,93 | 784,38 | 798,51 | 807,58 | 810,22 |
Продолжение табл.18
|
№ п/п |
Наименование статьи | 9/2004 | 10/2004 | 11/2004 |
12/2004 |
1 кв. 2005 |
2 кв. 2005 |
3 кв. 2005 |
4 кв. 2005 |
2006 г. |
| 1 | 2 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | 16 | 17 |
| 1 |
Выручка от реализации продукции (объем продаж, тыс. руб.) |
6493,28 | 6486,98 | 6442,87 | 6485,77 |
19659,03 |
20009,14 | 20069,18 | 19980,11 | 82503,24 |
| 2 | Потери (0,6%) | 38,96 | 38,92 | 38,65 | 38,91 | 117,95 | 120,05 | 120,41 | 119,88 | 495,02 |
| 3 |
Объём продаж с учётом потерь |
6454,32 | 6448,06 | 6404,22 | 6446,86 |
19541,08 |
19889,09 | 19948,77 | 19860,23 | 82008,22 |
| 4 | Переменные издержки | 3879,46 | 3875,69 | 3849,34 | 3874,97 | 11745,44 | 11954,61 | 11990,48 | 11937,27 | 49292,19 |
| 5 | Валовая прибыль | 2574,86 | 2572,37 | 2554,88 | 2571,89 | 7795,64 | 7934,48 | 7958,29 | 7922,96 | 32716,03 |
| 6 | Общие издержки | 1542,87 | 1542,87 | 1542,87 | 1542,87 | 4628,63 | 4628,63 | 4628,63 | 4628,63 | 18514,53 |
| 7 | Прибыль | 1031,99 | 1029,50 | 1012,01 | 1029,02 | 3167,01 | 3305,85 | 3329,66 | 3294,33 | 14201,50 |
| 8 | Налоги | 247,67 | 247,08 | 242,88 | 246,96 | 760,08 | 793,40 | 799,11 | 790,63 | 3408,36 |
| 9 | Чистая прибыль | 784,32 | 782,42 | 769,13 | 782,06 | 2406,93 | 2512,45 | 2530,55 | 2503,70 | 10793,14 |
Таблица 19
Баланс предприятия
| Наименование статьи |
0 |
1/2004 | 2/2004 | 3/2004 | 4/2004 | 5/2004 | 6/2004 | 7/2004 | 8/2004 |
| Средства на расчетном счёте | 0 | 1760,31 | 2642,60 | 3503,57 | 4394,28 | 5306,95 | 6222,10 | 7135,84 | 8019,07 |
| Товарно-материальные запасы | 273,75 | 270,35 | 275,04 | 273,52 | 276,98 | 278,98 | 280,26 | 280,63 | 276,97 |
| Здания и сооружения, оборудование | 3295,1 | 3295,1 | 3295,1 | 3295,1 | 3295,1 | 3295,1 | 3295,1 | 3295,1 | 3295,1 |
| СУММАРНЫЙ АКТИВ | 3568,85 | 5325,76 | 6212,74 | 7072,19 | 7966,36 | 8881,03 | 9797,46 | 10711,57 | 11591,14 |
| Краткосрочные обязательства | 0 | 2515,35 | 2664,79 | 3515,11 | 4386,89 | 5287,87 | 6165,72 | 7056,63 | 7924,49 |
| Добавочный капитал | 2048,85 | 2048,85 | 2048,85 | 2048,85 | 2048,85 | 2048,85 | 2048,85 | 2048,85 | 2048,85 |
| Нераспределённая прибыль прошлых лет | 1520 |
0 |
761,56 |
737,54 | 770,69 | 759,93 | 784,38 | 798,51 | 807,58 |
| Нераспределённая прибыль отчётного года | 0 | 761,56 | 737,54 | 770,69 | 759,93 | 784,38 | 798,51 | 807,58 | 810,22 |
| Суммарный собственный капитал | 2048,85 | 2810,41 | 3547,95 | 3557,08 | 3579,47 | 3593,16 | 3631,74 | 3654,94 | 3666,65 |
| СУММАРНЫЙ ПАССИВ | 3568,85 | 5325,76 | 6212,74 | 7072,19 | 7966,36 | 8881,03 | 9797,46 | 10711,57 | 11591,14 |
Продолжение табл.19
| Наименование статьи | 9/2004 | 10/2004 | 11/2004 | 12/2004 | 1 кв./2005 | 2кв./2005 | 3кв./2005 | 4кв./2005 | 2006 год |
| Средства на расчетном счёте | 8901,56 | 9773,82 | 10676,84 | 11603,22 | 14741,93 | 17652,10 | 20421,37 | 23322,79 | 35206,82 |
| Товарно-материальные запасы | 276,70 | 274,82 | 276,65 | 281,96 | 279,95 | 280,26 | 281,11 | 279,98 | 281,65 |
|
Здания и сооружения, оборудование |
3295,1 | 3295,1 | 3295,1 | 3295,1 | 3295,1 | 3295,1 | 3295,1 | 3295,1 | 3295,1 |
| СУММАРНЫЙ АКТИВ | 12473,36 | 13343,74 | 14248,59 | 15180,28 | 18316,98 | 21227,46 | 23997,58 | 26897,87 | 38783,57 |
| Краткосрочные обязательства | 8829,97 | 9728,15 | 10648,19 | 11580,24 | 13079,14 | 14259,23 | 16905,73 | 19814,77 | 23437,88 |
| Добавочный капитал | 2048,85 | 2048,85 | 2048,85 | 2048,85 | 2048,85 | 2048,85 | 2048,85 | 2048,85 | 2048,85 |
| Нераспределённая прибыль прошлых лет | 810,22 | 784,32 | 782,42 | 769,13 | 782,06 | 2406,93 | 2512,45 | 2530,55 | 2503,70 |
| Нераспределённая прибыль отчётного года | 784,32 | 782,42 | 769,13 | 782,06 | 2406,93 | 2512,45 | 2530,55 | 2503,70 | 10793,14 |
| Суммарный собственный капитал | 3643,39 | 3615,59 | 3600,40 | 3600,04 | 5237,84 | 6968,23 | 7091,85 | 7083,10 | 15345,69 |
| СУММАРНЫЙ ПАССИВ | 12473,36 | 13343,74 | 14248,59 | 15180,28 | 18316,98 | 21227,46 | 23997,58 | 26897,87 | 38783,57 |
Отчёт о движении денежных средств состоит из потоков отдельных видов деятельности: денежного потока от инвестиционной деятельности; денежного потока от операционной деятельности; денежного потока от финансовой деятельности.
Для определения денежного потока от инвестиционной деятельности необходимо изучить данные о капитальных вложениях (табл.20), о составе и структуре производственных основных средств по пусковым комплексам (табл.21), и о нормах для расчёта потребности в оборотном капитале.
Исходная информация для определения денежного потока от операционной деятельности включает данные «Отчёта о прибылях и убытках». Основным результатом операционной деятельности является получение прибыли на вложенные средства. «Отчёт о движении денежных средств» представлен в следующей форме (табл.22).
Основным результатом операционной деятельности является получение прибыли на вложенные средства. При этом учитываются все виды доходов и расходов, связанных с производством продукции, и налоги, уплачиваемые с указанных доходов.
Таблица 20
Исходные данные о капитальных вложениях
| № п/п | Наименование статьи | До начала производства | 1/2004 | 2/2004 | 3/2004 | 4/2004 | 5/2004 | 6/2004 | 7/2004 | 8/2004 |
|
А |
Б |
1 |
2 |
3 |
4 |
5 |
6 | 7 | 8 | 9 |
| 1 | Затраты на приобретение земельного участка и его основание | |||||||||
| 2 | Машины и оборудование | 1480000 | ||||||||
| 3 | Производственные здания и сооружения | |||||||||
| 4 | Нематериальные активы (лицензии, патенты и др.) | |||||||||
| 5 | Прочие основные производственные фонды | |||||||||
| 6 | Итого: затрат на внеоборотные активы | |||||||||
| 7 | Прочие (некапитализируемые) работы и затраты | |||||||||
| 8 | Пусконаладочные работы | 40000 | ||||||||
| 9 | Всего затрат | 1520000 | ||||||||
| 10 | В том числе НДС по видам фондов |
Продолжение табл.20
| № п/п | Наименование статьи | 9/2004 | 10/2004 | 11/2004 | 12/2004 |
1 кв. 2005 |
2кв. 2005 |
3кв. 2005 |
4 кв. 2005 |
2006 год |
| 1 | 2 | 10 | 11 | 12 | 13 | 14 | 15 | 16 | 17 | 18 |
|
1 |
Затраты на приобретение земельного участка и его основание | |||||||||
| 2 | Машины и оборудование | |||||||||
| 3 | Производственные здания и сооружения | |||||||||
| 4 | Нематериальные активы (лицензии, патенты и др.) | |||||||||
| 5 | Прочие основные производственные фонды | |||||||||
| 6 | Итого: затрат на внеоборотные активы | |||||||||
| 7 | Прочие (некапитализируемые) работы и затраты | |||||||||
| 8 | Пусконаладочные работы | |||||||||
| 9 | Всего затрат | |||||||||
|
10 |
В том числе НДС по видам фондов |
Таблица 21
Состав и структура производственных основных средств по пусковым комплексам
| № п/п |
Показатели |
0 | 1/2004 | 2/2004 | 3/2004 | 4/2004 | 5/2004 | 6/2004 | 7/2004 | 8/2004 |
| А | Б | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 1. | Основные производственные средства, всего | |||||||||
| - стоимость | ||||||||||
| - амортизация | ||||||||||
| В том числе по амортизационным группам: | ||||||||||
| 2 | Здания и сооружения: | |||||||||
| - стоимость | ||||||||||
| - срок службы (существования), лет | ||||||||||
| - норма амортизации | ||||||||||
| 3. | Оборудование (по видам): | |||||||||
| 1) Печь ФТЛ-28 | ||||||||||
| - стоимость | 1300000 | |||||||||
| - срок службы (лет) | 10 | |||||||||
| - норма амортизации, в рублях | 130000 | 10833,3 | 10833,3 | 10833,3 | 10833,3 | 10833,3 | 10833,3 | 10833,3 | 10833,3 | |
| - норма амортизации, в % | 10% | 0,83 | 0,83 | 0,83 | 0,83 | 0,83 | 0,83 | 0,83 | 0,83 | |
| 2) Тестоделитель ТГС-16 | ||||||||||
| - стоимость | 180000 | |||||||||
| - срок службы, лет | 10 | |||||||||
| - норма амортизации, в рублях: | 18000 | 1500 | 1500 | 1500 | 1500 | 1500 | 1500 | 1500 | 1500 | |
| - норма амортизации, в %: | 10 | 0,83 | 0,83 | 0,83 | 0,83 | 0,83 | 0,83 | 0,83 | 0,83 | |
| 4. | Нематериальные активы: | |||||||||
| - стоимость | ||||||||||
| - норма амортизации | ||||||||||
| Всего по предприятию | ||||||||||
| 5. | Балансовая стоимость основных производственных средств | 1520000 | 1520000 | 1520000 | 1520000 | 1520000 | 1520000 | 1520000 | 1520000 | |
| 6. | Накопленная амортизация | 12333,3 | 24666,6 | 36999,9 | 49333,2 | 61666,5 | 73999,8 | 86333,1 | 98666,4 | |
| 7. | Остаточная стоимость основных производственных средств | 1507666,7 | 1495333,4 | 1483000,1 | 1470666,8 | 1458333,5 | 1446000,2 | 1433666,9 | 1421333,6 |
Продолжение табл.21
| № п/п |
Показатели |
9/2004 | 10/2004 | 11/2004 | 12/2004 |
1 кв. 2005 |
2кв. 2005 |
3кв. 2005 |
4 кв. 2005 |
2006 год |
| А | Б | 10 | 11 | 12 | 13 | 14 | 15 | 16 | 17 | 18 |
| 1. | Основные производственные средства, всего | |||||||||
| - стоимость | ||||||||||
| - амортизация | ||||||||||
| В том числе по амортизационным группам: | ||||||||||
| 2. | Здания и сооружения: | |||||||||
| - стоимость | ||||||||||
| - срок службы (существования), лет | ||||||||||
| - норма амортизации | ||||||||||
| 3. | Оборудование (по видам): | |||||||||
| 1) Печь ФТЛ-28 | ||||||||||
| - стоимость | ||||||||||
| - срок службы (лет) | ||||||||||
| - норма амортизации, в рублях: | 10833,3 | 10833,3 | 10833,3 | 10833,3 | 10833,3 | 10833,3 | 10833,3 | 10833,3 | 130000 | |
| - норма амортизации, в %: | 0,83 | 0,83 | 0,83 | 0,83 | 0,83 | 0,83 | 0,83 | 0,83 | 10 | |
| 2) Тестоделитель ТГС-16 | ||||||||||
| - стоимость | ||||||||||
| - срок службы, лет | ||||||||||
| - норма амортизации, в рублях: | 1500 | 1500 | 1500 | 1500 | 1500 | 1500 |
1500 |
1500 | 18000 | |
| - норма амортизации, в %: | 0,83 | 0,83 | 0,83 | 0,83 | 0,83 | 0,83 | 0,83 | 0,83 | 10 | |
| 4. | Нематериальные активы: | |||||||||
| - стоимость | ||||||||||
| - норма амортизации | ||||||||||
| Всего по предприятию | ||||||||||
| 5. | Балансовая стоимость основных производственных средств | 1520000 | 1520000 | 1520000 | 1520000 | 1520000 | 1520000 | 1520000 | 1520000 | 1520000 |
| 6. | Накопленная амортизация | 110999,7 | 123333 | 135666,3 | 147999,6 | 184999,5 | 221999,4 | 258999,3 | 295999,2 | 443998,8 |
| 7. | Остаточная стоимость основных производственных средств |
1409000,3 |
1396667 | 1384333,7 | 1372000,4 | 1335000,5 | 1298000,6 | 1261000,7 | 1204000,8 | 1076001,2 |
Таблица 22
Отчёт о движении денежных средств, т.р.
| № п/п | Наименование статьи | 0 | 1/2004 | 2/2004 | 3/2004 | 4/2004 | 5/2004 | 6/2004 | 7/2004 | 8/2004 |
| А | Б | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 1 | Выручка от реализации |
1615,90 |
6385,02 | 6378,90 | 6433,74 | 6438,76 |
6516,92 |
6551,86 | 6571,29 | 6546,87 |
| 2 | Переменные издержки |
689,27 |
3718,19 | 3671,16 | 3740,12 | 3722,16 | 3763,23 | 3790,56 | 3815,03 | 3813,79 |
| 3 | Постоянные издержки | - | 1476,97 | 1476,97 | 1476,97 | 1476,97 | 1476,97 |
1476,97 |
1476,97 | 1476,97 |
| 4 | Налоги и прочие выплаты | - | 356,18 | 348,48 | 355,68 | 348,92 | 364,05 | 369,18 | 365,55 | 372,88 |
| 5 | Денежный поток от операционной деятельности | 833,68 | 882,29 | 860,97 | 890,71 | 912,67 | 915,15 | 913,74 | 883,23 | |
| 6 | Выплаты на приобретение активов |
-1520000 |
||||||||
| 7 | Поступления от продажи активов | |||||||||
| 8 | Денежный поток от инвестиционной деятельности | -1520000 | ||||||||
| 9 | Собственный капитал (нераспределенная прибыль прошлых лет) | 1520000 | ||||||||
| 10 | Заемный капитал | |||||||||
| 11 | Выплаты в погашение займов | |||||||||
| 12 | Выплаты дивидендов | |||||||||
| 13 | Денежный поток от финансовой деятельности | 1520000 | ||||||||
| 14 | Денежный баланс на начало периода | 0 | 926,63 | 1760,31 | 2642,60 | 3503,57 | 4394,28 | 5306,95 | 6222,10 | 7135,84 |
| 15 | Денежный баланс на конец периода | 926,63 | 1760,31 | 2642,60 | 3503,57 | 4394,28 | 5306,95 | 6222,10 | 7135,84 | 8019,07 |
Продолжение табл.22
| № п/п | Наименование статьи | 9/2004 | 10/2004 | 11/2004 | 12/2004 |
1 кв. 2005 |
2 кв. 2005 |
3кв. 2005 |
4кв. 2005 |
2006 год |
| А | Б | 10 | 11 | 12 | 13 | 14 | 15 | 16 | 17 | 18 |
| 1 | Выручка от реализации | 6486,59 | 6472,00 | 6472,21 | 6525,28 |
19739,08 |
20089,09 | 19989,77 | 20060,23 | 82308,22 |
| 2 | Переменные издержки | 3763,51 | 3766,75 | 3732,42 | 3762,55 | 11073,32 | 11612,28 | 11640,74 | 11591,57 | 47924,23 |
| 3 | Постоянные издержки | 1476,97 | 1476,97 | 1476,97 | 1476,97 | 4430,91 | 4430,91 | 4430,91 | 4430,91 | 17723,64 |
| 4 | Налоги и прочие выплаты | 363,62 | 356,02 | 359,80 | 359,38 | 1096,14 | 1135,73 | 1148,85 | 1136,33 | 4776,32 |
| 5 | Денежный поток от операционной деятельности | 882,49 | 872,26 | 903,02 | 926,38 | 3138,71 | 2910,17 | 2769,27 | 2901,42 | 11884,03 |
| 6 | Выплаты на приобретение активов | |||||||||
| 7 | Поступления от продажи активов | |||||||||
| 8 | Денежный поток от инвестиционной деятельности | |||||||||
| 9 | Собственный капитал | |||||||||
| 10 | Заемный капитал | |||||||||
| 11 | Выплаты в погашение займов | |||||||||
| 12 | Выплаты дивидендов | |||||||||
| 13 | Денежный поток от финансовой деятельности | |||||||||
| 14 | Денежный баланс на начало периода | 8019,07 | 8901,56 | 9773,82 | 10676,84 | 11603,22 | 14741,93 | 17652,10 | 20421,37 | 23322,79 |
| 15 | Денежный баланс на конец периода | 8901,56 | 9773,82 | 10676,84 | 11603,22 | 14741,93 | 17652,10 | 20421,37 | 23322,79 | 35206,82 |
«Отчёт о движении денежных средств» - основной документ, предназначенный для определения потребности в капитале, выработки стратегии финансирования предприятия, а также для оценки эффективности его использования.
Расчёт показателей эффективности инвестиций производится на основе данных таблицы «Отчёт о движении денежных средств». Необходимо рассчитать показатели эффективности проекта (табл.23).
Таблица 23
Основные показатели эффективности проекта
| № п/п | Показатели | Значение |
| А | Б | 1 |
| 1. | Чистый доход, руб. | 68612810 |
| 2. | Чистый дисконтированный доход, руб. | 30512924 |
| 3. | Ставка дисконтирования % | 42 |
| 4. | Внутренняя норма доходности, % | 3384 |
| 5. | Индекс доходности затрат и инвестиций с учётом дисконтирования | 21,07 |
| 6. | Индекс доходности без учёта дисконтирования | 46,13 |
| 7. | Срок окупаемости, рассчитанный с учётом дисконтирования дохода | 68 дней |
| 8. | Срок окупаемости, рассчитанный без учёта дисконтирования дохода | 48 дней |
Ставка дисконтирования складывается из нормы дисконта, общего индекса инфляции и поправки на риск. В качестве нормы дисконта используется ставка рефинансирования Центрального Банка РФ, равная 18%. Общий индекс инфляции принимается равным 14%, поправка на риск 10%.
Таким образом, можно сделать выводы об эффективности представленного инвестиционного проекта. Инвестиционный проект реализуется в течении 3 лет начиная с 01.01.2004г. До начала реализации проекта необходимо произвести капитальные вложения на приобретение нового оборудования в сумме 1520000 руб. Денежные средства, затраченные на проект в первый месяц начнут окупаться сразу после начала производства. В первый год реализации проекта чистая прибыль от реализации проекта составит 9348340 руб., во второй – 9953630 руб., в третий – 10793140 руб. Срок окупаемости составляет 48 дней, срок окупаемости, рассчитанный с учётом дисконтирования показывает, за какой период времени, дисконтированный доход от реализации проекта превысит сумму капитальных вложений – 68 дней. Индекс доходности показывает, что на каждый рубль вложенных инвестиций приходится 21 рубль 7 копеек чистого дисконтированного дохода. Индекс доходности инвестиций показывает, что с каждого вложенного рубля инвестиций предприятие получит 46 рублей 13 копеек дохода от операционной деятельности. Поскольку данные индексы гораздо больше 1,то можно говорить об эффективности реализуемого инвестиционного проекта.
Так как, денежный баланс положительный, чистый дисконтированный доход также положительный, а ставка дисконтирования в несколько раз больше внутренней нормы доходности, проект можно считать реализуемым и эффективным.
ПРИЛОЖЕНИЯ
Приложение 1
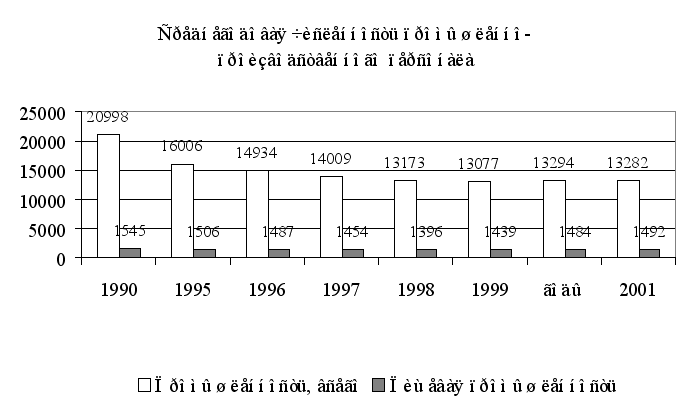
Характеристика российской пищевой промышленности
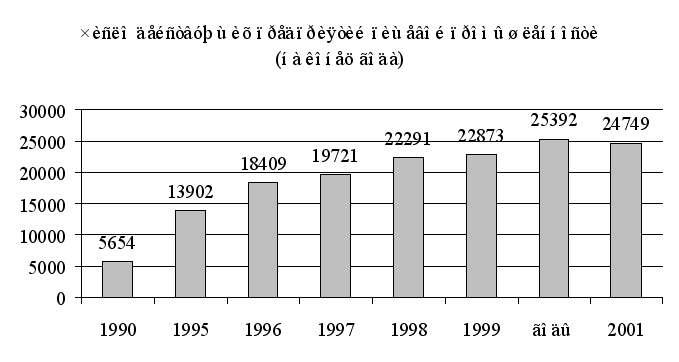

Рис.1
Продолжение прил. 1
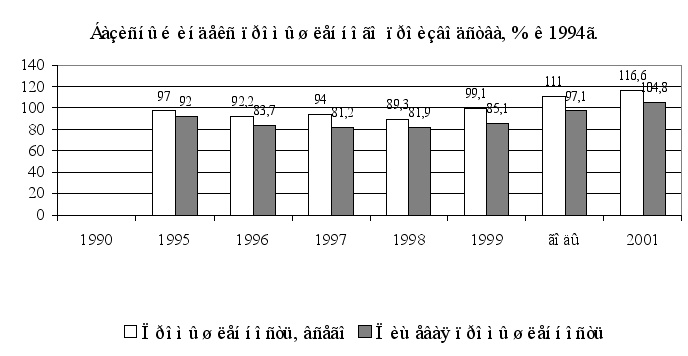
Условные обозначения:

Рис.2
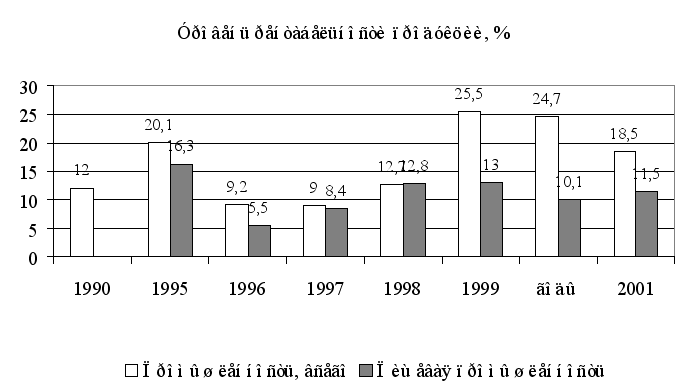
Условные обозначения:

Рис.3
Продолжение прил. 1
Условные обозначения:

Рис.4