Папка для сдачи кандидатского минимума по английскому языку
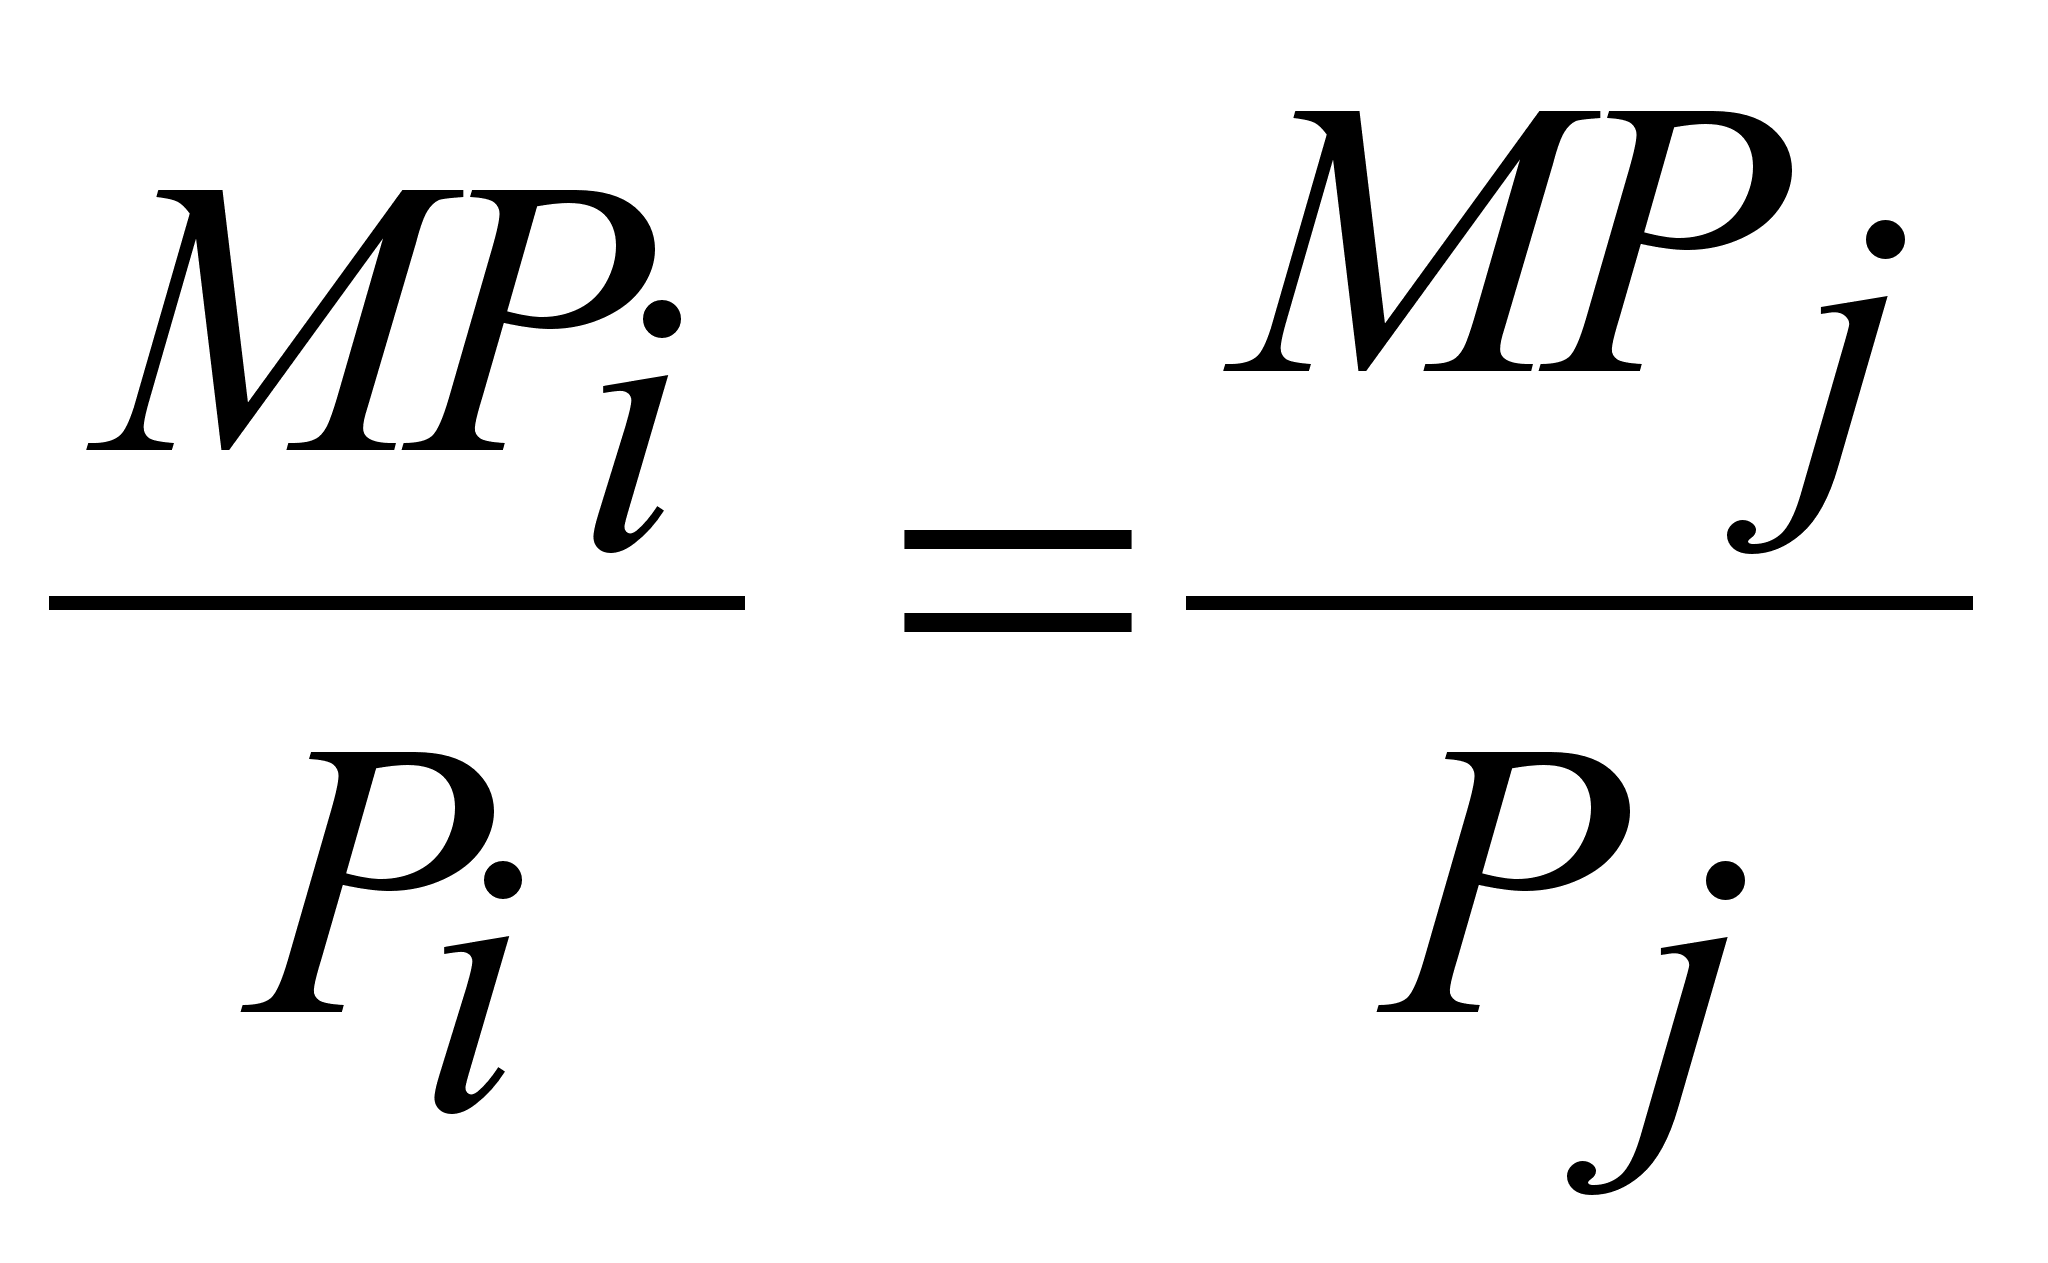 where
MPt
represents
the marginal profit contribution of input г
and Pi is
its price, etc.
Having discussed the consequences of profit maximization, let us see now what difference it makes if the firm adopts an alternative objective, one to which we have already alluded — the maximization of the value of its sales (total revenue) under the requirement that the firm's profits not fall short of some given minimum level.
Price-Output Determination: Sales Maximization
Saks maximization under a profit constraint does not mean an attempt to obtain the largest possible physical volume (which is hardly easy to define in the modern multi-product firm). Rather, it refers to maximization of total revenue (dollar sales) which, to the businessman, is the obvious measure of the amount he has sold. Maximum sales in this sense need not require very large physical outputs. To take an extreme case, at a zero price physical volume may be high but dollar sales volume will be zero. There will normally be a well-determined output level which maximizes dollar sales. This level can ordinarily be fixed with the aid of the well-known rule that maximum revenue will be obtained only at an output at which the elasticity of demand is unity, i.e., at which marginal revenue is zero. This is the condition which replaces the "marginal cost equals marginal revenue" profit-maximizing rule.
But this rule does not take into account the profit constraint. That is, if at the revenue-maximizing output the firm does, in fact, earn enough or more than enough profits to keep its stockholders satisfied then it will want to produce the sales-maximizing quantity. But if at this output profits are too low, the firm's output must be changed to a level which, though it fails to maximize sales, .does meet the profit requirement.
We see, then, that two types of equilibrium appear to be possible: one in which the profit constraint does not provide an effective barrier to sales maximization, and one in which it does. This is illustrated in Figure 2, which shows the firm's total revenue, cost, and profit curves as indicated.
The profit- and sales-maximizing outputs are, respectively, OQP and OQ,. Now if, for example, the minimum required profit level is OP, then the sales-maximizing output OQ, will provide plenty of profit, and that is the amount it will pay the sales maximizer to produce.
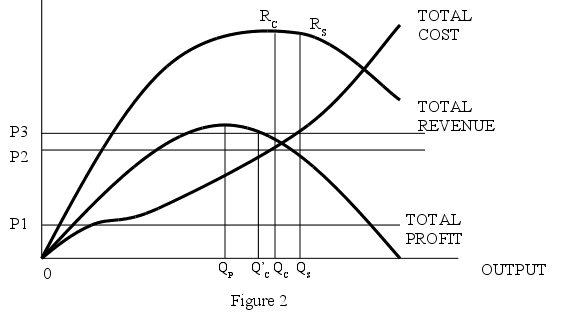
His selling price will then be set at Q,R,/OQ,. But if the producer's required profit level is OP2, output OQ,, which yields insufficient profit, clearly will not do. Instead, his output will be reduced to level OQC, which is just compatible with his profit constraint.
It will be argued presently that in fact only equilibrium points in which the constraint is effective (OQC rather than OQ,) can normally be expected to occur when other decisions of the firm are taken into account.
The profit-maximizing output, OQP, will usually be smaller than the one which yields either type of sales maximum, OQ, or OQC. This can be proved with the aid of the standard rule that at the, point of maximum profit marginal cost must equal marginal revenue. For marginal cost is normally a positive number (we can't usually produce more of a good for nothing). Hence marginal revenue will also be positive when profits are at a maximum, i.e., a further increase in output will increase total sales (revenue). Therefore, if at the point of maximum profit the firm earns more profit than the required minimum, it will pay the sales maximizer to lower his price and increase his physical output.
2. Перевод текста с языка оригинала
Фирма и её цели
Мы обсудили данные, которые необходимы фирме для принятия решений – спрос на её продукцию и стоимость продукции, предлагаемой ей. Но, даже имея эту информацию, чтобы определить, какие решения оптимальны, необходимо определить цели фирмы.
Альтернативные цели фирмы
Нет простого метода определения целей фирмы (или её исполнителей). Однако, одно ясно. Очень часто последний, кого спрашивают о некоторой индивидуальной мотивации, оказывается сам человек (как показали психоаналитики). В действительности, это простой способ, когда интервьюируются исполнители для того, чтобы определить, будут ли они согласны с каждой правдоподобной целью, о которой их спрашивают. Они отвечают, что хотят максимизировать продажи, а также прибыли, что они желают при заключении выгодной сделки минимизировать издержки, и тому подобное. К сожалению, в нормальных условиях невозможно удовлетворить все множество целей одновременно.
Например, предположим, что издержки на рекламу составляют миллион долларов минимизируют общие расходы, издержки в 1,2 млн долларов максимизируют совокупную прибыль, тогда как издержки в 1, 8 млн долларов максимизируют объём продаж фирмы. Мы не можем иметь три решения одновременно. Фирма должна одну цель из трех или найти некоторый компромисс среди них.
Конечно, предприниматель не последний, кто страдает от желания заниматься множеством несовместимых целей. Слишком трудно пытаться охватить одновременно все звучащие привлекательными цели, каждая может приниматься в рассмотрение и трудно отказаться от любой из них. Даже многие ученые сталкиваются с этой трудностью. Точно на этих основаниях один великий экономист высказался, что много обсуждаемая цель из великого множества хороших целей содержит слишком много «великого».
Очень часто в экономическом анализе предполагается, что фирма пытается максимизировать свою прибыль. Однако из этого не следует, что все бизнесмены преследуют подобные цели. Например, небольшая фирма, руководимая своим владельцем, может пытаться максимизировать свободное время владельца, чтобы предотвратить ситуацию, когда его заработок превысит некоторый минимальный уровень, и, в действительности, были случаи перегруженных работой предпринимателей, которые по медицинским советам, уменьшали прибыльные возможности бизнеса.
Также предполагается, на основе некоторого исследования, что фирмы часто пытаются максимизировать объём продаж (совокупный годовой доход) для предупреждения того, что прибыль упадет ниже некоторого минимального уровня, который является границей приемлемости. Таким образом, пока прибыль находится на удовлетворительном уровне, управление может передать часть энергии и ресурсов на увеличение продаж. Подобная цель, возможно, может быть объяснена тем, что бизнесмены хотят сохранить конкурентную позицию, которая отчасти зависит от размера предприятия или может быть предметом интересов управления (в зависимости от акционеров) до тех пор, пока заработки управления могут быть отнесены более закрыто к величине операций фирмы, чем к её прибылям, или может быть просто предметом престижа.
В любом случае, хотя они могут помочь ему сформулировать свои собственные цели и иногда быть способны показать ему, что более амбициозные цели возможны и уместны, не является работой исследователя операций или экономиста сообщить бизнесмену, какие должны быть цели. Цели управления должны быть приняты, какими бы они ни были, и работа аналитика состоит в определении выводов, которые следуют из целей, определить, что бизнесмен должен делать для достижения своих целей, и , возможно, описать методы для следования им более эффективно.
Основная точка соприкосновения, как в экономическом анализе, так и в исследовании операций проблем бизнеса, состоит в том, что цели фирмы не могут быть приняты в большинстве. Важно определить природу целей фирмы до того, как приступить к формальному моделированию и вычислениям. Очевидно ожидать, что множество выводов анализа будут изменяться при выборе функции цели. Однако, как будет позже показано в этой главе, что выбор целей может иногда к удивлению привести к значительным различиям. Что верно, удобно определить в большинстве случаев до того, как погрузиться в исследование специфической проблемы. Поэтому, если есть некоторые проблемы, оптимальное решение для которых одно и то же, не факт, что большинство целей фирмы принимаются, законно избегать до начала анализа трудной работы при определении целей компании.
Фирма, максимизирующая прибыль.
Для начала исследуем некоторую имеющуюся теорию о фирме, максимизирующей прибыль. В главе, посвященной дифференциальным уравнениям, основное маржинальное условие для максимизации прибыли было показано на иллюстрации. Теперь рассмотрим это условие («предельные издержки равняются предельному доходу») с помощью словесного и геометрического аргументов.
Предположение, что фирма не может заработать максимальную прибыль, если её предельные расходы не равны предельному доходу (или, по крайней мере, близки), т.е. если дополнительная единица выпуска не принесёт столько же дохода, сколько израсходовано при производстве, таким образом, предельная прибыльность равна нулю.
Легко показать, почему так должно быть. Предположим, что фирма, производящая 200000 единиц некоторого продукта x и при таком уровне производства предельный доход составит 1.1 $, тогда как её маржинальные издержки составят только 96 центов. Каждая дополнительная единица x принесет фирме 14 центов (= 1,10-0,96); это больше, чем фирма израсходовала, и таким образом, фирма не может максимизировать свои прибыли, пренебрегая возможностью сохранить деньги – снижая свой объем производства, это снизит его доход, но это же снизит расходы, даже в большем объеме.
Также предположение, что «предельные издержки равняются предельному доходу», можно показать с помощью рисунка 1.
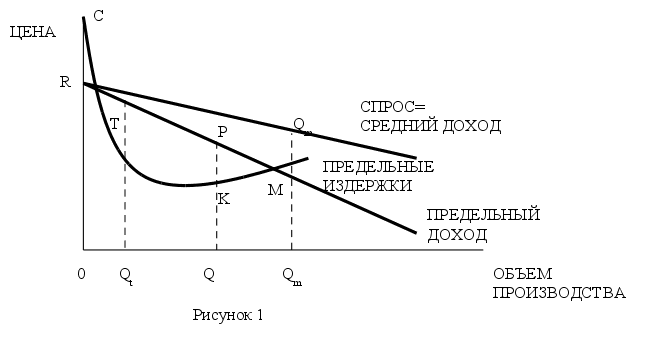
При любом выпуске
OQ совокупный
доход представлен
площадью OQPR
под кривой
предельного
дохода. Подобно
этому, общие
расходы представлены
площадью OQKC
под кривой
предельных
издержек. Общая
прибыль, которая
есть разница
между общим
доходом и общими
издержками,
таким образом
представлена
разницей между
двумя площадями
– общая прибыль
показана светло
закрашенной
площадью TKP
минус небольшая,
сильно закрашенная
площадь RTC.
Теперь ясно,
что из точки
Q движением
вправо увеличивается
размер площади
прибыли TKP.
В действительности,
только при
выпуске
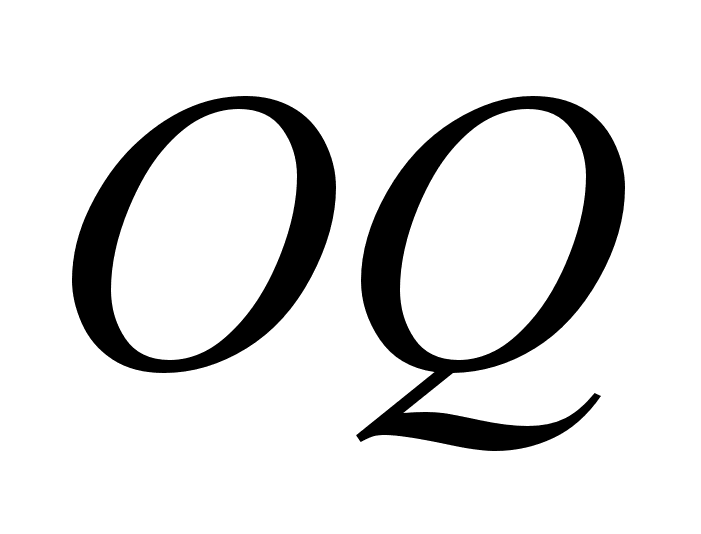 m
эта площадь
достигнет
своего максимального
размера – прибыль
будет занимать
площадь TKMP.
Но при выпуске
m
предельные
издержки равны
предельному
доходу – на
самом деле это
пересечение
в этой точке
кривых предельных
издержек и
предельного
дохода, которое
предотвращается
дальнейшим
движением
вправо (дальнейшее
увеличение
производства)
при ещё большем
увеличении
площади совокупных
прибылей. Таким
образом, предельные
издержки должны
равняться
предельному
доходу.
Прежде чем
оставить обсуждение
этого предположения,
хорошо было
бы точно различить
его и его толкование.
Не совсем верно,
что любой уровень
объема производства,
при котором
предельные
издержки равны
предельному
доходу (т.е. прибыль
равна нулю)
будет уровнем
максимизации
прибыли. Могут
быть уровни
производства
продукции, при
которых предельные
издержки равны
предельному
доходу, и некоторые
из них могут
быть далеки
от выгодных
для фирмы. На
рисунке 1 это
условие подтверждается
при выпуске
OQt
также, как и
при выпуске
m.
Но при выпуске
OQt
фирма получает
только чистые
убытки (отрицательную
прибыль), представленную
сильно закрашенной
площадью RTC.
Движения в
любом направлении
от точки Q
помогут фирме
либо снижением
издержек большим,
чем уменьшением
доходов (перемещения
влево), либо
повышением
доходов большим,
чем издержек.
Объем производства
OQt
таким образом
является точкой
минимума прибыли,
даже если он
удовлетворяет
условию максимизации
прибыли – «предельные
издержки равняются
предельному
доходу».
Этот необычный результат объясняется отменой условия, что предельная прибыльность равна нулю, означающего только то, что ни малое увеличение, ни малое уменьшение объема производства не увеличит прибыли. Другими словами, это означает, что мы при объеме производства, при котором кривая общей прибыли (на рисунке не показана) есть прямая, не двигаемся ни вверх, ни вниз. Но до тех пор, пока вершина кривой (объем производства максимальной прибыли) есть точка уровня, «плато и долины» (объем производства минимальной прибыли) также имеют характеристики – они будут прямыми. Это есть точки нулевой предельной прибыли, где предельные издержки равны предельному доходу.
Делаем заключение, что вывод о том, что при объеме производства, максимизирующего прибыль, предельные издержки равны предельному доходу, неверен – неверно то, что при выпуске, при котором предельные издержки равны предельному доходу, фирма будет точно максимизировать прибыль.
Приложение: Ценообразование и изменение издержек
Предыдущая
теорема позволяет
нам сделать
предположения
о поведении
фирмы, максимизирующей
прибыль, и установить
некоторые
нормативные
правила исследования
операций для
её действий.
Мы можем определить
не только оптимальный
объем производства,
но также цену
максимизации
прибыли с помощью
кривой спроса
для произвольного
продукта фирмы.
Для данного
оптимального
выпуска мы
можем определить
по кривой спроса,
какая цена
позволит компании
продать выпущенное
количество
продукции. На
рисунке 1, где
оптимальный
объем производства
есть
m,
мы видим, что
ему соответствует
цена QmPm
, где точка Pm
является точкой
на кривой спроса,
соответствующей
точке Qm
(точка Pm
не является
точкой пересечения
кривых предельных
издержек и
предельного
дохода).
В предыдущем разделе главы было показано, как наша теорема может также предсказать эффект изменения налоговых ставок или некоторых других изменений в расходах фирмы или ценообразовании. Мы можем просто определить, как перемещения по кривой предельных издержек определят новую комбинацию значений цены-выпуска, максимизирующих прибыль, путем определения новой точки пересечения кривых предельных издержек и дохода. Отменим полученный особый результат для использования его позже в этой главе – теоремы об эффектах при изменении постоянных издержек. Напомним, что изменение постоянных издержек никогда не ведет к изменению кривой предельных издержек фирмы, потому что предельные постоянные издержки всегда равны нулю (по определению, что дополнительная единица производства не увеличивает постоянные издержки). Отсюда следует, если арендная плата фирмы, максимизирующей прибыль, её налоги или некоторые другие постоянные издержки увеличиваются, тогда не будет изменений значений цены-выпуска, при которых предельные издержки и предельный доход равны. Другими словами, фирма, максимизирующая прибыль, не изменит цены и выпуска, чтобы соответствовать некоторым увеличению или уменьшению в их постоянных издержках! Этот довольно неожиданный результат не соответствует обычной деловой практике и требует некоторого дальнейшего пояснения, которое будет сейчас представлено.
Продолжение: Разнообразие продукции и ресурсов.
Решения фирмы об объемах производства в действительности более сложные, даже в принципе, чем предложенные в предыдущем решения. Почти все компании производят множество продуктов, и эти разнообразные товары типично конкурируют за капитал фирмы и его производственную мощность. В любой заданный момент времени существуют ограничения, что фирма может производить, и часто, если она решает увеличить объем производства продукта x, увеличение должно быть предпринято и в отношении продукта y.
Для решения по максимизации прибыли, которое принимает в расчет все товары, имеется маржинальное правило, которое является специальным случаем правила 2 главы 3:
Любой ограниченный ресурс (в том числе и капитал)должен быть распределен между выпуском 2 продуктов x и y таким образом, чтобы предельная прибыль ресурса i при производстве продукта x равнялась предельной прибыли ресурса при производстве продукта y.
Если условие нарушается, фирма не может максимизировать прибыль, потому что она может увеличить свой доход, просто изменяя значение i одного продукта, это приводит к снижению дохода и при производстве другого продукта.
При изложении другого подхода последняя теорема доказывает, что если фирма максимизирует прибыль, уменьшение выпуска продукта x в размере, скажем, $5 увеличит точно производственную мощность, С, и позволит увеличить выпуск продукции y также на $5, Это означает, что предельный доход увеличенной мощности будет таким же, как при производстве продукта x, так и при производстве продукта y, что предыдущая версия этого правила и доказала.
Ещё одна версия
этого результата
гласит: Предположим,
цена каждого
продукта постоянна
и не зависит
от объёмов
производства.
Тогда требуется,
чтобы предельные
издержки при
каждом выпуске
будут пропорциональны
его цене, т.е.
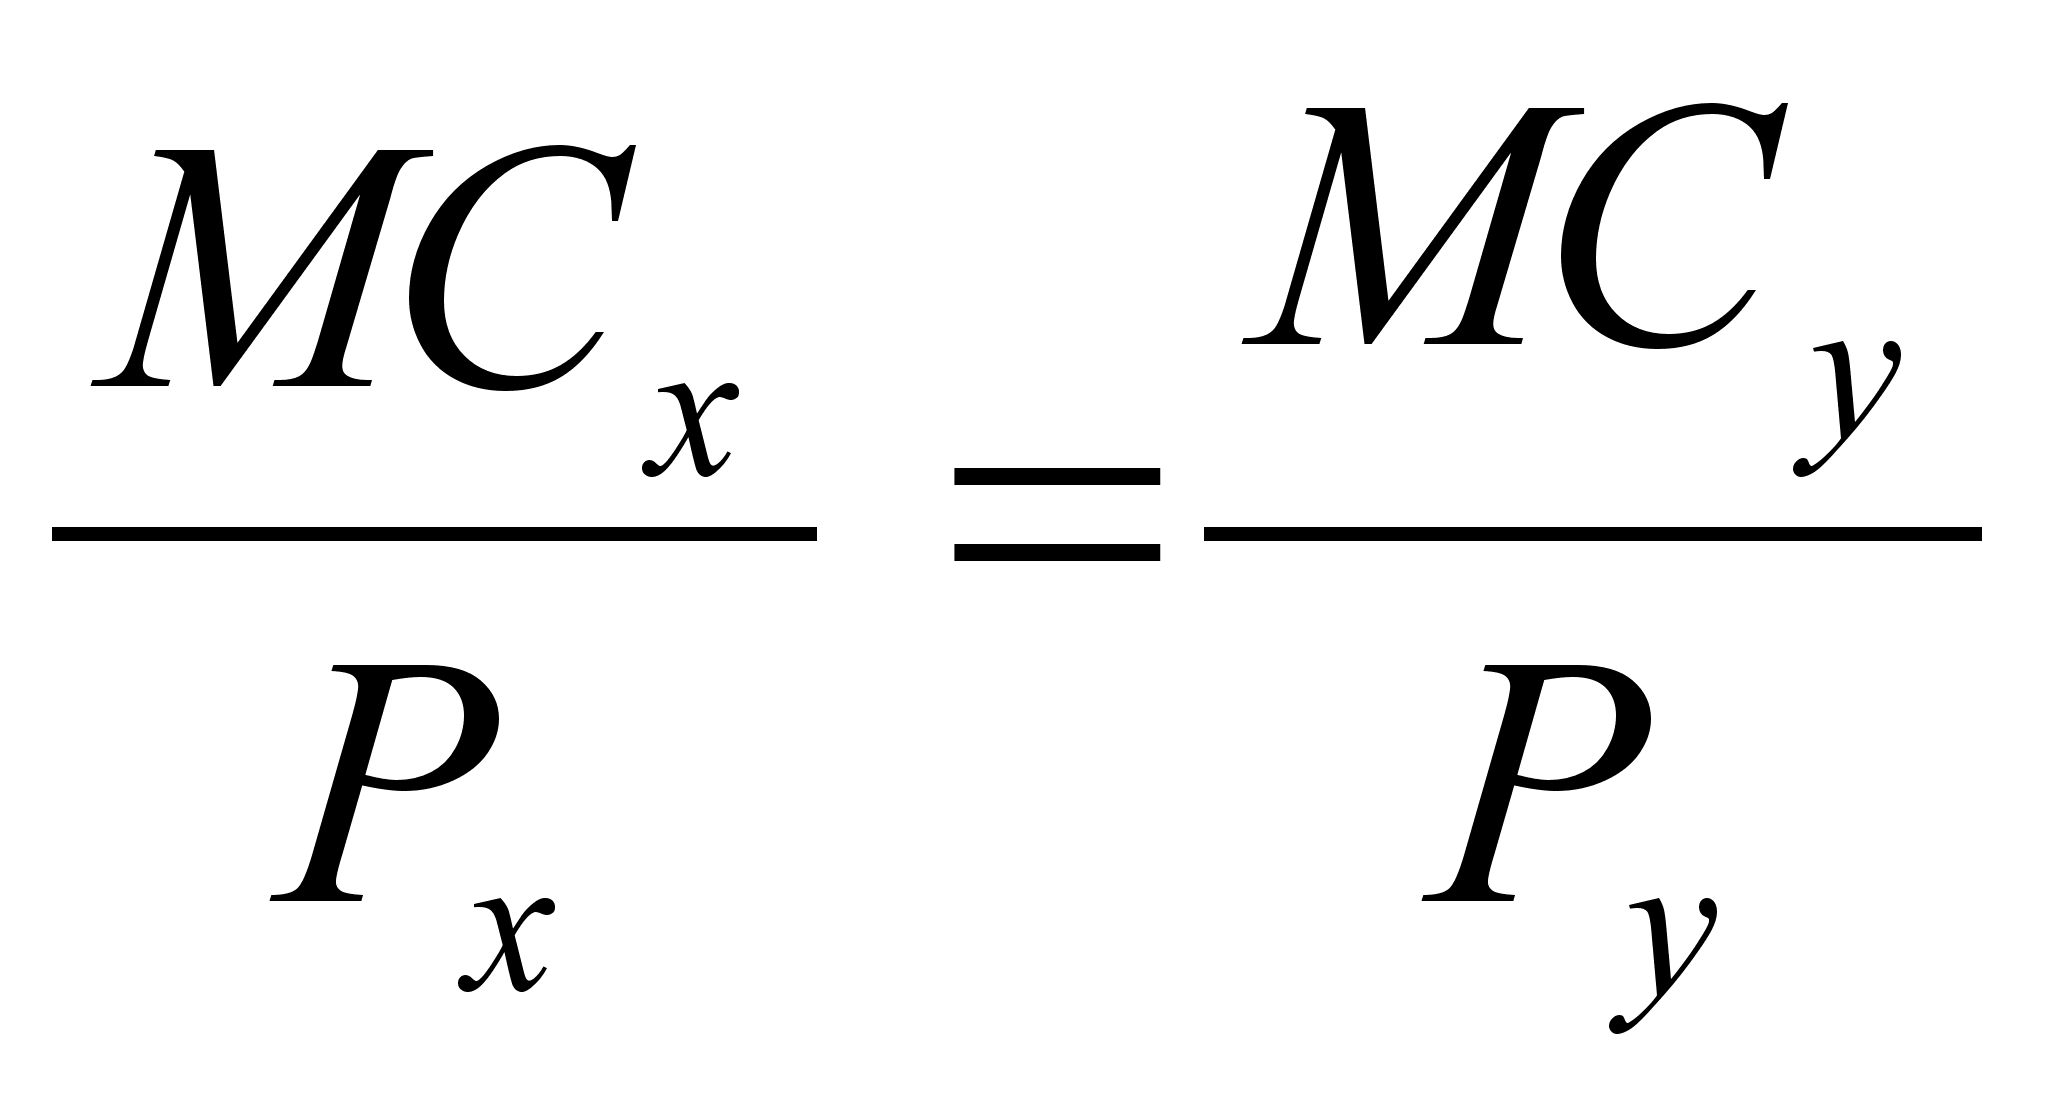 ,
где Рх и
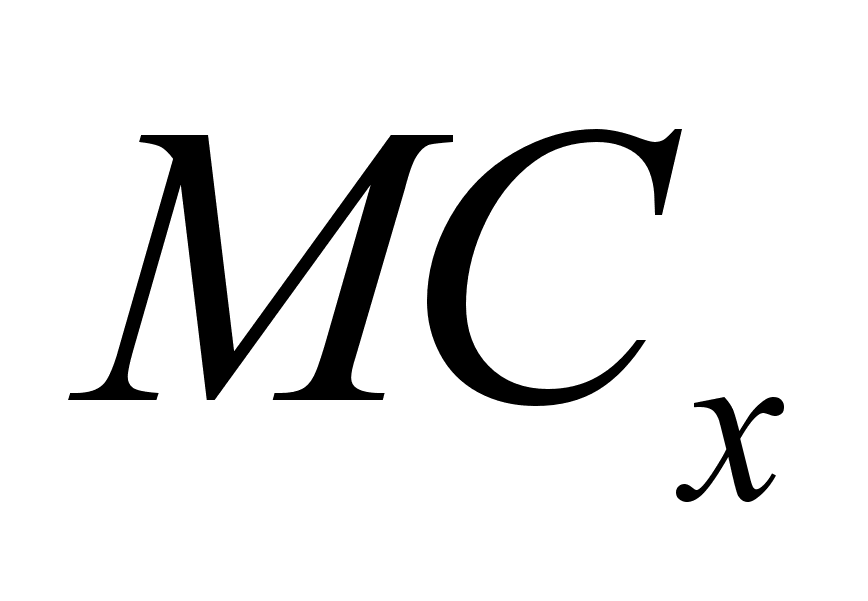 соответственно
цена и маржинальные
издержки продукта
х и т.д.
При этом обсуждении
мы учитывали
только решения
по выпуску
продукции
фирмы, максимизирующей
прибыль. Конечно,
фирма может
принять другое
решение. В
особенности
это должно
решаться в
отношении
размеров ресурсов,
включая маркетинговые
расходы (реклама,
увеличение
продаж и т.д.).
Существуют
правила для
таких решений,
как обсуждалось
в главе 11 и главе
17, разделе 6. Главный
результат здесь
состоит в том,
что максимизация
прибыли требует
для любых ресурсов
выполнения
условия
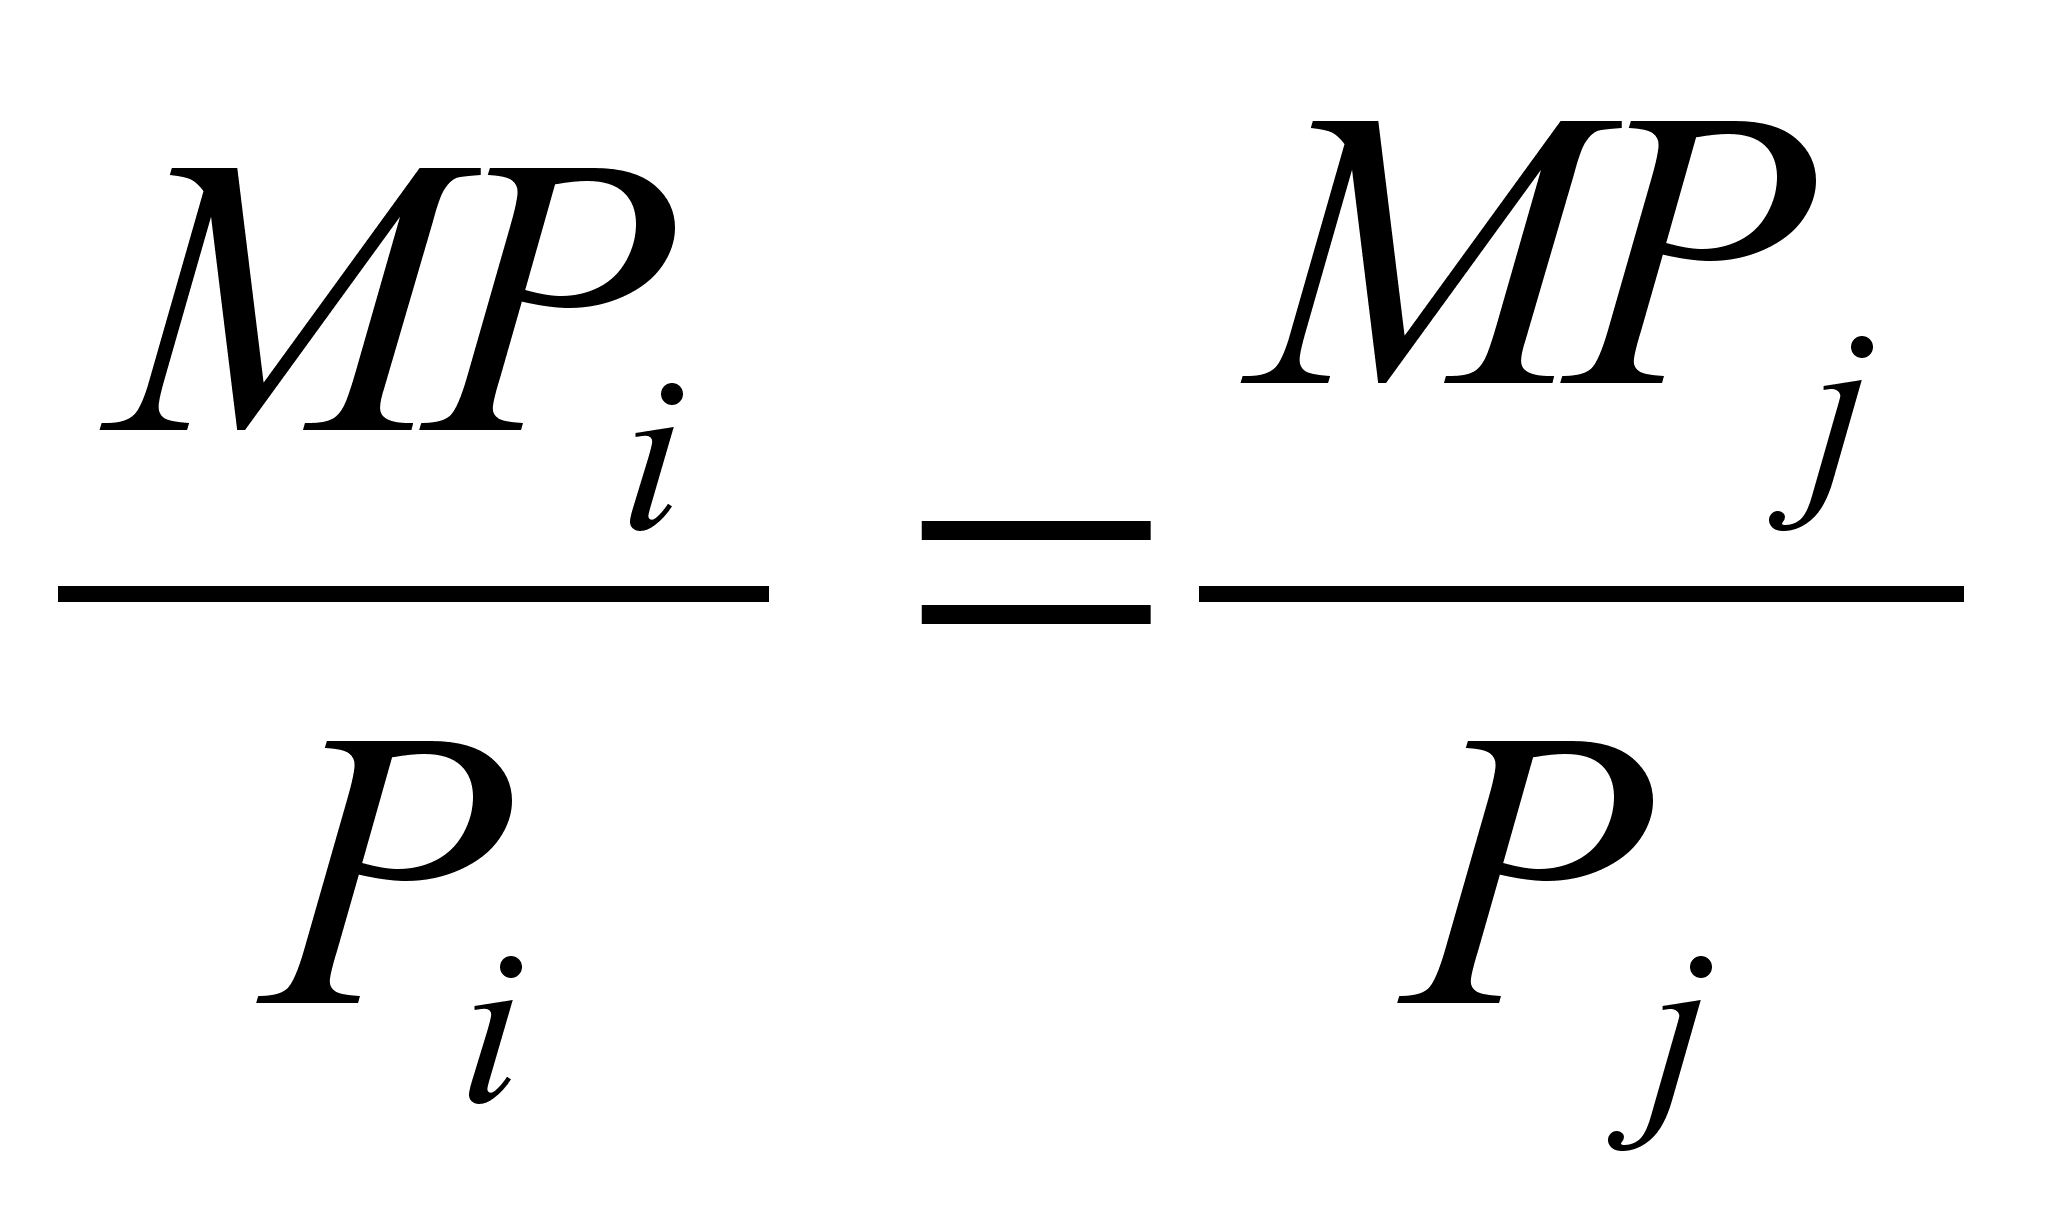 ,
где
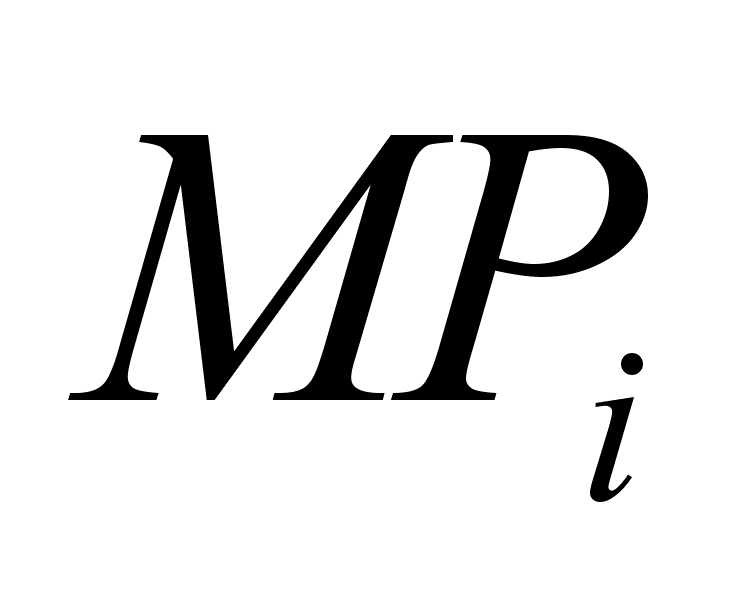 означает
в клад ресурса
i в предельную
прибыль, а
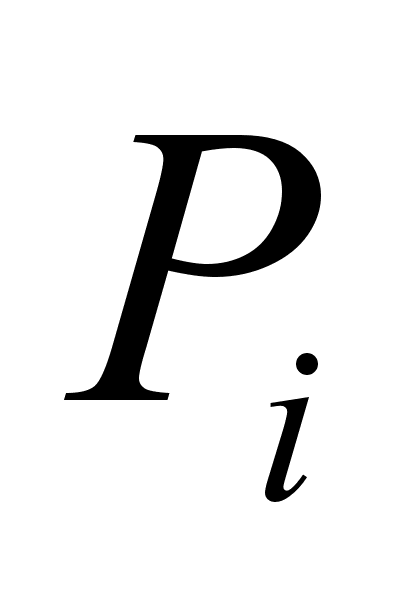 - его цену.
Обсуждая выводы о максимизации прибыли, теперь видим, какое может быть различие, если фирма принимает альтернативную цель, на которое мы уже ссылались, - максимизацию продаж (общего дохода)при требовании, что прибыль фирмы не упадет ниже некоторого заданного минимального уровня.
Определение значений цены-выпуска: Максимизация продаж.
Максимизация продаж при сдерживании прибыли не означает попытку достичь наибольшего возможного физического объема (который нелегко определить в современной мультипродуктовой фирме). Скорее это относится к максимизации совокупного дохода (продаж), который для бизнесмена является величиной продукции, которую оно продал. Максимум продаж в этом смысле не требует очень больших объемов выпуска. Если взять крайний случай, при нулевой цене физический объем может быть высоким, но объем продаж будет нулевым. Обычно определяется объем производства, который обеспечивает максимум продаж. Этот объем может обычно быть зафиксирован с помощью известного правила, которое говорит, что максимальный доход достигается только при выпуске, при котом эластичность спроса одинакова, т.е., при котором маржинальный доход равен нулю. Это условие заменяет правило максимизации прибыли – «предельные издержки равны предельному доходу».
Но это правило не принимает в расчет сдерживание прибыли. Т.е., если при выпуске, максимизирующем доход, фирма, в действительности, достаточно или более чем достаточно прибыли, для того, чтобы удовлетворить требования акционеров, тогда она захочет производить количество продукции, при котором продажи максимальны. Но если при таком выпуске прибыль слишком мала, объем производства фирмы должен быть изменен до уровня, при котором, хотя продажи максимизируются, удовлетворяется требование нормы прибыли.
Мы видим, что возможны 2 типа равновесия: первый, при котором сдерживание прибыли не обеспечивает эффективного барьера для максимизации продаж, и второй – при котором обеспечивает. Это проиллюстрировано на рисунке 2, который показывает кривые общего дохода фирмы, издержек и прибыли.
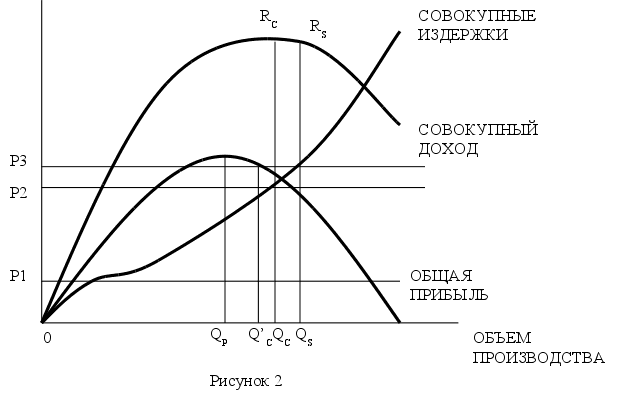
Объемы производства,
при котором
обеспечивается
максимум прибыли
и продаж, - соответственно
р
и
s.
Например, если
минимальный
требуемый
уровень прибыли
– OP1, тогда
выпуск, максимизирующий
продажи,
s
обеспечивает
избыток прибыли
и это есть величина,
которую заплатит
максимизатор
прибыли при
производстве.
Его цена продажи
тогда будет
равна
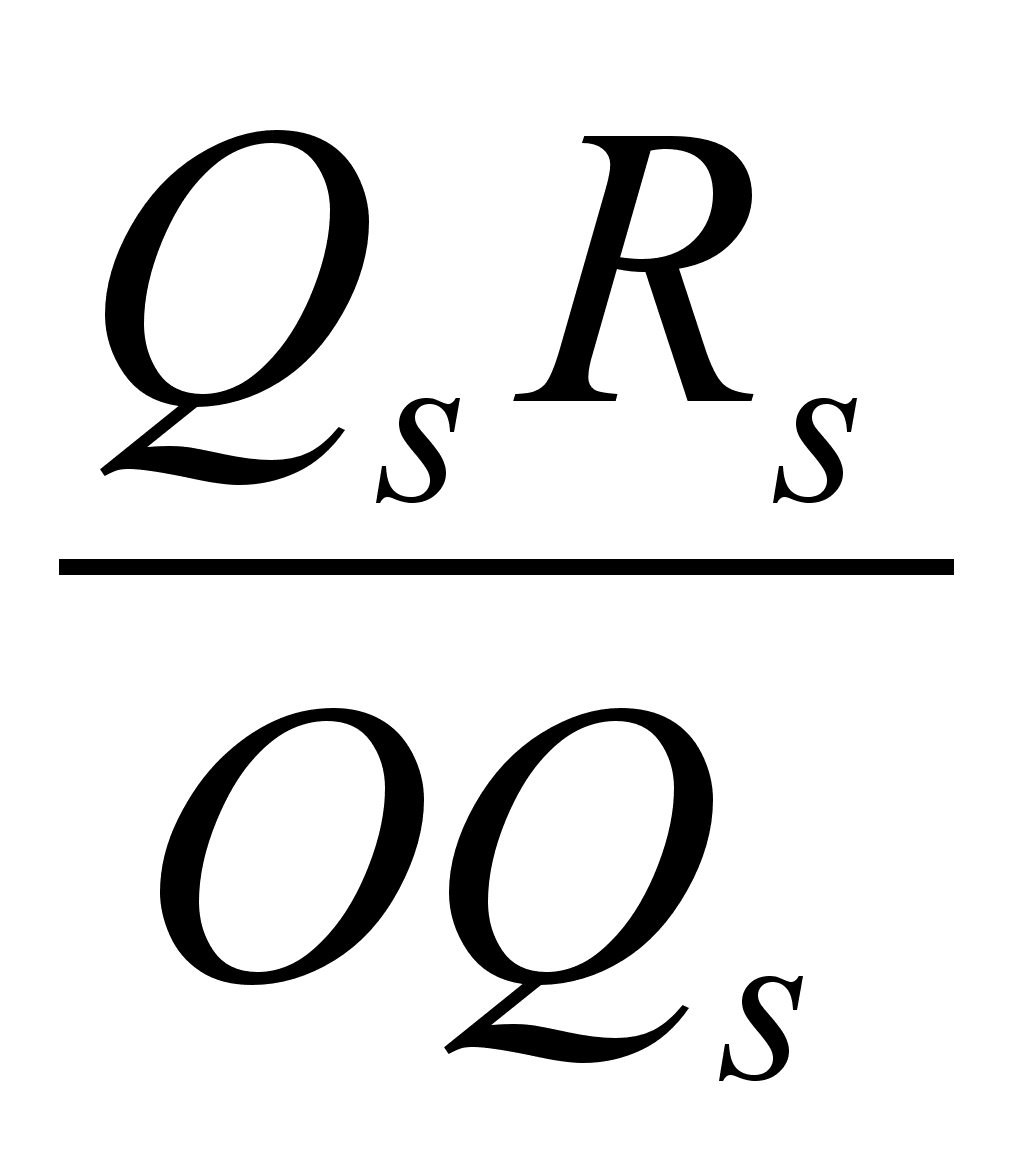 .
Но если требуемый
уровень прибыли
производителя
равен OP2
, выпуск
s,
который не
обеспечивает
достаточно
прибыли, не
будет равен
этому соотношению.
Место этого,
выпуск будет
уменьшен до
уровня
с
, который совместим
со сдерживанием
прибыли.
Будет доказано,
что в действительности
только точки
равновесия,
в которых сдерживание
эффективное,
могут быть
ожидаемы, когда
другие решения
фирмы приняты
в расчет. Выпуск
максимума
прибыли
р
обычно будет
меньше, чем
какой-либо
другой, который
является либо
s,
либо
с.
Это может быть
доказано с
помощью стандартного
правила, которое
говорит, что
в точке максимума
прибыли предельные
издержки должны
равняться
предельному
доходу. Так как
предельные
издержки обычно
положительная
величина (мы
не можем производить
из ничего). Отсюда,
предельный
доход будет
тоже положительным,
когда прибыль
максимальная,
т.е. дальнейшее
увеличение
объема производства
увеличит совокупный
объем продаж
(доход). Поэтому,
если в точке
максимума
прибыли фирма
получает больше
прибыли, чем
требуемый
минимум, максимизатор
продаж платит
меньше цены
товара и увеличит
физический
объем продаж.
3. Словарь экономических терминов по специальности
|
№ п/п |
Исходный текст |
Перевод |
|
1 |
acceptance sampling |
приемлемая выборка |
|
2 |
account |
счет |
|
3 |
account balance |
сальдо по счету (остаток по счету) |
|
4 |
accounting estimate |
оценочное значение |
|
5 |
accounting income |
учетная прибыль |
|
6 |
accounting model |
учетная модель, бухгалтерская модель |
|
7 |
accounting system |
система бухгалтерского учета |
|
8 |
accrual basis |
метод начисления |
|
9 |
accruals concept |
принцип начисления |
|
10 |
accrued revenue |
начисленная выручка |
|
11 |
accumulated depreciation |
накопленная амортизация |
|
12 |
accumulated loss |
накопленный убыток |
|
13 |
accumulated profit |
накопленная прибыль |
|
14 |
acquiree |
приобретенная, приобретаемая компания |
|
15 |
acquisition |
приобретение, покупка |
|
16 |
acquisition accounting |
учет приобретения |
|
17 |
actively managed funds |
активно управляемые фонды |
|
18 |
actuarial assumptions |
актуарные допущения |
|
19 |
actuarial gains and losses |
актуарные прибыли и убытки |
|
20 |
actuarial valuation method |
метод актуарной оценки |
|
21 |
adjusted trial balance |
скорректированный проверочный / пробный баланс |
|
22 |
advantageous |
выгодный |
|
23 |
adverse opinion |
отрицательное мнение |
|
24 |
advertising |
рекламный |
|
25 |
advisor |
консультант |
|
26 |
affiliate |
дочернее общество |
|
27 |
aggregation |
обобщение, суммирование |
|
28 |
aggressive investment strategy |
агрессивная инвестиционная стратегия |
|
29 |
agreed upon procedures |
согласованные процедуры |
|
30 |
agricultural activity |
сельскохозяйственная деятельность |
|
31 |
allocation |
размещение, распределение |
|
32 |
allowance |
оценочный резерв |
|
33 |
altitud |
высота |
|
34 |
amortisation |
амортизация нематериальных активов |
|
35 |
amortisation period |
срок амортизации |
|
36 |
analysis |
анализ |
|
37 |
angle |
угол наклона |
|
38 |
annual |
ежегодный |
|
39 |
anomalous error |
нетиповая ошибка |
|
40 |
apparatus |
прибор, аппаратура |
|
41 |
application control |
прикладные средства контроля |
|
42 |
apply |
применять, прилагать |
|
43 |
appraisal (of mineral reserves) |
оценка (запасов полезных ископаемых) |
|
44 |
appraised value |
оценочная стоимость |
|
45 |
appraisement |
оценка, оценивать |
|
46 |
appropriateness relevance |
уместность |
|
47 |
appropriation accounting |
учет путем распределения |
|
48 |
approximately |
приблизительно |
|
49 |
arbitrary |
произвольный |
|
50 |
arc |
дуга |
|
51 |
area of interest |
перспективная территория |
|
52 |
arithmetic |
арифметический |
|
53 |
arm's length transaction |
сделка между независимыми друг от друга сторонами |
|
54 |
arrangement |
классификация |
|
55 |
array |
массив |
|
56 |
asking price |
цена предложения |
|
57 |
assertion |
утверждение |
|
58 |
assess |
определять размер, сумму штрафа, облагать налогом |
|
59 |
asset |
активы |
|
60 |
asset allocation fund |
фонд распределения активов |
|
61 |
assignment |
ассигнование |
|
62 |
assistance |
помощь, содействие |
|
63 |
associate |
ассоциированная компания |
|
64 |
assurance service |
услуги по предоставлению финансовой информации |
|
65 |
assured |
страхователь |
|
66 |
attendance |
присутствие |
|
67 |
authorisation |
разрешение |
|
68 |
automatic investment plan |
автоматический инвестиционный план |
|
69 |
automation |
автоматизация |
|
70 |
available-for-sale financial assets |
финансовые активы, имеющиеся в наличии для продажи |
|
71 |
average annual return |
средняя годовая доходность |
|
72 |
average effective duration |
средняя фактическая (эффективная) дюрация |
|
73 |
average revenue |
средний доход |
|
74 |
axiom |
аксиома |
|
75 |
axis |
ось |
|
76 |
backer |
поручитель, индоссант |
|
77 |
backlog |
задолженность |
|
78 |
backwarder |
мелкий производитель |
|
79 |
bail |
залог, поручительство |
|
80 |
bailor |
депонент |
|
81 |
balance |
баланс |
|
82 |
balance sheet liability method |
метод
обязательств
по балансу |
