Создание автоматизированной системы по ведению именных накопительных счетов
Отчет предназначен для отправления данных о клиенте в Веб-страницу, в текстовый документ, в Microsoft Excel,. Можно также осуществлять фильтрацию по всем видам данных.
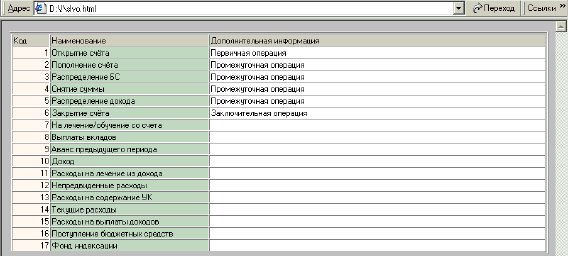
Рисунок 3.23 - Экспорт словаря операций в Веб - страницу
- Отчет «Словарь районов».
Данный отчет содержит информацию о всех имеющихся районов.
Отчет предназначен для отправления данных о клиенте в Веб-страницу, в текстовый документ, в Microsoft Excel,. Можно также осуществлять фильтрацию по всем видам данных.
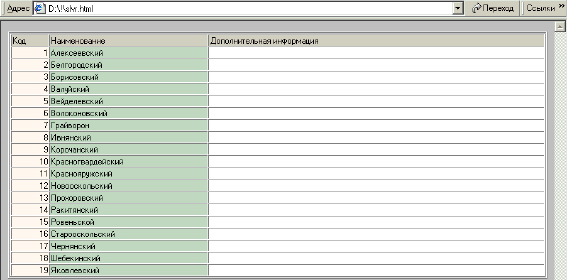
Рисунок 3.24 - Экспорт словаря районов в Веб – страницу
- Отчет «Словарь городов».
Данный отчет содержит информацию о всех имеющихся городах.
Отчет предназначен для отправления данных о клиенте в Веб-страницу, в текстовый документ, в Microsoft Excel. Можно также осуществлять фильтрацию по всем видам данных.
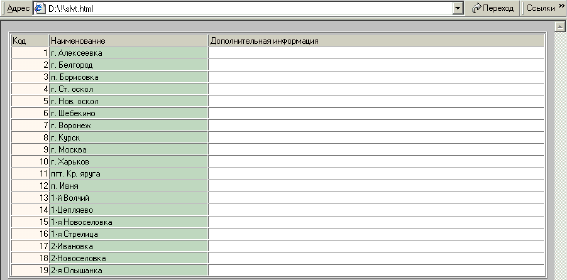
Рисунок 3.25 - Экспорт словаря городов в Веб – страницу
- Отчет «Словарь ЗАГСов».
Данный отчет содержит информацию о всех имеющихся ЗАГСах.
Отчет предназначен для отправления данных о клиенте в Веб-страницу, в текстовый документ, в Microsoft Excel,. Можно также осуществлять фильтрацию по всем видам данных.
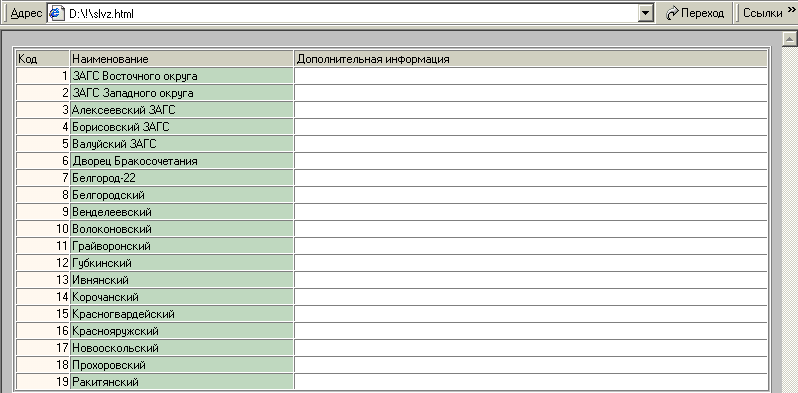
Рисунок 3.26 - Экспорт словаря ЗАГСов в Веб – страницу
3.2.4 Графики
Для более наглядного восприятия информации в программе предусмотрено создание временного графика. При построении графика у нас задается интервал времени от начала и до конца поступления денег, а также и сами денежные поступления.
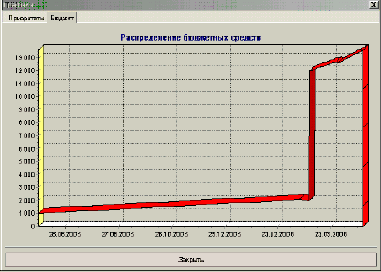
Рисунок 3.27 - График распределения бюджетных средств
А также мы создаем диаграмму приоритетов для наглядного вида соотношения приоритетов лицевых счетов.
Где 0 – закрытый приоритет
1 – высший приоритет
2..n – по убыванию.
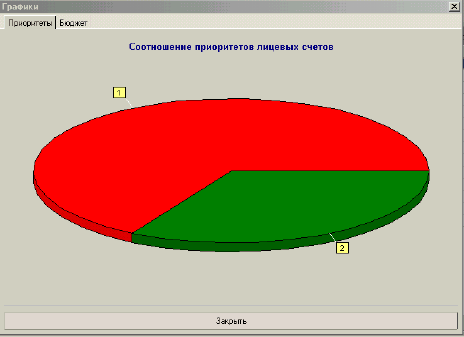
Рисунок 3.28 - Соотношение приоритетов лицевых счетов
3.3 Испытания программного продукта
3.3.1 Выбор тестирования
Надежность программного обеспечения (ПО) это вероятность его работы без отказов в течение определенного периода времени, рассчитанная с учетом стоимости для пользователя каждого отказа. Надежность программного обеспечения как определяющий элемент его качества закладывается на этапе разработки и проектирования, реализуется на этапе реализации ПО. Выбор критериев, которыми должна определяться надежность ПО, отыскание оптимальной по отношению к этим критериям его структуры, выбор режима работы ПО – вот далеко не полный перечень тех проблем, которые должны быть решены на этапе создания и реализации ПО до его эксплуатации. Поэтому для обеспечения надежности ПО зачастую используют такие термины, как доказательство, тестирование, отладка, контроль и испытание, которые часто используются как синонимы, поэтому приведём эти определения[3]:
- Тестирование (testing) - процесс выполнения программы или части программы, с намерением или целью найти ошибки;
- Доказательство (proof) - попытка найти ошибки в программе безотносительно к внешней для программы среде. Большинство методов доказательства предполагает формулировку утверждений о поведении программы и затем вывод и доказательство математических теорем о правильности программы.
- Контроль (verification) - попытка найти ошибки в тестовой, или моделируемой среде;
- Испытание (validation) - попытка найти ошибки, выполняя программу в заданной реальной среде;
- Аттестация (certification) - авторитетное подтверждение правильности программы. При тестировании с целью аттестации выполняется сравнение с некоторыми заранее определённым стандартом;
- Отладка (debugging) не является разновидностью тестирования. Хотя “отладка” и “тестирование” часто используются как синонимы, под ними подразумеваются разные виды деятельности. Тестирование – деятельность, направленная на обнаружение ошибок; отладка направлена на установление точной природы известной ошибки.
Существуют разные виды тестирования программы:
- Тестирование модуля или автономное тестирование – контроль отдельного программного модуля, обычно в изолированной среде (т.е. изолированно от всех остальных модулей). Тестирование модуля иногда также включает математическое доказательство.
- Тестирование сопряжений – контроль сопряжений между частями системы (модулями, компонентами подсистемами).
- Комплексное тестирование – контроль и/или испытание системы по отношению к исходным целям. Комплексное тестирование является процессом контроля, если оно выполняется в моделируемой среде, и процессом испытания, если выполняется в среде реальной, жизненной.
- Тестирование приемлемости – проверка соответствия программы требованиям пользователя.
3.3.2 Полученные результаты при тестировании
3.3.2.1 Тестирование модуля. Целью тестирования модуля является нахождение несоответствия между логикой и сопряжениями модуля, с одной стороны, и его внешними спецификациями (описанием функций, входных и выходных дынных, внешних эффектов), с другой стороны. Процесс проектирования тестов для модуля состоит из следующих четырех шагов:
- Руководствуясь внешними спецификациями модуля, были подготовлены тесты для каждой ситуации и каждой возможности, для каждой границы областей допустимых значений всех входных данных, областей изменения данных, для всех недопустимых условий.
- Был проверен текст программы, чтобы убедиться, что все условные переходы были выполнены в каждом направлении. (Текст программы определялся с использованием созданного логического анализатора).
- Для циклов модулей были проведены тесты, соответствующие пути без выполнения тела циклов, с его однократным выполнением и максимальным числом повторений.
- Был проверен текст программы на её чувствительность к отдельным особым значениям входных данных и были добавлены соответствующие тесты.
Следует отметить, что компиляцию модуля также можно рассматривать как часть процесса тестирования, поскольку компилятор обнаруживает большинство синтаксических ошибок, а также некоторые семантические и логические ошибки.
В результате реализации данного типа тестирования было зафиксировано, что все условные переходы выполняются в каждом направлении, не происходит “зацикливания” в модуле при граничных значениях индексов циклов, также как и не обнаружено сбоев в работе модуля при невыполнении тела какого-либо из циклов, система реагирует на граничные значения водимых данных корректно.
3.3.2.2 Комплексное тестирование. Комплексное тестирование – процесс поисков несоответствия системы ее исходным целям. Это наиболее творческий из всех видов тестирования. Оно состоит из следующих шагов:
- Тестирование стрессов. Распространенный недостаток больших систем в том, что они функционируют как будто бы нормально при слабой или умеренной нагрузке, но выходят из строя при большой нагрузке и в стрессовых ситуациях реальной среды. Тестирование стрессов представляет попытки подвергнуть систему крайнему “давлению”.
Для проведения тестов осуществлялось большое количество запросов к БД (20 запросов). В результате теста не было зафиксировано никаких отклонений в работе программы, но было отмечено определенное замедление работы БД с запросами.
- Тестирование объёма. В то время как при тестировании стрессов делается попытка подвергнуть систему серьёзным нагрузкам в короткий интервал времени, тестирование объема представляет собой попытку предъявить системе большие объёмы данных (максимальный объем базы данных, 2 Мб) в течение более длительного времени.
Для проведения тестов создавалась БД как можно больших размеров, создавались очереди документов, выводимых на печать, использовались граничные значения числовых форматов. В результате теста также не было зафиксировано отклонений в работе программы, обработка запросов БД осуществлялась с незначительным замедлением.
- Тестирование защиты. Так как внимание к вопросам сохранения секретности в сегодняшнем автоматизированном обществе возрастает, к большинству систем предъявляются определенные требования по обеспечению защиты от несанкционированного доступа. Цель тестирования защиты – нарушить секретность в системе.
В результате проведения теста было зафиксировано, что пользователь не имеющий доступа к системе проникнуть в нее не может.
- Тестирование производительности. Требования к производительности и эффективности (время ответа для различных нагрузок и различных конфигураций) – важная часть проектов систем. По сравнению с другими типами комплексного тестирования системы о тестировании производительности известно очень много, этой проблеме посвящена монография[22].
Для проведения данного теста были использованы персональные компьютеры различной конфигурации (ЭВМ на базе Intel 486, Pentium 100, Cyrix 350). В результате проведения теста была зафиксирована корректная работы системы, но необходимо отметить, что работа на ПК на базе Intel 486 не рекомендуется, хотя и возможна.
Наборы тестовых данных и результаты тестирования представим в виде таблице:
Таблица 3.1 - Тестирование автоматизированной системы
| № теста | Входные данные | Ожидаемый результат | Результат программы | |
| Поле ввода | Значение | |||
| 1 | Номер карты | 1000 | Нормальная работа АС | Ожидания ввода Дата создания |
| 2 | Дата договора |
1. 02.02.02 2. 2,2,2 3. дата |
1. Нормальная работа АС 2. Ошибка ввод не в форме 3. Ошибка ввод не в форме |
1. Занесение записи в БД 2. Выдача сообщения об ошибке 3. Выдача сообщения об ошибке |
| 3 | Поступление бюджетных средств (сумма) |
1. 12345 2. 0 |
1. Нормальная работа АС 2. Ошибка суммы |
1. Занесение записи в БД 2. Выдача сообщения об ошибке |
| 4 | Пол |
ж м с |
1. Нормальная работа АС 2. Нормальная работа АС 3. ошибка Данные пола принимают 2 значения: ж и м |
1. Занесение записи в БД 2. Занесение записи в БД 3. Выдача сообщения об ошибке |
| 5 | Добавление в словари уже имеющихся в них данных | Повтор данных | Повтор данных | |
Выводы по тестированию программного обеспечения
На основании проведения вышеперечисленных тестов можно заключить, что:
- Созданная система выполняет все функции.
- При аварийном отключении сохраняет максимально возможное количество данных.
- Система способна работать на ПК различной конфигурации, в том числе и минимальной.
- Система отвечает поставленным требованиям по защите от несанкционированного доступа.
- Система корректно осуществляет свою работу при работе с большими объемами данных (при максимальном объеме БД – 2 Мб) и при большом количестве запросов (20 запросов).
4. Расчет экономической эффективности разработки программного обеспечения
4.1 Технико-экономическое обоснование разработки ПО
Данный программный продукт по введению именных накопительных счетов для детей Белгородской области обусловлен сложной демографической ситуацией, главным образом сложившимся с середины 60-х годов уровнем рождаемости в размерах простого воспроизводства, так и рядом неблагоприятных факторов социально-экономического характера. Острота демографической ситуации сегодня определяется не только самой величиной уровня смертности, но и ее половозрастной структурой. Не секрет, что многие семьи не желают сегодня заводить детей именно из-за материальных проблем. Все понимают, что на государственное пособие в 100 рублей маме с ребенком прожить невозможно, особенно если общий достаток семьи невелик.
С целью преодоления неблагоприятных демографических тенденций и повышения социальной защищенности молодого поколения, создания более благоприятных стартовых условий его вступления в самостоятельную жизнь главой администрации области подписано постановление, предусматривающее с 1 июля 1995 года открытие именных накопительных счетов каждому новорожденному жителю области в размере 10 минимальных ставок оплаты труда. Белгородская область - единственная в России, где принят закон "О дополнительных социальных гарантиях молодому поколению". Данный фонд каждому родившемуся младенцу на его специальный счет зачисляет 1000 рублей. По достижению совершеннолетия зачисленная сумма с процентами будет выделяться молодому человеку на приобретение жилья.
Для наиболее эффективной работы необходимо иметь программу (базу данных), которая должна будет решать следующие задачи:
- автоматизации работ, связанных с учетом и обработкой данных по учету именных накопительных счетов детей Белгородской области, родившиеся после 01. 01.1995 г.;
учет и ведение счетов (открытие, закрытие, ввод и корректировка информации по лицевым счетам)
обеспечения учета и контроля за движением денежных средств, предназначенных для распределения по указанным счетам;
оперативного распределения поступающих денежных средств;
генерации необходимых отчетов и печатных форм;
ведение нормативно-справочной информации.
Расчет единовременных затрат на разработку ПО
К единовременным затратам разработчика относятся затраты на теоретические исследования, постановку задачи, проектирование, разработку алгоритмов и программ, отладку, опытную эксплуатацию, оформление документов, исследование рынка и рекламу.
К единовременным затратам разработчика (Кобщ. р) относятся:
1) затраты на НИР (Книр), которые включают:
- теоретические исследования;
- разработка алгоритмов и программ;
- отладка;
- опытная эксплуатация;
- оформление документов.
2) затраты на ОКР (Квн), которые включают:
- доработка;
- адаптация к конкретным условиям внедрения.
3) затраты на рекламу (Крек).
Нужно отметить, что в данном случае затраты на ОКР и на рекламу отсутствуют, так как задача является заказной.
Трудоемкость проекта приведена в таблице 4.1.
Таблица 4.1 - Трудоемкость проекта в днях
| Стадия НИР | Содержание работ | Трудоемкость | |
| Дней | % | ||
| 1. Техническое задание | Подбор и изучение литературы, анализ состояния вопроса, согласование с руководителем и утверждение технического задания и плана работ. Постановка задачи. | 10 | 6,67 |
|
2. Эскизный проект |
Теоретическая разработка темы. Предварительная разработка структуры входных и выходных данных. Разработка общего описания алгоритма решения задачи. | 30 | 20 |
| 3. Технический проект | Проектирование. Определение основных блоков, классов, объектов. Разработка сценария взаимодействия объектов. | 50 | 33,33 |
| 4. Рабочий проект | Написание и отладка программ. Тестирование и сборка системы. | 50 | 33,33 |
| 5. Внедрение | Подготовка инструкций пользователям, написание оформление и защита отчета (дипломного проекта). Регистрация. | 10 | 6,67 |
| Итого: | 150 | 100 | |
 =
150.
Смета затрат на разработку ПО
В смету затрат на разработку ПО включаются:
материальные затраты;
основная и дополнительная зарплата разработчиков;
отчисления на социальные нужды;
стоимость машинного времени на подготовку и отладку программ;
стоимость инструментальных средств;
накладные расходы.
Материальные затраты
Под материальными затратами понимают стоимость всех материалов, использующиеся в процессе разработки и внедрения ПС (в том числе стоимость бумаги, красящей ленты или картриджа, дискет и т. д.), по действующим ценам.
Таблица 4.2 - Материальные затраты на разработку ПО
| Наименование | Стоимость |
| Бумага | 160 |
| Дискеты | 300 |
| Картридж | 200 |
| Всего: | 660 |
Основная и дополнительная заработная плата
Основная заработная плата при выполнении НИР включает зарплату всех сотрудников, принимающих непосредственное участие в разработке ПС. В данном случае необходимо учитывать основную зарплату разработчика (студента), дипломного руководителя, консультанта по экономической части, консультанта по безопасности жизнедеятельности.
Основная заработная плата разработчиков:
Зосн = Тобщ * Зср.дн ,
где Зср.дн – среднедневная зарплата одного работника, руб.;
Тобщ – общая трудоемкость проекта, дни;
Зср.дн = Змес /n,
Змес = 4000 руб.;
n – среднее количество рабочих дней в месяце (24 дня);
Зосн = 150*166.67=25000(руб.);
Дополнительная заработная плата рассчитывается, как 10% к основной: Здоп = 2500(руб.).
Отчисления на социальные нужды
Отчисления на социальные нужды составляют на сегодняшний день 35,6% от общего фонда заработной платы, следовательно:
Зосн+доп = 27500(руб.)
Осоц = Зобщ * 0.356 = 27500* 0.356 = 9790 руб.
Затраты на оплату машинного времени
Стоимость машинного времени зависит от себестоимости машино-часа работы ЭВМ и времени работы ЭВМ и включает амортизацию ЭВМ и оборудования и затраты на электроэнергию.
Таблица 4.3 – Затраты на оплату машинного времени
| Наименование оборудования | Стоимость, руб. |
| Компьютер | 15000 |
| Принтер | 5000 |
| ИТОГО | 20000 |
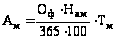 = 20000·20·86,5
/ 36500 = 947,9;
где Ам – амортизационные отчисления, руб.; Оф – стоимость ЭВМ и оборудования, руб.; Нам – норма амортизации, %; Тм – время использования оборудования, дни, равное:
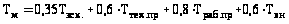 = 86,5;
где Тэкс, Ттех.пр, Траб.пр, Твн – фактические затраты времени на разработку эскизного, технического, рабочего проекта и внедрение соответственно, дни.
Затраты на электроэнергию:
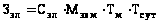 = 0,8·0,24·86,5·8
= 132,9;
где Сэл – стоимость 1 кВт/ч электроэнергии, денежные единицы;
МЭВМ – мощность ЭВМ, кВт/ч;
Тсут – время работы ЭВМ в сутки, ч.
Змв = Зэл + Ам = 132,9 + 947,9 = 1080,8(руб.).
Стоимость инструментальных средств
Стоимость инструментальных средств включает стоимость системного программного обеспечения (СПО), использованного при разработке ПО, в размере износа за период использования.
Таблица 4.4 – Стоимость программного обеспечения
| Программное обеспечение | Стоимость, руб. |
| ОС Windows 2000 | 6600 |
| Delphi 7.0 | 16400 |
| Word 2000 | 6600 |
| ИТОГО | 29600 |
=29600·20·86.5/365·100=1402,96
Накладные расходы
Накладные расходы составляют 30 % от основной заработной платы, а значит:
Рн = Зосн * 0,3 = 25000 * 0,3 = 7500 руб.
Смета затрат на разработку ПО
Таблица 4.5 – Смета затрат на НИР
| Элемент затрат | Сметная стоимость, руб. |
| Материальные затраты | 660 |
| Основная и дополнительная заработная плата | 27500 |
| Отчисления на социальные нужды | 9790 |
| Затраты на оплату машинного времени | 1080,8 |
| Стоимость инструментальных средств | 1403 |
| Накладные расходы | 7500 |
| ИТОГО | 47933,8 |
Рассчитаем стоимость одного машино-часа работы ЭВМ за время проектирования:
Смаш. час = (Ам + Зэл + Ци) / Тм ;
Смаш. час = (947,9+132,9+1403)/ 86,5 =28,7 (руб.).
Структура цены ПО
Себестоимость ПО Спо =47933,8 руб.
Прибыль (20-30%) П=Спо*0,3 =14380 руб.
Налог на добавленную стоимость (18%) НДС=(Спо+П)*0,18 =12462,8 руб.
Цена программного обеспечения (Цпо) Цпо=С+П+НДС=74776,6 руб.
Единовременные расходы организации заказчика
Расчет необходимого количества ЭВМ
Количество ЭВМ будет зависеть от объема обрабатываемой информации, режима работы организации, технических возможностей компьютеров. При определении количественного и качественного состава ЭВМ и аппаратных средств, следует установить их соответствие особенностям решаемых задач и специфике обрабатываемой информации.
Условно, количество оборудования может быть рассчитано на основании времени необходимого для решения основных задач внедряемой подсистемы.
Время, необходимое для решения всех задач на ЭВМ, представить в таблице.
Таблица 4.6 - Трудоемкость выполнения работ на ЭВМ
| Наименование задачи | Периодичность выполнения | Трудоемкость, ч. | |
| на одну операцию | в год | ||
| Подключение к сети | ежедневно | 0,25 | 61,25 |
| Просмотр экрана | 3 раза в день | 0,5 | 367,5 |
| Контроль правильности выплаты | ежедневно | 0,5 | 122,5 |
| Генерация данных | 2 раза в день | 2 | 980 |
| Обмен данными | 5 раз в день | 0,5 | 612,5 |
| Операции над счетами | 1 раз в месяц | 2 | 490 |
| Статистический анализ и оценка результатов исполнения | ежедневно | 0,5 | 122,5 |
| Формирование архива данных о детях | 1 раз в месяц | 0,2 | 2,4 |
| Составление документов по обеспечению учета контроля денежных средств | 2 раза в день | 0,25 | 245 |
| Составление справки о движении суммы | 1 раз в месяц | 0,2 | 2,4 |
| Составление списка почтовых переводов | 1 раз в месяц | 0,5 | 6 |
| Итого: | 3012,1 | ||
Требуемое количество ЭВМ:
 ,
N=3012,1/1960=2
где Тоб – общее машинное время, необходимое для решения всех задач; Тэф – эффективный годовой фонд времени одной ЭВМ; N – количество ЭВМ.
Далее произведем расчет стоимости всего необходимого оборудования и годовых сумм амортизации.
Таблица 4.7 - Расчет стоимости оборудования и амортизационных отчислений
| Наименование машин и оборудования | Кол-во, шт | Цена, руб. | Общая стоимость, руб. | Норма амортизации, % | Амортизационные отчисления руб. |
| Вычислительная техника (ПК) | 2 | 15000 | 30000 | 30 | 9000 |
| Периферийное оборудование (принтеры) | 1 | 5000 | 5000 | 20 | 1000 |
| Хозяйственный инвентарь, мебель | 2 | 3000 | 6000 | 10 | 600 |
| Итого: | 41000 | 10600 |
Таблица 4.8 - Расчет стоимости и амортизационных отчислений инструментальных средств
| Виды инструментальных средств | Стоимость, руб. | Норма амортизации, % | Амортизационные отчисления, руб. |
| Windows 2000 | 6600 | 30 | 1980 |
| Delphi 7.0 | 16400 | 30 | 4920 |
| Итого: | 23000 | 6900 |
Расчет единовременных расходов пользователя на освоение ПО и обучение персонала
Расчет производится по формуле:
Косв= Зчас * Кн * Чпр* Тосв + Смаш *Тосв ,
где Зчас – часовая зарплата программиста, (Зчас = 20.83 р./ч);
Кн – коэффициент начислений на зарплату, (Кн =1.4);
Чпр - численность программистов, (Чпр = 1 чел.);
Тосв – продолжительность обучения и освоения, (Тосв = 40 ч);
Смаш – стоимость машино-часа ЭВМ, (Смаш = 28,7 руб.);
Косв=2314,48 (руб.).
Итак, общие инвестиции проекта рассчитаем по формуле:
Кобщ=КЭВМ+Косв+ЦПО+Ци=41000+2314,48+74776,6+23000»141091,08 (р.).
Распределение инвестиций по времени реализации проекта осуществляется на основе предварительных расчетов необходимой суммы дополнительных капиталовложений в материальные и нематериальные активы.
Таблица 4.9 - План инвестиций
| Этапы реализации | 1 | 2 | 3 | 4 | 5 | 6 |
| Техническое задание | 4150 | |||||
| Эскизный проект | 8300 | 4150 | ||||
| Технический проект | 8300 | 12450 | ||||
| Рабочий проект | 12450 | 8300 | ||||
| Внедрение | 4150 | |||||
| Оборудование | 64000 | |||||
| Обучение | 2314.48 | |||||
| Итого: | 12450 | 12450 | 12450 | 12450 | 12450 | 66314.5 |
График реализации проекта
При составлении графика реализации проекта учитывается время на разработку ПО по стадиям, а также время на покупку оборудования инструментальных средств, обучение персонала и выход на эксплуатацию АРМ.
Таблица 4.10 – График реализации проекта
| Этапы реализации | 1 | 2 | 3 | 4 | 5 | 6 |
| Техническое задание | 10 | |||||
| Эскизный проект | 20 | 10 | ||||
| Технический проект | 20 | 30 | ||||
| Рабочий проект | 30 | 20 | ||||
| Внедрение | 10 | |||||
| Оборудование | 5 | |||||
| Обучение | 5 | |||||
| Эксплуат. АРМ | ..-> |
Расчет изменения годовых эксплуатационных расходов пользователя АРМ
Текущие расходы пользователя при внедрении АРМ включают затраты на:
амортизацию оборудования и инструментальных средств (6900руб.);
электроэнергию.
(количество компьютеров = 2; потребление электроэнергии одним = 0,2 кВт; стоимость электроэнергии = 0,8 руб/кВт; время работы = 8ч/сут.; количество дней работы (245 дней);
Зэл = 627 руб.
обтирочные материалы (1000 руб);
эксплуатацию оборудования (3000 руб);
ремонт оборудования (5% от стоимости) (2050 руб.);
материалы (дискеты, картриджи и т.д.) (1000 руб).
На основе произведенных расчетов составим смету текущих расходов:
Таблица 4.11 – Смета текущих расходов
| Вид амортизаци | Стоимость, руб. |
| Амортизация инструментальных средств | 6900 |
| Амортизация оборудования | 10600 |
| Электроэнергия | 627 |
| Обтирочные материалы | 1000 |
| Эксплуатация оборудования | 3000 |
| Ремонт оборудования | 2050 |
| Материалы | 1000 |
| Итого | 25177 |
Основными источниками увеличения дохода (экономии) организации при создании АРМ специалистов являются:
экономия затрат на заработную плату за счет сокращения численности персонала;
отчисления на социальные нужды;
прирост прибыли за счет выполнения дополнительных объемов работы.
Прямой эффект от внедрения АРМ специалистов характеризуется, в первую очередь, снижением трудоемкости выполнения основных технологических операций на рабочем месте. Анализ трудоемкости выполнения работ при базовом варианте и в случае внедрения АРМ можно представить в форме таблицы (таблицы 4.12), и использовать данные таблицы 4.6.
Таблица 4.12 – Анализ трудоемкости выполнения работ
| Наименование задачи, | Периодичность | Трудоемкость работ, чел.-ч | Отклонение | |||
| База | Проект | в год, | ||||
| операции |
выполне ния |
на 1 опера цию |
в год |
на 1 опера цию |
в год |
чел.-ч, +/– |
| Подключение к сети | ежедневно | 0,25 | 61,25 | 0,25 | 61,25 | 0 |
| Просмотр экрана | 3 раза в день | 1 | 735 | 0,5 | 367,5 | +367,5 |
| Контроль правильности выплаты | ежедневно | 1 | 245 | 0,5 | 122,5 | +122,5 |
| Генерация данных | 2 раза в день | 5 | 2450 | 2 | 980 | +1470 |
| Обмен данными | 5 раз в день | 0,5 | 612,5 | 0,5 | 612,5 | 0 |
| Операции над счетами | ежедневно | 3 | 735 | 2 | 490 | +245 |
| Статистический анализ и оценка результатов исполнения | ежедневно | 3 | 735 | 0,5 | 122,5 | +612,5 |
| Формирование архива данных о детях | 1 раз в месяц | 2 | 24 | 0,2 | 2,4 | +21,6 |
| Составление документов по обеспечению учета контроля денежных средств | 2 раза в день | 0,25 | 245 | 0,25 | 245 | 0 |
| Составление справки о движении суммы | 1 раз в месяц | 0,25 | 3 | 0,2 | 2,4 | +0,6 |
| Составление списка почтовых переводов | 1 раз в месяц | 1 | 12 | 0,5 | 6 | +6 |
| Итого | Тбаза=5857,8 | Тпр= 3012 ΔТ=2845,7 | ||||
Сокращение персонала DЧ, чел., можно определить по формуле:
 ,
DЧ=2845,7/1960=2
где DТ – снижение трудоемкости выполнения работ в год, чел. - ч.; Тэф – эффективный фонд времени одного специалиста, час.
В результате сокращения численности персонала экономия по заработной плате рассчитывается по формуле:
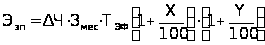 ,
Эзп =2*4000*12(1+0.2)*(1+0.356) = 156211(руб.);
где DЧ – сокращение численности (2 чел.); Змес – оплата труда в месяц (4000 руб.); Тэф – эффективный фонд рабочего времени в год (12 мес.); Х- размер доплат, премий (20 %); Y – отчисления на социальные нужды (35,6%).
Экономия за счет планируемого снижения материальных затрат (сырья, материалов, топлива, энергии) в результате внедрения АРМ.
Эм = 50000 руб.
Полная экономия:
Эобщ = Эзп + Эм = 206211
Источники финансирования проекта
Общие инвестиции проекта составляют 141091 рубль. Источниками финансирования являются собственные средства - 70% (98764руб.) и кредит коммерческого банка, под 10% годовых – 30%, (42327 (руб.)). Возврат кредита осуществляется равномерно, после начала эксплуатации АРМ.
Таблица 4.13 - Результаты расчетов за кредит по годам
| Показатель | Год | |
| 1 | 2 | |
| Возврат кредита, руб. | 21163.7 | 21163.7 |
| Сумма непогашенного долга, руб. | 42327 | 21163.7 |
| Проценты за кредит, руб. | 4232.7 | 2116.4 |
| Итого | 67732 | 44443.8 |
Финансовый план проекта
Инвестиционный процент с финансовой точки зрения объединяет два противоположных процесса - создание производственного объекта и получение дохода. Поэтому для оперативного управления финансами необходимо составить таблицу денежных потоков. Вначале необходимо оценить ликвидность проекта.
Под ликвидностью понимают способность проекта отвечать по имеющимся финансовым обязательствам, которые включают в себя все выплаты, связанные с осуществлением всего жизненного цикла инноваций.
Оценка ликвидности проекта основывается на планировании движения денежных средств. Для этой цели по каждому выделенному временному периоду (год, квартал, месяц) отдельно рассматриваются доходы и расходы объекта и разность между ними в денежном выражении.
Как правило, для кратко- и среднесрочных проектов временной период для расчета ликвидности составляет месяц, квартал или полугодие, а для крупномасштабных и длительных проектов - год.
С позиции бюджетного подхода под ликвидностью, понимают положительную разницу (сальдо) поступлений и платежей в течение всего срока жизни проекта.
Отрицательное значение сальдо поступлений и платежей говорит о дефиците денежных средств.
Таблица 4.14 - Оценка финансовой состоятельности проекта
| Показатели | Период | ||||||
| 1 | |||||||
| 1 | 1 | 2 | 3 | 4 | 5 | 6 | 7-12 |
| I. Инвестиционная деятельность | 12450 | 12450 | 12450 | 12450 | 12450 | 66314,5 | |
| II. Операционная деятельность: | |||||||
| – увеличение дохода при внедрении АРМ или экономия затрат | 0 | 0 | 0 | 0 | 0 | 103105,5 | |
| – текущие затраты на эксплуатацию АРМ, в том числе на амортизацию | 0 | 0 | 0 | 0 | 0 | 12588,5 | |
| – прирост валовой прибыли | 0 | 0 | 0 | 0 | 0 | 90517 | |
| – налог (24%) | 0 | 0 | 0 | 0 | 0 | 21724 | |
| – прирост чистой прибыли | 0 | 0 | 0 | 0 | 0 | 68793 | |
| Итого: (Пч + Ам) | 0 | 0 | 0 | 0 | 0 | 79393 | |
| III. Финансовая деятельность: | |||||||
| – собственные средства | 98764 | 0 | 0 | 0 | 0 | ||
| – кредит | 42327 | 0 | 0 | 0 | |||
| Возврат кредита | 0 | 0 | 0 | 0 | 0 | 67732 | |
| Итого: | 141091 | 0 | 0 | 0 | 0 | -67732 | |
| Сальдо денежной наличности (I + II + III) | 128641 | -12450 | -12450 | -12450 | -12450 | -66314,5 | 11661 |
| Сальдо денежной наличности нарастающим итогом | 128641 | 116191 | 103741 | 91291 | 78841 | 12526,5 | 24187,5 |
Продолжение таблицы 4.14 - Оценка финансовой состоятельности проекта
| Показатели | ||
| период | ||
| 2 | 3 | |
| 1 | ||
| I. Инвестиционная деятельность | ||
| II. Операционная деятельность: | ||
| – увеличение дохода при внедрении АРМ или экономия затрат | 206211 | 206211 |
| – текущие затраты на эксплуатацию АРМ, в том числе на амортизацию | 25177 | 25177 |
| – прирост валовой прибыли | 181034 | 181034 |
| – налог (24%) | 43448 | 43448 |
| – прирост чистой прибыли | 137586 | 137586 |
| Итого: (Пч + Ам) | 148186 | 148186 |
| III. Финансовая деятельность: | ||
| – собственные средства | 0 | 0 |
| – кредит | 0 | 0 |
| Возврат кредита | 44443,8 | 0 |
| Итого: | -44443,8 | 0 |
| Сальдо денежной наличности (I + II + III) | 103742,2 | 148186 |
| Сальдо денежной наличности нарастающим итогом | 127929,7 | 276115,7 |
Показатели экономической эффективности проекта
Таблица 4.15 - Денежные потоки
| Период | |||||||
| Потоки | 1 | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7-12 | |
| I Инвестиционная деятельность | 12450 | 12450 | 12450 | 12450 | 12450 | 66314.5 | 0 |
| II Операционная деятельность. | 0 | 0 | 0 | 0 | 0 | 0 | 79393 |
| Чистый денежный поток (ЧДП =I+II) | -12450 | -12450 | -12450 | -12450 | -12450 | -66314.5 | 79393 |
| Коэффициент дисконтирования () | 0,590291 | 0,348444 | 0,2056831 | 0,121413 | 0,071669 | 0,04231 | 0,808992 |
| Дисконтированный денежный поток (ДДП) | -7349.12 | -4338.13 | -2560.97 | -1511.59 | -892.28 | -2805.766 | 64288.14 |
| Дисконтированный денежный поток нарастающим итогом (NPV) | -7349.12 | -11687.25 | -14248.22 | -15759.81 | -16652.09 | -19457.86 | 44830.28 |
Продолжение таблицы 4.15 – Денежные потоки
| Период | ||
| Потоки | 2 | 3 |
| I Инвестиционная деятельность | 0 | 0 |
| II Операционная деятельность. | 148186 | 148186 |
| Чистый денежный поток (ЧДП =I+II) | 148186 | 148186 |
| Коэффициент дисконтирования () | 0,975461 | 0,963418 |
| Дисконтированный денежный поток (ДДП) | 144549.66 | 142765.06 |
| Дисконтированный денежный поток нарастающим итогом (NPV) | 189379.94 | 332145 |
NPV = 332145 руб
Рассчитаем другие показатели доходности проекта
Индекс доходности (SRR – Simple Rate of Return)
Определяется как отношение суммарного дисконтированного дохода к суммарным дисконтированным капитальным вложениям:
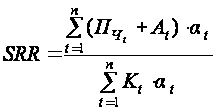
SRR= (79393*0,8+148186*0,975+148186*0,963) /
(12450*0,59+12450*0,348+12450*0,2+12450*0,12+12450*0,07+66314,5*0,04)= 18,3
Внутренний коэффициент эффективности проекта (внутренняя норма доходности) (IRR – Internal Rate of Return)
Определяется как пороговое значение рентабельности, при котором NPV равно нулю
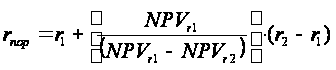 =
0,15+(332145/(332145-291634,4))*(0,6-0,15) = 3,8
Срок возврата капитальных вложений и срок окупаемости определим аналитическим способом:
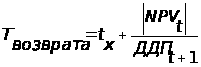 =6
+ |-19457,86|/ 44830,28 = 6,4
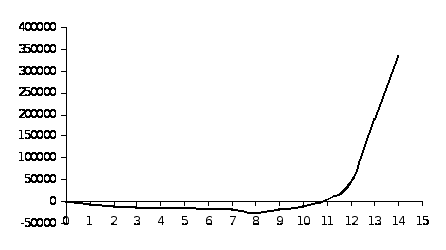
Финансовый профиль проекта представляет собой график изображения величины кумулятивной чистой текущей стоимости во времени.