Автоматизированный учет радиоточек передающего центра
Основная заработная плата исполнителей на ПС рассчитывается по формуле:
Соз = ТО * Сзд * Кпр * Кп (6.4)
где Соз – основная заработная плата, руб.;
Сзд – тарифная ставка за день (Сзм разделить на 21.25) , руб.;
ТО – общая трудоемкость ПС, человеко-дней;
Кпр – коэффициент премирования, ед.
Кп – коэффициент естественных потерь рабочего времени, ед.;
Сзд = 218 680 /21,25= 10 290 руб.
Соз= 6,804 *10 290 *1,2*1,2 = 100 818 руб.
6.1.5 Расчет дополнительной заработной платы
Дополнительная заработная плата (ЗД) включает выплаты, предусмотренные законодательством о труде, и определяются по нормативу в процентах к основной заработной плате по формуле
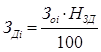 , (6.5)
где ЗДi – дополнительная заработная плата i-го исполнителя ПС;
ЗOi – сумма основной зарплаты i-го исполнителя;
НЗД – норматив дополнительной заработной платы в целом по организации (10%).
ЗД = 100 818 · 0,10 = 10 081 руб.
6.1.6 Расчет отчислений в Фонд социальной защиты населения
Отчисления в Фонд социальной защиты населения (ФСЗН) определяются в соответствии с действующими законодательными актами по нормативу в процентном отношении к фонду основной и дополнительной зарплаты исполнителей
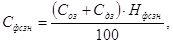 (6.6)
где Сфсзн – сумма отчислений в Фонд социальной защиты населения, руб.;
Нфсзн – норматив отчислений в Фонд социальной защиты населения (%).
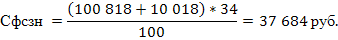
6.1.7 Расчет отчислений по обязательному страхованию от несчастных случаев на производстве и профессиональных заболеваний
Отчисления по обязательному страхованию от несчастных случаев на производстве и профессиональных заболеваний определяются в соответствии с действующими законодательными актами в зависимости от уровня риска отрасли, к которой относится организация-разработчик.
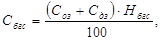 (6.7)
где Сбгс – сумма отчислений по обязательному страхованию от несчастных случаев на производстве и профессиональных заболеваний, руб.;
Нбгс – норматив отчислений по обязательному страхованию от несчастных случаев на производстве и профессиональных заболеваний, %.
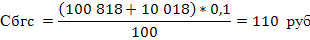
6.1.8 Расчет расходов на материалы
Расходы по статье ”Материалы” (М) определяются по действующим нормативам. По этой статье отражаются расходы на материалы, необходимые для разработки ПС. Нормы расходов материалов суммарном выражении (Hm) определяется в расчете на 100 УМК. Сумма затрат на материалы рассчитывается по формуле:
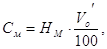 (6.8)
где См – сумма расходов на материалы, руб.;
НМ = 380– норма расхода материалов в расчете на 100 УМК конкретного ПС (руб.);
Vо – общий объем ПС (УМК).
Коэффициент снижения среднего расхода материалов на разработку и отладку 100 строк кода при использовании ПС (0,4).
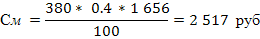
6.1.9 Расчет расходов на оплату машинного времени
Расходы включают оплату машинного времени, необходимого для разработки и отладки ПС, которое определяется по нормативам (в машино-часах) на 100 строк исходного кода машинного времени
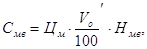 (6.9)
где Смв – сумма расходов на оплату машинного времени, руб.;
Цм – цена одного машино-часа, руб.;
Нмв – норматив расхода машинного времени на отладку 100 строк исходного кода, машино-часов.
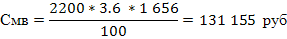
6.1.10 Расчет прочих прямых затрат
Расходы на ПС включают затраты на приобретение и подготовку специальной научно-технической информации и специальной литературы. Определяются по нормативу в процентах к основной заработной плате
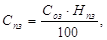 (6.10)
где Спз – сумма прочих затрат, руб.;
Нпз – норматив прочих затрат в целом по организации, %.
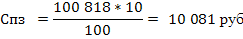
6.1.11 Расчет накладных расходов
Данные затраты, связанные с необходимостью содержания аппарата управления, а также с расходами на общехозяйственные нужды, относятся на ПС по нормативу в процентном отношении к основной заработной плате исполнителей.
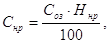 (6.11)
где Снр – сумма накладных расходов, руб.;
Ннр – норматив накладных расходов в целом по организации, %.
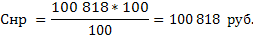
6.1.12 Расчет суммы расходов на разработку ПС ВТ
Общая сумма расходов на ПС рассчитывается по формуле
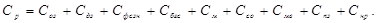 (6.12)
где Ср – сумма расходов на разработку ПС ВТ, руб.;
Ср = 100 818 + 10 018 + 37 684 + 110 + 2 517 + 131 155 + 10 081 + 100 818 = 393 201 руб.
6.1.13 Расчет расходов на сопровождение и адаптацию
Организация-разработчик осуществляет затраты на сопровождение и адаптацию ПС, которые определяются по нормативу
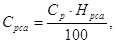 (6.13)
где Срса – сумма расходов на сопровождение и адаптацию ПС ВТ, руб.;
Нрса – норматив расходов на сопровождение и адаптацию, %.
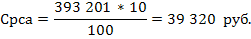
6.1.14 Расчет полной себестоимости разработки ПС ВТ
Общая сумма расходов на разработку (с затратами на сопровождение и адаптацию) - полная себестоимость ПС определяется по формуле
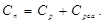 (6.14)
где Сп – полная себестоимость ПС ВТ, руб.
Сп = 393 201 + 39 320 = 432 521 руб.
6.1.15 Определение отпускной цены на ПС ВТ
Отпускная цена определяется на основании цены разработчика, которая формируется на основе показателя рентабельности продукции. Рентабельность и прибыль по создаваемому ПС определяются исходя из результатов анализа рыночных условий, переговоров с заказчиком (потребителем) и согласования с ним отпускной цены, включающей дополнительно налог на добавленную стоимость и отчисления в целевые бюджетные фонды из выручки от реализации продукции.
Прибыль рассчитывается по формуле
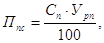 (6.15)
где Ппс – прибыль от реализации ПС, руб.;
Урп – уровень рентабельности ПС, %;
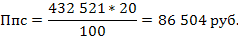
Прогнозируемая цена разработчика ПС без налогов:
 .
(6.16)
где Цп – прогнозируемая цена разработчика ПС, руб.;
Цп = 432 521+ 86 504 = 518 755 руб.
Сумма отчислений в целевые бюджетные фонды из выручки от реализации продукции единым платежом:
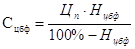 , (6.17)
где Сцбф – сумма отчислений в целевые бюджетные фонды из выручки от реализации продукции единым платежом, руб.;
Нцбф – ставка отчислений в целевые бюджетные фонды из выручки от реализации продукции единым платежом, %.
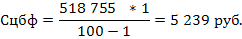
Сумма налога на добавленную стоимость:
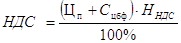 , (6.18)
где НДС – сумма налога на добавленную стоимость, руб.;
Нндс – ставка НДС, %.
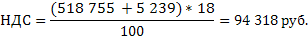
Прогнозируемая отпускная цена:
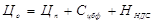 . (6.19)
где Цо – прогнозируемая отпускная цена, руб.
Цо = 518 755 + 5 239 + 94 318= 618 312 руб.
6.2Расчет экономического эффекта от применения ПС у пользователя
Таблица 6.3 - Исходные данные для сравнения вариантов
| Наименование показателей | Обозначения | Единицы измерения | Значение показателя | Наименование источника информации | |
| в базовом варианте | в новом варианте | ||||
| 1. Средняя трудоемкость работ в расчете на 100 КБ |
Тс1 Тс2 |
человеко-час на 100 КБ | 2,04 | 1,96 | По данным пользователя |
| 2.Средний расход машинного времени в расчете на 100 КБ |
Нмв1 Нмв2 |
машино-час на 100 КБ | 4 | 3,6 | По данным пользователя |
| 3.Средний расход материалов в расчете на 100 КБ |
См1 См2 |
руб. на 100 КБ | 180 | 152 | По данным пользователя |
Объем работ в зависимости от функциональной группы и назначения ПС определяется по формуле:
А = Vо' ∙ Кпс, (6.20)
где Vо' – скорректированный объем ПС, условных машино-команд;
Кпс – коэффициент применения ПС, ед.
Примем значение коэффициента применения Кпс для программного средства равным 0,6.
А =1 656 * 0,6= 993,6 условных машино-команд
Общие капитальные вложения заказчика (потребителя), связанные с приобретением, внедрением и использованием ПС, рассчитываются по формуле:
Ко = Кпр + Кос + Коб, (6.21)
где Кпр – затраты пользователя на приобретение ПС по отпускной цене разработчика с учетом стоимости услуг по эксплуатации и сопровождению, руб.;
Кос – затраты пользователя на освоение ПС, руб.;
Коб – затраты на пополнение оборотных средств в связи с использованием нового ПС, руб.
Кпр примем равным прогнозируемой отпускной цене (618 312 руб.), так как услуги по эксплуатации и сопровождению данного программного средства не требуются.
Затраты на освоение ПС и на пополнение оборотных средств рассчитываются по формулам:
Кос = Кпр * Нкос, (6.22)
Коб = Кпр * Нкоб, (6.23)
где Нкос - норматив расходов на освоение ПС, равен 1%,
Нкоб - норматив расходов на пополнение оборотных средств в связи с использованием нового ПС, равен 2%.
Кос = 618 312 * 0,01 = 6 183 руб,
Коб= 618 312 * 0,02 = 12 366 руб.
Затраты на доукомплектацию Ктс определяются на основе расчета расходов на доукомплектацию конкретными видами технических средств, в случае если это необходимо. Для эксплуатации программного средства не требуется никаких технических средств, кроме персонального компьютера, поэтому примем эти затраты равными 0, так как подразумевается, что рабочее место пользователя, занимающегося программированием на платформе «1С: Предприятие» уже оснащено данным техническим средством.
Таким образом, теперь мы можем рассчитать общие капитальные вложения заказчика (потребителя), связанные с приобретением, внедрением и использованием ПС:
Ко = 618 312 + 6 183 + 12 366 = 636 861 руб.
Экономия затрат на заработную плату при использовании нового ПС в расчете на объем выполненных работ:
Эоз = Эоз' ∙ А, (6.24)
где Эоз – экономия затрат на заработную плату при решении задач с использованием нового ПС, руб.;
Эоз ' – экономия затрат на заработную плату при решении задач с использованием нового ПС в расчете на 100 КБ, руб.;
А – объем выполненных работ с использованием нового ПС, 100 КБ.
Экономия затрат на заработную плату в расчете на 100 КБ:
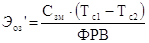 , (6.25)
где Сзм – среднемесячная заработная плата одного программиста, руб.;
Тс1, Тс2 – трудоемкость работ в расчете на 100 строк кода при базовом и новом варианте соответственно, человеко-часов;
ФРВ – фонд рабочего времени за месяц (169,3), дн.
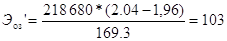 руб.
Теперь можем рассчитать экономию затрат на заработную плату при использовании нового ПС в расчете на объем выполненных работ:
Эоз =103*993,6= 102 340 руб.
При определении трудоемкости, связанной с использованием программы рекомендуется ориентироваться на показатель равный 30-50% от трудоемкости разработки в часах. Таким образом:
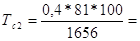 1.96 человеко-час на 100 КБ
Экономия начислений на заработную плату при использовании нового ПС в расчете на объем выполненных работ:
Энач = Эоз ∙ Кнач, (6.26)
где Энач – экономия начислений на заработную плату при решении задач с использованием нового ПС, руб.;
Кнач – коэффициент начислений на заработную плату, ед.
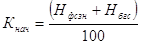 (6.27)
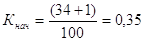
Таким образом экономия начислений на заработную плату при использовании нового ПС в расчете на объем выполненных работ равна:
Энач = Эоз ∙ Кнач (6.28)
Энач = 102 340 * 0,35= 35 819 руб.
Экономия затрат на оплату машинного времени в расчете на выполненный объем работ в результате применения нового ПС:
 , (6.29)
где Эмв – экономия затрат на оплату машинного времени при решении задач с использованием нового ПС, руб.;
Эмв' – экономия затрат на оплату машинного времени при решении задач с использованием нового ПС в расчете на 100 КБ, руб.
Экономия затрат на оплату машинного времени в расчете на 100 КБ:
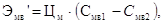 (6.30)
где Смв1, Смв2 – средний расход машинного времени в расчете на 100 КБ при применении базового и нового варианта ПС соответственно, машино-часов.
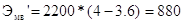 руб.
Рассчитаем экономию затрат на оплату машинного времени в расчете на выполненный объем работ в результате применения нового ПС:
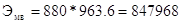 руб.
Экономия затрат на материалы при использовании нового ПС в расчете на объем выполненных работ:
 , (6.31)
где Эм – экономия затрат на материалы при использовании нового ПС, руб.;
Эм ' – экономия затрат на материалы в расчете на 100 КБ при использовании нового ПС, руб.
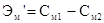 , (6.32)
где См1, См2 – средний расход материалов у пользователя в расчете на 100 КБ при использовании базового и нового варианта ПС соответственно, руб.
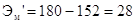 руб.
Таким образом экономия затрат на материалы при использовании нового ПС в расчете на объем выполненных работ равна:
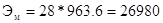 руб.
Общая годовая экономия текущих затрат, связанных с использованием нового ПС:
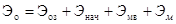 руб. (6.33)
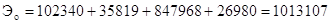
Внедрение нового ПС позволит пользователю сэкономить на текущих затратах, т.е. практически получить на эту сумму дополнительную прибыль. Для пользователя в качестве экономического эффекта выступает лишь чистая прибыль – дополнительная прибыль, остающаяся в его распоряжении:
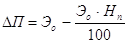 , (6.34)
где