Развертывание сетей WIMAX
С учетом использования беспроводной технологии WiMAX установке и монтажу базовых и абонентских станций норма выработки 1 ремонтника составит 224 руб./час.
Далее рассчитывается месячный доход от деятельности автомехаников:
1)Расчет дохода за 1 рабочий день с 1 работника:
224 руб./час Ч 8 часов = 1792 рубля
2)Расчет месячного дохода 1 автомеханика:
1792 рубля Ч 22 дня = 39424 рубля
3)Расчет месячного дохода 6 автомехаников:
39424 рубля Ч 6 чел. = 236544 рубля
Получение доходов напрямую связано с ростом числа активных абонентов пользования сетью, поэтому также как и в таблице 15 наблюдается закономерный рост доходов от внедренной технологии WiMAX на территории Егорьевского района Московской области.
По результатам таблицы 16 строим диаграмму роста доходов по экономическим зонам.
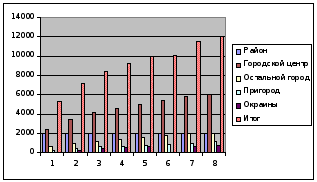
Рисунок 30 – Диаграмм роста доход в период с 2010 – 2017 гг. в тыс. рублей распределенных по экономическим зонам
Общей оценкой эффективности работы предприятия в рыночных условиях хозяйствования служат показатели рентабельности и показатели интенсивности использования производственных ресурсов предприятия.
Рентабельность характеризует прибыль, получаемую с каждого рубля средств, вложенных в предприятия или иные финансовые операции. Показатели рентабельности – это важнейшие характеристики фактической среды формирования прибыли и дохода предприятий. При анализе производства показатели рентабельности используются как инструмент инвестиционной политики и ценообразования. Для расчета показателей составляется аналитическая таблица 17.
Таблица 17 Расчет и динамика показателей интенсивности использования ресурсов технологий.
| Показатели | Методика расчета | 2010 г | 2011г | Изменение |
| Выручка от реализации продукции, тыс. руб | Табл.16 | 5310 | 7131 | 1821 |
| Себестоимость включая коммерческие и управленческие расходы, тыс. руб | Исходные данные | 4920 | 6681 | 1761 |
| Прибыль от реализации, тыс. руб |
|
315 | 434 | 119 |
| Чистая прибыль тыс. руб | 214 | 339 | 125 | |
| Рентабильнось | ||||
| Предлагаемой продукции | Прибыль/себестоимость | 0,064 | 0,065 | 0,001 |
| Ипользования технологии WiMAX | Прибыль/выручку | 0,04 | 0,05 | 0,01 |
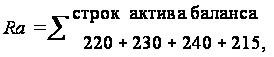
где стр. 220 – НДС;
стр. 230 – дебиторская задолженность (более 12 месяцев);
стр. 240 – дебиторская задолженность (менее 12 месяцев);
стр. 215 – товары отгруженные.
На 01.01.2009 г = 0 + 0 + 129 + 0 = 315 тыс. руб.
На 01.01.2010 г = 0 + 0 + 434 + 0 = тыс. руб.
Одним из показателей экономической деятельности организации в целом является рентабельность, который принято называть экономической рентабельностью. Это самый общий показатель, отвечающий на вопрос, сколько прибыли организация получает в расчете на рубль своего имущества.
Показатель рентабельности активов повышается на 0,02 (на начало 20011 года показатель составил 0,05). Рост рентабельности произошел за счет более эффективного увеличения чистой прибыли. Увеличение рентабельности активов свидетельствует об эффективном использовании технологии WiMAX.
Показатель рентабельности продукции за отчетный период не изменился, т.к. с повышением себестоимости продукции в равных долях увеличивается и прибыль от реализации продукции. Рост цены на продукцию обусловлен ростом затрат на производство.
Рентабельность продаж характеризует эффективность предпринимательской деятельности: сколько прибыли имеет предприятие с рубля продаж. С 2010 года показатель повысился на 0,001. Данный показатель увеличился за счет увеличения выручки от реализации продукции. Рентабельность продаж можно наращивать путем повышения цен или снижения затрат. Однако эти способы временны и недостаточно надежны. Наиболее последовательная политика предприятия, отвечающая целям укрепления финансового состояния, состоит в том, чтобы увеличивать производство и реализацию той продукции (работ, услуг), необходимость которой определена путем улучшения рыночной конъюнктуры.
Анализируя показатели рентабельности предприятия, видна проблема выбора стратегии управления финансово – хозяйственной деятельности рентабельность продаж предприятия. Увеличение показателей рентабельности продукции и продаж говорит, что увеличился спрос на продукцию (услуги).
Факторный анализ эффективности использования активов предприятия по модели фирмы «Du Pont».
В основе определения эффективности системы лежит коэффициент рентабельности используемых активов предприятия, который представляет собой произведение коэффициента рентабельности реализации продукции на коэффициент оборачиваемости (количество оборотов) активов:
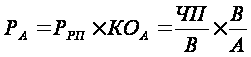 , (33)
 где
Pa – коэффициент
рентабельности
используемых
активов;
РРП – коэффициент рентабельности реализации продукции;
КОА– коэффициент оборачиваемости (количество оборотов) затрат;
ЧП – чистая прибыль;
В – выручка от продажи товаров, работ, услуг;
А – средняя сумма всех затрат на распространение беспроводного интернета
К/17 = 2454,2/2 = 1227,1 тыс. руб. за 2010г.
А = 1227 · 1,3 = 1595 тыс. руб. за 2011г.
С помощью данной модели можно выявить основные резервы дальнейшего повышения рентабельности активов предприятия: увеличение рентабельности реализации продукции, ускорение оборачиваемости капитальных затрат, использование обоих направлений.
Из формулы видно, что рентабельность используемых средств зависит от рентабельности реализации продукции и коэффициента оборачиваемости активов.
2010 год:
РРП = ЧП / В = 214 / 5310 = 0,04 или 4 %
КОА = В / А = 5310 / 1227,1 = 4,32
РА = РРП Ч КОА = 0,039 Ч 4,32 = 0,17 или 17,1 %
РА = ЧП / А = 214 / 1227,1 = 0,17 или 17 %
2011 год:
РРП = 339 / 7131 = 0,047 или 4,7 %
КОА = 7131 / 1595,1 = 5,8
РА = РРП Ч КОА = 0,041 Ч 5,8 = 0,23 или 23 %
РА = ЧП / А = 339 / 1227,1 = 0,27 или 27 %
Рост показателя рентабельности капитальных затрат в динамике является положительной чертой. Из расчетов видно, что происходит рост коэффициента оборачиваемости на 1,48 (значение коэффициента оборачиваемости за 2010 год 4,32). Так же происходит повышение коэффициента рентабельности реализации продукции на 0,001. Повышение показателя рентабельности используемых активов в данной ситуации, главным образом зависит от увеличения выручки от продажи товаров (работ, услуг).
Срок окупаемости.
Отношение затрат на реализацию проекта к полученной прибыли за один год.
45 тыс. руб. / 250 тыс. руб. = 0,18 года * 12 мес. = 2,16 мес.
Срок окупаемости проекта составляет менее трех месяцев.
В первый месяц реализации проекта планируется провести ремонт помещения и оформить все необходимые документы, во второй месяц необходимо приобрести и установить необходимое оборудование. Так же запуск рекламной кампании планируется на второй месяц, для обеспечения полного объема реализации услуг при открытии центра.
Заработная плата работников начисляется на следующий месяц после начала работ. Начало работы центра диагностики планируется на третий месяц запуска проекта.
После составления таблиц по затратам и расходам составляется комплексная таблица плана доходов и расходов (таблица 18).
В первый месяц реализации проекта планируется провести ремонт помещения и оформить все необходимые документы, во второй месяц необходимо приобрести и установить необходимое оборудование. Так же запуск рекламной кампании планируется на второй месяц, для обеспечения полного объема реализации услуг при открытии центра.
Заработная плата работников начисляется на следующий месяц после начала работ. Начало работы центра диагностики планируется на третий месяц запуска проекта.
После составления таблиц по затратам и расходам составляется комплексная таблица плана доходов и расходов (таблица 45).
Амортизация берется в размере 10 -15% от стоимости основного оборудования:
Ам = 1 276 · 0,12 = 106,3 тыс. руб.
Амортизация оборудования за месяц
Ам = 106,3 / 12 = 8,86 тыс. руб.
По данным таблицы 18, делаются следующие выводы:
в течении 6 месяцев, с момента внедрения проекта, центр диагностики будет терпеть убытки;
в июле планируется получение дохода в размере 193247 рублей;
начиная с августа, планируется, что размер чистой прибыли от деятельности центра составит 392464 рубля, в дальнейшие месяцы сумма прибыли остается такой же;
срок окупаемости проекта составляет 6 месяцев.
Таблица 18 – План доходов и расходов по месяцам 20010 года в рублях
| Наименование статьи в тыс руб | Месяц внедрения проекта | |||||||
| 01.10 | 02.10 | 03.10 | 04.10 | 05.10 | 06.10 | 07.10 | 08.10 | |
| Доход от услуг, | - | - | 104,5 | 155,5 | 242,5 | 442,5 | 442,5 | 442,5 |
| Затраты на реализацию технологии WIMAX | ||||||||
| Расходы на покупку оборудования | - | 1276 | - | - | - | - | - | - |
| Расходы на оформление документов | 24,5 | |||||||
| Расходы на рекламную компанию | - | 30,7 | 30,7 | 30,7 | 30,7 | 30,7 | 30,7 | 30,7 |
| Расходы на зарплату | - | - | - | 236,5 | 236,5 | 236,5 | 236,5 | 236,5 |
| Расходы на амортизацию оборудования | - | - | 8,86 | 8,86 | 8,86 | 8,86 | 8,86 | 8,86 |
| Итого расходов | 24,5 | 1306,7 | 39,56 | 276,06 | 276,06 | 276,06 | 276,06 | 276,06 |
| Прибыль | -24,5 | -1331,2 | -1305,8 | -1426 | -1460 | -1285 | -1175 | -1065 |
По составлению таблицы 18 составляем календарный план внедрения технологии Главной целью а является определение финансовых последствий стадии реализации проекта с целью обеспечения его достаточными средствами, как до начала внедрения проекта, так и после него. Реализация проекта включают следующие этапы:
проведение ремонта помещений;
покупка и доставка оборудования;
выпуск рекламы;
найм персонала;
эксплуатация объекта.
Предполагается начать проект с января 2009 года. Календарный график реализации проекта по всем работам представлен в таблице 19.
Таблица 19 – Календарный план реализации проекта
| Показатели | 2009 год | |||
| январь | февраль | март | апрель | |
| Закупка оборудования | ||||
| Ремонт помещений | ||||
| Оформление договоров | ||||
| Рекламная кампания | ||||
| Найм персонала | ||||
| Реализация услуг | ||||
Внедрение технологии WiMax планируется на март 2010 года.
ЗАКЛЮЧЕНИЕ
Использование информационных технологии Mobile WiMAX позволяют предоставить относительно дешевое покрытие беспроводным широкополосным доступом в Интернет. Как показали расчеты, использование данной технологии будет эффективно при покрытии большой территории, как Егорьевский район Московской области. При использовании беспроводного доступа оператор может сэкономить, как на трудовых резервах (обслуживание станций всего 6 работниками), так и при развертывании базовых станций нужен только монтаж и установка, что несравненно скажется на себестоимости предоставляемых услуг.
В данной работе предложен и обоснован метод распространения WiMAX с усовершенствованными функциями и рабочими характеристиками
Для достижения более высокого энергетического потенциала линий связи (link budget), уменьшения затухания сигналов и лучшего покрытия микро-спотов (micro-spot), использованы различные технологии разнесения. Прибыльная бизнес-модель WiMAX с более высоким покрытием пользователей, удовлетворенностью пользователей и улучшающая энергетические потенциалы линий связи (link budget) WiMAX может быть достигнута при использовании передовых антенных технологий (MIMO и AAS): MIMO A/B & STC:.
В работе предложена в использование новая сетевая архитектура SI3000 Light ASN, основанная на простой иерархии со сконфигурированными однородными (commodity) сетевыми элементами, обеспечивает структуру между базовой сетью CSN и радиосетью WiMAX.
Также в данной работе произведен расчет числа базовых станций, а также показано распределение их числа по различным градациям экономических зон Егорьевского района.
В основу расчета себестоимости услуги был положен принцип распределения капитальных затрат при развертывании сетей на квадратный километр, учитывая распределение базовых станций в различных районах округа. Составлены таблицы доходов на текущий и планируемые года, по результатам которой прибыль будет неуклонно расти, сростом и числа активнопользующихся абонентов.
Также в работе представлена таблица доходов и расходов на текущий 2010 год по результатам которой, окупаемость данной технологии не превысит 1-1,5 лет. В перспективе данной технологии является также использование оборудования для телевещания, которая может дать существенную прибыль.
Текущая установка с учетом всех рисков планируются на запуск марте 2010 года.
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
1. Берлин А.Н. Цифровые сотовые системы связи. М.: Эко-Трендз, 2007
2. В. Вишневский, С. Портной, И. Шахнович. Энциклопедия WiMAX. Путь к 4G. Техносфера, 2009
3. Весоловский Кшиштоф. Системы подвижной радиосвязи. Горячая линия – Телеком, 2006
4. Григорьев В.А., О.И. Лагутенко, Ю.А. Распаев. Сети и системы радиодоступа. Эко-Трендз, 2005
5. Маковеева, Шинаков. Системы связи с подвижными объектами. Радио и связь, 2002
6. А.С. Гринберг, В.М. Шестаков Информационные технологии моделирования процессов управления экономикой Издательство: Юнити-Дана; 400 стр., 2003 г.
7. Л.А. Широков Бухгалтерские информационные системы Издательство: МГИУ, 250 стр., 2002 г.
8. Н.Н. Карабутов Информационные технологии в экономике Издательство: Экономика; 208 стр., 2003 г.
9. С.М. Патрушина Информационные системы в бухгалтерском учете Издательство: МарТ; 368 стр., 2003 г.
10. И.И. Родионов, и др. Рынок информационных услуг и продуктов Издательство: МК-Периодика 552 стр., 2002 г.
11. А.В. Волокитин, и др. Средства информатизации государственных организаций и коммерческих фирм. Справочное пособие Издательство: ФИОРД-ИНФО 272 стр., 2002 г.
12. Ю. Шафрин Информационные технологии. Часть 2 Издательство: Бином. Лаборатория знаний; 320 стр., 2002 г.
13. М.Р. Когаловский Перспективные технологии информационных систем Издательства: ДМК Пресс, Компания АйТи; 288 стр., 2003 г.
14. И.А. Стрелец Новая экономика и информационные технологии Издательство: Экзамен, 256 стр., 2003 г.
15. Томас Хюлланд Эриксен Тирания момента. Время в эпоху информации Издательство: Весь Мир, 208 стр., 2003 г.
16. В.В. Липаев Системное проектирование сложных программных средств для информационных систем Издательство: Синтег; 268 стр., 2002 г.
17. Скрипкин К.Г. Экономическая эффективность информационных систем Издательство: ДМК Пресс; 256 стр., 2002 г.
18. Веревченко А.П., и др. Информационные ресурсы для принятия решений Издательства: Деловая Книга, Академический проект; 560 стр., 2002 г.
19. Майкл Дж.Д. Саттон Корпоративный документооборот. Принципы, технологии, методология внедрения Издательства: БМикро, Азбука, 446 стр., 2002 г.
20. В.В. Годин, И.К. Корнеев Информационное обеспечение управленческой деятельности Издательства: Высшая школа, Мастерство; 240 стр., 2001 г.
21. А.П. Прокушева, Т.Ф. Липатникова, Н.А. Колесникова Информационные технологии в коммерческой деятельности Издательство: Маркетинг, 192 стр., 2001 г.
22. В.П. Божко Информационные технологии в статистике Издательства: Финстатинформ, КноРус, 144 стр., 2002 г.
23. Л.Н. Герасимова Информационное обеспечение маркетинга Издательство: Маркетинг, 120 стр., 2004 г.
24. В.Б. Уткин, К.В. Балдин Информационные системы в экономике Издательство: Финансы и статистика , 288 стр., 2004 г.
25. В.Г. Синюк, А.В. Шевырев Использование информационно-аналитических технологий при принятии управленческих решений Издательство: ДМК Пресс; 160 стр., 2003 г.