Проектирование, разработка и внедрение БД ИС в экономическую деятельность предприятия (на примере ГП "Алушталифт")
Семантическое моделирование стало предметом интенсивных исследований с конца 1970-х годов. Основным побудительным мотивом подобных исследований (т.е. проблемой, которую пытались разрешить исследователи) был следующий факт. Дело в том, что системы баз данных обычно обладают весьма ограниченными сведениями о смысле хранящихся в них данных. Чаще всего они позволяют лишь манипулировать данными определенных простых типов и определяют некоторые простейшие ограничения целостности, наложенные на эти данные. Любая более сложная интерпретация возлагается на пользователя. Однако было бы замечательно, если бы системы могли обладать немного более широким объемом сведений и несколько интеллектуальнее отвечать на запросы пользователя, а также поддерживать более сложные (т.е. более высокоуровневые) интерфейсы пользователя [25, С. 35].
Идеи семантического моделирования могут быть полезны как средство проектирования базы данных даже при отсутствии их непосредственной поддержки в СУБД.
Наиболее известным представителем класса семантических моделей является модель "сущность-связь" (ER-модель).Методология построения баз данных базируется на теоретических основах их проектирования. Для понимания концепции методологии приведем основные ее идеи в виде двух последовательно реализуемых на практике этапов:
1-й этап - обследование всех функциональных подразделений фирмы с целью:
понять специфику и структуру ее деятельности;
построить схему информационных потоков:
проанализировать существующую систему;
определить информационные объекты и соответствующий состав реквизитов (параметров, характеристик), описывающих их свойства и назначение.
2-й этап - построение концептуальной информационно-логической модели данных для обследованной на 1-м этапе сферы деятельности. В этой модели должны быть установлены и оптимизированы все связи между объектами и их реквизитами. Информационно-логическая модель является фундаментом, на котором будет создана база данных.
Модель Сущность-Связь (ER-модель) (англ. entity-relationship model (ERM) или англ. entity-relationship diagram (ERD)) — модель данных, позволяющая описывать концептуальные схемы. Предоставляет собой графическую нотацию, основанную на блоках и соединяющих их линиях, с помощью которых можно описывать объекты и отношения между ними какой-либо другой модели данных. В этом смысле ER-модель является мета-моделью данных, то есть средством описания моделей данных [25, С. 37].
Модель "сущность-связь" была предложена в 1976 году Питером Пин-Шен Ченом (англ. Peter Pin-Shen Chen) – американским профессором компьютерных наук в университете штата Луизиана. Фактически Чен не изобретал модель, он взял идеи из более ранних работ таких практиков, как А. Браун и других. Однако Питер Чен сделал больше, чем кто бы то ни было до него для формализации и популяризации ER-модели, а также для её внедрения в научную литературу.
В связи с наглядностью представления концептуальных схем баз данных ER-модели получили широкое распространение в системах CASE, поддерживающих автоматизированное проектирование реляционных баз данных. Среди множества нотаций ER-моделей одна из наиболее развитых – Unified Modeling Language (Унифицированный язык моделирования), сокр. UML – применяется в системе CASE фирмы ORACLE. Нотация UML так же используется и/или поддерживается: Borland Software Corporation, Университетом Бремена, Университетом Кента, Университетом.
Основные преимущества ER-моделей [6, С. 68]:
наглядность;
модели позволяют проектировать базы данных с большим количеством объектов и атрибутов;
ER-модели реализованы во многих системах автоматизированного проектирования баз данных (например, ERWin, Oracle Designer).
Основные элементы ER-моделей:
объекты (сущности);
атрибуты объектов;
связи между объектами.
Сущность - любой объект предметной области, имеющий атрибуты.
Связь между сущностями характеризуется:
типом связи (1:1, 1:М, М:М);
классом принадлежности. Класс может быть обязательным и необязательным. Если каждый экземпляр сущности участвует в связи, то класс принадлежности – обязательный, иначе – необязательный.
Концептуальное (инфологическое) проектирование – построение формализованной модели предметной области. Такая модель строится с использованием стандартных языковых средств, обычно графических, например ER-диаграмм. Такая модель строится без ориентации на какую-либо конкретную СУБД.
Основные элементы данной модели:
Описание объектов предметной области и связей между ними.
Описание информационных потребностей пользователей (описание основных запросов к БД).
Описание документооборота. Описание документов, используемых как исходные данные для БД и документов, составляемых на основе БД.
Описание алгоритмических зависимостей между данными.
Описание ограничений целостности, т.е. требований к допустимым значениям данных и к связям между ними.
Логическое (даталогическое) проектирование – отображение инфологической модели на модель данных, используемую в конкретной СУБД, например на реляционную модель данных. Для реляционных СУБД даталогическая модель – набор таблиц, обычно с указанием ключевых полей, связей между таблицами. Если инфологическая модель построена в виде ER-диаграмм (или других формализованных средств), то даталогическое проектирование представляет собой построение таблиц по определённым формализованным правилам, а также нормализацию этих таблиц. Этот этап может быть в значительной степени автоматизирован [25, С. 40].
Физическое проектирование – реализация даталогической модели средствами конкретной СУБД, а также выбор решений, связанных с физической средой хранения данных: выбор методов управления дисковой памятью, методов доступа к данным, методов сжатия данных и т.д. – эти задачи решаются в основном средствами СУБД и скрыты от разработчика БД [25, С. 42].
На этапе инфологического проектирования в ходе сбора информации о предметной области требуется выяснить:
основные объекты предметной области (объекты, о которых должна храниться информация в БД);
атрибуты объектов;
связи между объектами;
основные запросы к БД.
Нормальная форма – свойство отношения в реляционной модели данных, характеризующее его с точки зрения избыточности, которая потенциально может привести к логически ошибочным результатам выборки или изменения данных. Нормальная форма определяется как совокупность требований, которым должно удовлетворять отношение [25, С. 44].
Процесс преобразования базы данных к виду, отвечающему нормальным формам, называется нормализацией. Нормализация предназначена для приведения структуры базы данных к виду, обеспечивающему минимальную избыточность, то есть нормализация не имеет целью уменьшение или увеличение производительности работы или же уменьшение или увеличение объема БД. Конечной целью нормализации является уменьшение потенциальной противоречивости хранимой в БД информации.
Устранение избыточности производится, как правило, за счет декомпозиции отношений таким образом, чтобы в каждом отношении хранились только первичные факты (то есть факты, не выводимые из других хранимых фактов).
Выводы по Разделу 1
В разделе 1 один были рассмотрены информационные системы и информация, методы обработки данных, основные концепции обработки данных (концепция файловой системы, концепция баз данных, концепция объективно – ориентированных баз данных), основные функции СУБД. Рассмотрены модели данных: сетевая, иерархическая, реляционная. Подробно была описана реляционная модель данных.
Применение информационных систем способствует более эффективному решению задач управления на основе оперативного предоставления всей полноты информации, являющейся основой для принятия решений. Проектирование и построение информационной системы должны основываться на комплексном анализе предметной области. Существуют различные методики описания предметной области, среди которых мы выделили объектно-ориентированный подход к моделированию так как он обеспечивает наилучшую реализацию динамического поведения информационной системы.
Данный раздел обозначает проблему и объясняет, как ее можно решить в общем виде. Для того чтобы дать практические рекомендации необходимо выполнить следующие шаги:
Выбрать концептуальную модель, с помощью которой будет построена концептуальная схема;
Построить точное описание семантических ограничений, поддерживаемых выбранной СУБД;
Построить отображение выбранной концептуальной модели в модель данных, поддерживаемую СУБД.
Определить, что такое хорошая схема и описать методику ее построения.
2. Анализ и оценка финансового состояния ГП "Алушталифт"
2.1 Организационная характеристика предприятия
Государственное предприятие "Алушталифт" основано на государственной форме собственности и находится в сфере управления Республиканского комитета жилищно-коммунального хозяйства Автономной республики Крым (орган управления имуществом).
Предприятие является правопреемником реорганизационного Государственного Специализированного Ремонтно-Строительного Управления "Крымлифт", в части объемов работ и активов хозрасчетного специализированного ремонтно-строительного участка "Алушталифт".
Предприятие создано с целью обеспечения бесперебойной и безаварийной работы лифтов, подъемников и диспетчерских систем независимо от их ведомственной принадлежности; преодоление отраслевого и регионального монополизма в производстве, расширение конкуренции, насыщения данного рынка услуг.
Руководителем предприятия является Гопоненко Татьяна Владимировна. Крымское республиканское предприятие "АЛУШТАЛИФТ г.Алушта" находиться по адресу г. Алушта, ул. Октябрьская 30.
Основной задачей Государственного предприятия "АЛУШТАЛИФТ" является обеспечение бесперебойной и безаварийной работы лифтов городе Алушта; эксплуатация, техническое обслуживание и ремонт диспетчерских систем.
Предметом деятельности предприятия является:
- специализированные строительные, строительно-монтажные, ремонтно-строительные, пусконаладочные работы и техническое обслуживание лифтов, подъемников и диспетчерских систем в гражданском и промышленном строительстве независимо от их ведомственной принадлежности;
- ремонтные работы, модернизация, замена лифтов и диспетчерских систем;
- ремонт и восстановление запасных частей для лифтов и подъемников;
- обследование технического состояния лифтов и составление дефектных ведомостей, выполнение технических освидетельствований лифтов в объеме ПУБЭЛ, выполнение электроизмерительных работ на лифтах;
- оказание складских услуг;
- грузовые и пассажирские перевозки всеми видами транспорта, экспедиторские услуги;
- юридические услуги
- услуги по капремонту, монтажу, техобслуживанию и наладке оборудования.
Функции:
1. Осуществляет руководство деятельности службы организацию и совершенствование экономической деятельности предприятия.
2. Направляет на повышение производительности труда, эффективности и рентабельности производства, качества выпускаемой продукции, снижение ее себестоимости, достижение наибольших результатов при наименьших затратах материальных, трудовых и финансовых ресурсов.
3. Методически руководит и координирует деятельность всех подразделений предприятия по разработке организационно-технических мероприятий по совершенствованию хозяйственного механизма, экономической работы, выявлению и использованию резервов производства.
4. Руководит работой по повышению уровня экономических знаний рабочих и служащих.
5. Руководит структурными подразделениями предприятия, выполняющими экономическую, бухгалтерскую, сбытовую и юридическую работы, содействует внедрению экономически наиболее целесообразных решений по управлению производства.
6. В соответствии с целями производства решает задачи:
а) обеспечение безопасности производственных процессов, оборудования, зданий и сооружений;
б) профессиональной подготовки и повышения квалификации работников и обучения по вопросам охраны труда, пропаганды безопасных методов работы;
в) обеспечение работающих средствами индивидуальной и коллективной защиты;
г) выбор оптимальных режимов труда и отдыха работающих.
7. Разрабатывает эффективную целостную систему управления производством и охраной труда, способствует совершенствованию деятельности в этом направлении работников цеха и каждого должностного лица.
8. Проводит оперативно-методическое руководство всей работой, в т.ч. по охране труда.
9. Составляет вместе со структурными подразделениями предприятия комплексные мероприятия для достижения установленных нормативов безопасности, гигиены труда и производственной среды.
10. Проводит работникам первичные инструктаж по вопросам охраны труда.
Контролирует соблюдение работниками правил и норм ОТ и ТБ, производственной и трудовой дисциплины, правил внутреннего трудового распорядка. Проводит воспитательную работу в коллективе.
Производственная структура предприятия представлена на рисунке 2.1.
Все работники предприятия находятся в подчинении у директора и своих структурных руководителей.
В прямом подчинении у директора находятся:
- главный инженер предприятия (1);
- главный бухгалтер (1);
Остальные отделы и подразделения находятся в подчинении у руководителей высшего управленческого звена:
- у главного инженера:
- Диспетчер;
- Служба ЛАС;
- Электромеханик ЛАС;
- Электромеханик по ремонту лифтов;
- Водители;
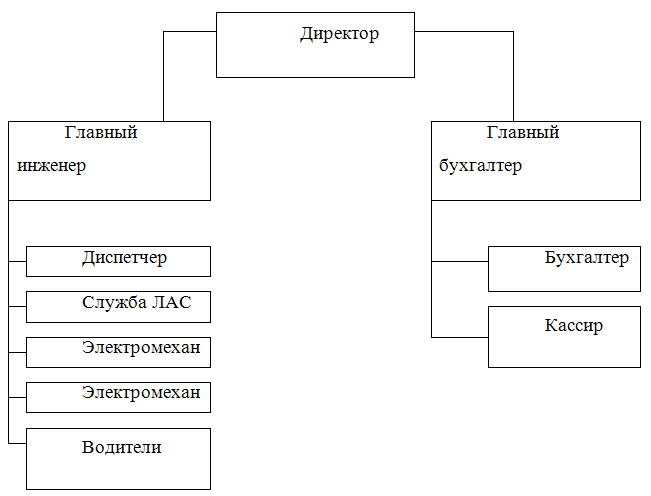
Рис. 2.1. Производственная структура ГП "Алушталифт" г.Алушта
Оперативное руководство предприятием осуществляется Главным инженером предприятия, в соответствии с полномочиями, определенными в Уставе предприятия. Работой отделов руководят начальники цехов, отделов, подразделений – среднее управленческое звено. В соответствии со штатным расписанием должность Главного инженера введена на предприятии для организации и исполнения правовых, организационно-технических, санитарно-гигиенических, социально-экономических мероприятий, трудовых ресурсов на всех участках хозяйственной деятельности предприятия. Главный инженер предприятия назначается на должность приказом директора предприятия.
Главный инженер так же осуществляет контроль за соблюдением на предприятии действующего законодательства, инструкций, правил и норм по охране труда, технике безопасности, производственной санитарии, за предоставлением работникам установленных льгот и компенсаций по условиям труда. Участвует в разработке проектов перспективных и годовых планов по улучшению условий и охране труда, укреплению здоровья работников. Изучает условия труда на рабочих местах. Участвует во внедрении более совершенных конструкций оградительной техники, предохранительных устройств и других средств защиты, мероприятий по созданию безопасных и здоровых условий труда, рациональных режимов труда и отдыха с учетом специфики производства, динамики работоспособности, периодичности физиологических функций человека, а также разработке рекомендаций по организации труда в целях сохранения здоровья и работоспособности работников организации, повышения содержательности и привлекательности труда.
Для того чтобы система финансового учета и контроля работала, главный инженер занимается вопросами персонала. Он определяет не только ключевых сотрудников, но и составляет план по их замещению. Чтобы, если кто-либо из них решит уволиться, это не было катастрофой для предприятия. Кроме того, главный инженер выполняет публичную функцию, то есть выступает от имени компании, дает интервью и комментарии для СМИ
Главный бухгалтер несет ответственность за следующие процессы в деятельности предприятия: бухгалтерский и налоговый учет, внесение изменений в договора, ведение бухгалтерского учета предприятия, ведение налогового учета предприятия.
В ГП "АЛУШТАЛИФТ г.Алушта" штат работников включает 29 человек. Работающих пенсионеров – 4 человека. Работники прошедшие курсы повышения квалификации - 7 человек.
Возрастной уровень персонала:
1) с 18 до 25 лет – 7 человек;
2) с 25 до 30 лет – 6 человек;
3) с 35 до 45 лет – 5 человек;
4) с 45 до 55 лет – 3 человека;
5) с 55 до 60 лет – 4 человека;
6) Свыше 60 лет – 4 человека;
Образовательный уровень персонала:
1) работники имеющие высшее образование – 6 человек;
2) работники имеющие среднее - специальное образование – 17 человек.
Таким образом мы видим что предприятие ГП "Алушталифт" предприятие с относительном небольшим количеством сотрудников, но не смотря на это оно выполняет важную роль в жизни города Алушта. От него на прямую зависит безопасность людей передвигающихся в лифтах ежедневно.
2.2 Экономическая характеристика предприятия, статистический анализ и оценочные показатели
Цель финансового анализа - получение наиболее информативных параметров, дающих объективную и точную картину финансового состояния предприятия, его прибыли и убытков, изменений в структуре пассивов и активов.
Оценку финансового состояния начнем с общей оценки имущественного положения. Информация о ресурсах предприятия и источник формирования содержится в балансе. Произведем оценку имущества по составу и представим данные в таблице 2.1.
Таблица 2.1 Оценка имущества ГП "Алушталифт" по составу
| № п/п | Показатели | 2007 | 2008 | 2009 | Измене-ние 2008-2007 | Измене-ние 2009-2008 | Измене-ние 2009-2007 |
| 1. |
Всего имущества, тыс.грн., |
287,80 | 272,70 | 250,00 | -15,10 | -22,70 | -37,80 |
| 2. | Необоротные активы, тыс.грн | 50,60 | 46,60 | 42,20 | -4,00 | -4,40 | -8,40 |
| % к имуществу | 17,58% | 17,09% | 16,88% | -0,49 | -0,21 | -0,70 | |
| 3 | Оборотные активы, тыс.грн. | 237,20 | 226,10 | 207,80 | -11,10 | -18,30 | -29,40 |
| 3.1 | Материал. оборотные активы, тыс.грн. | 13,60 | 15,60 | 14,20 | 2,00 | -1,40 | 0,60 |
| % к оборот. активам | 5,73% | 6,90% | 6,83% | 1,17 | -0,07 | 1,10 | |
| 3.2 | Денежные средства, тыс.грн. | 0,70 | 4,50 | 5,10 | 3,80 | 0,60 | 4,40 |
| % к оборот. активам | 0,30% | 1,99% | 2,45% | 1,70 | 0,46 | 2,16 | |
| 3.3 | Дебиторская задолженность, тыс.грн | 222,90 | 206,30 | 188,50 | -16,60 | -17,80 | -34,40 |
| в % к оборотным активам | 93,97% | 91,24% | 90,71% | -2,73 | -0,53 | -3,26 |
Из представленных данных в таблице 2.1 следует, что в составе имущества предприятия произошли следующие изменения: оборотные активы уменьшились на 8,4 тыс.грн., в то время как оборотные активы уменьшились на протяжении лет на 29,4 тыс.грн., при этом в связи с уменьшением количественного показателя всего имущества на начало 2009 года. Это привело к структурным изменениям имущества предприятия, а именно, доля необоротных активов уменьшилась, соответственно доля оборотных активов увеличилась, на 0,7 пункта.
Следует отметить немаловажный факт: очень высокий удельный вес в составе оборотных активов занимает дебиторская задолженность (около 90%), в составе всего имущества ей принадлежит 75% (в 2009 году). Именно снижение дебиторской задолженности на 34,4 тыс.грн. за исследуемый период привело к снижению всех оборотных активов и уменьшению стоимости имущества на 37,8 тыс.грн. На рисунке 2.4 показана динамика изменения состава имущества предприятия.
Из данной тенденции можно сделать следующие выводы:
Увеличение удельного веса оборотных активов в составе имущества (при прочих равных) должно сказаться положительно на оборачиваемости имущества. Это связанно с тем, что оборотные активы имеют более быструю оборачиваемость, чем необоротные активы – чем больше их удельный вес, тем быстрее вся совокупность будет обращаться.
С позиции возможности обращения активов в денежную форму (ликвидность) увеличение удельного веса оборотных активов является положительной тенденцией.
Если снижение необоротных активов связанно с уменьшением основных фондов, это может отрицательно сказаться на производственной программе предприятия:
а) фондов будет меньше, чем нужно;
б) увеличение степени изношенности приводит к снижению остаточной стоимости, что отрицательно скажется на хозяйственной деятельности предприятия.
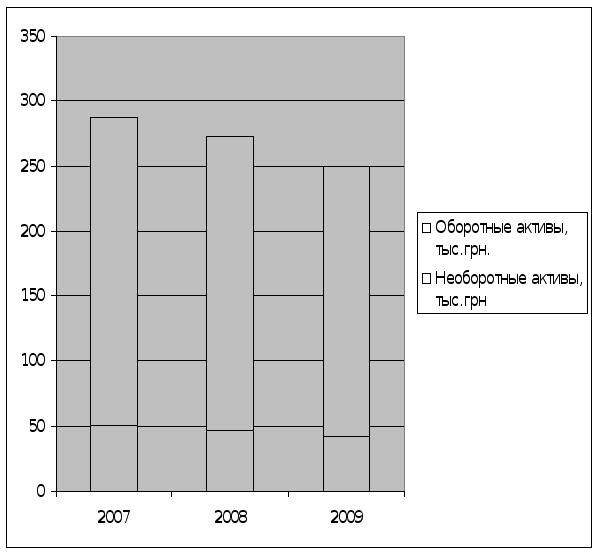
Рис. 2.2. Динамика изменения состава имущества ГП "Алушталифт"
Наличие денежных средств несколько возросло в составе оборотных
активов, что может быть связанно с незначительным сокращением дебиторской задолженности (повышением дисциплины дебиторов) или с увеличением кредиторской задолженности (краткосрочный кредит).
Финансовое положение предприятие в значительной степени обуславливается его производственной деятельностью, что определяется производственным потенциалом. В этой связи необходимо определить наличие, динамику и удельный вес производственных активов в стоимости имущества (Таблица 2.2):
Таблица 2.2 Оценка производственных активов ГП "Алушталифт"
|
№ п/п |
Показатели | Ед. изм. | 2007 | 2008 | 2009 |
| 1. | Основные средства | тыс.грн. | 50,60 | 46,60 | 42,20 |
| 22. | Производственные запасы | тыс.грн. | 13,60 | 15,60 | 14,20 |
| 33. | Незавершенное производство | тыс.грн. | 0,00 | 0,00 | 0,00 |
| 44. | Всего производственных активов, (стр.1+стр.2+стр.3) | тыс.грн. | 64,20 | 62,20 | 56,40 |
| 55. | Всего имущества | тыс.грн. | 287,80 | 272,70 | 250,00 |
| 66. | Удельный вес производственных активов в имуществе предприятия | % | 22,31 | 22,81 | 22,56 |
На рисунке 2.3 приведена динамика изменения удельного веса производственных активов предприятия.
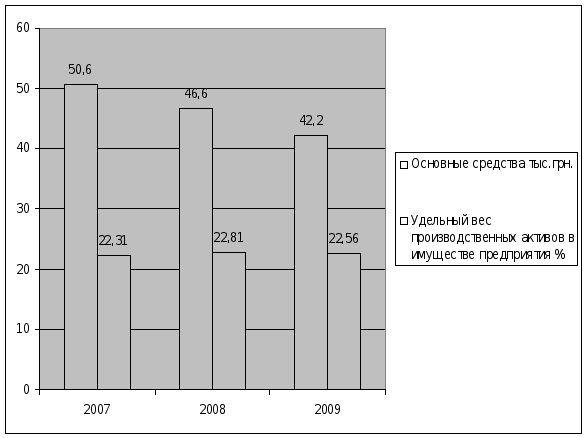
Рис. 2.3 Динамика изменения удельного веса производственных активов ГП "Алушталифт"
Увеличение удельного веса производственных активов в имуществе при прочих равных условиях свидетельствует о повышении производственных возможностей.
Из рисунка 2.3 следует, что для данного предприятия характерен низкий удельный вес производственных активов в имуществе: 22,31% на начало анализируемого периода и 22,56% на конец (доля производственных запасов в составе всего имущества существенно изменилась). Незначительное увеличение (на 0,25пункта) связано с уменьшением стоимости имущества предприятия на 37,8 тыс.грн., на которое в свою очередь повлияло, как уже отмечалось ранее, снижение дебиторской задолженности. В составе и структуре оборотных активов произошли следующие изменения:
Материальные оборотные активы, представляющие собой производственные запасы на данном предприятии, в 2007 году увеличилась на 2,0 тыс.грн., а в 2008 году уменьшилась на 1,2 тыс.грн., в целом произошло увеличение на 0,6 тыс.грн. Это изменение связано с уменьшением основных средств в структуре производственных запасов и должно быть сопоставлено с нормативом, то есть с потребностью, необходимой для производственной деятельности.
На предприятии за исследуемый период произошло увеличение денежных средств на 4,4 тыс.грн
Для анализируемого предприятия характерен очень высокий удельный вес дебиторской задолженности в составе оборотных активов (93,37% на начало анализируемого периода и 90,71 на конец) по отношению к всему имуществу (77% в 2007 году и 75% в 2009 году) Такое положение может быть расценено следующим образом :
с позиции будущих поступлений это можно рассматривать как положительный фактор;
с позиции отвлечения средств, то есть оплаты – это отрицательно характеризует предприятие.
На данном этапе наблюдается уменьшение дебиторской задолженности на протяжении анализируемого периода на 34,4 тыс.грн, что положительно сказывается на структуре имущества предприятия.
Перейдем к анализу имущества по источникам формирования ( т.е определим какие изменения произошли в структуре собственного и заемного капитала) и представим данные в Таблице 2.3
Таблица 2.3 Анализ имущества ГП "Алушталифт" по источникам формирования
|
№ п/п |
Показатели | 2007 | 2008 | 2009 |
Измене- ние 2008-2007 |
Измене- ние 2009-2008 |
Измене- ние 2009-2007 |
| 1. | Всего имущества, тыс.грн., | 287,80 | 272,70 | 250,00 | -15,10 | -22,70 | -37,80 |
| 2. | Собственный капитал, тыс.грн | 118,30 | 103,60 | 51,60 | -14,70 | -52,00 | -66,70 |
| % к имуществу | 41,10 | 37,99 | 20,64 | -3,11 | -17,35 | -20,46 | |
| 2.1 | Собственные оборот. средства, тыс.грн. | 67,70 | 57,00 | 9,40 | -10,70 | -47,60 | -58,30 |
| % к капиталу | 57,23 | 55,02 | 18,22 | -2,21 | -36,80 | -39,01 | |
| 3 | Заемные средства тыс.грн | 169,50 | 169,10 | 198,40 | -0,40 | 29,30 | 28,90 |
| % к имуществу | 58,90 | 62,01 | 79,36 | 3,11 | 17,35 | 20,46 | |
| 3.1 | Кредиторская задолженность за услуг тыс.грн | 37,10 | 47,00 | 21,70 | 9,90 | -25,30 | -15,40 |
| в % к текущим обязательствам | 21,97 | 27,89 | 10,94 | 5,93 | -16,96 | -11,03 | |
| 3.2 | Текущие обязательства тыс.грн | 129,50 | 104,40 | 68,10 | -25,10 | -36,30 | -61,40 |
| в % к текущим обязательствам | 76,97 | 61,96 | 34,32 | -14,71 | -27,63 | -42,35 |
Из представленных данных в таблице 2.3 следует, что стоимость имущества предприятия уменьшилась на 37,8 тыс.грн или на 13 процентов. В составе источников произошли следующие изменения: собственный капитал значительно сократился на (66,7 тыс.грн. или в 2,3 раза), заемные и привлеченные источники увеличились на 28,9 тыс.грн. (на 17%). Это в свою очередь, привело к следующим структурным изменениям: удельный вес собственного капитала уменьшился на 20,46 пункта, соответственно доля заемных и привлеченных источников увеличилась на 20,46 пункта. Заемных и привлеченных средств на 100 % представлены текущими обязательствами, из них: на начало периода 21,47% и 10,94% 0- на конец приходится кредиторской задолженности за услуги, остальные 76,67% на начало периода и 34,32% на конец – текущие обязательства по расчетам, 53,68% краткосрочных кредитов банков приходится на конец анализируемого периода.
Изменение соотношения собственного и заемного капитала наглядно представлены на Рисунке 2.4.
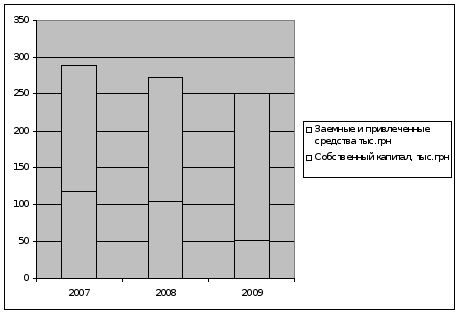
Рис. 2.4. Динамика изменения структуры имущества ГП "Алушталифт" по источникам формирования
На предприятии произошло значительное уменьшение величины наличия собственных оборотных средств (см. рисунок 2.5) на 58,3 тыс.грн. или на 86,1%.
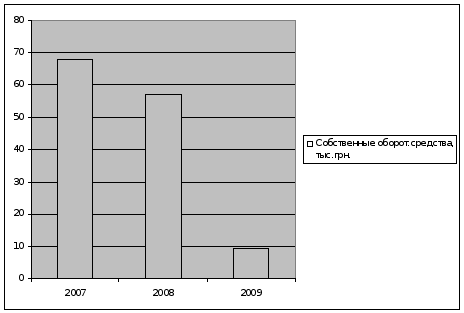
Рис. 2.5. Динамика изменения оборотных средств ГП "Алушталифт"
Как известно, для нормальной деятельности предприятия необходимо наличие собственных оборотных средств на конкретную дату. Собственный капитал используется для финансирования необоротных и оборотных активов. Долгосрочные пассивы (кредиты и займы) используются для финансирования необоротных активов. Поэтому при расчете наличия собственных оборотных средств к собственному капиталу необходимо прибавить долгосрочные пассивы и вычесть необоротные активы, тем самым определить, сколько реально имеется в наличии собственных оборотных средств. В данном случае долгосрочные пассивы отсутствуют. Приступим к расчету собственных оборотных средств.
Наличие собственных оборотных средств по данным баланса составило:
На начало 2008 года = 118,3 – 50,6 = 67,7 (тыс.грн.)
На начало 2009 года = 103,6 – 46,6 = 57,0 (тыс.грн.)
На начало 2010 года = 51,6 – 42,2 = 9,40 (тыс.грн.)
Данная динамика сокращения собственных оборотных средств в составе собственного капитала на 58,3 тыс.грн. и увеличения заемного капитала предприятия на 29,5 тыс.грн. свидетельствует о том. Что у предприятия возникнут в будущем трудности в осуществлении своих платежей (расчетов).
Целесообразно сопоставить остатки дебиторской и кредиторской задолженности и вывести сальдо задолженностей за каждый период. Полученные данные приведены в таблице 2.4. Из таблицы видно, что в 2007-2009 гг. наблюдалось превышение дебиторской задолженности над кредиторской, тогда как к концу 2009 года кредиторская задолженность превысила дебиторскую на 9,8 тыс.грн.
Таблица 2.4 Сальдо задолженности в 2007-2009 гг.
| Виды задолженности | Ед.измерения | 2007 | 2008 | 2009 |
| Кредиторская задолженность | тыс.грн. | 168,9 | 168,5 | 198,4 |
| Дебиторская задолженность | тыс.грн. | 223,0 | 206,4 | 188,6 |
| Сальдо задолженности | тыс.грн. | 54,1 | 37,9 | -9,8 |
На рисунке 2.6 показана динамика изменения величины и соотношения дебиторской и кредиторской задолженности предприятия.
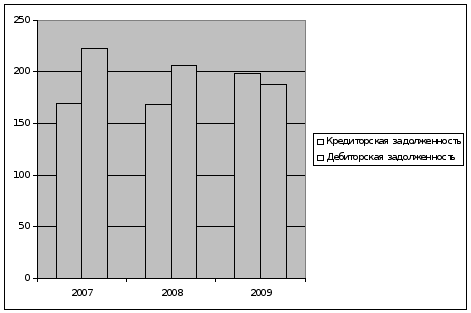
Рис. 2.6 Динамика изменения величины и соотношения дебиторской и кредиторской задолженности ГП "Алушталифт"
Из рисунка 2.6 видно, что уровень дебиторской задолженности по сравнению с кредиторской уменьшался на протяжении анализируемого периода, и вскоре достигает отрицательного сальдо, то есть превышение уровня дебиторской задолженности над кредиторской. Это в свою очередь, означает, что даже полное погашение дебиторской задолженности не перекроет кредиторскую задолженность, и предприятию необходимо будет искать дополнительные резервы для расчетов с кредиторами. Рассчитаем коэффициенты, характеризующие имущественное состояние предприятия.
1. Индекс постоянного актива (ИПА), показывающий часть основных средств и необоротных активов в источниках формирования собственных средств:
ИПА2007 = 50,6/118,3 = 0,22
ИПА2008 = 46,6/103,6 = 0,45
ИПА2009 = 42,2/51,6 = 0,82
Из полученных данных можно сделать вывод о том, что на протяжении исследуемого периода на предприятии происходит рост доли необоротных активов в собственном капитале, что однако связано не с увеличением основных средств, а с сокращением собственного капитала.
2. Коэффициент реальной стоимости имущества (КРС), показывающий какую часть в стоимости имущества составляют средства производства:
КРС2007 = (50,6 + 13,6) / 287,8 = 0,22
КРС2008 = (46,6 + 15,6) / 272,7 = 0,23
КРС2009 = (42,2 + 14,2) / 250 = 0,23
Таким образом, в период с 2007 года по 2009 год доля средств производства в стоимости имущества практически не изменилась и составила 23% на конец 2009 года. Значения коэффициента реальной стоимости имущества не должно быть ниже, чем 0,5. Величина КРС на года говорит о высокой дебиторской задолженности на протяжении исследуемого периода, что должно насторожить как само предприятие, так и его партнеров. Финансовая устойчивость предприятия тесно связана с перспективой его платежеспособности. Ее оценка дает возможность определить финансовые возможности предприятия на соответствующую перспективу. Перейдем к оценке финансовой устойчивости ГП "Алушталифт". Проанализируем систему коэффициентов, характеризующих изменение финансовой устойчивости исследуемого предприятия за период с 2007 года по 2009 год, и представим в виде таблицы 2.5:
Таблица 2.5 Показатели финансовой устойчивости ГП "Алушталифт"
| Коэффициенты | 2007 г. | 2008 г. | 2009.г |
| Коэффициент автономии | 0,41 | 0,38 | 0,21 |
| Коэффициент финансовой зависимости | 2,43 | 2,63 | 4,84 |
| Коэффициент финансового риска | 1,43 | 1,63 | 3,84 |
| Коэффициент маневренности собственного капитала | 1,34 | 1,22 | 0,22 |
На рисунке 2.7 приведена динамика финансовой устойчивости предприятия.
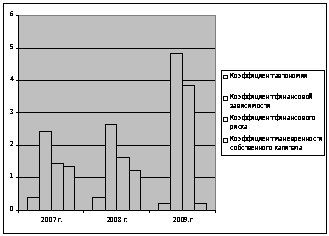
Рис. 2.7 Коэффициенты финансовой устойчивости ГП "Алушталифт"
Коэффициент автономии (финансовой независимости, покрытие) снизился к концу 2009 года в 2 раза и составил 0,21 (нормативное значение 0,5), т.е доля собственного капитала в общей величине источников средств составляет 21%. Такая ситуация обусловлена привлечением значительных кредитных средств, доля которых в общей величине имущества предприятия составила 42,6%.
Коэффициент финансовой зависимости, показывающей долю привлеченных средств в сумме средств финансирования, на протяжении исследуемого периода возрастал (с 2,43 в 2007 году до 4,84 в 2009 году, т.е увеличился в 2 раза), что говорит об утрате финансовой независимости предприятием.
Общую оценку финансовой устойчивости дает коэффициент финансового риска (коэффициент соотношения заемного капитала и собственного), показывающий сколько заемных средств приходится на 1 грн. Собственных средств предприятия, вложенных в активы. На исследуемом предприятии данный показатель возрастал и составил 3,84 в 2009 году (увеличился в 2,7 раза по сравнению с уровнем 2007 года), т.е заемные средства в 3,84 раза превышают собственный капитал. Что свидетельствует о неустойчивом финансовом положении. Коэффициент маневренности собственного капитала, показывающий, какая часть собственного оборотного капитала находится в обороте, а какая капитализируется, в 2009 году снизился в 6 раз по сравнению с 2007 годом (снизился на 1,12) и составил 0,22. Таким образом, собственные средства в основном капитализированы, а оборотные средства формируются за счет привлеченных средств (кредитов). Все вышесказанное позволяет говорить о том, что к концу 2009 года хозяйствующий субъект находился в кризисном неустойчивом финансовом состоянии, т.е данное состояние характеризуется ситуацией, при которой предприятие имеет займы, непогашенные в срок, и просроченную дебиторскую и кредиторскую задолженность.
Выводы по Разделу 2
В ходе проведения анализа выяснилось, что предприятие во многом зависит от внешних инвестиций. В структуре предприятия уменьшилась доля собственного капитала и увеличилась доля кредиторов. Это говорит о том, что предприятие в основном работает за счет заемных средств, потому что не хватает собственных, и деньги вкладываются не на развитие предприятия, а на постоянное погашение долгов перед кредиторами. На фоне слабой ликвидности денежных средств предприятия можно сделать вывод о нерациональном использовании внешних инвестиций. Предприятие нуждается в более рациональном подходе к использованию денежных средств. Необходимо внедрить систему автоматизации.
На наш взгляд необходимо осуществить реорганизацию диспетчерского подразделения лифтового хозяйства, находящегося в настоящее время в крайне "раздробленном" состоянии по районам городов и близлежащих населенных пунктов. Снижение стоимости информационно – технических средств позволяет централизовать данную структуру при минимальных затратах и значительно уменьшить затраты на оплату труда "дублирующего" друг друга диспетчерского персонала. Этого можно достичь путем внедрения относительно недорогих компьютерных систем и технологий, позволяющих автоматизировать оперативное поступление информации с датчиков, расположенных в подъемных лифтовых шахтах, что позволит контролировать ситуацию в обслуживаемом лифтовом хозяйстве гораздо меньшему количеству обслуживающего и вспомогательного персонала.
3. Разработка и проектирование БД ИС на предприятии ГП "АЛУШТАЛИФТ"
3.1 Проектирование БД ИС "Вызов"
Проектирование баз данных – процесс решения класса задач, связанных с созданием баз данных.
При выполнении данного процесса решаются следующие основные задачи:
обеспечение хранения в БД всей необходимой информации;
обеспечение возможности получения данных по всем необходимым запросам;
сокращение избыточности и дублирования данных;
обеспечение целостности данных (правильности их содержания): исключение противоречий в содержании данных, исключение их потери и т.д.
В процессе написания был использован язык SQL, так как базовым требованием к реляционным СУБД является наличие мощного и в тоже время простого языка, позволяющего выполнять все необходимые пользователям операции. В последние годы таким повсеместно принятым языком стал язык реляционных БД SQL - Structured Query Language.
На основе описания предметной области во втором разделе и ER метода проектирования баз данных, описанной в первом разделе, разработаем модель базы данных проектируемой ИС.
Необходимо разработать БД позволяющую автоматизировать получение заявок на ремонт лифта. Для этого рассмотрим основные этапы по которым приходит заявка: ломается лифт, приходит заявка диспетчеру, диспетчер ищет нужного лифтера звонит ему и говорит заявку.
Для каждой заявки будет заводиться отдельная строка в таблице базы данных, в которой указываются:
Номер вызова;
Дата вызова;
№ лифта;
Вид работы;
Лифтер.
При занесении данных о новой заявке, необходимо заполнить форму "Вызов", в открывающемся окне будет расположено несколько полей для заполнения:
"Выбор лифтера", где будет отображаться список лифтеров и их допуск к работе с возможностью добавления нового лифтера;
"Вид ремонта", где будет показано его описание, какова цена и нужный допуск работника;
"Выбор лифта", где будет список из лифтов с указанием точного адреса и номера подъезда;
"Календарь", где надо будет выбрать дату получения заявки;
Данные в таблице можно редактировать по мере необходимости. Их можно будет сортировать по дате, сотруднику, городу и т.д. Программа "Вызов" будет служить для облегчения работы диспетчера предприятия. Наиболее рутинными и в то