Надёжность функционирования автоматизированных систем
 .
Экспериментальная оценка надёжности изделий
Для решения
теоретических
и практических
задач надёжности
необходимо
знать законы
распределения
исходных случайных
величин. При
оценке надёжности
изделий может
решаться задача
определения
по данным
эксплуатации
или специальных
испытаний
среднего времени
безотказной
работы
 ,
среднего времени
восстановления
 .
Рассмотрим случайную величину Т - время безотказной работы. При эксплуатации или испытаниях изделий в течении определённого времени случайная величина Т может принять n различных значений. Совокупность этих значений случайной величины Т называется статистической выборкой объёма n. Эта выборка может использоваться для статистической оценки закона распределения случайной величины Т.
Приведём пример статистической выборки для 10 однотипных изделий.
При большом числе n удобнее перейти от статистической выборки к статистическому ряду. Определяем диапазон значений случайной величины Т.
 ,
где
 ,
 - максимальное
и минимальное
значение случайной
величины Т.
Этот диапозон
R разбивается
на интервалы
длины

 ;
где K-
количество
интервалов.
Целесообразно
выбирать число
интервалов
порядка 10 - 20. Обозначим
через
 количество
значений случайной
величины Т,
попавших в
интервал i
- й длины
 .
Полагаем
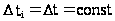 ;
i = 1, 2,…..,K.
Определим частоту попадания в i - й интервал
 .
Определяем статистическую плотность вероятности времени безотказной работы Т
 .
Результаты сведём в таблицу:
Наглядное представление о законе распределения случайной величины Т дают статистические графики. Из них самые распространённые: полигон, гистограмма, статистическая функция распределения.
Полигон
строится следующим
образом: на оси
абцисс откладываются
интервалы
,
i = 1, 2, …..k
, в серединах
интервалов
строятся ординаты,
равные частотам
 и концы ординат
соединяются.
Построение
гистограммы:
над каждым
интервалом
,
i = 1, 2, …..k
строится
прямоугольник,
площадь которого
равна частоте
в этом интервале.
Построение
статистической
функции распределения
 случайной
величины Т. Над
каждым интервалом
проводится
горизонтальная
линия на уровне
ординаты, равной
величине накопленной
частоты.
Второй способ построения статистической функции распределения случайной величины Т:
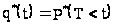 ,
где
 -
частота выполнения
события
 .
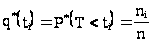 ,
где
- число опытов,
при которых

Статистическая
плотность
вероятности
 и статистическая
функция распределения
 случайной
величины Т
представляют
статистический
закон распределения
случайной
величины Т.
Выравнивание статистического закона распределения случайной величины Т
На практике число опытов n ограничено, и статистический закон распределения является каким-то приближением к теоретическому (истинному) закону распределения случайной величины Т. Стремятся подобрать такую теоретическую кривую, которая бы отражала существенные черты статистического закона распределения и не отражала бы случайностей из-за малого количества данных. Вид закона распределения подбирают из существа задачи, либо по внешнему виду статистического закона распределения.
Будем аппроксимировать статистический закон распределения случайной величины Т экспоненциальным законом распределения f(t).
Для экспоненциального закона распределения имеем
 ;
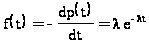 .
Нужно
определить
параметры
выбранного
закона распределения.
Выбранный
экспоненциальный
закон распределения
зависит от
одного параметра
 .
Оценку параметра
обозначим через
 .
Оценку
мы определяем
из результатов
опытов.
Используем
для определения
метод моментов;
приравниваем
теоретические
и статистические
моменты данного
закона распределения.
Имеем
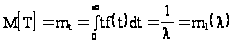 .
Здесь
 -
первый теоретический
момент. По
результатам
опытов определяем
статистический
первый момент
 .
Имеем
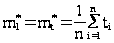 ;
где
 -время
безотказной
работы i
- го изделия; n
- число опытов
или число изделий,
поставленных
на испытания.
Приравниваем
эти моменты

или

откуда
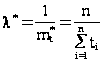
Пример
2: из результатов
опытов определим
 i =1, 2, ….,
k.
 Будем
аппроксимировать
статистический
закон распределения
случайной
величины Т
нормальным
законом распределения
f(t)
вида
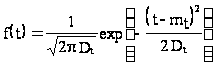
Нужно
определить
параметры
выбранного
закона распределения.
Выбранный
нормальный
закон распределения
зависит от двух
параметров
и
 .
Определим
оценки
 и
 этих параметров
из результатов
опытов. Используем
для определения
и
метод моментов.
Теоретические
моменты закона
распределения
случайной
величины Т:
начальные моменты порядка S определяются соотношением
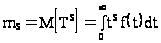 ;
S = 1, 2,……;
центральные моменты порядка S определяются формулой
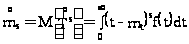 ;
S = 1, 2, …….
Здесь
 .
Определим
 и
 (
- начальный
момент 1 - го
порядка;
- центральный
момент 2 - го
порядка). Имеем:
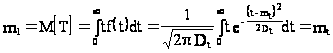 ;
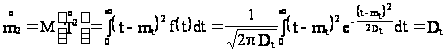 ;
Таким образом
 ;
 ;
По результатам
опытов определяем
статистические
моменты
 и
 .
Имеем:
 ;
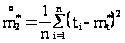 .
Приравниваем
и
,
 и
;
Имеем
=
,
=
;
или
 ,
 .
Следовательно
 ;
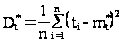 .
Для оценки степени расхождения статистического закона распределения с теоретическим законом распределения выбираем меру расхождения, по величине которой можно судить о том, вызвано ли расхождение случайными причинами, или разница между распределениями настолько велика, что выбранный теоретический закон распределения непригоден.
Обозначим
меру расхождения
через
 ,
которая может
быть выбрана
различными
способами.
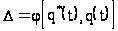 ,
где
 -
статистическая
функция распределения
случайной Т
; q(t)
- функция распределения
случайной
величины Т.
Например:
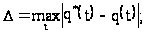
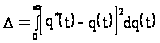 ;
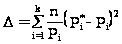 ;
где
 частота
попадания
случайной
величины Т в
интервал
,
i = 1, 2, ….,
K;
 -
вероятность
попадания
случайной
величины Т в
интервал
,
i = 1, 2, …..K.
Чем меньше
,
тем лучше согласуется
статистический
закон распределения
с теоретическим
законом распределения.
Выдвигаем гипотезу H о том, что выбранный нами закон распределения случайной величины Т не противоречит статистическому закону распределения. На основании имеющегося статистического материала следует проверить эту гипотезу H. Широко используются два критерия проверки гипотезы H: критерий Пирсона и критерий Колмогорова.
Критерий Пирсона
Разбиваем полученные в опытах значения Т на k интервалов:
k - число интервалов. Выдвигаем гипотезу H о том, что выбранная теоретическая плотность вероятности случайной величины Т есть функция f(t).
В качестве
величины
выбираем величину
 ,
определяемую
по формуле
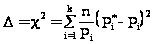 ;
где n - число опытов (число отказов);
-
частота попадания
случайной
величины Т в
интервал
;
-
количество
значений случайной
величины Т,
попавших в
интервал
;
-
вероятность
попадания
случайной
величины Т в
интервал
;
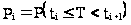 ;
 ;
i = 1, 2, ….,
K;
 ;
- это случайная
величина.
Можно
доказать, что
если верна
гипотеза Н, то
при
 распределение
величины
независимо
от вида функции
f(t)
стремится к
распределению
с числом степеней
свободы
 ;
где K
- число интервалов,
r - число
параметров
функции f(t),
оцениваемых
по результатам
опытов, по
результатам
статистической
выборки объёма
n.
Т.о. при

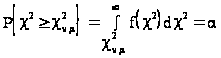 ;
Пусть
 -
такое число,
что можно считать
практически
невозможным
осуществление
события с такой
вероятностью
.
Если
 то
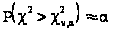 .
маловероятное событие для гипотезы Н.
Т.о, в этом случае гипотеза Н отклоняется, т.е выбранная теоретическая плотность вероятности не согласуется с результатами опытов.