Банковские информационные системы
Рисунок 2 Схема работы АРМ коммуникаций по экспорту данных
АРМ сотрудника межбанковских расчетов (МБР) обеспечивает ведение расчетов с другими коммерческими банками через сеть клиринговых центров и через взаимное открытие корреспондентских счетов. При работе на основе прямых межбанковских расчетов АРМ позволяет осуществлять контроль, корректировку и отмену текущих операций МБР и формирование начальных авизо, реестров и соответствующих платежных документов. При работе с ответными авизо АРМ проводит весь комплекс работ с входным документом: ввод, корректировку, отмену текущих документов (с одновременным контролем сумм авизо и платежных документов); выполнение квитовки ответных авизо, ведение соответствующего журнала и документов по квитовке; открытие, ведение и закрытие заключительных оборотов.
Для проведения электронных взаимодействий с другими банками, клиентами, процессинговым центром или биржами информация пересылается по ЛВС на АРМ коммуникаций, через которое реализуются телекоммуникационные взаимодействия.
АРМ сотрудника кредитного отдела (АРМ СКО) обеспечивает заключение и ведение договора, его пролонгацию и закрытие (поступление в архив), формирование графиков погашения основного долга и выплаты процентов по различным схемам, а также контроль выполнения этих графиков и начисление пеней по основной части долга и по процентам. При этом формируется ряд ведомостей. АРМ поддерживает стандартные и индивидуальные процентные ставки: по основной части долга, за неиспользованный кредит (если это не указано в договоре), за просроченный возврат ссуды или за несвоевременную выплату процентов за кредит.
АРМ сотрудника по работе с физическими лицами все чаще включается в состав БИС, что обусловлено необходимостью привлечения средств от физических лиц, хотя эти операции связаны с большой трудоемкостью из-за массовости. В основном они носят характер депозитных операций, и поэтому данный АРМ принципиально отличается от АРМ сотрудника депозитного отдела лишь специфическим набором оказываемых услуг.
АРМ. сотрудника фондового отдела обеспечивает выполнение политики банка в части фондового портфеля, а также выполнение доверительных соглашений с физическими и юридическими лицами. АРМ включает такие режимы, как оценка экономического состояния объекта инвестиций, расчет аналитических показателей по ценным бумагам, оценка инвестиционной привлекательности объекта, портфеля ценных бумаг, учет поступления и движения ценных бумаг.
АРМ сотрудника депозитного отдела обеспечивает привлечение временно свободных средств. Относительно предметной технологии в этот АРМ включаются такие же режимы, как и в АРМ СКО: заключение договора, расчет процентов по различным схемам, причисление их к остатку и др.
Проблемой банковской технологии остается разграничение функций между базовым модулем, реализующим комплекс операционно-учетных работ, и АРМ сотрудников других отделов.
Мониторинг договоров предполагает ежедневный контроль за проведением платежей по обязательствам, сроки которых истекли. При этом автоматически фиксируется поступление просроченной задолженности и начисляются штрафные проценты. Суммы просроченных задолженностей хранятся в особой области базы данных — «до выяснения», пока по распоряжению сотрудника кредитного отдела они не будут отнесены на соответствующие балансовые счета, погашены или не будут изменены условия договора.
Работа АРМ конструктивно строится на основе ряда универсальных перемещаемых блоков: Договор, График выплат. Расчет нормативов банка, а также ряда специальных с методической и технологической точек зрения блоков: Оценка кредитоспособности клиента и Прогноз свободных средств банка (на основе сроков окончания договоров). Блок Договор обеспечивает подготовку, ведение, учет и контроль исполнения договоров банка и его обязательств; учет сумм кредитов и депозитов при расчете коэффициентов ликвидности банка; прогноз состояния кредитных ресурсов банка к заданному моменту времени; прогноз влияния предполагаемого договора на финансовое состояние банка. Он позволяет получить выписку о состоянии отдельного договора и сводную отчетную документацию.
Блок График выплат позволяет провести предварительную прикидку вариантов погашения кредитов и выплат по депозитам и кредитам. Возможны графики равномерного погашения базы кредита, равномерного погашения базы кредита и процентов; аннуитет (ссудозаемщик регулярно выплачивает равные суммы - аннуитеты, состоящие из суммы процентов и суммы погашения основного долга, поскольку проценты начисляются на остаток долга, они снижаются по мере погашения с одновременным увеличением доли погашения); график выплаты процентов при получении ссуды (дисконтированная ссуда); график единовременного погашения кредита в конце срока договора с текущим погашением процентов; график произвольного погашения базы кредита и др.
АРМ оператора (может и не быть) обеспечивает ввод документов, собранных в пачки, с просчитанной контрольной суммой. Обычно банк использует этот АРМ при больших объемах ввода, хотя в ряде случаев он сохраняется как атавизм перфорационных технологий.
АРМ старшего оператора (может и не быть) формирует из введенных документов рейсы и передачу их на ВЦ для проведения одногородных расчетов.
АРМ сортировщика (может и не быть) создается для проверки пачек документов, введенных операционистами, и отправки их на проводку, а также для формирования и печати авизо и реестров для РКЦ.
АРМ контролера реализует так называемый принцип «четырех глаз» и служит для просмотра кассовых документов и документов, введенных операционистами или операторами; печати сводных ведомостей по приходу и расходу; проставления пометки об оплате на документах; отправления проводок по кассе; распечатки форм отчетности.
АРМ кассира-контролера обеспечивает: ввод кассовых платежных документов; прием и обработку денежных чеков, объявлений на взнос наличными, приходных и расходных кассовых ордеров и документов по инкассации; формирование сводных ведомостей по приходу и расходу; ведение кассовых журналов; подготовку проводок по кассе; получение сводной справки по кассовым оборотам, формирование мемориальных ордеров; расчет платы каждого клиента за кассовое обслуживание; получение отчета по кассовым символам оборотов за период; работу со справочником символов; формирование справки по кассе.
С помощью АРМ старшего операциониста (может и не быть) оценивается загрузка операционистов и назначаются операционисты для новых клиентов банка; просматривается и контролируется список открытых за день лицевых счетов.
Одно из важных мест во всех банковских программных продуктах занимают АРМ операционистов. В некоторых технологиях предусмотрено их разделение на АРМ операциониста по платежным документам и АРМ операциониста по подготовке отчетов либо на АРМ операциониста по работе с физическими лицами и АРМ операциониста по работе с юридическими лицами. В крупных банках иногда выделяют операционистов для проведения работ по открытию и закрытию счетов.
Обычно же АРМ операционистов могут реализовывать открытие и закрытие счетов; начисление, причисление к остатку вкладов и выдачу процентов по всем видам вкладов; перевод вкладов; поиск клиента по номеру его лицевого счета и наоборот; установление договорной процентной ставки и платы за совершение операций и расчет дохода от проведения операций; оплату переводов; ведение операционного дневника; аналитический и операционный контроль за выполнением операций; ввод платежных документов; работу с картотеками:
В случае специализации операционистов по виду документов могут выделяться АРМ операционистов по платежным требованиям и поручениям, по кассе, по работе с аккредитивами, чековыми книжками и др.
АРМ экономиста (может и не быть) осуществляет: формирование выписок из лицевых счетов, контроль начисления процентов по лицевым счетам, контроль остатков и проводок по лицевым счетам, расчет нормативов и показателей работы банка, контроль за работой филиалов, формирование сведений для налоговой инспекции.
АРМ бухгалтера обеспечивает: расчет остатков по счетам на начало следующего дня; формирование, просмотр, корректировку, печать, сохранение баланса по балансовым и внебалансовым счетам и приложениям к нему за любой период; ведение развернутого сальдо по любому балансовому счету для филиала; изменение остатков счетов на начало или конец любого дня; расчет прибыли за период; оценку рентабельности банка и формирование других показателей работы банка; расчет процентов по лицевым счетам; изменение плана счетов.
АРМ главного бухгалтера осуществляет: получение информации о работе банка, его клиентах; открытие и закрытие лицевых счетов; просмотр и печать оборотно-сальдовых ведомостей по балансовым и внебалансовым счетам, а также ведомостей открытия, закрытия и изменения лицевых счетов; обновление файла подписей клиентов (в некоторых БИС).
АРМ администратора является крайне важным и включает несколько различных функций, которые обеспечивают:
текущую работу по документам:
отражение оперативных проводок;
составление текущей описи документов;
выполнение текущей сверки;
составление документального баланса;
печать отчетов;
межфилиальный обмен по дискетной технологии;
планирование и завершение операционного дня банка;
планирование работ и наделение полномочиями сотрудников отдела;
операционно-учетных работ:
планирование работ на требуемый день;
регистрация, удаление, изменение статуса пользователя;
контроль протокола работы пользователя;
функциональное конфигурирование рабочих мест пользователей;
поддержание санкционированного доступа к информационным ресурсам БИС;
выполнение отката комплекса;
ведение фонда НСИ:
администрирование файлов базы данных;
организация и ведение фонда НСИ (изменение процентных ставок, справочники МФО, таблицы балансовых и внебалансовых счетов, типов платежных документов, кассовых символов, атрибутов банка, прейскуранта услуг, видов операций и др.);
установление и конфигурирование рабочих мест других пользователей БИС;
включение и выключение задач в комплексе;
настройка комплекса;
выполнение пусковых работ при внедрении БИС. Если в каких-либо БИС состав АРМ другой, то функции сотрудников ОУР просто разделены между АРМ по-другому, поскольку БИС лишь обеспечивает реализацию банковских учетных технологий средствами информационных технологий, являясь некоторой моделью системы у правления.
Программные продукты, обеспечивающие автоматизацию банковской деятельности, различаются по признаку включения или не включения в их тело банковской технологии.
Т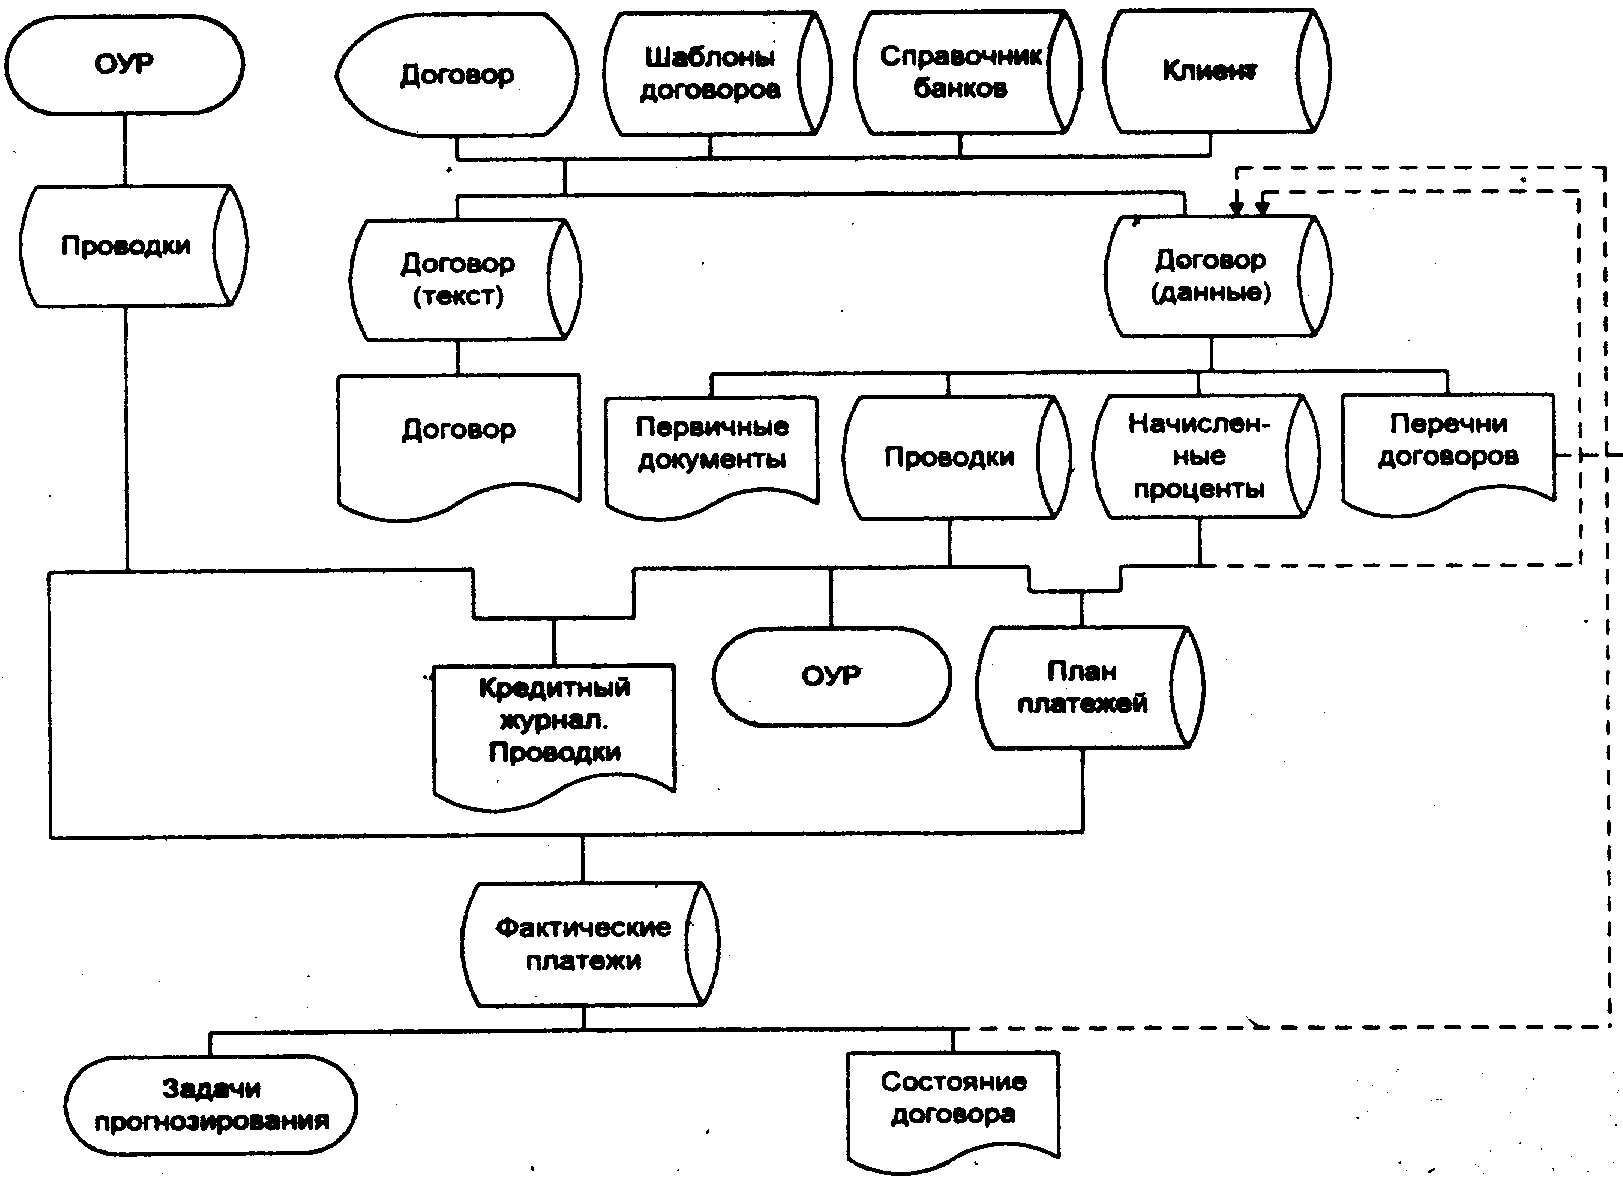 аким
образом, АРМ
сотрудника
кредитного
отдела (СКО)
должен поддерживать
реализацию
целей, которые
выставляются
сотруднику
банка, и обеспечивать
его информацией
для принятия
решения по
кредитованию
и дальнейшему
обслуживанию
кредита.
Рисунок 3. Схема данных решения задач АРМ СКО
Для этого необходимо иметь сведения о кредитном потенциале банка, о кредитоспособности ссудозаемщика и рабочую информацию по обслуживанию кредита.
Обычно в отечественных БИС АРМ СКО обеспечивает ввод и обработку информации о кредитных договорах и отражает технологические этапы кредитования: заключение договора и его ведение (выдачу кредита, начисление процентов по кредиту, расчет неустоек и выставление их на инкассо либо получение этих сумм в порядке бесспорного платежа, контроль фактических выплат клиентом по договору, пролонгацию договора и его закрытие, перевод договоров в состояние просрочки). Расширение возможностей АРМ СКО может происходить через добавление средств обработки информации договоров на гарантии погашения кредитов и на их страхование; средств оценки кредитоспособности заемщика; расчет платы за кредит для новых схем кредитования и др.
На рис.3 представлена схема данных решения задач АРМ СКО. Сотрудник кредитного отдела, используя множество текстовых прототипов (шаблоны договоров), составляет договор о выдаче кредита также в текстовой форме, имеющий статус черновика. Кредитный договор как текстовый документ содержит: наименование сторон; вид кредита; сумму; срок договора; процентную ставку; порядок выплаты процентов; вид обеспечения; перечень необходимых документов (по требованию банка); номер расчетного счета и другие реквизиты банка, обслуживающего предприятие; юридические адреса сторон.
Технологически договор может иметь различный статус: черновик, условно действующий, реально действующий и завершенный. Первоначально составленный черновик переходит в статус условно действующего при его подписании. Договор приобретает статус реально действующего после перемещения на его основании финансовых средств. После окончания расчетов между ссудозаемщиком и банком договор приобретает статус завершенного. Реально действующий договор может иметь уточненный статус: нормально действующий, просроченный и пролонгированный.
В последнем случае дата договора соответствует дате пролонгации, а его сумма равна сумме выбранных платежей. Редактирование и удаление договоров из базы возможно только при статусе черновика. Договоры с остальными статусами могут только просматриваться.
При перечислении средств на ссудный счет, на расчетный счет, пролонгации договора или переводе его на счет просроченных ссуд формируются проводки, которые передаются в отдел операционно-учетных работ. На основе файлов проводок и начисленных процентов формируется файл плановых платежей по договору. Он обрабатывается совместно с файлом проводок, поступившим из операционного дня, в результате чего образуется файл платежей по договору. На основе последнего формируются ведомости состояния договора, кредитный журнал и др.
При пролонгации этот цикл повторяется, но статус договора меняется. Если же договор переводится в просрочку, меняется не только статус договора, но и начинается начисление пенсий. И в том, и в другом случае формируются соответствующие проводки.
При закрытии договора меняется лишь его статус.
Для расчетов по предоставленным кредитам обычно применяется файл процентов (начисленные проценты).
В ходе решения задачи может формироваться много различных ведомостей, помогающих принять правильное решение сотруднику отдела в процессе управления кредитами. Ряд выходных данных выводится пользователю в виде таблиц, а ряд - в графической форме. Последняя особенно удобна для восприятия.
5. Межбанковские взаимодействия и коммуникации.
Компьютерные сети обеспечивают выполнение коммуникационной функции и доступ к разделяемым ресурсам, т.е. передачу файлов, доступ к удаленным базам данных и удаленный запуск задач. Компьютеризованные межперсональные коммуникации могут быть трех видов: простые пересылки сообщений по конкретному адресу; рассылка сообщений по почтовым спискам и проведение телеконференций.
П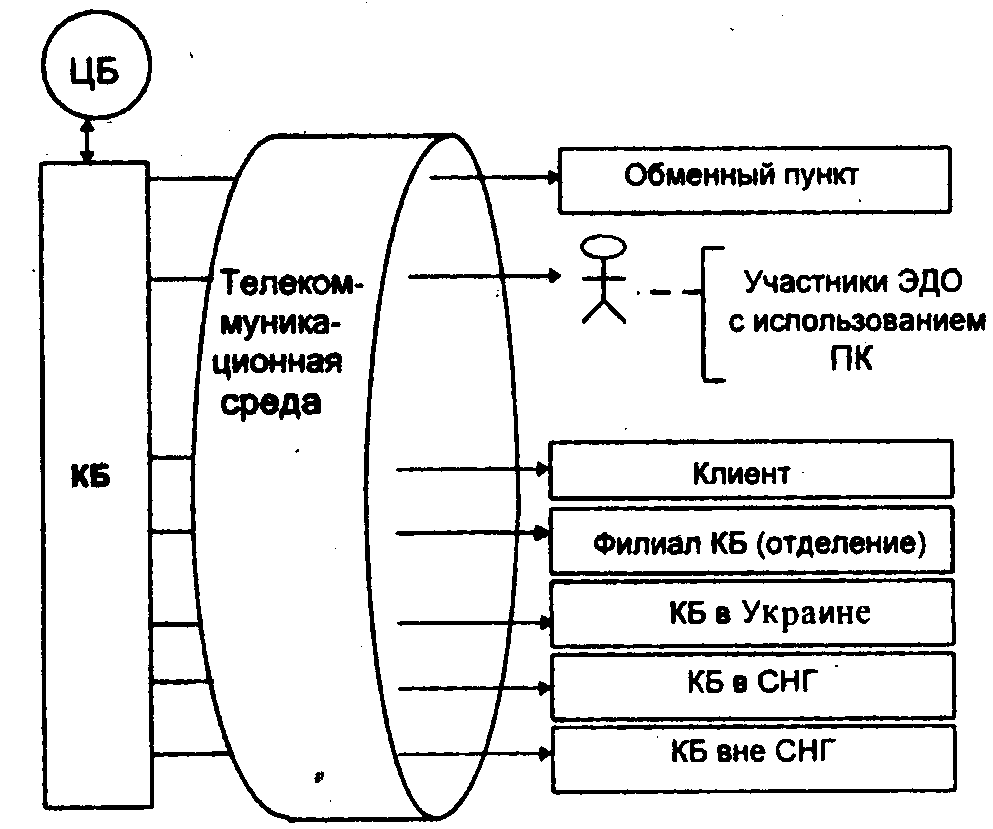 роблема
информационных
взаимодействий
с внешней средой
является
характерной
задачей для
любой открытой
сложной системы.
В банковской
среде она стоит
как перед
центральным,
так и перед
коммерческими
банками.
В качестве внешней среды, с которой взаимодействует коммерческий банк (рис. 5) выступают:
обменные пункты;
участники электронного денежного обращения (ЭДО) с использованием пластиковых карточек (ПК);
клиент;
филиалы банка;
Рисунок 5 Схема взаимодействия коммерческого банка с внешней средой
банки на территории России;
банки на территории СНГ;
зарубежные банки;
другое.
Взаимодействие банка с пунктами продажи (POS) и процессинговыми центрами возникает лишь в том случае, если банк обслуживает какую-либо систему пластиковых карточек.
Взаимодействие банка с клиентом позволяет обеспечить компьютерный обмен информацией и минимизировать визиты клиента в банк. Такое взаимодействие предполагает пересылку по электронным каналам платежных документов, выписок по лицевым счетам, формирование реестра платежей за любой период, паспортов сделок и др. Абонентом банка может быть как юридическое, так и физическое лицо, имеющее компьютер. За рубежом такая услуга под названием домашний банк ( Home banking ) в последнее время стала особенно популярной.
При организации взаимодействия банк-филиал технология ведения банковских операций во многом определяет состав передаваемых между банком и филиалом данных, но основной информацией, поступающей от филиалов в головное отделение банка, является его баланс, на базе которого формируется консолидированный баланс.
Взаимодействие коммерческого банка с другими банками может производиться через систему взаимных корреспондентских счетов, через систему клиринговых центров и через систему РКЦ.
Межгосударственные межбанковские взаимодействия на территории СНГ осуществляются через центр межгосударственных расчетов (МГР) ЦБ РФ, а международные расчеты - через систему общества международных межбанковских финансовых коммуникаций SWIFT.
Информация, циркулирующая между банком и внешней средой, может носить как чисто информативный характер, так и финансовый. И если первый вид сообщений может и не требовать поддержания определенных требований безопасности, то система удаленных платежей должна обеспечить не только ускорение обслуживания и удобство, но и поддержку имеющихся стандартов передачи данных, а также достоверности и целостности платежных документов, т.е. безопасности платежей.
Все электронные взаимодействия коммерческого банка с внешней средой, к которой относятся отдельные клиенты, участники расчетов пластиковыми карточками, другие банки в России, СНГ и в других государствах, осуществляются на основе телекоммуникационной среды с использованием стандартов передачи и обработки данные различного уровня.
С развитием телекоммуникационных сетей в банковском деле появились принципиально новые услуги по взаимодействию клиента и банка, которое может осуществляться на компьютерной основе. Связавшись с компьютером банка по телефонной сети через свой персональный компьютер, клиент после прохождения авторизации может проверить состояние своего счета и совершить с ним ряд операций. Подобные действия клиент может предпринимать и не имея компьютера, используя возможности средств телекоммуникаций и пластиковых карточек, которые несут в себе сведения о владельце и его финансовых возможностях.
Обилие видов пластиковых карточек как машинных носителей информации, а также их невысокая стоимость сделали их весьма распространенными. Пластиковые карточки стали использоваться в качестве: пропусков (access control); телефонных карточек (phonecard); визитных карточек (business card); удостоверений личности (pass control); водительских удостоверений; студенческих билетов; карточек логического доступа (например, к компьютеру); карточек контроля входа в различные электронные системы (log-on access): доступ к устройствам ЭВМ, к программам и файлам, разрешения на выполнение программ или команд, контроль отдельных функций, доступ к шифрованным данным; карточек хранения данных (например, карты здоровья); карт гарантии и фирменного сопровождения, где отмечается обслуживание: осмотры и ремонты какой-либо покупки; финансовых карточек: карточки покупателя (shopping card), банковские карточки (bank card) и карточки для банкоматов (ATM-Card).
Пластиковая карточка представляет собой машинный носитель информации, который может быть классифицирован по способу ее записи и хранения. Так, различают магнитные карты (МК), карты памяти, смарткарты (СК) и суперсмарткарты (ССК).
Емкость МК составляет всего 100-200 байт, в которых на нескольких дорожках зафиксированы: идентификаторы карточки и ее владельца, сроки действия, внутренний код и поле для записи функциональной информации. И хотя для записи и считывания информации МК необходимы специальные устройства, они, как и сами МК, относительно просты в производстве, и себестоимость их невысока. Поэтому в настоящее время во всем мире они наиболее распространены, хотя как носитель несовершенны. Прежде всего они имеют очень низкий уровень защищенности.
Помимо слабой защиты от копирования МК недолговечна. И эти ее недостатки повлекли за собой усложнение технологической схемы обслуживания. Работа с МК предполагает обмен информацией при авторизации в режиме on-line и усложняет процедуру обслуживания продавцом покупателя. СК в отличие от МК снижают риск мошенничества в 20 раз.
Среди финансовых карточек существуют также карточки для проведения операций с наличностью (ATM-Card) на основе банкоматов, имеющих считыватель, цифровую и функциональную клавиатуру, дисплей, принтер и устройство выдачи и ввода наличности.
Относительно банковской технологии карточка обеспечивает определенную форму расчетов, которая обусловлена технологией совершения расчетов, типом используемых документов, характером платежа, местом и временем, а также видом предоставляемой гарантии и сферой использования данной формы.
В технологии реализации расчетов с помощью карточек участвуют три объекта: банк, клиент и магазин.
Банк выдает клиенту карточку, содержащую сведения о его потенциальной возможности совершения покупок. При этом можно говорить о дебитных карточках (доступна вся сумма средств, находящихся на счете клиента), предоплаченных карточках (доступна часть средств, переведенных на индивидуальный или общий транзитный счет со счета клиента) и кредитных карточках (доступна часть средств, отсутствующих на карточке, но обеспечивающихся банком или самим клиентом). Магазин через банк осуществляет дебетование средств клиента.
В зависимости от наличия средств телекоммуникационного доступа авторизация для МК может происходить как по каналам связи (on-line), так и голосом, а для СК и в режиме off-line. По виду резервирования средств электронные платежные средства (ЭПС) можно разделить на: средства, требующие on-line-связи с платежной системой в момент покупки (резервирование средств происходит в момент платежа); средства, предполагающие перевод денег с лицевого счета клиента на банковский (не транзитный) счет, соответствующий карточке; средства, использующие периодическое пополнение счета до установленной суммы (например, по определенным датам) в любом месте через терминал в режиме off-line (только для СК).
В современной отечественной литературе банковские карточки по технологии и характеру платежей традиционно разделяют на дебетные (ДК) и кредитные (КК).
Дебетные карточки являются возможной заменой наличных средств или чеков (т.е. ДК — карточки наличных средств или активов). Они могут быть использованы для оплаты покупок, получения наличности в отделениях банка, поддерживающего карточки, или в банкоматах. Владелец вместо наличности предъявляет карточку, продавец проверяет ее на предмет наличия в стоп-листе или получает по телефону подтверждение банка на требуемую сумму, которое зависит от суммы средств на счете покупателя.
Если же дебетная карточка поддерживает возможность предоставления обеспеченного овердрафта, то она становится дебетно-кредитной. При совершении торговой операции продавец выписывает стандартные документы, покупатель подписывает их и оставляет себе копию.
Кредитные и дебетно-кредитные карточки позволяют владельцу получить по карточному счету необеспеченный и обеспеченный овердрафт. При выдаче тому или иному лицу карточек, дающих возможность получения необеспеченного (без предоплаты) овердрафта, банк проверяет и анализирует средний годовой доход, кредитную историю, жилищные условия, род занятий, семейное положение, наличие банковского счета и т.п. В России и кредитные, и дебетно-кредитные карточки относят к кредитным, хотя практически используются лишь дебетные. Взаимоотношения между клиентом и банком определяются договором, в котором обычно отражаются:
процент, взимаемый банком с оборота по данному карточному счету;
процент скидки покупателю при покупках в пределах сумм на его лицевом счете
объем кредита, предоставляемого банком (обычно в пределах двукратной суммы страхового депозита);
процент оплаты фактического кредита банка;
процент оплаты дебетового сальдо относительно объема предоставляемого банком кредита (обычно удвоенная величина кредитной ставки);
проценты за обналичивание через кассу банка и через банкомат, а также ежедневный лимит снятия средств;
залог по дебетовому сальдо (обычно недвижимость);
обязательства клиента сообщать все изменения источников дохода;
паспортные данные клиента;
ответственность при потере магнитной карточки.
Технологии выполнения расчетов с использованием МК могут быть различны в деталях, но в целом схема расчетов следующая. Если при покупке товара используется карточка, ее хозяин вводит в устройство сертификатора pin-код, а продавец связывается с банком для проверки платежеспособности карточки (авторизация), и после соответствующего подтверждения формируется торговый вексель: с помощью импринтера подготавливается отпечаток с рельефной части карточки - слип, на котором пропечатывается сумма задолженности, а покупатель ставит свою подпись, что делает его документом для оплаты. В конце рабочего дня слипы в ходе инкассации пересылаются в банк, где находится расчетный счет магазина, и осуществляется перемещение средств со счета покупателя на счет магазина.
Новый вид карточек, который становится сейчас все более популярным в сфере ЭДО, - смарт-карты. Имея стандартные в соответствии со спецификацией ISO размеры, они представляют собой микрокомпьютер, который может содержать процессор, память (ПЗУ, изменяемая ПЗУ, ОЗУ), систему ввода-вывода. Карта снабжается операционной системой и системой безопасности для защиты данных с возможностью их кодирования.
"Пустая" микропроцессорная карта при эмиссии изначально содержит в ПЗУ тип карты (банковская или клиентская (торговая)), уникальный идентификатор в пределах системы, код эмитента и операционную систему.
Такую карточку трудно подделать и невозможно скопировать. Одной из хорошо защищенных сейчас является карточка компании Gemplus (Франция), используемая в технологии U.E.P.S. (русская версия), созданной компанией Netl (Франция). Базовое программное обеспечение принадлежит BGS и российской компании Telefonn. Карточка имеет двенадцать степеней защиты: от ультрафиолета, от лазерного сканирования, от спиливания, нагрева и пр. Каждый из участников системы (и банк, и магазин) имеет собственные ключи. В банке хранится так называемый "нулевой пароль", вводимый им при установке или замене транспортного ключа, которым "закрыты" карты до момента их эмиссии банком, при этом поставщик системы доступа к этой операции не имеет.
Смарт-карты, содержащие микропроцессор, меняют технологию расчетов и таким образом создают новые возможности для их участников. Оперативность платежа возрастает, а контроль собственных расходов становится более удобным и конфиденциальным. Клиент может хранить раздельно крупные и обычные суммы на одной карточке. Область памяти, хранящая крупные суммы, может быть защищена специальным паролем, который может заменяться пользователем самостоятельно и многократно. Перемещение средств между этими областями, может быть выполнено в любом пункте обслуживания. При этом клиент может осуществлять денежные переводы, совершать коммунальные платежи и оплачивать покупки любого размера.
Магазины могут использовать СК, сохраняя возможность работы с МК любого типа и, применяя специальный товарный терминал, получают возможность уменьшения времени обслуживания клиентов без дополнительного обучения персонала при полной гарантии оплаты транзакций и кредитовании счета магазина в момент покупки. При этом упрощается контроль расчетных операций, снижаются объемы телекоммуникационного обмена и расходы по оплате комиссий банку.
Даже если данные, записанные на карточке, и окажутся продублированными (как с МК), ее использование невозможно без знания уникального кода. При отправке карточек производителем в адрес банка, выпускающего карточки в обращение, pin-коды генерируются банком отдельно. Пока код не будет "присвоен" карточке, ее невозможно использовать.
В ближайшие годы следует ожидать не просто объединения локальных систем, а объединения, связанного с межбанковской унификацией. Процедуры изъятия карточек и других технологических этапов работы системы, и на основе этого создания системы национальной и международной систем карточек.
Система телекоммуникационного взаимодействия клиента с банком (Клиент-Банк) позволяет сократить число визитов клиента в банк и облегчить ведение бухгалтерии обоим участникам. Система обеспечивает подготовку клиентом платежных документов различного вида, "пачкование" их при необходимости и пересылку в банк, а также получение из банка выписок по счету и реестров платежей. Система Клиент-Банк в банке связана с блоком операционно-учетных работ, который обеспечивает прохождение платежей и формирование необходимой выходной документации.
Появившиеся в последнее время смарт-карты позволяют обеспечить высокий уровень безопасности доступа как в подсистеме Клиент, так и в подсистеме Банк. Смарт-карты предусматривают возможность многофункционального применения, в частности могут выступать в роли так называемых карт доступа.
Изменения традиционной банковской технологии взаимодействия с клиентом влекут за собой необходимость решения проблем, которые обусловлены особенностями телекоммуникационной среды и сетевой технологии.
Заключение.
Итак, изложенное выше, показывает роль технических средств в обеспечении эффективности банковской деятельности в настоящее время. Были рассмотрены принципы организации корпоративной системы управления а также её функции, обеспечивающие надёжность обработки и передачи информации, которая заключается в выполнении большого количества операций проводимых банком в современных условиях банковской деятельности. Современные системы управления позволяют не только усовершенствовать операции расчёта, но и процессы управления банком, оказывают помощь по принятию решений в кредитной или дилинговой деятельности .
Выявлено возрастание роли коммуникаций в деятельности коммерческих банков, их филиалов. Это отражается в появлении новых видов услуг, таких как средства безналичного расчёта, во внутренней деятельности банков, например, в составлении консолидированной бухгалтерской отчётности.
Повышенные функциональных возможностей современных БИС, обусловленные постоянными изменениями в юридической, экономической сферах банковской деятельности, влекут за собой повышенные требования к техническим и программным средствам, которые выражаются в обеспечении скорости и надёжности передачи информации, надёжности её хранения и удобства использования. От правильного построения БИС зависит эффективность и надежность ее функционирования.