Разработка конвертора из текстового формата nroff в гипертекстовый формат HTML
-
Оборудование
Стоимость в $
Компьютер
Процессор
150
Материнская плата
120
Оперативная память
160
Видеокарта
35
Модем
165
Винчестер
200
CD-rom
110
Дисковод
25
Корпус
36
Клавиатура
12
Мышь
7
Принтер
300
Монитор
480
Первоначальная (балансовая) стоимость основных фондов в соответствии с данными, приведенными в таблице 2.1, составит 1800$ или 45000 рублей (по курсу 1$ 25 руб. – на апрель 1999 г.).
Первоначальная (остаточная) стоимость характеризует оценку основных производственных фондов по первоначальной (балансовой) стоимости за минусом общей суммы амортизационных отчислений на данный момент.
Общую сумму амортизационных отчислений на время начала выполнения дипломного проекта определим по формуле:
K*Ha*t
 A
= (2.1)
Фд
где
K - первоначальная балансовая стоимость основных фондов, руб.;
Ha- норма годовых амортизационных отчислений, % (таблица 2.2.);
t - реально использованное машинное время, час.;
Фд - действительный фонд времени работы оборудования за год, час.
Таблица 2.2
Нормы амортизационных отчислений по отдельным видам
спец. оборудования (% от балансовой стоимости).
НАИМЕНОВАНИЕ ОБОРУДОВАНИЯ |
Норма амортиза-ционных отчислений |
|
Физико-термическое оборудование для производства изделий микроэлектроники и полупроводниковых приборов |
28.2 |
|
Контрольно-измерительное и испытательно-тренировочное оборудование для производства электронной техники |
27.5 |
|
Оборудование для измерения электрофизических параметров полупроводниковых приборов |
27.3 |
|
Оборудование для механической обработки полупроводниковых материалов |
23.9 |
|
Вакуумное технологическое оборудование для нанесения тонких пленок |
24.3 |
|
Оборудование для производства фотошаблонов |
23.4 |
|
Сборочное оборудование для производства полупроводниковых и электровакуумных приборов |
23.8 |
|
Электронные генераторы, стабилизированные источники питания, тиристорные выпрямители, регуляторы напряжения |
15.5 |
|
Прочее спецтехнологическое оборудование для производства изделий электронной техники |
13.1 |
|
Контрольно-измерительная и испытательная аппаратура связи, сигнализации и блокировки: |
|
|
Переносная |
14.2 |
|
Стационарная |
8.5 |
|
Лабораторное оборудование и приборы |
20.0 |
|
Электронные цифровые вычислительные машины общего назначения, специализированные и управляющие |
12.0 |
Сумма амортизационных отчислений составит:
45000* 0.12* 1000
A = = 2288 руб.
2360
Первоначальная (остаточная) стоимость составит:
45000 - 2288 = 42712 руб.
В начале каждого года все основные фонды должны пройти переоценку. Для этого вначале определяется первоначальная (остаточная) стоимость основных фондов, а затем полученная разность между первоначальной (балансовой) стоимостью и суммой амортизации, умножается на коэффициент пересчета. Полученное произведение будет называться первоначальной стоимостью основных производственных фондов на начало года. Коэффициент пересчета первоначальной стоимости основных фондов на 01.01.99 составлял 1.1 раза.
Первоначальная стоимость основных фондов для разработки транслятора на начало 1999 года составит:
Кп.с.= 42712 * 1.1 = 46983,2 руб.
3. РАСЧЕТ ЗАТРАТ НА РАЗРАБОТКУ ТРАНСЛЯТОРА.
Расчет затрат на разработку транслятора.
Таблица 3.1
-
Материальные ресурсы
Цена, руб.
Книги
"LINUX"
120
HTML
15
DEMOS32
50
Программное обеспечение
ОС Windows 95
625
OS LINUX
190
Суммарные затраты составляют 1000 руб.
3.2. Заработная плата.
К основной зарплате при выполнении НИОКР относятся зарплата научных, инженерно-технических работников и рабочих НИИ и КБ. Их зарплата определяется по формуле 3.1.
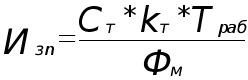 , где (3.1)
 - тарифная ставка
работника I-ого
разряда
=
83,49 руб;
 - тарифный
коэффициент
работника
соответствующего
разряда (таблица
3.2.);
 - месячный
фонд времени,
рабочие дни,
=
21.8 дня;
 - фактически
отработанное
работником
время, чел-дни.
Таблица 3.2.
Единая тарифная сетка по оплате труда работников бюджетной сферы.
|
Разряды оплаты труда |
Тарифные коэффициенты |
Разряды оплаты труда |
Тарифные коэффициенты |
|
1 |
1.00 |
10 |
2.98 |
|
2 |
1.12 |
11 |
3.37 |
|
3 |
1.27 |
12 |
3.38 |
|
4 |
1.44 |
13 |
4.31 |
|
5 |
1.62 |
14 |
4.81 |
|
6 |
1.83 |
15 |
5.50 |
|
7 |
2.07 |
16 |
6.11 |
|
8 |
2.34 |
17 |
6.78 |
|
9 |
2.64 |
18 |
7.54 |
83,49 * 1.62 * 110
 Из.п.=
=
682.5
руб.
21.8
3.3. Дополнительная заработная плата составляет 10-20% от основной. Дополнительная зарплата с основной зарплатой образуют фонд оплаты труда.
Дополнительная заработная плата составит:
0.2 * 682.5 = 136.5 руб.
Фонд оплаты труда составит:
682.5 + 136.5 = 819 руб.
3.4. Амортизационные отчисления (без учета амортизационных отчислений на полное восстановление) определяются по формуле 3.2.
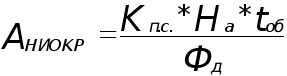 , где
(3.2.)
 - первоначальная
(балансовая)
стоимость
основных фондов
на начало года,
руб.;
 - норма
годовых амортизационных
отчислений,
% (таблица 2.2);
 - машинное
время, необходимое
для выполнения
НИОКР, час.;
 - действительный
фонд времени
работы оборудования
за год, час.
Амортизационные отчисления составят:
46983,2 * 0.12 * 400
А НИОКР
=
= 955,59 руб.
2360
3.5. Косвенные расходы.
Косвенные расходы составляют 50-100% от фонда оплаты труда.
Косвенные расходы составят:
0.7 * 819 = 573.3 руб.
3.6. Расчет налогов.
Обязательные отчисления в государственные внебюджетные фонды
Таблица 3.3
|
п/п |
Наименование фонда |
Ставка налога (%) |
Объект налогообложения |
|
1 |
Пенсионный фонд |
28.0 |
Фонд оплаты труда и другие выплаты |
|
1.0 |
Зарплата работающих |
||
|
2 |
Фонд обязательного медицинского страхования |
3.6 |
Фонд оплаты труда |
|
3 |
Государственный фонд занятости |
1.5 |
Фонд оплаты труда |
|
4 |
Фонд социального страхования |
5.40 |
Фонд оплаты труда, доходы от ценных бумаг и банковских вкладов. Добровольные взносы граждан и юридических лиц, ассигнования из бюджета РФ на пособия, компенсации |
Учитывая, что фонд оплаты труда составляет 819 руб., зарплата работающих составляет 682.5 имеем следующие отчисления в государственные внебюджетные фонды:
Таблица 3.4
|
п/п |
Наименование фонда |
Ставка налога (%) |
Отчисления Руб. |
|
1 |
Пенсионный фонд |
28.0 1.0 |
229.32 6.83 |
|
2 |
Фонд обязательного медицинского страхования |
3.6 |
29.48 |
|
3 |
Государственный фонд занятости |
1.5 |
12.29 |
|
4 |
Фонд социального страхования |
5.40 |
44.23 |
Суммарный налог в государственные внебюджетные фонды составит:
229.36 + 29.48 + 44.23 = 303.07 руб.
4.ФОРМИРОВАНИЕ РАСЧЕТНОЙ (ОСТАТОЧНОЙ) ПРИБЫЛИ ПРЕДПРИЯТИЯ И ОПРЕДЕЛЕНИЕ ЭФФЕКТИВНОСТИ ПРОИЗВЕДЕННЫХ ЗАТРАТ НА РАЗРАБОТКУ ТРАНСЛЯТОРА.
Для оценки и анализа эффективности произведенных затрат используется следующие показатели:
договорная цена;
доход (выручка) предприятия;
прибыль;
срок окупаемости затрат;
коэффициент эффективности (рентабельность).
Договорная цена НИОКР - цена, устанавливаемая непосредственно предприятием-исполнителем по договоренности с предприятием-потребителем с учетом конъюнктуры рынка на основе сложившегося спроса и предложения.
Формируют договорную цену НИОКР затраты на их выполнение и прибыль, величина которой определяется исполнителем.
Установим договорную цену на разработанный транслятор в размере 1250 руб. Предположим, что доход (выручка) от реализации данного транслятора составила 1250*30=37500 руб.
Из дохода изымаются налоги на содержание жил. фонда и объектов соц.-культурной сферы, на имущество и на цели образования. Ставки данных налогов приведены в таблице 4.1.
Таблица 4.1.
Налоги.
|
п/п |
Вид налога |
Ставка налога (%) |
Объект налогообложения |
|
1 |
Налог на прибыль предприятий |
35.0 |
Балансовая прибыль |
|
2 |
Налог на прибыль от посреднических операций предприятий |
38.0 |
Прибыль от посреднических операций |
|
3 |
Налог на имущество |
2.0 |
Основные фонды, материальные активы |
|
4 |
Налог на цели образования |
1.0 |
Фонд оплаты труда |
|
5 |
Налог на содержание жилищного фонда и объектов социально-культурной сферы |
1.5 |
Объем реализации товаров и услуг |
Учитывая, что стоимость основных фондов составляет 46983,2 руб., фонд оплаты труда – 819 руб., объем реализации - 37500 руб., имеем:
Таблица 4.2.
|
Вид налога |
Ставка налога (%) |
Величина Налога |
|
1.Налог на имущество |
2.0 |
939,66 |
|
2.Налог на цели образования |
1.0 |
8.19 |
|
3. Налог на содержание жилищного фонда и объектов социально-культурной сферы |
1.5 |
562.5 |
Доход за вычетом налогов составляет:
37500 – ( 939,66 + 8.19 + 562.5 ) – 303.07 = 35686.58 руб.
Выручка от реализации транслятора за вычетом его себестоимости и всех вышеперечисленных налогов образуют балансовую прибыль.
Себестоимость складывается из материальных затрат, заработной платы, амортизационных отчислений и косвенных расходов. Себестоимость транслятора составляет:
С = 1000 + 682.5 + 955,59 + 573.3 + 303,07 = 3514.46 руб.
Балансовая прибыль составляет:
37500 – 3514.46 = 33985.54 руб.
Балансовая прибыль, уменьшенная на налог на прибыль, образует расчетную (остаточную) прибыл. Ставка налога на прибыль составляет 35%:
 = 33985,54 -
0,35*33985,54 – 939,66 – 8,19 – 562,5 – 12,29
= 20567.96 руб.
Срок окупаемости затрат на выполнение НИОКР определяется по формуле:
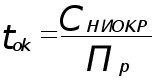 (лет)
, где (4.1.)
 - себестоимость
НИОКР, руб.;
- расчетная
прибыль, руб.
Срок окупаемости транслятора составит:
tок = 3514,46 / 20567,96 = 0.17 года
Коэффициент эффективности произведенных затрат на выполнение НИОКР определяется по формуле 4.2.
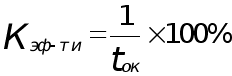 (4.2.)
Коэффициент эффективности произведенных затрат на разработку транслятора:
1
К эф-ти
= *100% = 588 %
0.17
5. ОЦЕНКА ЗНАЧИМОСТИ РАЗРАБОТКИ ТРАНСЛЯТОРА.
Для оценки значимости выполненной работы можно воспользоваться оценочными коэффициентами, учитывающими степень положительного эффекта от выполнения дипломного проекта:
объем выполненных исследований,
сложность решения задачи,
уровень технической подготовки студента
полноту использования современных методов выполнения исследований и разработок.
Значимость выполненных исследований и разработок можно выразить через коэффициент значимости Dзн, который определяется по формуле:
i
Dзн = ,
max
где i=1,2,3,4; max = 40,0.
Величина коэффициента исследования или разработки изменяется в пределах от 0,1 до 1, т.е. 0,1≤ Dзн ≤1
Чем ближе к единице значение Dзн , тем более весома выполненная работа.
Определим значение коэффициента значимости дипломной работы.
1) В ходе работы над дипломным проектом разработан транслятор. Проблема создания такого транслятора является очень актуальной, т.к. многим пользователям ОС LINUX необходимо переводить свои рабочие файлы в более распространенный формат HTML. Поэтому степень положительного эффекта от выполнения дипломного проекта научно-исследовательского характера 1=6.5.
2) В ходе работы над дипломным проектом была освоена возможность создания программ-трансляторов с помощью LINUX-программ lex и yacc. Это можно считать выполнением основной части исследования. Таким образом объем выполненных исследований и разработок 2=4,0.
3) Cложность решения задачи в дипломной работе научно-исследовательского характера 3=7,0.
4) В ходе работы над дипломным проектом использовались современные средства электронно-вычислительой техники (персональный компьютер Pentium 120 с операционной системой Windows-95). Поэтому уровень научно-технической подготовки студента 4=6,0.
Коэффициент значимости равен :
I 6,5 + 4,0 + 7,0 + 6,0
Dзн = = = 0,59
max 40,0
Полученный коэффициент значимости указывает на достаточно высокий уровень выполненных исследований и разработок.
Промышленная экология и безопасность. Общие положения.
1.1.Характеристика условий труда оператора ЭВМ
Условия труда оператора характеризуются возможностью воздействия на них комплекса опасных и вредных факторов: шума, тепловыделений, вредных веществ, радиоактивных, электромагнитных излучений, недостаточной или избыточной освещенности рабочих мест, высокого напряжения, давлений, существенно отличных от атмосферного, нервно-психические перегрузки (умственное перенапряжение, перенапряжение анализаторов, эмоциональные перегрузки) и т.д. Вредные факторы могут влиять на оператора не только непосредственно, вызывая функциональные изменения в организме и, как следствие, профессиональные заболевания, но и воздействуют опосредованно на психику человека, снижая скорость реакции, ухудшая внимание: шум снижает концентрацию внимания, оказывает эмоциональное воздействие, вибрации вызывают уменьшение разрешающей способности и остроты зрения...
1.1.1.Требования к защите от шума и вибраций
1.1.1.1.Фоновый уровень шума не должен превышать 40 дБА, (при работе систем воздушного отопления, вентиляции и кондиционирования - 35 дБА), а во время работы на ПЭВМ 50 дБА (таблица 10) (см. [5],[6],[7]). Нормативные уровни шума обеспечиваются использованием малошумного оборудования, применением звукопоглощающих материалов для облицовки помещений, а также различных звукоизолирующих устройств.
Таблица 1.
Допустимые уровни звука, эквивалентные уровни звука и уровни звукового давления в октавных полосах частот при работе на ПЭВМ
|
Уровни звукового давления, дБ |
Среднегеометрические частоты октавных полос, Гц |
Уровни звука, эквивалентные уровни звука, дБА |
|
86 |
31.5 |
|
|
71 |
63 |
|
|
61 |
125 |
50 |
|
54 |
500 |
|
|
49 |
1000 |
|
|
45 |
2000 |
|
|
40 |
4000 |
|
|
38 |
8000 |
50 |
1.1.1.2. Время реверберации в помещениях с ПЭВМ не должно быть более 1 с. Частотная характеристика времени реверберации в диапазоне частот 250-4000 Гц должна быть ровной, а на частоте 125 Гц спад времени реверберации должен составлять не более 15%.
1.1.1.3. Вибрация не должна превышать нормируемых значений (таблица 11) (см.[7] п.5.4).
Таблица 2.
Допустимые нормы вибрации на рабочих местах с ПЭВМ.
|
Среднегеометрические частоты октавных полос, Гц |
Допустимые значения |
|||
|
по виброскорости |
по виброускорению |
|||
|
м/с2 |
дБ |
м/с |
дБ |
|
|
2 |
5,310 |
25 |
4,510 |
79 |
|
4 |
5,310 |
25 |
2,210 |
73 |
|
8 |
5,310 |
25 |
1,110 |
67 |
|
16 |
1,110 |
31 |
1,110 |
67 |
|
31.5 |
2,110 |
37 |
1,110 |
67 |
|
63 |
4,210 |
43 |
1,110 |
67 |
1.1.2.Требования к микроклимату, содержанию аэроионов и вредных химических веществ в воздухе помещений эксплуатации ПЭВМ
1.1.2.1. В производственных помещениях, в которых работа на ПЭВМ является основной (диспетчерские, операторские, расчетные, кабины и посты управления, залы вычислительной техники и др.), должны обеспечиваться оптимальные параметры микроклимата (таблица 12) (см.[9] п.4.1). Интенсивность теплового облучения оператора от осветительных приборов, инсоляции на постоянных и непостоянных рабочих местах не должна превышать 35Вт/м2 при облучении 50% поверхности тела и более , 70Вт/м2 при облучении от 25 до 50% и 100Вт/м2 - при облучении не более 25% поверхности тела. Тепловыделение регулируется устройством эффективных систем вентиляции и кондиционирования.
Таблица 3.
Оптимальные нормы микроклимата для помещений с ПЭВМ.
|
Период года |
Категория работ |
Температура воздуха, оС не более |
Относительная влажность воздуха, % |
Скорость движения воздуха, м/с |
|
Холодный |
легкая-1а легкая-1б |
22-24 21-23 |
40-60 40-60 |
0,1 0,1 |
|
Теплый |
легкая-1а легкая-1б |
23-25 22-24 |
40-60 40-60 |
0,1 0,2 |
Примечания: к категории 1а относятся работы, производимые сидя и не требующие физического напряжения, при которых расход энергии составляет до 120 ккал/ч; к категории 1б относятся работы, производимые сидя, стоя или связанные с ходьбой и сопровождающиеся некоторым физическим напряжением, при которых расход энергии составляет от 120 до 150 ккал/ч.
1.1.2.2. Уровни положительных и отрицательных аэроионов в воздухе помещений с ПЭВМ должны соответствовать нормам, приведенным в таблице 13.
Таблица 4.
Уровни ионизации воздуха помещений при работе на ПЭВМ
|
Уровни |
Число ионов в 1 см воздуха |
|
|
n+ |
n- |
|
|
Минимально необходимые |
400 |
600 |
|
Оптимальные |
1500-3000 |
3000-5000 |
|
Максимально допустимые |
50000 |
5000 |
1.1.2.3. Содержание вредных химических веществ в производственных помещениях, работа на ПЭВМ в которых является основной (диспетчерские, операторские, расчетные, кабины и посты управления, залы вычислительной техники и др.), не должно превышать" Предельно допустимых концентраций загрязняющих веществ в атмосферном воздухе населенных мест" (см.[10] п.4.7.). В качестве средств защиты используется рациональная система вентиляции рабочих мест, дополненная очистными устройствами.
1.1.3.Требования к интенсивности электромагнитных полей, рентгеновского, видимого, ультрафиолетового и инфракрасного излучений (см.[11],[12])
1.1.3.1.Мощность экспозиционной дозы рентгеновского излучения в любой точке на расстоянии 0.05м от экрана и корпуса ПЭВМ при любых положениях регулировочных устройств не должна превышать 7.74*10-12 А/кг, что соответствует эквивалентной дозе, равной 0.1 мбэр/час.
1.1.3.2.Уровень ультрафиолетового излучения на рабочем месте пользователя в длинноволновой области (400-315 нм) должен быть не более 10 Вт/м, в средневолновой области (315-280 нм) не более 0,01Вт/м и отсутствовать в коротковолновой области (280-200 нм).
1.1.3.3.Предельно допустимые уровни напряженности электромагнитного поля на рабочем месте пользователя по электрической составляющей в диапазоне до 300 МГц должны быть не более 50 В/м и по магнитной составляющей не более 5 А/м.
На частотах более высокого диапазона (300МГц...300ГГц) устанавливаются предельно допустимые значения плотности потока энергии электромагнитного поля. Максимальное значение ППЭПДУ не должно превышать 10 Вт/м2.
1.1.3.4.Напряженность электростатических полей на поверхностях ПЭВМ не более 20 кВ/м.
1.1.4.Требования к освещению помещений и рабочих мест с ПЭВМ (см.[13] стр.71-73)
Нормативным документом в качестве основных параметров, регламентирующих световую среду, определяются для естественного освещения коэффициент естественного освещения е. и для искусственного - освещенность рабочего места оператора Ер.м., лк.
1.1.4.1.Естественное освещение должно осуществляться через светопроемы, ориентированные преимущественно на север и северо-восток и обеспечивать коэффициент естественной освещенности (КЕО) не ниже 1.2%