Локальная компьютерная сеть
а) чистый дисконтированный доход проекта (Чддпр);
б) внутренняя норма рентабельности проекта (ВНР);
в) срок окупаемости (Ток);
г) коэффициент отдачи капитала (КОК).
Перечень исходных данных предприятия-разработчика для расчета единовременных затрат (Таблица 6.1).
Таблица 6.1 – Перечень исходных данных для расчета единовременных затрат
| Показатель | Обозначение | Значение |
| 1 | 2 | 3 |
| Заработная плата программиста, тыс.руб./мес. | Зкод | 7 |
| Заработная плата тестера, тыс.руб./мес. | Зтест | 5 |
| Коэффициент доплат к заработной плате, доли ед. | Кд | 0 |
| Районный коэффициент, доли ед. | Кр | 0,15 |
| Единый социальный налог, доли ед. | Кесн | 0,356 |
| Время, затрачиваемое программистом, чел./мес. | Ткод | З |
| Время, затрачиваемое тестером, чел./мес. | Ттест | 2 |
| Коэффициент использования ПК при кодировании, доли ед. | Кисп.код | 0,9 |
| Коэффициент использования ПК при тестировании, доли ед. | Кисп.упр | 0,8 |
| Коэффициент накладных расходов, доли ед. | Кнак | 0,01 |
| Годовой фонд работы ПК, час | Тпол | 1800 |
| Годовой фонд оплаты труда персонала обслуживающего ПК, тыс, руб. | ЗП | 60 |
| Норма амортизационных отчислений ПК, доли ед. | Нпк | 0,2 |
| Норма амортизационных отчислений здания, доли ед. | Нзд | 0,06 |
| Площадь, занимаемая ПК, м2 | Sпк | 1 |
| Стоимость одного м2 здания, тыс, руб. | Сзд | 15 |
| Стоимость ПК, тыс, руб. | Спк | 40 |
| Коэффициент накладных расходов на эксплуатацию ПК, доли ед. | Кнак.пк | 0,01 |
| Потребляемая мощность ПК, кВт/ч | N | 0,2 |
| Стоимость кВт/ч, тыс, руб. | Ц | 0,001 |
| Коэффициент затрат на ремонт ПК (от стоимости), доли ед. | Крем.пк | 0,1 |
| Размер компьютерного парка предприятия-разработчика, шт. | n | 4 |
| Коэффициент рентабельности предприятия-разработчика, долиед. | r | 0,1 |
| Ставка НДС, доли ед. | НДС | 0,18 |
Таблица 6.2 – Данные для расчета трудоемкости разработки
| Стадии разработки | Трудоемкость, чел.мес. |
| 1 | 2 |
| Проектирование системы | |
| Изучение аналогов | 0,3 |
| Изучение литературных источников | 0,2 |
| Разработка информационного обеспечения | 0,7 |
| Разработка программного обеспечения | 1 |
| Итого: | 2,2 |
| Реализация системы | |
| Создание пользовательского интерфейса | 0,4 |
| Заполнение базы данных | 0,5 |
| Тестирование и отладка | 0,2 |
| Документирование, создание справки, руководство пользователя | 0,7 |
| Итого: | 1,8 |
| ВСЕГО: | 4 |
6.2 Расчет затрат на проектирование системы
6.2.1 Затраты на разработку можно представить в виде:
КРАЗ = ЗО Ч ТРАЗ Ч (1+КД) Ч (1+КР) Ч (1+КЕСН) Ч (1+КН.РАЗР) , (6.1)
где ЗО - месячный оклад разработчика, р.;
ТРАЗ - трудоемкость разработки проекта и проектной документации, чЧмес.;
КД, КР - соответственно коэффициенты доплат к заработной плате и районный, доли ед.;
КЕСН - коэффициент отчислений на социальные нужды, доли ед.;
КН.РАЗР - коэффициент накладных расходов, доли ед.
Нужно отметить, что во время разработки проекта разработчик использует ПК для разработки функциональной модели и для составления технического проекта, поэтому необходимо учесть эксплуатацию ПК на этапе разработки проекта. Следовательно, КРАЗ будут рассчитываться следующим образом:
КРАЗ = ЗО Ч Траз Ч (1+КД) Ч (1+КР) Ч (1+КЕСН) Ч (1+Кн.разр) + СМЧ ∙Тпкрп , (6.2)
где СМЧ – стоимость машино–часа ПК, р.;
ТПКрп – время использования ПК для разработки проекта в часах.
Стоимость машино – часа ПК рассчитывается по формуле:
СМЧ = SЭКС / ТПОЛ , (6.3)
где SЭКС – годовые эксплуатационные расходы, связанные с обслуживанием ПК, р;
ТПОЛ – годовой фонд работы ПК, час.
Эксплуатационные расходы рассчитываются по формуле:
Sэкс =12ЧЗП Ч(1+КД)Ч(1+КР)Ч(1+КЕСН)+А+ТР+Э+М+НРЭКС , (6.4)
где ЗП - месячная оплата труда персонала, обслуживающего 1 ПК, р.;
А - амортизационные отчисления от стоимости ПК и здания, р./год ;
ТР - затраты на ремонт, р./год;
Э - затраты на электроэнергию, р./год;
М - затраты на материалы, р.;
НРЭКС - накладные расходы, связанные с эксплуатацией ПК, р./год.
Затраты на амортизацию вычисляются по формуле:
А = СПК Ч НПК + СЗД Ч Sпк Ч НЗД , (6.5)
где КПК - балансовая стоимость ПК, р.;
НПК - норма амортизационных отчислений от стоимости ПК, доли ед.;
СЗД - стоимость 1 м2 здания, р./м2;
SЗД - площадь, занимаемая ПК, м2;
Нзд - норма амортизационных отчислений от стоимости здания, доли ед.
Затраты на ремонт вычисляются по формуле:
ТР = СПК Ч Крем.пк , (6.6)
где КтрПК - коэффициент, учитывающий затраты на ремонт ПК
Затраты на электроэнергию, потребляемую ПК за год эксплуатации определяем по формуле:
Э = Ц Ч ТПОЛ Ч N , (6.7)
где Ц = - цена за один кВтЧч электроэнергии, р.;
N - потребляемая мощность, кВт;
КМ - коэффициент интенсивного использования мощности ПК
Затраты на материалы определяем по формуле :
М = Цi
∙ Mi,
(6.8)
где i - вид материала;
Цi - цена i-того материала, р.;
Мi - количество i-го материала.
Данные для формулы (6.8) и расчет затрат на материалы можно представить в виде таблицы 6.3.
Таблица 6.3 - Перечень и стоимость материалов используемых для ПК
| Наименование материала |
Количество в год |
Цена за ед., р. |
Стоимость, р. |
| 1 | 2 | 3 | 4 |
| CD-RW, шт. | 2 | 40 | 80 |
| Бумага, пачек | 1 | 500 | 500 |
| Картридж для лазерного принтера, шт. | 1 | 300 | 300 |
| Итого (М=) | 880 руб. |
В годовые эксплуатационные затраты по обслуживанию ЭВМ входят также накладные расходы, которые рассчитываются по формуле:
НРЭКС = 12 ∙ ЗО ∙ (1 + КД) ∙ (1 + КР) ∙ КНЭКС, (6.9)
где КНЭКС - коэффициент накладных расходов, связанных с эксплуатацией ПК.
Подставив данные из таблицы 6.1 в формулы (6.9), (6.7) ч (6.3) и данные таблицы 6.3 для расчета формулы (6.4), получим:
НРЭКС = 12*7(1+0)(1+0,15)*0,01=0,966 тыс.руб.
Э = 0,001*1800*0,2=0,36 тыс.руб.
Трем = 40*0,1=4 тыс.руб.
А = 40*0,2+15*1*0,06=8+0,9=8,9 тыс.руб.
SЭКС = 12*5(1+0)(1+0,15)(1+0,356)+8,9+4+0,36+0,88+0,966=108,67 тыс.руб.
СМЧ = 108,67/1800=0,060 тыс.руб.
Результаты расчетов сведем в таблицу 6.4.
Таблица 6.4 - Расчет себестоимости и отпускной цены машино-часа
| Статьи затрат | Затраты | |
| рублей | % | |
| 1 | 2 | 3 |
| 1. Средства на оплату труда | 69 000 | 63,49 |
| 2. Единый социальный налог | 24 564 | 22,60 |
|
3. Амортизационные отчисления : а) ЭВМ б) здания |
8900 | 8,19 |
| 4. Ремонт | 4000 | 3,68 |
| 5. Материалы | 880 | 0,81 |
| 6. Электроэнергия | 360 | 0,33 |
| 7. Прочие накладные расходы | 966 | 0,89 |
| Итого полная себестоимость | 108 670 | 100 |
Используя данные таблиц 6.1 и 6.2, значение СМЧ и, подставив их в формулу (6.2), определим капитальные затраты на проектирование системы:
КРАЗ = 7 · 2,2 · (1+0) · (1+0,15) · (1+0,356) · (1+0,01)+0,060 · 8 · 21 · 1,7 = 41391 руб.
Итак, для того чтобы разработать проект необходимо потратить
41 391 рубль. Теперь необходимо рассчитать затраты на создание ПО и его внедрения.
6.2.2 Расчет затрат на разработку программного обеспечения
Затраты на разработку программного обеспечения можно представить в виде:
КПРОГ = ЗО Ч ТПРОГ Ч (1+КД) Ч (1+КР) Ч (1+КЕСН) Ч (1+КН.ПРОГ) +СМЧ Ч ТПКпрог, (6.10)
где ЗО - месячный оклад программиста, тыс.р;
ТПРОГ - трудоемкость создания программы, час.;
КН.ПРОГ - коэффициент накладных расходов, доли ед. ;
CМЧ - стоимость машино-часа ПК, р.;
ТПКпрог – время использования ПК для разработки программы
Подставив в формулу (6.10) полученные ранее значения, подсчитаем капитальные затраты на разработку ПО:
КПРОГ = 7 · 1,8 · 1 · 1,15 · 1,356 · 1,01 + 0,060 · 1,8 · 8 · 21 = 33 401 руб.
6.2.3 Расчет единовременных затрат
Итак, теперь можно подсчитать единовременные затраты на разработку АС, подставив значения КПРОГ и КРАЗ в формулу (4.1):
К = 41391 + 33401 = 74 792 руб.
6.3 Расчет текущих затрат на функционирование системы
Годовые эксплуатационные затраты в условиях функционирования системы могут быть определены как сумма :
С = СЭЛ + СЗП + СРЕМ + СА , (6.11)
где СЭЛ - затраты на электроэнергию, потребляемую системой, р.;
CЗП - зарплата обслуживающего персонала с начислениями, р.;
CРЕМ - затраты на ремонт, р.;
CА - затраты на амортизацию, р.
6.3.1 Расчет затрат на электроэнергию
Расчет годовых затрат на электроэнергию производим по формуле:
CЭЛ = N Ч ЦЭЛ Ч ТЗАД Ч КИНТ , (6.12)
где N - мощность, потребляемая системой, кВт;
ЦЭЛ - стоимость одного кВтЧч электроэнергии, р.;
ТЗАД - годовой фонд работы системы при выполнении задачи, час;
КИНТ - коэффициент интенсивного использования мощности оборудования.
Tкод= 3*21*8=504 часа
CЭЛ = 0,2*0,001*0,9*504=0,091 (разрабатываемая система)
CЭЛ = 0,2*0,001*0,9*1296=0,233 (действующая система)
Годовые затраты на электроэнергию действующего варианта системы и разрабатываемого различны.
6.3.2 Расчет затрат на заработную плату персонала, использующего АС
Заработная плата (с учетом единого социального налога) персонала, обслуживающего спроектированное программное обеспечение:
CЗП = 12 Ч ЗОЗ Ч (1+КД) Ч (1+КР) Ч (1+КЕСН) (6.13)
CЗП = 12*5*(1+0)*(1+0,15)*(1+0,356)=93,564 тыс.руб. (разрабатываемая система)
CЗП = 12*10*(1+0)*(1+0,15)*(1+0,356)=187,128 тыс.руб. (действующая система)
6.3.3 Расчет затрат на ремонт
Текущие затраты на ремонт системы находим по формуле:
CПР = (КОБОР Ч КПР)/100 , (6.14)
где КОБОР - балансовая стоимость ПК, р.;
КПР - норма отчислений на ремонт, %.
CПР = (40*10)/100=4
6.3.4 Расчет затрат на амортизацию оборудования
Затраты на амортизацию оборудования находим по формуле :
CА = (КОБОР Ч НА)/100 , (6.15)
где КОБОР - балансовая стоимость ПК, р.;
НА - норма амортизационных отчислений, % .
CА = (40*26)/100=10,4 тыс.руб.
6.3.5 Расчет экономии
Экономия средств от внедрения разрабатываемой системы
Сраз = 0,091+93,564+4+10,4=108,055 тыс.руб. (разработанная система)
Сд = 0,233+187,128+4+10,4=201,761 тыс.руб. (действующая система)
Сср=Сд – Сраз = 201,761 – 108,055 = 93,706 тыс.руб.
6.4 Расчет обобщающих показателей экономической эффективности
Экономическая эффективность капитальных вложений на разработку и внедрение автоматизированной системы определяется методами:
- окупаемости;
- простой нормы прибыли;
- дисконтирования средств (чистой текущей стоимости).
Метод окупаемости основан на определении периода возврата капитальных вложений (начальных инвестиций) в проект за счет прибылей от проекта. Период возврата капитальных вложений (окупаемость) определяется по формуле:
ТОК = ТО
-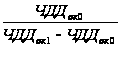 ,
(6.16)
Метод простой нормы прибыли позволяет определить размер прибыли на 1 рубль вложенного капитала. Простая норма прибыли - показатель обратный периоду возврата капитальных вложений и рассчитывается по формуле:
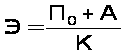 ,
(6.17)
где К - капитальные вложения на разработку и внедрение автоматизи-рованной системы, тыс. р.;
П0 - чистая прибыль от реализации автоматизированной системы, тыс.р.;
А - амортизация основных средств и нематериальных активов, приобретенных для реализации автоматизированной системы, тыс. р.
Метод дисконтирования или чистой текущей стоимости базируется на дисконтных вычислениях по приведению доходов и расходов, связанных с реализацией системы, к некоторому моменту времени (к расчетному году).
Показатель ЧДДПР характеризует величину общего дохода, который может быть получен за период реализации инвестиционного проекта. Если величина ЧДДПР положительна, то он признается эффективным, обеспечивающим уровень доходности инвестиционных вложений не менее принятого значения нормативного коэффициента эффективности единовременных затрат.
При расчетах различают чистый дисконтированный доход годовой (ЧДДt) и чистый дисконтированный доход проекта (ЧДДПР).
Чистый дисконтированный доход годовой определяется по формуле:
ЧДДt = ЧДt · αt, (6.18)
где ЧДt - чистый доход в году t, тыс.р.;
αt - коэффициент дисконтирования (приведения), доли ед.
Чистый дисконтированный доход проекта рассчитывается по формуле:
ЧДДПР =
 ЧДДt, (6.19)
где tк, tн – соответственно начальный и конечный годы расчетного периода.
Отдельный член денежного потока наличности равен разности между ожидаемой величиной доходов от реализации проекта и всеми видами затрат, и может отличаться от другого как по знаку (т.е. быть отрицательным), так и по величине, и рассчитывается по формуле:
ЧДt = Пt + At -Ht – Kt , (6.20)
где Пt - прибыль, обеспечиваемая внедрением системы в году t;
Аt - амортизационные отчисления от стоимости системы, тыс.р.;
Ht – сумма налогов, уплачиваемых предприятием из прибыли в бюджет, тыс.р.;
Кt – единовременные затраты в году t, тыс.р.
Так как система автоматизации технологических процессов позволяет сократить эксплуатационные расходы, то прибыль (чистый доход), обеспечиваемый внедрением системы, определяется как разность между годовыми эксплуатационными затратами до и после автоматизации. Тогда формула (6.20) имеет вид:
ЧДt = Сдt – Срt + At -Ht – Kt, (6.21)
где Cдt, Срt - годовые эксплуатационные затраты на систему автоматизации соответственно в действующем и разработанном вариантах, тыс. руб.
Коэффициент отдачи капитала показывает, величину дисконтированного дохода, полученную на каждый рубль вложенных дисконтированных инвестиций.
Расчет коэффициента отдачи капитала производится по формуле:
КОК =
 +1, (6.22)
где КОК – коэффициент отдачи капитала, руб./руб.;
ЧДДпр – чистый дисконтированный доход проекта, руб.;
К – общие единовременные затраты, руб.
Общие единовременные затраты рассчитываются следующим образом:
К =
 (
Kt
∙ αt),
(6.23)
Коэффициент дисконтирования определяется по формуле:
αt = (1 + Ен )tр – t, (6.24)
где Ен - нормативный коэффициент эффективности единовременных затрат;
tp – расчетный год;
t – год, затраты и результаты которого приводятся к расчетному году.
В условиях высокого уровня инфляции коэффициент дисконтирования вычисляется так:
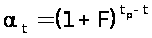 ,
(6.25)
где F - уровень инфляции в долях единиц.
В качестве начального года расчетного периода принимается год начала финансирования работ по созданию проекта, включая проведение научных исследований.
Конечный год расчетного периода определяется моментом завершения жизненного цикла системы, прекращением его использования на производстве.
В качестве расчетного года обычно принимается наиболее ранний из всех рассматриваемых вариантов календарный год, предшествующий началу использования на предприятии разрабатываемой системы.
Изменение чистой текущей стоимости за счет использования системы будет рассчитываться по формуле (6.20).
Для анализа эффективности единовременных затрат на разработку и внедрение системы используется показатель – внутренняя норма рентабельности (ВНР), определяемый из соотношения:
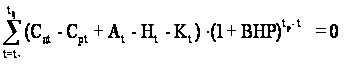 (6.26)
ВНР характеризует ежегодный процент прироста доходов от проекта. Сравнивая полученную величину с Ен можно сделать вывод о том, обеспечивает ли данный проект доходность выше заданной.
Другим назначением показателя ВНР является оценка возможности привлечения заемных средств на разработку и внедрение системы. Расчетное значение ВНР соответствует максимально допустимому проценту за кредит, который может быть использован для полного финансирования единовременных затрат по данной системе.
Если величина ВНР равна проценту за кредит, то чистая текущая стоимость оказывается равной нулю. Таким образом, вычисляемое значение позволяет судить о приемлемости для предприятия условий кредитования.
Другим показателем, применяемым для анализа эффективности единовременных затрат, является срок окупаемости Ток. Экономическое содержание этого показателя заключается в определении момента времени, необходимого для покрытия единовременных затрат в проекте.
Период возврата единовременных затрат определяется последовательным сложением величин:
Ток =
 (Сдt
- Срt +
Аt – Нt)
, (6.27)
пока полученная сумма не сравняется с величиной единовременных затрат, приведенных к расчетному году. Количество произведенных сложений равняется периоду возмещения капитальных вложений или сроку окупаемости.
Сумма налогов на прибыль и имущество рассчитывается по формуле:
Н = Нпр + Ним , (6.28)
где Нпр – налог на прибыль, тыс.р.;
Ним – налог на имущество, тыс.р.
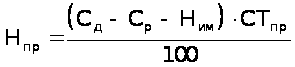 , (6.29)
где СТпр – ставка налога на прибыль, %.
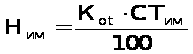 , (6.30)
где Коt – остаточная стоимость внедряемой системы в году t, тыс.р. ;
СТим – ставка налога на имущество, % .
Денежные потоки наличности (ЧДt)рассчитываем по формуле (6.20). Для расчета ЧДt необходимо определить амортизационные отчисления и величину налогов, уплачиваемых предприятием из прибыли, последние рассчитываются по формулам (6.29 – 6.30). Чистый дисконтированный доход в t-ом году расчетного периода определяется произведением ЧДt на коэффициент дисконтирования соответствующего года. Данные о ЧДt позволяют рассчитать чистый дисконтированный доход.
6.5 Расчет показателей эффективности внедрения ПО
Примем жизненный цикл программы 5 лет, тогда амортизационные отчисления будут составлять 20%. Для обоснования эффективности системы используем метод дисконтирования. Допустим единовременные затраты осуществлены за 1 год; со 2 года расчетного периода предприятие получает экономию эксплуатационных затрат неизменную по годам. Коэффициент дисконтирования рассчитан при Ен = 20%. Показатели таблицы 6.5 рассчитываются по формулам пункта 6.4.
Таблица 6.5 - Расчет чистого дисконтированного дохода
| Показатель | Годы | |||||
| tн | tк | |||||
| 0 | 1 | 2 | 3 | 4 | 5 | |
| 1. Единовременные затраты(инвестиции), руб. | 74 792 | |||||
| 2. Экономия эксплу-атационных затрат, руб. | 93 706 | 93 706 | 93 706 | 93 706 | 93 706 | |
| 3. Амортизационные отчисления, (Na=20%), руб. | 14 958 | 14 958 | 14 958 | 14 958 | 14 958 | |
| 4. Остаточная стоимость, руб. | 59 834 | 44 876 | 29 918 | 14 960 | 0 | |
| 5. Налог на имущество (2.2% от остаточной стоимости), руб. | 1 316 | 987 | 658 | 329 | 0 | |
| 6. Налогооблагаемая прибыль, руб. | 92 390 | 92 719 | 93 048 | 93 377 | 93 706 | |
| 7. Налог на прибыль, (24% от налогооблагаемой прибыли), руб. | 22 174 | 22 253 | 22 332 | 22 410 | 22 489 | |
| 8. Чистый доход в году, руб. | -74 792 | 85 174 | 85 424 | 85 674 | 85 925 | 86 175 |
| 9. Накопленный чистый доход, руб. | -74 792 | 10 382 | 95 806 | 181 480 | 267 405 | 353 580 |
| 10.Коэффициент дис-контирования, (Е=20%) | 1,000 | 0,833 | 0,694 | 0,579 | 0,482 | 0,402 |
| 11. Годовой чистый дисконтированный доход (ЧДД), руб. | -74 792 | 70 950 | 59 284 | 49 605 | 41 416 | 34 642 |
| 12. Чистый дисконтированный доход (накопленный), руб. | -74 792 | -3 842 | 55 442 | 105 047 | 146 463 | 181 105 |
6.5.1 Расчет периода окупаемости проекта
Период возврата капитальных вложений определяется по формуле (6.27). Графический способ расчета Ток представлен на рисунке 6.1. Точка пересечения линии ЧДДпр и оси абсцисс позволяет определить период окупаемости единовременных затрат. Зависимость ЧДДпр от времени строим по значениям таблицы 6.5. На графике видно, на какой срок дисконтирование увеличивает период возврата
6.5.2 Расчет внутренней нормы рентабельности
Построим
график зависимости
чистого дисконтированного
дохода от
коэффициента
дисконтирования.
Для построения
кривой зависимости
ЧДДпр от
коэффициента
эффективности
капитальных
вложений следует
задать несколько
значений Ен;
рассчитать
для них
 ;
определить
ЧДДпр и по
полученным
точкам построить
кривую. Расчет
необходимых
показателей
приведен в
таблице 6.6.
7 Безопасность и экологичность проекта
С развитием научно-технического прогресса немаловажную роль играет возможность безопасного исполнения людьми своих трудовых обязанностей. В связи с этим была создана и развивается наука о безопасности труда и жизнедеятельности человека.
Безопасность жизнедеятельности (БЖД) — это комплекс мероприятий, направленных на обеспечение безопасности человека в среде обитания, сохранение его здоровья, разработку методов и средств защиты путем снижения влияния вредных и опасных факторов до допустимых значений, выработку мер по ограничению ущерба в ликвидации последствий чрезвычайных ситуаций мирного и военного времени.
Цель и содержание БЖД:
а) обнаружение и изучение факторов окружающей среды, отрицательно влияющих на здоровье человека;
б) ослабление действия этих факторов до безопасных пределов или исключение их если это возможно;
в) ликвидация последствий катастроф и стихийных бедствий.
Круг практических задач БЖД прежде всего обусловлен выбором принципов защиты, разработкой и рациональным использованием средств защиты человека и природной среды от воздействия техногенных источников и стихийных явлений, а также средств, обеспечивающих комфортное состояние среды жизнедеятельности.
Охрана здоровья
трудящихся,
обеспечение
безопасности
условий труда,
ликвидация
профессиональных
заболеваний
и производственного
травматизма
составляет
одну из главных
забот человеческого
общества.
Обращается
внимание на
необходимость
широкого применения
прогрессивных
форм научной
организации
труда, сведения
к минимуму
ручного,
малоквалифицированного
труда, создания
обстановки,
исключающей
профессиональные
заболевания
и производственный
травматизм.
На рабочем месте должны быть предусмотрены меры защиты от возможного воздействия опасных и вредных факторов производства. Уровни этих факторов не должны превышать предельных значений, оговоренных правовыми, техническими и санитарно-техническими нормами. Эти нормативные документы обязывают к созданию на рабочем месте условий труда, при которых влияние опасных и вредных факторов на работающих либо устранено совсем, либо находится в допустимых пределах.
7.1 Анализ опасных и вредных факторов
Опасные и вредные производственные факторы по природе возникновения делятся на следующие группы:
а) физические;
б) химические;
в) психофизиологические;
г) биологические.
В помещении лаборатории на программиста могут негативно действовать следующие физические факторы:
а) повышенная и пониженная температура воздуха;
б) чрезмерная запыленность и загазованность воздуха;
в) повышенная и пониженная влажность воздуха;
г) недостаточная освещенность рабочего места;
д) превышающий допустимые нормы шум;
е) повышенный уровень ионизирующего излучения;
ж) повышенный уровень электромагнитных полей;
з) повышенный уровень статического электричества;
и) опасность поражения электрическим током;
к) блеклость экрана дисплея.
К химически опасным факторам, постоянно действующим на программиста, относятся активные частицы появляющиеся в результате ионизации воздуха при работе компьютера.
Биологические вредные, производственные факторы в данном помещении отсутствуют.
К психологически вредным факторам, воздействующим на оператора можно отнести:
а) нервно-эмоциональньие перегрузки;
б) умственное напряжение;
в) перенапряжение зрительного анализатора.
Далее более подробно рассмотрены опасные и вредные факторы, воздействующие на программиста, возникшие в связи с разработкой данной системы.
7.2 Характеристики условий труда программиста
Научно-технический прогресс внес серьезные изменения в условия производственной деятельности работников умственного труда. Их труд стал более интенсивным, напряженным, требующим значительных затрат умственной, эмоциональной и физической энергии. Это потребовало комплексного решения проблем эргономики, гигиены и организации труда, регламентации режимов труда и отдыха, В настоящее время компьютерная техника широко применяется во всех областях деятельности человека. При работе с компьютером человек подвергается воздействию ряда опасных и вредных производственных факторов: электромагнитных полей (диапазон радиочастот: ВЧ, УВЧ и СВЧ), инфракрасного и ионизирующего излучений, шума и вибрации, статического электричества и др. Работа с компьютером характеризуется значительным умственным напряжением и нервноэмоциональной нагрузкой операторов, высокой напряженностью зрительной работы и достаточно большой нагрузкой на мышцы рук при работе с клавиатурой ЭВМ. Большое значение имеет рациональная конструкция и расположение элементов рабочего места, что важно для поддержания оптимальной рабочей позы человека-оператора. В процессе работы с компьютером необходимо соблюдать правильный режим труда и отдыха. В противном случае у персонала отмечаются значительное напряжение зрительного аппарата с появлением жалоб на неудовлетворенность работой, головные боли, раздражительность, нарушение сна, усталость и болезненные ощущения в глазах, в пояснице, в области шеи и руках.
7.3 Требования к производственным помещениям
Окраска и коэффициенты отражения
Окраска помещений и мебели должна способствовать созданию благоприятных условий для зрительного восприятия, хорошего настроения.
Источники света, такие как светильники и окна, которые дают отражение от поверхности экрана, значительно ухудшают точность знаков и влекут за собой помехи физиологического характера, которые могут выразиться в значительном напряжении, особенно при продолжительной работе. Отражение, включая отражения от вторичных источников света, должно быть сведено к минимуму. Для защиты от избыточной яркости окон могут быть применены шторы и экраны.
В зависимости от ориентации окон рекомендуется следующая окраска стен и пола:
а) окна ориентированы на юг - стены зеленовато-голубого или светло-голубого цвета, пол - зеленый;
б) окна ориентированы на север - стены светло-оранжевого или оранжево-желтого цвета, пол - красновато-оранжевый;
в) окна ориентированы на восток - стены желто-зеленого цвет, пол зеленый или красновато-оранжевый;
г) окна ориентированы на запад - стены желто-зеленого или голубовато-зеленого цвета, пол зеленый или красновато-оранжевый.
В помещениях, где находится компьютер, необходимо обеспечить следующие величины коэффициента отражения: для потолка: 60.. .70%, для стен: 40.. .50%, для пола: около 30%. Для других поверхностей и рабочей мебели: 30.. .40%.
Освещение
Правильно спроектированное и выполненное производственное освещение улучшает условия зрительной работы, снижает утомляемость, способствует повышению производительности труда, благотворно влияет на производственную среду, оказывая положительное психологическое воздействие на работающего, повышает безопасность труда и снижает травматизм.
Недостаточность освещения приводит к напряжению зрения, ослабляет внимание, приводит к наступлению преждевременной утомленности. Чрезмерно яркое освещение вызывает ослепление, раздражение и резь в глазах.
Неправильное направление света на рабочем месте может создавать резкие тени, блики, дезориентировать работающего. Все эти причины могут привести к несчастному случаю или профзаболеваниям, поэтому столь важен правильный расчет освещенности.
Существует три вида освещения - естественное, искусственное и совмещенное (естественное и искусственное вместе) .
Естественное освещение - освещение помещений дневным светом, проникающим через световые проемы в наружных ограждающих конструкциях помещений. Естественное освещение характеризуется тем, что меняется в широких пределах в зависимости от времени дня, времени года, характера области и ряда других факторов.
Искусственное освещение применяется при работе в темное время суток и днем, когда не удается обеспечить нормированные значения коэффициента естественного освещения (пасмурная погода, короткий световой день).
Освещение, при котором недостаточное по нормам естественное освещение дополняется искусственным, называется совмещенным освещением. Искусственное освещение подразделяется на рабочее, аварийное, эвакуационное, охранное. Рабочее освещение, в свою очередь, может быть общим или комбинированным. Общее - освещение, при котором светильники размещаются в верхней зоне помещения равномерно или применительно к расположению оборудования. Комбинированное - освещение, при котором к общему добавляется местное освещение. Согласно СНиП II -4-79 в помещениях вычислительных центров необходимо применить систему комбинированного освещения.
При выполнении работ категории высокой зрительной точности (наименьший размер объекта различения 0,3.. . 0,5мм) величина коэффициента естественного освещения (КЕО) должна быть не ниже 1,5%, а при зрительной работе средней точности (наименьший размер объекта различения 0,5. . .1,0 мм) КЕО должен быть не ниже 1,0%. В качестве источников искусственного освещения обычно используются люминесцентные лампы типа ЛБ или ДРЛ, которые попарно объединяются в светильники, которые должны располагаться над рабочими поверхностями равномерно. Требования к освещенности в помещениях, где установлены компьютеры, следующие: при выполнении зрительных работ высокой точности общая освещенность должна составлять 300лк, а комбинированная - 750лк, аналогичные требования при выполнении работ средней точности - 200 и 300лк соответственно. Кроме того все поле зрения должно быть освещено достаточно равномерно - это основное гигиеническое требование. Иными словами, степень освещения помещения и яркость экрана компьютера должны быть примерно одинаковыми, т.к. яркий свет в районе периферийного зрения значительно увеличивает напряженность глаз и, как следствие, приводит к их быстрой утомляемости.
Параметры микроклимата
Параметры микроклимата могут меняться в широких пределах, в то время как необходимым условием жизнедеятельности человека является поддержание постоянства температуры тела благодаря терморегуляции, т.е. способности организма регулировать отдачу тепла в окружающую среду. Принцип нормирования микроклимата — создание оптимальных условий для теплообмена тела человека с окружающей средой.
Вычислительная
техника является
источником
существенных
тепловыделений,
что может привести
к повышению
температуры
и снижению
относительной
влажности в
помещении. В
помещениях,
где установлены
компьютеры,
должны соблюдаться
определенные
параметры
микроклимата.
В санитарных
нормах СН-245-7 1
установлены
величины параметров
микроклимата,
создающие
комфортные
условия. Эти
нормы устанавливаются
в зависимости
от времени
года, характера
трудового
процесса и
характера
производственного
помещения
(Таблица 7.1) .
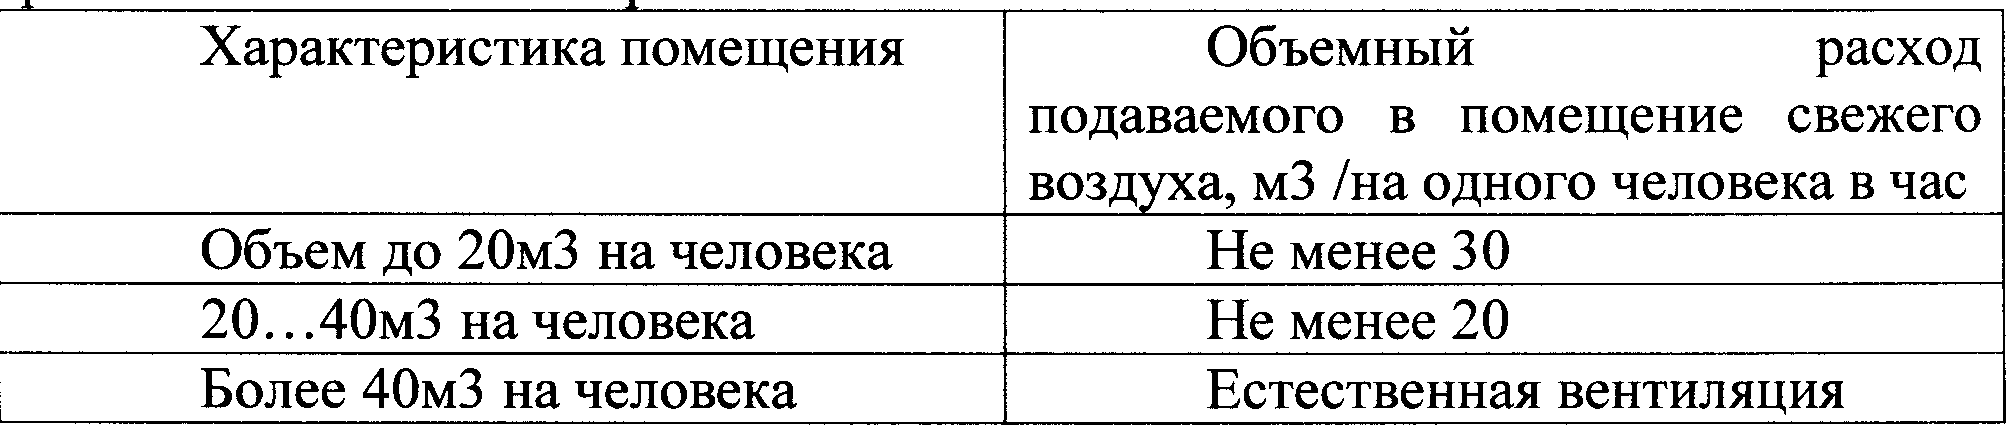
Объем помещений, в которых размещены работники вычислительных центров, не должен быть меньше 19,5м3/человека с учетом максимального числа одновременно работающих в смену. Нормы подачи свежего воздуха в помещения, где расположены компьютеры (Таблица 7.2).
Таблица 7.1 Параметры микроклимата для помещений
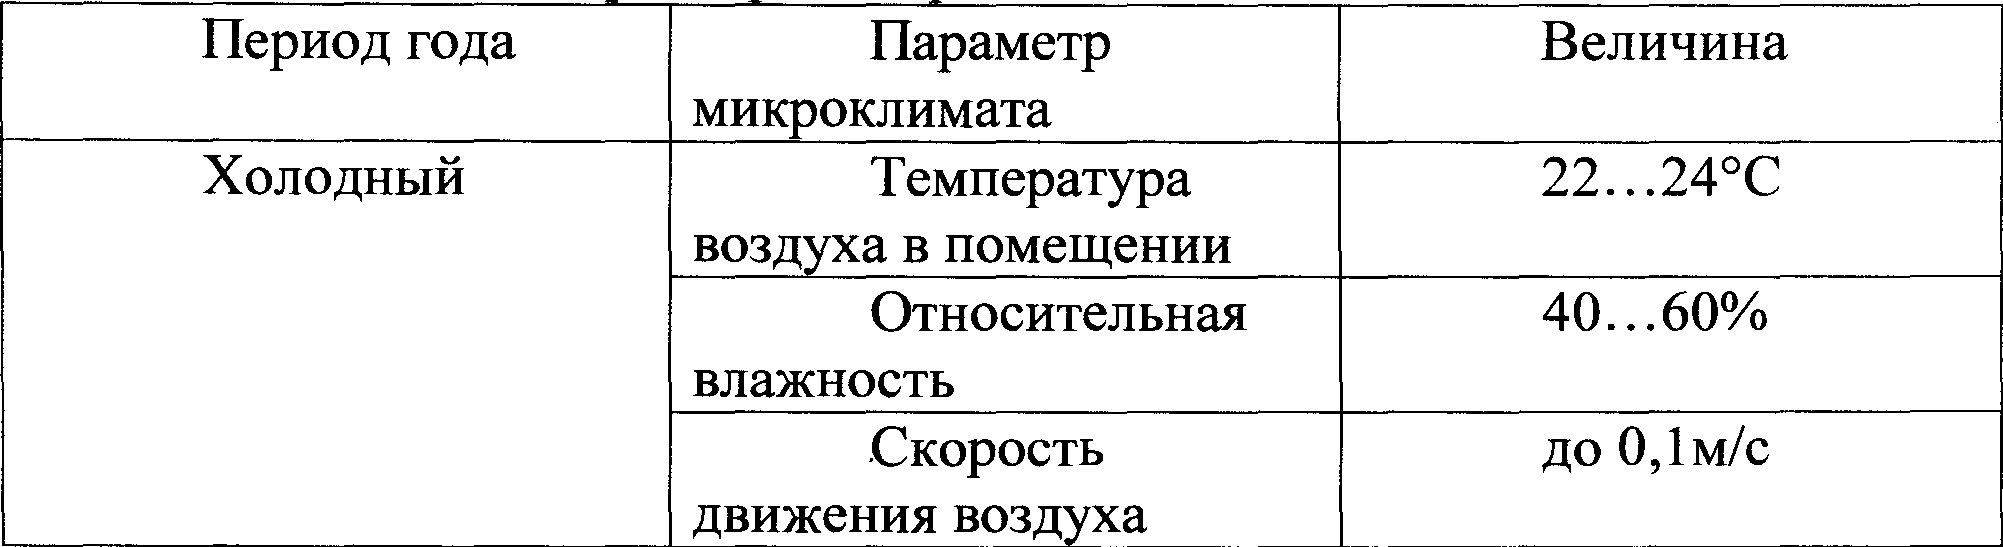
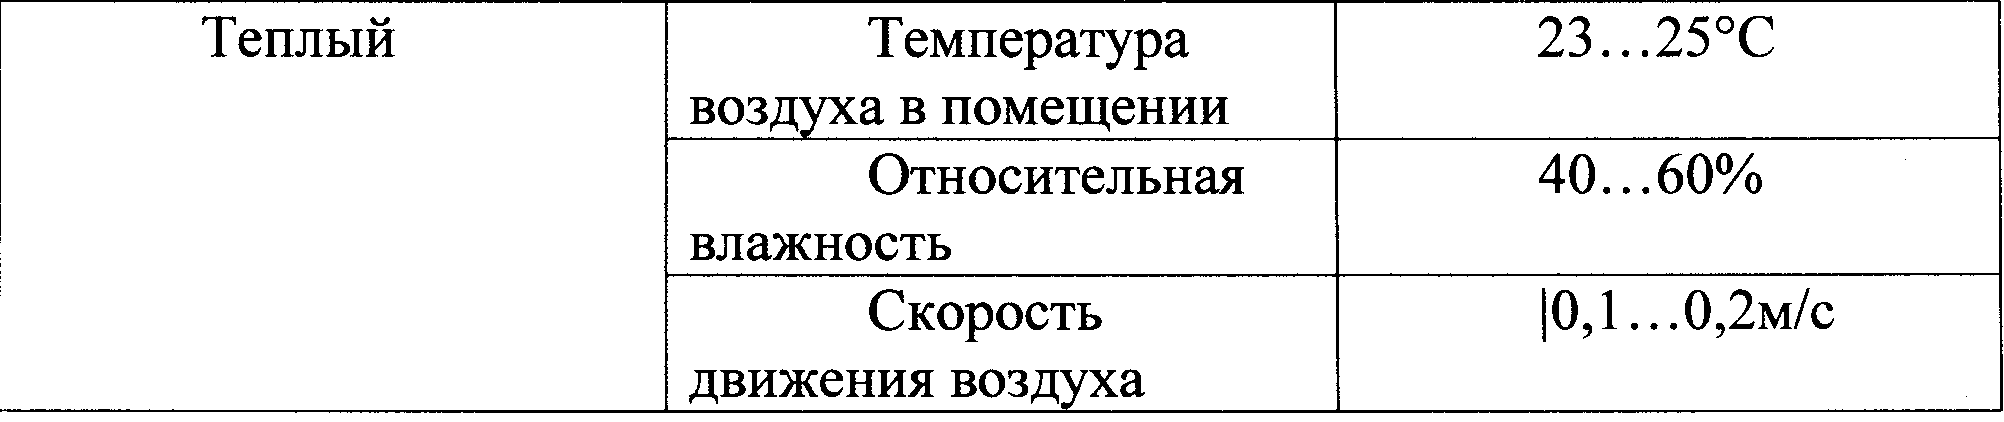
Таблица 7.2 - Нормы подачи свежего воздуха в помещения, где расположены компьютеры
Для обеспечения комфортных условий используются как организационные методы (рациональная организация проведения работ в зависимости от времени года и суток, чередование труда и отдыха), так и технические средства (вентиляция, кондиционирование воздуха, отопительная система).
Шум и вибрация
Допустимые уровни звукового давления, уровня звука и эквивалентные уровни звука на рабочих местах должны соответствовать требованиям “Санитарных норм, допустимых уровней шума на рабочих местах” № 3223-85.
Вибрация (общая) оборудования на рабочих местах не должна превышать предельно допустимых величин, установленных “Санитарными нормами вибрации рабочих мест” № 3044-84.
Шум ухудшает условия труда, оказывая вредное действие на организм человека. Работающие в условиях длительного шумового воздействия испытывают раздражительность, головные боли, головокружение, снижение памяти, повышенную утомляемость, понижение аппетита, боли в ушах и т. д. Такие нарушения в работе ряда органов и систем организма человека могут вызвать негативные изменения в эмоциональном состоянии человека вплоть до стрессовых. Под воздействием шума снижается концентрация внимания, нарушаются физиологические функции, появляется усталость в связи с повышенными энергетическими затратами и нервно-психическим напряжением, ухудшается речевая коммутация. Все это снижает работоспособность человека и его производительность, качество и безопасность труда. длительное воздействие интенсивного шума [выше 80 дБ(А)] на слух человека приводит к его частичной или полной потере .
Предельные уровни звука в зависимости от категории тяжести и напряженности труда, являющиеся безопасными в отношении сохранения здоровья и работоспособности (Таблица 7.3).
Таблица 7.3 Предельные уровни звука, дБ, на рабочих местах