Прикладная теория информации
В частности, при t1 = t2 = t получим дисперсию случайного процесса U(t):
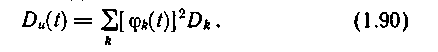
Поэтому целесообразно выбирать такие координатные функции, которые обеспечивают некоррелированность случайных величин {Сk}. Разложение (1.87), удовлетворяющее этому условию, называют каноническим разложением.
Доказано [21], что по известному каноническому разложению корреляционной функции случайного процесса можно записать каноническое разложение самого случайного процесса с теми же координатными функциями, причем дисперсии коэффициентов этого разложения будут равны дисперсиям коэффициентов разложения корреляционной функции.
Таким образом, при выбранном наборе координатных функций центрированный случайный процесс характеризуется совокупностью дисперсий коэффициентов разложения, которую можно рассматривать как обобщенный спектр случайного процесса.
В каноническом разложении (1.87) этот спектр является дискретным (линейчатым) и может содержать как конечное, так и бесконечное число членов (линий).
Однако используются и интегральные канонические разложения в форме (1.2). В этом случае мы имеем непрерывный спектр, представляемый спектральной плотностью дисперсии.
Основным препятствием к широкому практическому использованию канонических разложений случайных процессов является сложность процедуры нахождения координатных функций. Однако для ряда стационарных случайных процессов эта процедура вполне приемлема.
§ 1.11 Частотное представление стационарных случайных сигналов
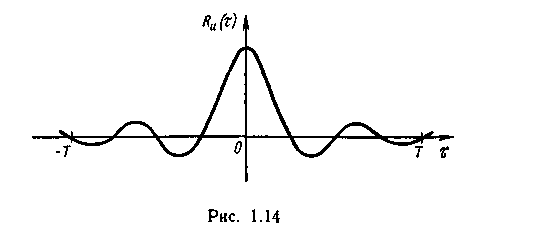
Дискретные спектры. Корреляционную функцию Ru(t) (рис.1.14) стационарного случайного процесса, заданного на конечном интервале времени [-Т, Т], можно разложить в ряд Фурье (1.15), условно считая ее периодически продолжающейся с периодом 4T (при - T<. t1, t2<T, - 2Τ<τ<2Τ):
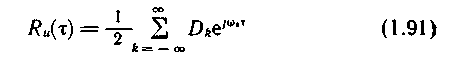
где
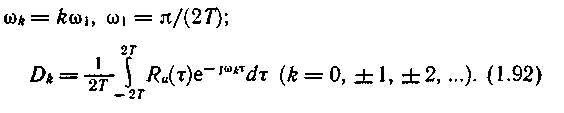
Учитывая, что Ru(t) является четной функцией, имеем
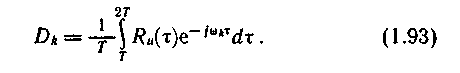
Положив τ = t1 - t2, находим
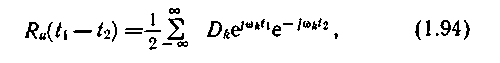
что согласно (1.89) представляет собой каноническое разложение корреляционной функции. По нему, как было указано ранее, получаем каноническое разложение случайного процесса:
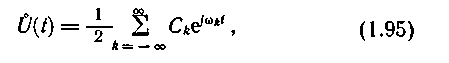
причем
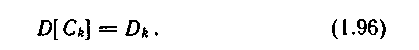
Выражение (1.95) записано для случайного процесса с нулевой постоянной составляющей, что характерно для многих реальных сигналов. В общем случае в правую часть этого выражения необходимо добавить постоянную величину, соответствующую математическому ожиданию случайного процесса (mu). Корреляционная функция при этом не изменяется.
Очевидно, что при попарном объединении экспоненциальных составляющих с одинаковыми положительными и отрицательными индексами k каноническое разложение (1.95) приводится к тригонометрической форме.
Таким образом, стационарный случайный процесс на ограниченном интервале времени можно представить совокупностью гармонических составляющих различных частот с амплитудами, являющимися некоррелированными случайными величинами, математические ожидания которых равны нулю:
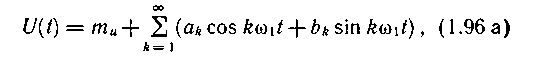
где
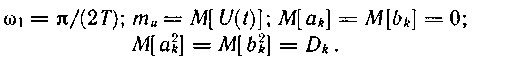
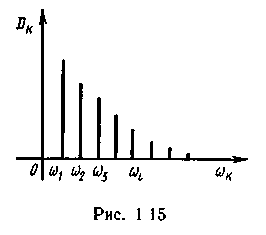
На спектральной диаграмме такого процесса каждой гармонике ставится в соответствие вертикальный отрезок, длина которого пропорциональна дисперсии ее амплитуды, а расположение на оси абсцисс отвечает частоте (рис.1.15).
Чтобы
получить описание
стационарного
случайного
процесса в
точном смысле,
т.е. справедливое
для любого
момента времени
на бесконечном
интервале -
 <t<,
необходимо
перейти к
интегральному
каноническому
разложению.
Непрерывные
спектры. Интегральное
каноническое
разложение
для корреляционной
функции получим
из формулы
(1.91) путем предельного
перехода при
Т .
Увеличение
интервала
времени, на
котором наблюдается
случайный
процесс, сопровождается
уменьшением
значений дисперсий,
что следует
из (1.92), а также
сокращением
расстояния
между спектральными
линиями, поскольку
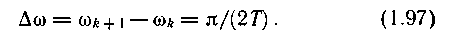
При достаточно большом, но конечном Т можно записать выражение для средней плотности распределения дисперсии по частоте:
S (wk)
= Dk / (Δω)
= 2DkT /
 (k = 0,±l, ±2,.) (1.98)
где
S(wk)
- средняя плотность
дисперсии на
участке, прилегающем
к частоте ωk.
Теперь можно преобразовать формулы (1.94) и (1.98) к виду
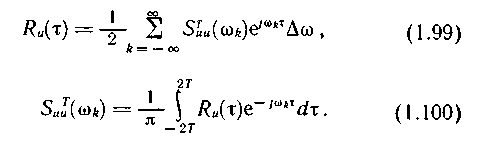
Переходя
к пределу при
Т,
получаем
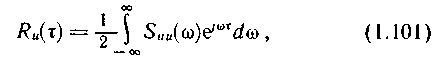
где
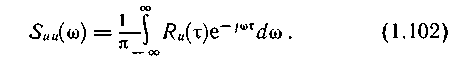
Так
как величина
S (ωk)
Δω
являлась не
только дисперсией
Dk коэффициента
разложения
корреляционной
функции Ru(t),
но и дисперсией
D [Ck] коэффициента
разложения
случайного
процесса U(t),
то величина
Suu(w)
dw,
полученная
в результате
предельного
перехода при
Т,
представляет
собой дисперсию,
приходящуюся
на спектральные
составляющие
стационарного
случайного
процесса, занимающие
бесконечно
малый интервал
частот (ω,
ω
+ dw).
Функцию Suu(w),
характеризующую
распределение
дисперсии
случайного
процесса по
частотам, называют
спектральной
плотностью
стационарного
случайного
процесса U(t).
Выражение для интегрального канонического разложения корреляционной функции Ru(t) найдем, положив в формуле (1.101) τ = t1 - t2:
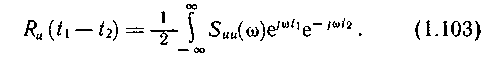
Обозначив
G (w)
= Сk / (
 w)
и повторив
процедуру
предельного
перехода при
T
для соотношения
(1.95), получим
каноническое
разложение
стационарной
случайной
функции U(t):
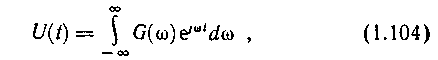
где дисперсией случайной функции G(w) dw является функция Suu(w) dw.
Поскольку понятие спектральной плотности стационарного случайного процесса играет большую роль при исследовании преобразования сигналов линейными системами, уточним ее свойства и физический смысл.
Основные свойства спектральной плотности. Отметим, что в формулах (1.101) и (1.102) Suu(w) определена как для положительных, так и для отрицательных частот. Перейдем к одностороннему спектру, ограничиваясь только положительными частотами. Воспользовавшись формулой Эйлера, представим соотношение (1.102) состоящим из двух слагаемых:
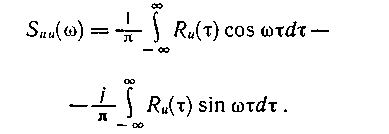
В силу четности функции Ru(t) второе слагаемое равно нулю, а первое можно преобразовать к виду
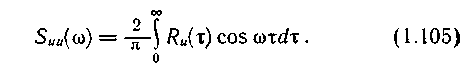
Из (1.105) следует, что Suu(w) является действительной и четной функцией, т.е.
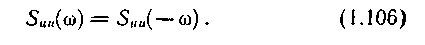
Это позволяет ограничиться положительными частотами и в (1.101):
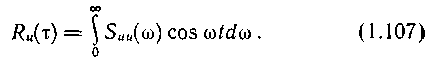
Соотношения (1 101) и (1.102), а также (1.105) и (1.107) являются парами интегрального преобразования Фурье, причем (1.105) и (1.107) для случая четной функции. Поэтому корреляционная функция и спектральная плотность подчинены закономерности: чем протяженнее кривая Suu(ω), тем уже корреляционная функция Ru(t) (тем меньше время корреляции), и наоборот.
Площадь, ограниченная непрерывной кривой Suu(w) на спектральной диаграмме, очевидно, должна равняться дисперсии Du случайного процесса U(t). Действительно, положив в формуле (1.107) τ = 0, получим
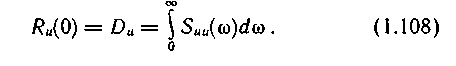
Подразумевая под случайным процессом U(t) напряжение, Du можно рассматривать как среднюю мощность, выделяемую этим напряжением на резисторе с сопротивлением в 1 Ом:
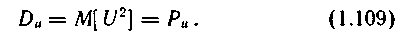
Следовательно, величина

представляет собой долю средней мощности, выделяемой составляющими спектра, относящимися к интервалу частот (ω, ω + dw).
В связи с этим спектральную плотность Suu(w) называют еще спектральной плотностью мощности, а также энергетическим спектром стационарного случайного процесса, поскольку Suu(w) имеет размерность энергии.
Спектральная плотность мощности случайного процесса является средней характеристикой множества реализаций. Ее можно получить и путем усреднения спектральной мощности реализации Ρk(ω) (1.62) по множеству реализаций.
Рассмотрим
с этой целью
одну реализацию
u (t)
стационарного
случайного
процесса U(t)
сначала на
ограниченном
интервале
времени - T<t<.
T. Для нее можно
записать
преобразование
Фурье:
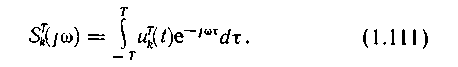
В соответствии с (1.63) спектральная плотность мощности этой реализации
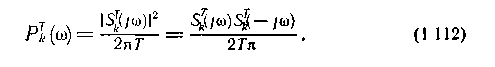
Найдем
среднее значение
Ρ(ω)
по множеству
реализации
k. Имеем
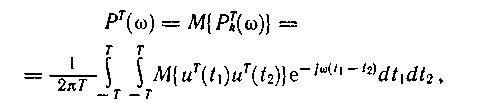
или
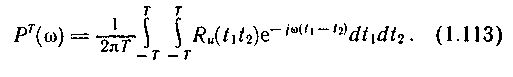
Так как мы предполагаем, что случайный процесс U(t) стационарный, то
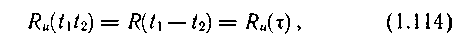
где t1 - t2 = τ.
При
выполнении
условия (1.114) для
выражения
(1.113) существует
предел при T:
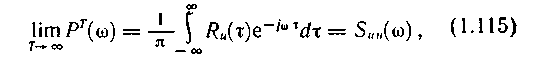
что и требовалось показать.
Пример 1.7 У центрированного стационарного случайного процесса спектральная плотность постоянна. Рассмотреть особенности такого процесса.
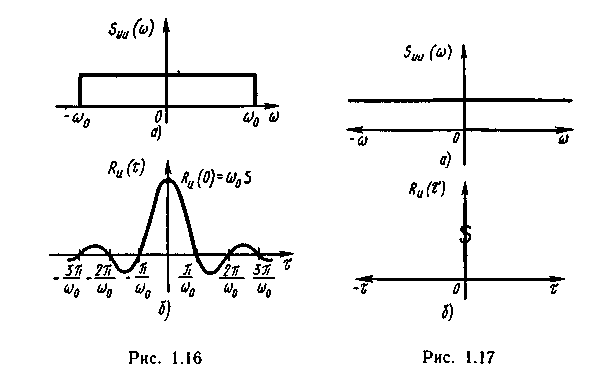
Пусть спектральная плотность Suu(ω) ограничена определенной полосой частот (рис.1.16, а):
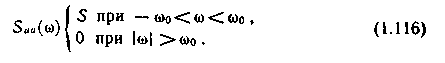
В соответствии с (1.107) найдем автокорреляционную функцию процесса U(t):
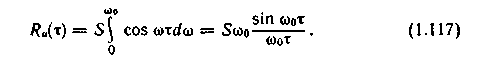
Вид функции Ru(t) приведен на рис.1.16,6. Значение ее при τ = 0 равно дисперсии, а следовательно, средней мощности рассматриваемого процесса:

Будем теперь расширять полосу частот, занимаемую энергетическим спектром (рис.1.17, а). Интервал времени, на котором наблюдается существенная корреляционная связь значений процесса, при этом уменьшается, а дисперсия Du возрастает.
При
w0
дисперсия
становится
безграничной,
а корреляционная
функция принимает
вид дельта-функции
(рис.1.17,6).
Идеализированный случайный процесс, энергетический спектр которого безграничен и равномерен, известен как "белый шум". Такое название возникло по аналогии с белым светом, имеющим равномерный и неограниченный спектр интенсивности. Основная особенность процесса в том, что его значения в любые два сколь угодно близкие моменты времени некоррелированы. Создать белый шум принципиально невозможно, так как реальные источники сигналов всегда имеют ограниченную мощность. Тем не менее, понятие "белый шум" нашло широкое применение в информационной технике. Такая модель может быть принята, например, для сигналов (шумов), имеющих равномерный энергетический спектр в пределах полосы пропускания входного блока системы, в которой они рассматриваются.
Иногда говорят о "реальном белом шуме", подразумевая стационарный случайный процесс с равномерным энергетическим спектром в пределах конечной, но достаточно широкой полосы частот.
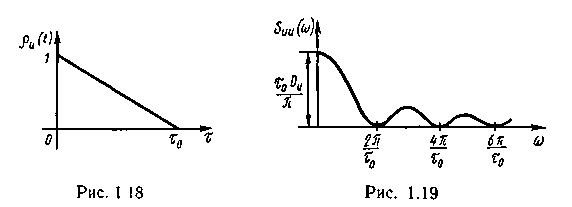
Пример 1.8 Определить спектральную плотность мощности случайного процесса с линейно убывающей нормированной функцией автокорреляции (рис.1.18).
Аналитическое выражение нормированной корреляционной функции запишем в виде
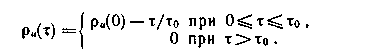
Воспользовавшись соотношением (1.105) при р„ (0) = 1, получим
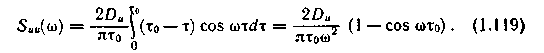
Раскрывая по правилу Лопиталя неопределенность выражения (1.119) при ω = 0, найдем
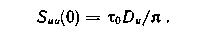
Несложный дополнительный анализ дает возможность определить форму кривой Suu(w) (рис.1. 19).
Контрольные вопросы
1. В чем относительность сигнала и помехи?
2. Охарактеризуйте основной метод исследования сигналов.
3. Что понимают под детерминированным сигналом?
4. Назовите различные формы представления моделей сигналов.
5. В чем сущность спектрального представления сигналов?
6. Запишите условия ортогональности и ортонормированности системы функций.
7. Назовите преимущества частотного представления сигналов.
8. Дайте определение спектру амплитуд и спектру фаз.
9. В чем различие спектров периодического и непериодического сигналов?
10. Дайте определение практической ширины спектра периодического и непериодического сигналов.
11. Как связаны между собой длительность сигнала и ширина его спектра?
12. Каковы причины использования случайного процесса в качестве модели сигнала?
13. Назовите разновидности случайных функций времени.
14. В чем трудности точного математического описания случайного процесса?
15. Как определить математическое описание, дисперсию и корреляционную функцию случайного процесса?
16. Поясните физический смысл корреляционной функции, перечислите ее свойства.
17. Какой случайный процесс называется центрированным?
18. Дайте определение стационарности случайного процесса в узком и широком смысле.
19. Сформулируйте условие эргодичности стационарного случайного процесса.
20. Каков физический смысл дисперсии стационарного случайного процесса, имеющего размерность тока или напряжения
21. Что подразумевается под каноническим разложением случайного процесса?
22. Как определяются дисперсии случайных коэффициентов разложения по корреляционной функции процесса?
23. Запишите соотношения, связывающие корреляционную функцию стационарного случайного процесса с его спектральной плотностью.
24. Сформулируйте основные свойства спектральной плотности стационарного случайного процесса.
25. Какой случайный процесс называют белым шумом и каковы его основные характеристики?