Проект автоматизированного рабочего места работника отдела кадров
Тогда
по формуле 4.5
рассчитаем
 :
=
 = 1.88 грн/час.
Трудоёмкость
разработки
включает время
выполнения
работ, представленных
в таблице 4.1 Общая
трудоемкость
 =
310 часов.
Тогда
по формуле
(4.4) найдем
 :
:
= 1·1,88·310·1,475 = 859,63 грн.
Таблица 4.1 - Длительность этапов работы
| Этапы работ | Трудоемкость, часов |
| Техническое задание | 30 |
| Эскизный проект | 80 |
| Технический проект | 60 |
| Рабочий проект | 100 |
| Внедрение | 40 |
| Итого: | 310 |
Затраты компьютерного времени вычисляются по формуле (4.6):
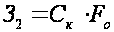 ,
(4.6)
где
 - стоимость
компьютерного
часа, грн.;
 - затраты компьютерного
времени на
разработку
программы,
час.Стоимость
компьютерного
часа исчисляется
по формуле
(4.7):
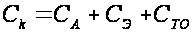 ,
(4.7)
где
 - амортизационные
отчисления,
грн.;
 - энергозатраты,
грн.;
 - затраты на
техобслуживание,
грн. Амортизационные
отчисления
определяются
по формуле
(4.8):
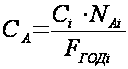 ,
(4.8)
где - балансовая
стоимость i-го
оборудования,
которое использовалось
для создания
ПИ, грн.
 - годовая норма
амортизации
i-го оборудования,
доли. Принимаем
=
0,15.
 - годовой фонд
времени работы
i-го оборудования,
час.
Принимаем
 =1920
часов для ЭВМ.
Из формулы (4.8) получим:
 =
 =
0,36 грн.
Энергозатраты определяются по формуле (4.9):
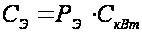 ,
(4.9)
где
 - расход электроэнергии,
потребляемой
компьютером.
=
0,4 кВт/ч;
 - стоимость 1
кВт/ч электроэнергии,
грн.
=
0,156 грн.
Тогда по формуле (4.9) получим размер энергозатрат:
=0,4·0,156
= 0,06 грн.
Затраты на техобслуживание определяются по формуле (4.10):
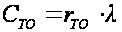 ,
(4.10)
где
 - часовая зарплата
работника
обслуживающего
оборудование,
грн. Принимаем
=
 = 1,88 грн/час.
l - периодичность обслуживания, определяется по формуле (4.11):
 ,
(4.11)
где - количество
обслуживаний
оборудования
в месяц. Принимаем
=1.
 - месячный фонд
времени работы
оборудования,
час.
Принимаем
= = 160 часов.
Тогда по формуле (4.11):
l= =
0,006.
Применяя формулу (4.10), получим затраты на техобслуживание:
=0,006·1,88
= 0,01 грн.
Тогда по формуле (4.7) найдем себестоимость компьютерного часа:
=
0,36 + 0, 06 + 0,01 = 0,43 грн.
Таким образом, по формуле (4.6) определим затраты компьютерного времени:
 = 0,43·140 = 60,2 грн.
Размер
косвенных
расходов
 можно найти
по формуле
(4.12):
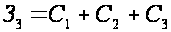 ,
(4.12)
где - расходы на
содержание
помещений, грн.
(2-2,5%
от стоимости
здания);
 -
расходы на
освещение,
отопление,
охрану и уборку
помещения, грн.
(0,2-0,5%
от стоимости
здания);
 -
прочие расходы
(стоимость
различных
материалов,
используемых
при разработке
проекта, услуги
сторонних
организаций
и т.п.), грн. (100 - 120%
от стоимости
вычислительной
техники).
Площадь помещения равна 15,75 м2, следовательно, его стоимость составляет 1575 грн. (1м2 помещения стоит 100 грн).
= 1575·0,02 = 31,5 грн.
 =1575·0,002
= 3,15 грн.
=
4600·1 = 4600 грн.
Тогда, используя формулу (4.12), получим размер косвенных затрат:
=
31,5+3,15+4600 = 4635 грн.
Таким образом, по формуле 4.3 рассчитаем затраты на создание ПИ:
 =859,63+60,2+4635
= 5554,83 грн.
Согласно формуле (4.1) капитальные затраты на выполнение и реализацию ПИ составят:
 =4715,7+60+5554,83
= 10330,53 грн.
4.4 Расчет годового экономического эффекта
4.4.1 Расчет годовой экономии
Годовая экономия от автоматизации управленческой деятельности вычисляется по формуле (4.13):
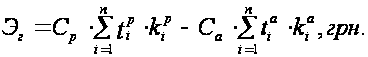 ,
(4.13)
где -
трудоемкость
выполнения
i - той управленческой
операции
соответственно
в ручном и
автоматизированном
режиме, час.;
 -
повторяемость
выполнения
i - той управленческой
операции
соответственно
в ручном и
автоматизированном
режиме в течении
года, шт.
 - часовая себестоимость
выполнения
операций в
ручном и автоматизированном
вариантах, грн.
Трудоемкости операций выполняемых при автоматическом режиме приведены в таблице 4.2
Таблица 4.2 - Трудоемкости операций, выполняемых при автоматическом режиме
| №№ | Операция |
Трудоемкость
|
Периодичность выполнения в год |
| 1 | Ввод информации об работнике. | 2 | 1 |
| 2 | Ввод данных трудовой книжки | 1 | 1 |
| 3 | Назначение, перевод работника | 0,4 | 2 |
| 4 | Вывод личной карточки | 0,4 | 2 |
 ,
час
Трудоемкости операций выполняемых при ручном счете приведены в таблице 4.3
Таблица 4.3 - Трудоемкости операций, выполняемых при ручном режиме
| №№ | Операция |
Трудоемкость
|
Периодичность выполнения в год |
| 1 | Формирование списков работников | 14 | 1 |
| 2 | Формирование списков трудовых книжек | 14 | 1 |
| 3 | Оформление документации | 16 | 20 |
| 4 | Расчет стажа работника | 10 | 5 |
| 5 | Назначение работника | 14 | 5 |
| 6 | Перевод работника | 10 | 5 |
| 7 | Оформление отпусков | 10 | 10 |
 ,
час
4.5 Расчет себестоимости выполнения управленческих операций в ручном варианте
Расчет себестоимости выполнения управленческих операций в ручном варианте рассчитывается по формуле (4.14):
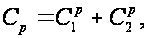 (4.14)
где
 - затраты на
оплату труда
персонала,
грн.;
 - косвенные
расходы, грн.
Затраты на оплату труда персонала рассчитываются по формуле (4.15):
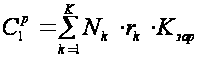 ,
(4.15)
где
 - количество
работников
k-й профессии,
выполнявших
работу до
автоматизации,
чел;
- часовая зарплата
одного работника
k-й профессии,
грн.;
 - коэффициент
начислений
на фонд заработной
платы, доли
(1,475);
К - число различных профессий, используемых в ручном варианте.
Часовая зарплата работника k-й профессии рассчитывается следующим образом по формуле (4.16):
 ,
(4.16)
где -
месячный оклад
работника,
грн.;
 - месячный фонд
времени работ
работника, час.
= =
1,88 грн.
=
3·1,88·1,475 = 8,14 грн.
Косвенные
затраты -
 рассчитываются
по формуле
(4.17):
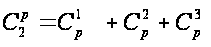 ,
(4.17)
где
 - расходы на
содержание
помещений, грн.
(2-2,5% от стоимости
помещения);
 - расходы на
освещение,
отопление,
охрану и уборку
помещений, грн.
(0,2-0,5% от стоимости
помещения);
 - прочие расходы,
грн. (100-120% фонда
оплаты).
Площадь помещения равна 15,75 м2, соответственно его стоимость 1575 грн.
= 1575·0,02 = 31,5 грн.
= 1575·0,002 = 3,15 грн.
=
8,14·1 = 8,14 грн.
Косвенные затраты по формуле (4.17) составляют:
=31,5 +3,15+8,14 = 43 грн.
Себестоимость выполнения управленческих операций в ручном варианте рассчитаем по формуле (4.14):
 =8,14+43
= 51,14 грн.
4.6 Расчет себестоимости выполнения управленческих операций в автоматизированном варианте
Расчет себестоимости выполнения управленческих операций в автоматизированном варианте рассчитывается по формуле (4.18):
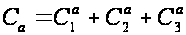 ,
грн. (4.18)
где
 - затраты на
оплату труда
персонала,
грн.;
 - стоимость
компьютерного
времени, грн.;
 - косвенные
расходы, грн.
Затраты на оплату труда персонала:
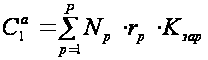 ,
грн
где
 - количество
работников
p-й профессии,
выполнивших
работу после
автоматизации,
чел.;
 - часовая зарплата
одного работника
p-й профессии,
грн.;
 - коэффициент
начислений
на фонд заработной
платы, доли
(1,475);
P - число различных профессий, используемых в автоматизированном варианте.
Часовая зарплата рабочего определяется по формуле:
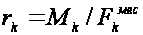 ,
грн/час,
где
 - месячная зарплата
к-го рабочего,
грн.;
 - месячный фонд
времени его
работы, час.
=
8·20 = 160 час,
где 8- количество рабочих часов в день;
20 - количество рабочих дней в месяце.
=
= 1,88 грн/час.
 =
1·1,88·1,475 = 2,77 грн.
Стоимость компьютерного времени определяется по формуле (4.19):
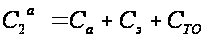 ,
грн
где
 - амортизационные
отчисления,
грн.;
 - энергозатраты,
грн.;
 - затраты на
техобслуживание,
грн.
Амортизационные отчисления определяются по формуле (4.20):
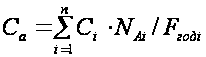 ,
грн (4.20)
где
 - балансовая
стоимость i-го
оборудования,
которое используется
для работы с
программным
продуктом,
грн.;
 - годовая норма
амортизации
i-го оборудования,
доли (0,15);
 - годовой фонд
времени работы
i-го оборудования.
Принимаем
=1920
часов для ЭВМ.
 =
 = 0,36 грн.
Энергозатраты, которые рассчитываются по формуле (4.9) равны:
= 0,06 грн.
Периодичность обслуживания рассчитывается по формуле (4.21):
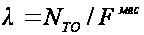 ,
грн (4.21)
где
