Разработка геоинформационной системы
Эффективный
фонд времени
работы одного
работника ( )
рассчитывается
по формуле 7
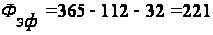 (дн.).
Численность
исполнителей
проекта
 рассчитывается
по формуле 5
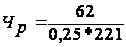 =1
(чел.).
Исходные данные для последующих расчетов, а также результаты расчетов объема и трудоемкости разработки программного обеспечения, численность исполнителей и срок разработки сведены в таблицу 7.2.
Таблица 7.2. Исходные данные и результаты расчетов
| Наименование показателей | Буквенное обозначение | Единицы измерения | Кол-во |
| 1 | 2 | 3 | 4 |
| Коэффициент новизны | Кн | 1,0 | |
| Категория сложности | 2 | ||
| Дополнительный коэффициент сложности | Кi | 0,12 | |
| Поправочный коэффициент, учитывающий использование типовых программ | Кт | 0,9 | |
| Установленная плановая продолжительность разработки | Тр | год | 0,25 |
| Годовой эффективный фонд времени | Фэф | дней | 221 |
| Продолжительность рабочего дня | Тч | ч | 8,0 |
| Месячная тарифная ставка 1-го разряда | Тм1 | руб. | 100000 |
| Коэффициент премирования | К | 1,5 | |
| Норматив дополнительной заработной платы | Нд | % | 20,0 |
| Ставка отчислений в фонд социальной защиты населения | Нсз | % | 35,0 |
| Ставка чрезвычайного налога | Нне | % | 4,0 |
| Ставка отчислений в фонд занятости | Ннз | % | 1,0 |
| Норматив прочих затрат | Нпз | % | 20,0 |
| Норматив накладных расходов | Нрн | % | 80,0 |
| Уровень рентабельности ПО | Урп | % | 20,0 |
| Норматив отчислений в местный и республиканский бюджеты | Нмр | % | 3,0 |
| НДС | Ндс | % | 18,0 |
| Норматив расходов на освоение | Но | % | 10,0 |
| Норматив расходов на сопровождение | Нс | % | 20,0 |
| Норматив налога на прибыль | Ннп | % | 24,0 |
Основной статьей расходов на создание ПО является заработная плата разработчиков (исполнителей) проекта, в число которых принято включать инженеров-программистов, участвующих в написании кода, руководителей проекта, системных архитекторов и других. Заработная плата руководителей организации и работников вспомогательных служб (инфраструктуры) учитывается в накладных расходах.
Расчет основной заработной платы исполнителей.
В разработке данного программного модуля задействован следующий исполнитель:
инженер (тарифный разряд – 12; тарифный коэффициент – 2,84; продолжительность участия в разработке – 0,25 года (3 мес.)).
Общая трудоемкость, плановая численность работников и плановые сроки разработки ПО являются базой для расчета основной заработной платы разработчиков проекта.
Месячная тарифная ставка исполнителя (Тм) определяется путем умножения действующей месячной тарифной ставки 1-го разряда (Тм1) на тарифный коэффициент (Тк), соответствующий установленному тарифному разряду:
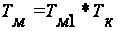 , (7.8)
Месячная тарифная ставка 1-го разряда (Тм1) в УП НИИСА на 01.03.2006 года составляет 100 000 рублей.
Тарифный коэффициент (Тк) – 2,84.
 =284
000 рублей
Часовая
тарифная ставка
(Тч) рассчитывается
путем деления
месячной тарифной
ставки
на
установленную
при 40-часовой
недельной норме
рабочего времени
расчетную
среднемесячную
норму рабочего
времени в часах
(Фр):
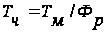 , (7.9)
где:
 -
по УП НИИСА в
2006 году составляет
168,3 часа;
=284
000 рублей
 =284
000 / 168,3 = 1 688 (руб.).
Основная заработная плата исполнителя на конкретное ПО рассчитывается по формуле:
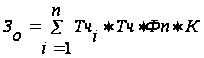 (7.10)
где: n – количество исполнителей, занятых разработкой конкретного ПО;
Tчi – часовая тарифная ставка исполнителя (руб.);
Фп – эффективный фонд рабочего времени исполнителя (дней);
ТЧ – количество часов работы в день (ч);
К – коэффициент премирования.
 =1*1
688*62*8*1,5=1 255 872 (руб.)
Дополнительная заработная плата на конкретное ПО (Зд) включает выплаты, предусмотренные законодательством о труде (оплата отпусков, льготных часов, времени выполнения государственных обязанностей и других выплат, не связанных с основной деятельностью исполнителей), и определяется по нормативу в процентах к основной заработной плате:
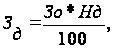 (7.11)
где: Зд – дополнительная заработная плата исполнителя на конкретное ПО (руб.);
Нд – норматив дополнительной заработной платы.
 =(1
255 872 * 20%) / 100% = 251 174 (руб.)
Отчисления в фонд социальной защиты населения (Зсз) определяются в соответствии с действующими законодательными актами по нормативу в процентном отношении к фонду основной и дополнительной зарплаты исполнителей, определенной по нормативу, установленному в целом по организации:
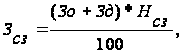 (7.12)
где НСЗ – норматив отчислений в фонд социальной защиты населения (35%).
 =((1
255 872 + 251 174) * 35%) / 100% = 527 466 (руб.)
Налоги, рассчитываемые от фонда оплаты труда определяются в соответствии с действующими законодательными актами по нормативам в процентном отношении к сумме всей заработной платы, относимой на ПО (налог, уплачиваемый единым платежом, включая налог на ликвидацию последствий чернобыльской катастрофы и отчисления в фонд занятости (Не)):
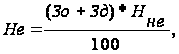 (7.13)
где Нне – норматив налога, уплачиваемого единым платежом (4%).
 =((1
255 872 + 251 174) * 4%) / 100% = 60 282 (руб.)
Расходы по статье «Материалы» (М) определяются на основании сметы затрат, разрабатываемой на ПО с учетом действующих нормативов. По статье «Материалы» отражаются расходы на магнитную носители, перфокарты, бумагу, красящие ленты и другие материалы, необходимые для разработки ПО. Нормы расхода материалов в суммарном выражении (Нм) определяются в расчете на 100 строк исходного кода или по нормативу в процентах к фонду основной заработной платы разработчиков (Нмз), который устанавливается организацией (в УП НИИСА составляет 3%). Сумма затрат материалов рассчитывается по формуле:
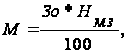 (7.14)
 = (1 255 872 * 3%)/100% = 37 676 (руб.)
Расходы по статье «Машинное время» (Рм) включают оплату машинного времени, необходимого для разработки и отладки ПО, которое определяется по нормативам (в машино-часах) на 100 строк исходного кода (Нмв) машинного времени в зависимости от характера решаемых задач и типа ПЭВМ:
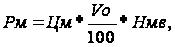 (7.15)
где: Цм – цена одного машино-часа (2 000 руб.);
Vо – общий объем ПО (строк исходного кода);
Нмв – норматив расхода машинного времени на отладку 100 строк исходного кода (10 машино-часов).
 = 2000 * (2258/100) * 10 = 440 000 (руб.)
Расходы по статье «Прочие затраты» (Пз) на конкретное ПО включают затраты на приобретение и подготовку специальной научно-технической информации и специальной литературы. Определяются по нормативу, разрабатываемому в целом по научной организации, в процентах к основной заработной плате:
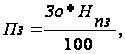 (7.16)
где: Нпз – норматив прочих затрат в целом по научной организации (20%).
 =(1 255 872 * 20%) / 100% = 251 174 (руб.)
Затраты по статье «Накладные расходы» (Рн), связанные с необходимостью содержания аппарата управления, вспомогательных хозяйств и опытных (экспериментальных) производств, а также с расходами на общехозяйственные нужды (Рн), относятся на конкретное ПО по нормативу (Нрн) в процентном отношении к основной заработной плате исполнителей. Норматив устанавливается в целом по научной организации:
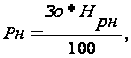 (7.17)
где: Рн – накладные расходы на конкретную ПО (тыс. руб.);
Нрн – норматив накладных расходов в целом по научной организации (100%).
 =1
255 872 рубля
Общая сумма расходов по всем статьям сметы (себестоимость) (Сп) на ПО рассчитывается по формуле:
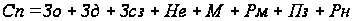 (7.18)
 = 4 079 516 рублей
Рентабельность и прибыль по создаваемому ПО определяются исходя из результатов анализа рыночных условий, переговоров с заказчиком (потребителем) и согласования с ним отпускной цены, включающей дополнительно налог на добавленную стоимость и отчисления в местный и республиканский бюджеты. В случае разработки ПО для использования внутри организации оценка программного продукта производится по действующим правилам и показателям внутреннего хозрасчета (по ценам, устанавливаемым для расчета за услуги между подразделениями). Прибыль рассчитывается по формуле:
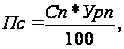 (7.19)
где: Пс – прибыль от реализации ПО заказчику (тыс. руб.);
Урп – уровень рентабельности ПО (%);
Сп – себестоимость ПО (тыс. руб.).
 = (4 079 516 * 20%)/100% = 815 903 (руб.)
Прогнозируемая цена ПО без налогов (Цп):
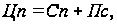 (7.20)
 =4
895 419 рублей
Отчисления и налоги в местный и республиканский бюджеты единым платежом (Омр):
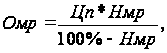 (7.21)
где Нмр – норматив отчислений в местный и республиканский бюджеты (3%).
 = (4 895 419 * 3%) / (100% – 3%) = 151 405 (руб.)
Налог на добавленную стоимость (НДС)
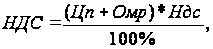 (7.22)
где Ндс – норматив НДС (18%).
 =((4
895 419 + 151 405) * 18%) / 100% = 908 428 (руб.)
Прогнозируемая отпускная цена (Цо):
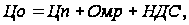 (7.23)
 = 4 895 419 + 151 405 + 908 428 = 5 955 252 (руб.)
Затраты на освоение ПО (Ро). Организация – разработчик участвует в освоении ПО и несет соответствующие затраты, на которые составляется смета, оплачиваемая заказчиком по договору. Сметой предусматриваются не только затраты (основная и дополнительная зарплата, начисления на зарплату и т.д.), но и налоги, предусмотренные законодательством, и прибыль организации – разработчика. Для упрощения расчетов, до составления сметы, затраты на освоение определяются по нормативу (Но = 10%) от себестоимости ПО в расчете на 3 месяца и рассчитываются по формуле:
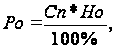 (7.24)
где Но – норматив расходов на освоение (10%).
 = (4 079 516*10%) / 100% = 407 952 (руб.)
Затраты на сопровождение ПО (Рс). Организация – разработчик осуществляет сопровождение ПО и несет соответствующие расходы, которые оплачиваются заказчиком в соответствии со сметой на освоение ПО. Для упрощения расчетов для составления сметы затраты на сопровождение определяются по установленному нормативу (Нс = 20%) от себестоимости ПО (в расчете на год) и рассчитываются по формуле:
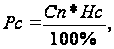 (7.25)
где Нс – норматив расходов на сопровождение (20%).
 = (4 079 516*20%) / 100% = 815 903 (руб.)
Экономический эффект организации – разработчика. Заказчик оплачивает организации – разработчику всю сумму расходов по проекту, включая прибыль. После уплаты налогов из прибыли в распоряжении заказчика остается чистая прибыль от проекта.
Расчет прибыли, остающиеся в распоряжении предприятия, осуществляется по формуле:
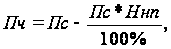 (7.26)
где Ннп – норматив налога на прибыль (24%).
 =815
903 – (815 903 * 24%) /100% = 620 086 (руб.)
Чистая
прибыль от
реализации
ПО (=
620 086 руб.) остается
организации-разработчику
и представляет
собой экономический
эффект от создания
нового программного
средства.
Оценка экономической эффективности применения ПО у пользователя
Для определения экономического эффекта от использования нового ПС у потребителя необходимо сравнить расходы по всем основным статьями сметы затрат на эксплуатацию нового ПС (расходы на заработную плату с начислениями, затраты на расходные материалы, расходы на машинное время) с расходами по соответствующим статьям базового варианта. При этом за базовый вариант следует принимать аналогичное программное средство, используемое в действующей автоматизированной системе, или ручной вариант, если автоматизация отсутствует. При сравнении базового и нового вариантов ПО в качестве экономического эффекта будет выступать общая экономия всех видов ресурсов относительно базового варианта. Создание нового ПО окажется экономически целесообразным лишь в том случае, если все капитальные затраты окупятся за счет получаемой экономии в ближайшее время (2 лет).
Исходные данные для расчета приведены в таблице 7.3
Таблица 7.3. Исходные данные для расчета экономии ресурсов в связи с применением нового ПО
| Наименование показателей | Обозначения | Единицы измерения | Значение показателя | Наименование источника информации | |
| в базовом варианте | в новом варианте | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Капитальные вложения, включая затраты пользователя на приобретение ПО | Кпр | руб. | - | 5 955 252 | Прогнозируемая отпускная цена |
| Затраты на освоение ПО | Кос | руб. | - | 407 952 | 10% от себестоимости |
| Затраты на сопровождение ПО | Кс | руб. | - | 815 903 | 20% от себестоимости |
| Затраты на укомплектование ВТ техническими средствами в связи с внедрением нового ПО | Ктс | руб. | - | - | Сметы затрат на внедрение |
| Затраты на пополнение оборотных средств в связи с эксплуатацией нового ПО | Коб | руб. | - | - | Сметы затрат на внедрение |
| Среднемесячная ЗП одного программиста | Зсм | руб. | 400 000 | 400 000 | Расчетные данные пользователя |
| Коэффициент начислений на зарплату | Кнз | 0,4 | 0,4 | Рассчитывается по данным пользователя | |
| Среднемесячное количество рабочих дней | Др | день | 21 | 21 | Принято для расчета |
| Количество типовых задач, решаемых за год | Зт2 | задача | - | 100 | План пользователя |
| Объем работ, выполняемых при решении одной задачи | А0 | 100 команд | - | 22 | План пользователя |
| Средняя трудоемкость работ в расчете на 1 задачу | Тс1, Тс2 | человеко-часов на 1 задачу | - | 2 | Рассчитывается по данным пользователя |
| Количество часов работы в день | Тч | ч. | 8 | 8 | принято для расчета |
| Ставка налога на прибыль | Нп | % | 24 | 24 | |
Капитальные затраты на приобретение и использование ПО. Особое значение имеет оценка капитальных затрат на приобретение и использование ПО.
Общие капитальные вложения (Ко) заказчика (потребителя), связанные с приобретением, внедрением и использованием ПО, рассчитываются по формуле:
Ко = Кпр + Кос + Кс + Ктс + Коб, (7.27)
где: Кпр – затраты пользователя на приобретение ПО по отпускной цене разработчика с учетом стоимости услуг по эксплуатации (руб.);
Кос – затраты пользователя на освоение ПО (руб.);
Кс – затраты пользователя на оплату услуг по сопровождению ПО (руб.);
Ктс – затраты на доукомплектацию ВТ техническими средствами в связи с внедрением нового ПО (руб.);
Коб – затраты на пополнение оборотных средств в связи с использованием нового ПО (руб.).
Ко = 5 955 252 + 407 952 + 815 903 = 7 179 107 (руб.)
Расчет экономии основных видов ресурсов в связи с использованием нового ПО
При расчете затрат на заработную плату важно правильно выбрать показатели сравниваемых проектов в зависимости от особенности сервиса. В качестве показателей для сравнения базового и проектируемого ПО можно использовать:
трудоемкость решаемых задач (на основе хронометражных наблюдений и накопленной статистической информации);
затраты труда на 100 строк исходного кода;
количество выполнения транзакций в минуту.
Экономия затрат на заработную плату (Сз) при использовании нового ПО в расчете на объем выполненных работ (см. табл. 7.3 «Исходные данные»):
Сз=Сзе*А2, (7.28)
где: Сзе – экономия затрат на заработную плату при решении задач с использованием нового ПО в расчете на 1 задачу (руб.);
А2 – объем выполненных работ с использованием нового ПО (задач).
Экономия затрат на заработную плату в расчете на 1 задачу (Сзе):
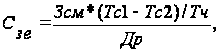 (7.29)
где: Зсм – среднемесячная заработная плата одного программиста (руб.);
Тс1, Тс2 – снижение трудоемкости работ в расчете на 1 задачу (человеко-часов);
Тч – количество часов работы в день (ч);
Др – среднемесячное количество рабочих дней.
 = ((400 000 * 2)/8)/21 = 4 762 (руб.)
Объем выполняемых работ с использованием нового ПО (100 команд):
А2 = А0 * Зт2, (7.30)
А2 = 22 * 100 = 2 200 (100 команд)
Экономия заработной платы при использовании нового ПО (руб.):
Сз=Сзе*А2, (7.31)
где: Сзе – экономия заработной платы (руб.);
А2 – объем выполняемых работ с использованием нового ПО (100 команд).
Сз = 4 762 * 2 200 = 10 476 400 (руб.)
Экономия с учетом начисления на зарплату (Сн):
Сн=Сз* Кнз, (7.32)
где: Сз – экономия заработной платы при использовании нового ПО (руб.);
Кнз – коэффициент начислений на зарплату.
Сн=10 476 400 * 1,5 = 15 714 600 (руб.)
Общая годовая экономия текущих затрат, связанных с использованием нового ПО (Со) равна экономии с учетом начисления на зарплату (Сн):
Со= 15 714 600 (руб.)
Расчет
экономического
эффекта. Внедрение
нового ПО позволит
пользователю
сэкономить
на текущих
затратах, т.е.
практически
получить на
эту сумму
дополнительную
прибыль. Для
пользователя
в качестве
экономического
эффекта выступает
лишь чистая
прибыль –
дополнительная
прибыль, остающаяся
в его распоряжении
( ),
которая определяется
по формуле:
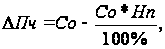 (7.33)
где Нп – ставка налога на прибыль (24%).
= 15 714 600 – ((15 714 600 * 24%) / 100%) = 11 943 096 (руб.)
В процессе
использования
нового ПО чистая
прибыль в конечном
итоге возмещает
капитальные
затраты. Однако
полученные
при этом суммы
результатов
(прибыли) и затрат
(капитальных
вложений) по
годам приводят
к единому времени
– расчетному
году (за расчетный
год принят 2006
год) путем умножения
результатов
и затрат за
каждый год на
коэффициент
приведения
 который
рассчитывается
по формуле:
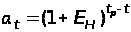 (7.34)
где: Ен – норматив приведения разновременных затрат и результатов;
tр – расчетный год, tр=1;
t – номер года, результаты и затраты которого приводятся к расчетному году.
Норматив приведения разновременных затрат и результатов (Eн) для программных средств ВТ в существующей практике принимается равным 0,15, так как Eн по своей сущности очень близок к ставке рефинансирования НБ РБ. Следовательно, при решении данной задачи коэффициентам приведения (ALFAt) по годам будут соответствовать следующие значения:
расчетный год
ALFA1 = (1+0,15)1-1=1;
2007-й год
ALFA2 =(1+0,15)1-2=0,87;
2008-й год
ALFA3 =(1+0,15)1-3=0,66;
2009-й год
ALFA4 =(1+0,15)1-4=0,57;
Сведем данные расчета экономического эффекта в таблицу 7.4.
Таблица 7.4. Расчет экономического эффекта от использования нового ПС.
| Показатели | Ед. изм. | 2006 | 2007 | 2008 | 2009 |
| Результаты: | |||||
| - прирост прибыли за счет экономии затрат (Пч) | руб. | 11 943 096 | 11 943 096 | 11 943 096 | 11 943 096 |
| -то же с учетом фактора времени | руб. | 11 943 096 | 10 390 494 | 7 882 443 | 6 807 565 |
| Затраты: | |||||
| - приобретение, адаптация (Кпр) | руб. | 5 955 252 | - | - | - |
| - освоение ПС (Кос) | руб. | 407 952 | - | - | - |
| - сопровождение ПО (Кс) | руб. | 815 903 | - | - | - |
| Всего затрат: | руб. | 7 179 107 | - | - | - |
| - то же с учетом фактора времени: | руб. | 7 179 107 | 6 245 823 | 4 738 211 | 4 092 091 |
| Экономический эффект: | |||||
| - превышение рез-та над затратами | руб. | 4 763 989 | 4 144 671 | 3144232 | 2 715 474 |
| - то же нарастающим итогом | руб. | 4 763 989 | 5 383 307 | 6 383 746 | 6 812 504 |
| Коэффициент приведения | ед. | 1,0 | 0,87 | 0,66 | 0,57 |
Выводы
Затраты на разработку программы у разработчика составили 7 179 107 руб. Разработанное ПО ВТ позволяет получить значительную экономию трудовых, материальных и финансовых расходов в процессе эксплуатации пользователем по сравнению с базовым вариантом программного модуля обработки и отображения картографической информации на цифровой карте местности. Экономия трудовых ресурсов связана с сокращением трудоемкости выполняемых работ, материальных ресурсов – со снижением расходов на материалы (бумагу, магнитные диски), финансовых – с уменьшением денежных расходов (статьи «прочие затраты», «накладные расходы»). Реализация проекта ПО позволит заказчику снизить трудоемкость решения задач и сократить простой сервиса. Все затраты заказчика окупятся в первом году эксплуатации ПО. Проект представляется эффективным и полезным для заказчика.
Литература
Абломейко С.В. Географические информационные системы. Создание цифровых карт: справочное пособие / С.В. Абломейко, Г.П. Апарин, А.Н. Крючков. – Мн.: ИТК НАН РБ, 2000. – 440 с.
Шилдт Г. С++. Базовый курс: справочное пособие / Г. Шилдт. – СПб.: Вильямс, 2005. – 788 с.
Лаптик Д.В. Библиотека картографического обеспечения: руководство программиста / Д.В. Лаптик. – Мн.: НИИСА, 2003. – 25 с.
Палицын В.А. Технико-экономическое обоснование дипломных проектов: методическое пособие в 4-х частях. Часть 4. Проекты программного обеспечения / В.А. Палицын. – Мн.: БГУИР, 2006. – 76 с.
Асаёнок И.С. Охрана труда и экологическая безопасность: Методические указания по дипломному проектированию для студентов всех специальностей / И.С. Асаёнок, Т.Ф. Михнюк, Г.М. Дунаева. – Мн.: БГУИР, 1998. – 40 с.
Денисенко Г.Ф. Охрана труда: учебное пособие для инж.–экон. спец. вузов. – М.: Высш. шк., 1985. – 319 с.
Дядечкин В.П. Психофизиологические резервы повышения работоспособности. – Мн.: Высш. шк., 1990. – 119 с.
Среда обитания человека, здоровье, работоспособность: методы оценки и анализа: учебное пособие / И.С. Асаёнок [и др.] – Мн.: БГУИР, 1997. – 86 с.
Семич В.П. Охрана труда при работе на персональных электронно-вычислительных машинах и другой офисной технике / В.П. Семич, А.В. Семич. – Мн.: ЦОТЖ, 2001. – 75 с.
Голуб В.С. Сборник официальных документов по медицине труда и производственной санитарии. Часть VIII. / В.С. Голуб., С.М. Соколов – Мн.: РЦГЭ МЗ РБ, 2001. – 210 с.
Межотраслевая типовая инструкция по охране труда при работе с персональными компьютерами. /Национальный реестр правовых актов Республики Беларусь 14 декабря 2004 г. №8/11835
СанПиН 2.2.2. 542 РБ 96. Гигиенические требования к видеодисплейным терминалам, персональным электронно-вычислительным машинам и организации работы.
Размещено на