Разработка автоматизированной системы управления торговым предприятием
Применяя формулу (4.6) подсчитываем время на разработку алгоритма.
Tа
=
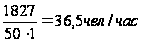 (4.7)
Tбc (время на разработку блок-схемы) определяется аналогично Tа по формуле (5.6) и составляет
Tб
=
 (4.8)
Tн (время написания программы на языке программирования) определяется по формуле:
Tн
=
 (4.9)
Применяя формулу (4.9), подсчитываем время написания программы на языке программирования:
Tн
=
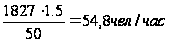 (4.10)
Tнп (время набивки программы ) определяется по формуле :
Tнп
=
 (4.11)
Применяя формулу (4.11) подсчитываем время набивки программы:
Tнп
=
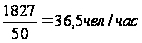 (4.12) (5.12)
Tот (время отладки и тестирования программы) определяется по формуле:
Tот
=
 (4.13)
Подставляем значения в формулу и получаем:
Tот
=
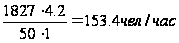 (4.14)
Теперь, зная время, затраченное на каждом этапе, можно подсчитать общее время на создание программного продукта:
T = Tпо + Tо +Tа +Tбс +Tн +Tнп+Tот+ Tд =30 + 51,1 + 36,5 + 36,5 + 54,8 + 36,5 + 153,4 + 40 = = 438.8 чел/ час
4.3. Расчет заработной платы исполнителя работ
Основная заработная плата определяется по формуле:
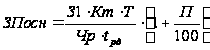 , (4.15)
где
 месячная
зарплата 1-го
разряда (руб.);
 — тарифный
коэффициент,
соответствующий
разряду тарифной
сетки по которому
работает исполнитель;
 общее
время на создание
программного
продукта (чел
/ час);
 число
рабочих дней
в месяц;
 продолжительность
рабочего дня
в часах;
 процент
премии.
8 часов.
21 день.
= 70000 руб.
Разряд исполнителя 14, его тарифный коэффициент равен 3,25. Таким образом, определяем основную заработную плату исполнителя работ по созданию программного продукта.
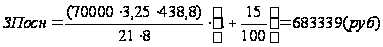 (4.16)
Дополнительная заработная берется в размере 15 % от основной.
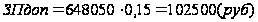 (4.17)
Общая заработная плата будет равна сумме основной и дополнительной:
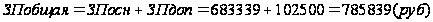 (4.18)
4.4. Расчет начислений на заработную плату (единого социального налога)
Отчисления в фонд социальной защиты населения составляют 35 %. Обязательное страхование от несчастных случаев на производстве составляет 0.3%.
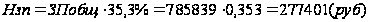 (4.19)
4.5. Расчет себестоимости 1-го машино-часа работы ПЭВМ
Основой для расчета расходов на содержание и эксплуатацию ПЭВМ, относящихся к данному программному продукту, является себестоимость 1-го машино-часа работы ПЭВМ.
Сначала определим годовые затраты каждого компонента себестоимости, в число которых входят:
1) Основная заработная плата работников, обеспечивающих функционирование ПЭВМ.
К числу этих работников относятся:
инженер-электроник;
системный программист;
оператор.
Заработная
плата основная
( )
каждого из этих
категорий
работников
определяется
по формуле:
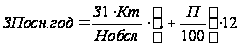 (4.20)
где
— месячная
зарплата (тарифная
ставка) 1 разряда
в руб.;
 — тарифный
коэффициент,
соответствующий
разряду работника;
 — кол-во, ПЭВМ,
обслуживаемых
одним работником;
— процент
премии.
Для инженеров-электронщиков
= 13 ед.
Для системных
программистов
= 26 ед.
Для оператора
= 9ед.
Для инженеров-электронщиков
= 2,84
Для системных
программистов
=1,9
Для оператора
=1,57
Подставляем значения в формулу (4.20), получаем:
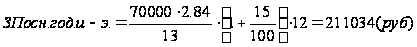
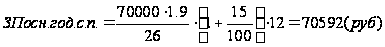 (4.21)
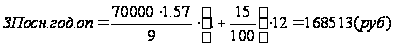
Теперь можно определить суммарную годовую заработную плату работников, обеспечивающих функционирование ПЭВМ:
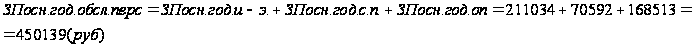
2) Дополнительная заработная плата обслуживающего персонала берется в размере 15 % от основной.
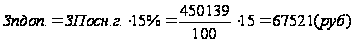 (4.22)
Общая заработная плата будет равна сумме основной и дополнительной:
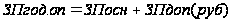
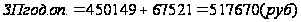 (4.23)
3) Начисления на ЗП обслуживающего персонала берем 35,3% от общей зарплаты обслуживающего персонала:
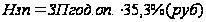
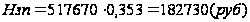 (4.24)
4) Основная ЗП административного и вспомогательного персонала:
К административному
персоналу,
часть заработной
платы которого
также должна
входить в
себестоимость
машино-часа,
отнесем начальника
ИВЦ. Его основная
заработная
плата определяется
по формуле
(4.20), только
 будет
обозначать
количество
ПЭВМ в отделе.
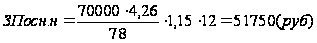 (4.25)
Из вспомогательного персонала мы учтем уборщицу, которая будет убирать административные помещения.
Заработная плата уборщицы, приходящаяся на 1 компьютер, определяется по формуле:
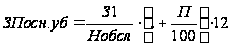 (4.26)
Подставляя
значения в
формулу (4.26), получим:
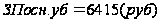
Теперь определим общую основную ЗП административного и вспомогательного персонала.
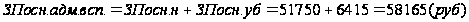 (4.27)
5) Дополнительная заработная плата административного и вспомогательного персонала берется в размере 15% от основной:
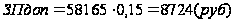 (4.28)
Общая заработная плата будет равна сумме основной и дополнительной:
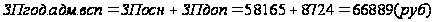 (4.29)
6) Начисления на ЗП административного и вспомогательного персонала в общем берем 35.3% от общей заработной платы.
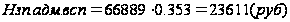 (4.30)
7) Амортизационные отчисления определяются в размере 20% от балансовой стоимости ПЭВМ.
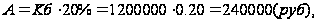 (4.31)
где
 — балансовая
стоимость одной
ПЭВМ с периферией.
8) Затраты на эл.энергию складываются из:
— затрат на силовую эл.энергию;
— затрат на эл.энергию, которая идет на освящение.
Затраты на силовую эл.энергию определяются по формуле:
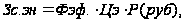 (4.32)
где
 — эффективный
годовой фонд
времени работы
ПЭВМ в часах;
 — стоимость
1 кВт / часа в руб;
 — суммарная
мощность ПЭВМ
с периферией
в кВт / часах.
При работе
ИВЦ в 1 смену,
берем
= 1716 ч
Для бюджетных
организаций
= 230р. за 1 кВт / час,
= 0,7 – 1,2 кВт / часа
в зависимости
от периферии.
Подставляя значения в формулу (5.32) получаем: (4.33)
Затраты на эл.энергию, которая идет на освещение определяются по формуле:
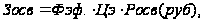 (4.34),
где
— эффективный
годовой фонд
времени работы
ПЭВМ в часах;
— стоимость
1 кВт / часа в руб;
 — суммарная
мощность, которая
идет на освещение
в кВт/часах.
= 200 Вт/час.
Подставляя значения в формулу (5.33) получаем:

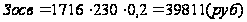 (4.35)
Теперь определяем общие затраты на эл. энергию:
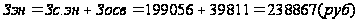 (4.36)
9) Затраты на расходные материалы берутся по факту и составляют:
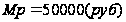 (4.37)
10) Расходы на профилактику составляют 2 % от балансовой стоимости ПЭВМ с периферией.
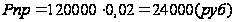 (4.38)
11) Затраты на отопление производственных площадей определяются по формуле:
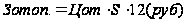 (4.39)
где
 кв.м. — расходы
на отопление
на 1 кв. метр —
350 руб. в месяц;
 — площадь
ИВЦ (кв.м.) на 1 ПЭВМ
(7 м).
Подставляя значения в формулу 12 получаем:
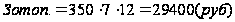 (4.40)
12) Затраты на обслуживание производственных площадей определяются по формуле:
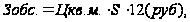 (4.41)
где
 — расходы на
1 кв.метр, приблизительно
от 12000 до 15000 руб. в
месяц;
— площадь
ИВЦ (кв.м.) на 1 ПЭВМ
(от 5 до 7 м).
Подставляя значения в формулу (4.41) получаем:
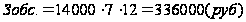 (4.42)
13) Прочие производственные расходы берутся в размере 30% от основной зар.платы работников, обеспечивающих функционирование ПЭВМ.
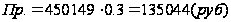 (4.43)
Теперь, сложив все 13 компонентов, определяем годовые расходы на содержание и эксплуатацию 1-ой ПЭВМ.
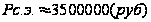 (4.44)
Далее определяем себестоимость 1-го машино-часа работы ПЭВМ, которая определяется по формуле:
 (4.45)
Подставляя значения в формулу (4.45) получаем:
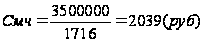 (4.46)
4.6. Расчет расходов на содержание и эксплуатацию ПЭВМ
Теперь, зная себестоимость 1-го машино-часа работы ПЭВМ и время на создание программного продукта, которое требовало использования ПЭВМ, можно определить расходы на содержание и эксплуатацию ПЭВМ, относящихся к данному программному продукту:
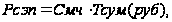 (4.47)
где
 — себестоимость
1-го машино-часа
работы ПЭВМ;
 — суммарное
время этапов,
требующих
использования
ПЭВМ.
Время на создание программного продукта, которое требовало использования ПЭВМ, можно определить по формуле(см. выше):
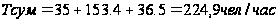 (4.48)
Таким образом, подставляя значения в формулу (4.47) получим:
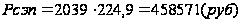 (4.49)
4.7. Расчет себестоимости программного продукта
В себестоимость программного продукта входят следующие элементы:
1) Основная заработная плата исполнителя работ по созданию программного продукта;
2) Дополнительная заработная плата исполнителя работ по созданию программного продукта;
3) Начисления на заработную плату (единый социальный налог);
4) Расходы на содержание и эксплуатацию ПЭВМ, относящихся к данному программному продукту;
5) Прочие расходы.
Первые 4 элемента нам уже известны, а прочие расходы составляют 10% от суммы первых 4-х элементов.
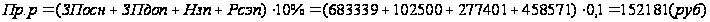
Теперь, сложив все элементы, можно определить себестоимость программного продукта.
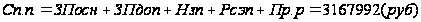 (4.50)
4.8. Расчет цены программного продукта
Теперь, зная себестоимость программного продукта, можно определить его цену. Цена складывается из нескольких компонентов:
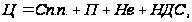 (4.51)
где
 — себестоимость
программного
продукта,
— прибыль,
которую берем
в размере 30% от
себестоимости.
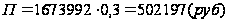 (4.52)
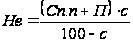 ,
где с = 2%
(4.53)
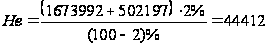 (4.54)
 — налог
на добавленную
стоимость,
который берется
в размере 18%.
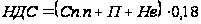 (4.55)
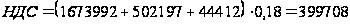
Подставляя последовательно значения в формулу (4.50), определяем цену программного продукта:
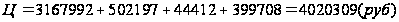 (4.56)
Результаты расчетов экономического раздела сведем в итоговую табл. 4.5.
Таблица 4.5
Результаты расчетов экономического раздела
| Наименование показателя | Сумма(руб.) |
| Основная
заработная
плата
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |