Автоматизация расчета налоговых платежей
Данная система предназначена для расчета общей суммы налоговых платежей в бюджет за определенный период времени, а также расчета налоговых выплат по другим системам налогообложения и их сравнительного анализа.
Для работы с системой необходимо иметь персональный компьютер со следующими параметрами:
операционная система: Windows 9X2000XP;
установленная СУБД Microsoft Access;
установленная профессиональная бухгалтерская система 1С: Бухгалтерия в локальной или сетевой версии;
установленная база данных "Налоги. mdb";
клавиатура для ввода параметров расчета;
мышь для удобства работы с системой:
установленный принтер для распечатки готовых отчетов.
Перед началом работы необходимо выполнить система следующее:
определить период, за который необходимо провести расчет и анализ налоговых платежей;
убедиться, что база данных "Налоги" не открыта, иначе не удастся выполнить в нее перенос проводок. В системе 1С могут быть открыты любые документы, журналы и отчеты.
Работа с системой состоит из двух частей: формирование исходных данных в ПБС 1С: Бухгалтерия и формирование и вывод отчета в базе данных "Налоги".
3.3.1 Формирование исходных данных
Необходимо запустить программу 1С: Бухгалтерия, если это еще не сделано. При этом в системе за определенный период должны быть сформированы хозяйственные операции, в чем можно убедиться при помощи формирования "Оборотно-сальдовой ведомости" (рис.3.2).
|
Обновить |
Настройка |
|||||||
|
Оборотно-сальдовая ведомость за 1 квартал 2006г. |
||||||||
|
Код |
Наименование |
Сальдо на начало периода |
Обороты за период |
Сальдо на конец периода |
||||
|
Основные средства |
40766,67 |
40766,67 |
||||||
|
ОС в организации |
40766,67 |
40766,67 |
||||||
|
Амортизация ОС |
684, 20 |
684, 20 |
||||||
|
Аморт. С, уч. на сч.110 |
684, 20 |
684, 20 |
||||||
|
Нематери. активы |
25000,00 |
25000,0 |
||||||
|
Амортиз. НМА |
2083,0 |
2083,0 |
||||||
|
Влож. в внебюдж. ак. |
65766,48 |
65766,48 |
||||||
|
Приобр. отд. объектов |
25000,00 |
25000,0 |
||||||
|
Приобретен. НМА |
25000,00 |
25000,0 |
||||||
|
Материалы |
25000,00 |
25000,0 |
||||||
|
Сырье и материалы |
43150,00 |
35660,00 |
7500,00 |
|||||
|
НДС по прио. ценнос. |
3593,33 |
3593,33 |
||||||
|
НДС по приобр |
39566,67 |
32066,67 |
7500,00 |
|||||
|
Основное производ. |
51640,83 |
47940,83 |
3700,00 |
|||||
Рис.3.2 Оборотно-сальдовая ведомость в системе 1С: Бухгалтерия
2. B главном меню выбрать пункт Операции - Обработка... (рис.3.3)
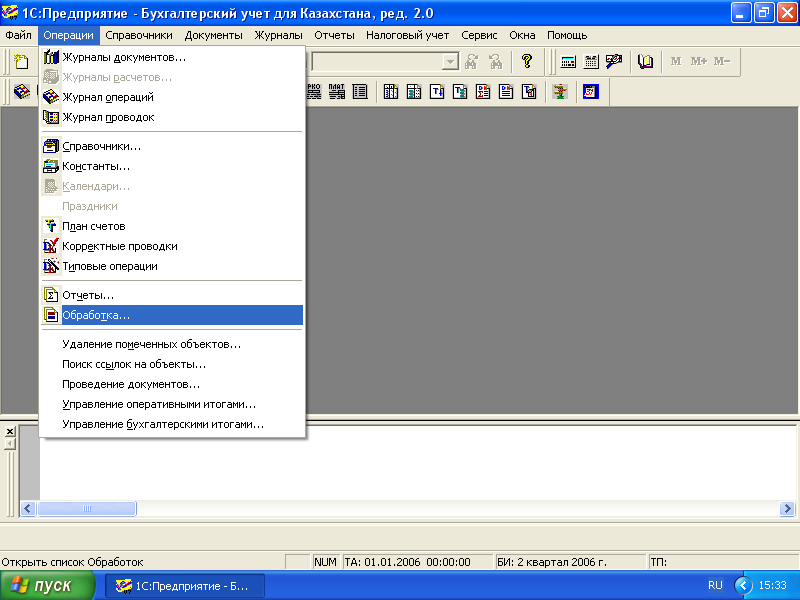
Рис.3.3 Выбор строки "Обработка." подменю "Операции"
3. На экране появится диалоговое окно "Выбор обработки" (рис.3.4). В нем необходимо выбрать строку "Перенос данных (перенос проводок в базу данных)" и нажать ОК.
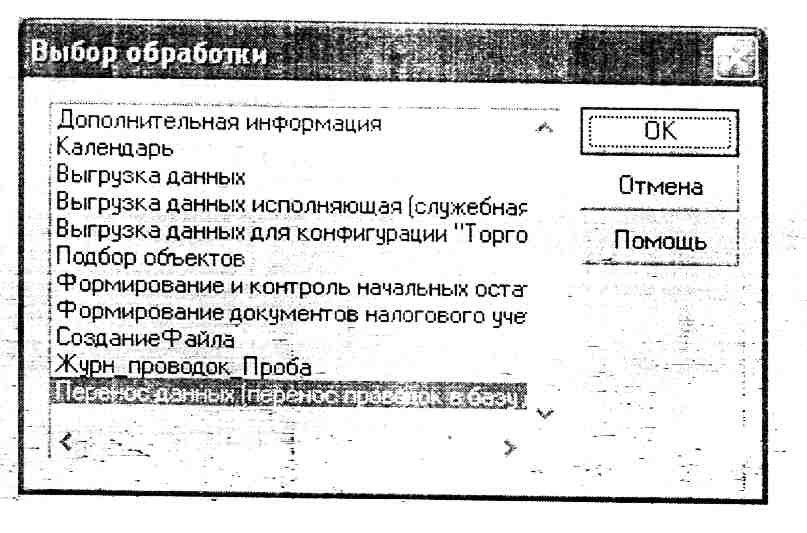
Рис.3.4 Диалоговое окно выбора обработки
4. После выбора обработки на экране появится диалоговое окно "Перенос данных" (рис.3.5).
В поля ввода "с: " и "по: " необходимо ввести соответственно начальную и конечную даты периода расчета. Даты можно либо вводить с клавиатуры, либо с помощью кнопки вызвать календарь (рис.3.6) и щелчком мыши указать нужную дату, либо с помощью кнопки вызвать диалоговое окно "Выбор периода" (рис.3.6).
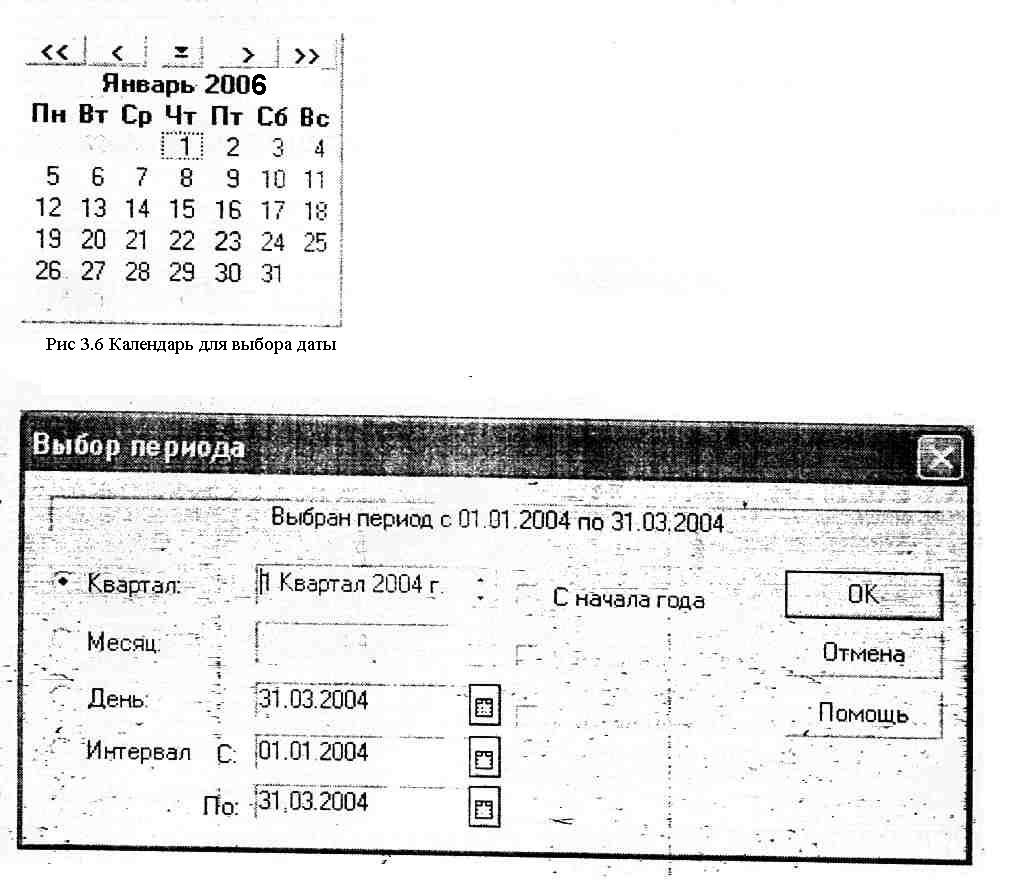
Рис.3.6 Диалоговое окно выбора периода расчета
5. После того, как нужный период выбран, необходимо последовательно нажать кнопки "Налоги" и "Доходы и расходы" (см. рис.3.5). Первую - для формирования таблицы "nalogi. dbf", на основе которой будет рассчитана общая сумма существующих налоговых платежей на предприятий; вторую - для формирования таблицы "doxod. dbf", с помощью которой будут рассчитаны налоговые платежи по другим системам налогообложения.
После этого можно закрыть форму "Перенос данных" при помощи кнопки "Закрыть" (см. рис.3.5). Часть работы, выполняемая в системе 1С, завершена.
3.3.2 Формирование и вывод отчета
Необходимо открыть базу данных "Налоги". Для этого возможны два варианта:
1) в корневом каталоге диска с: / выбираем "Налоги. mdb" (рис.3.7);
2) запускаем Microsoft Access и выбираем команду Файл → Открыть…, после чего выбираем "Налоги. mdb" в корневом каталоге диска с: /
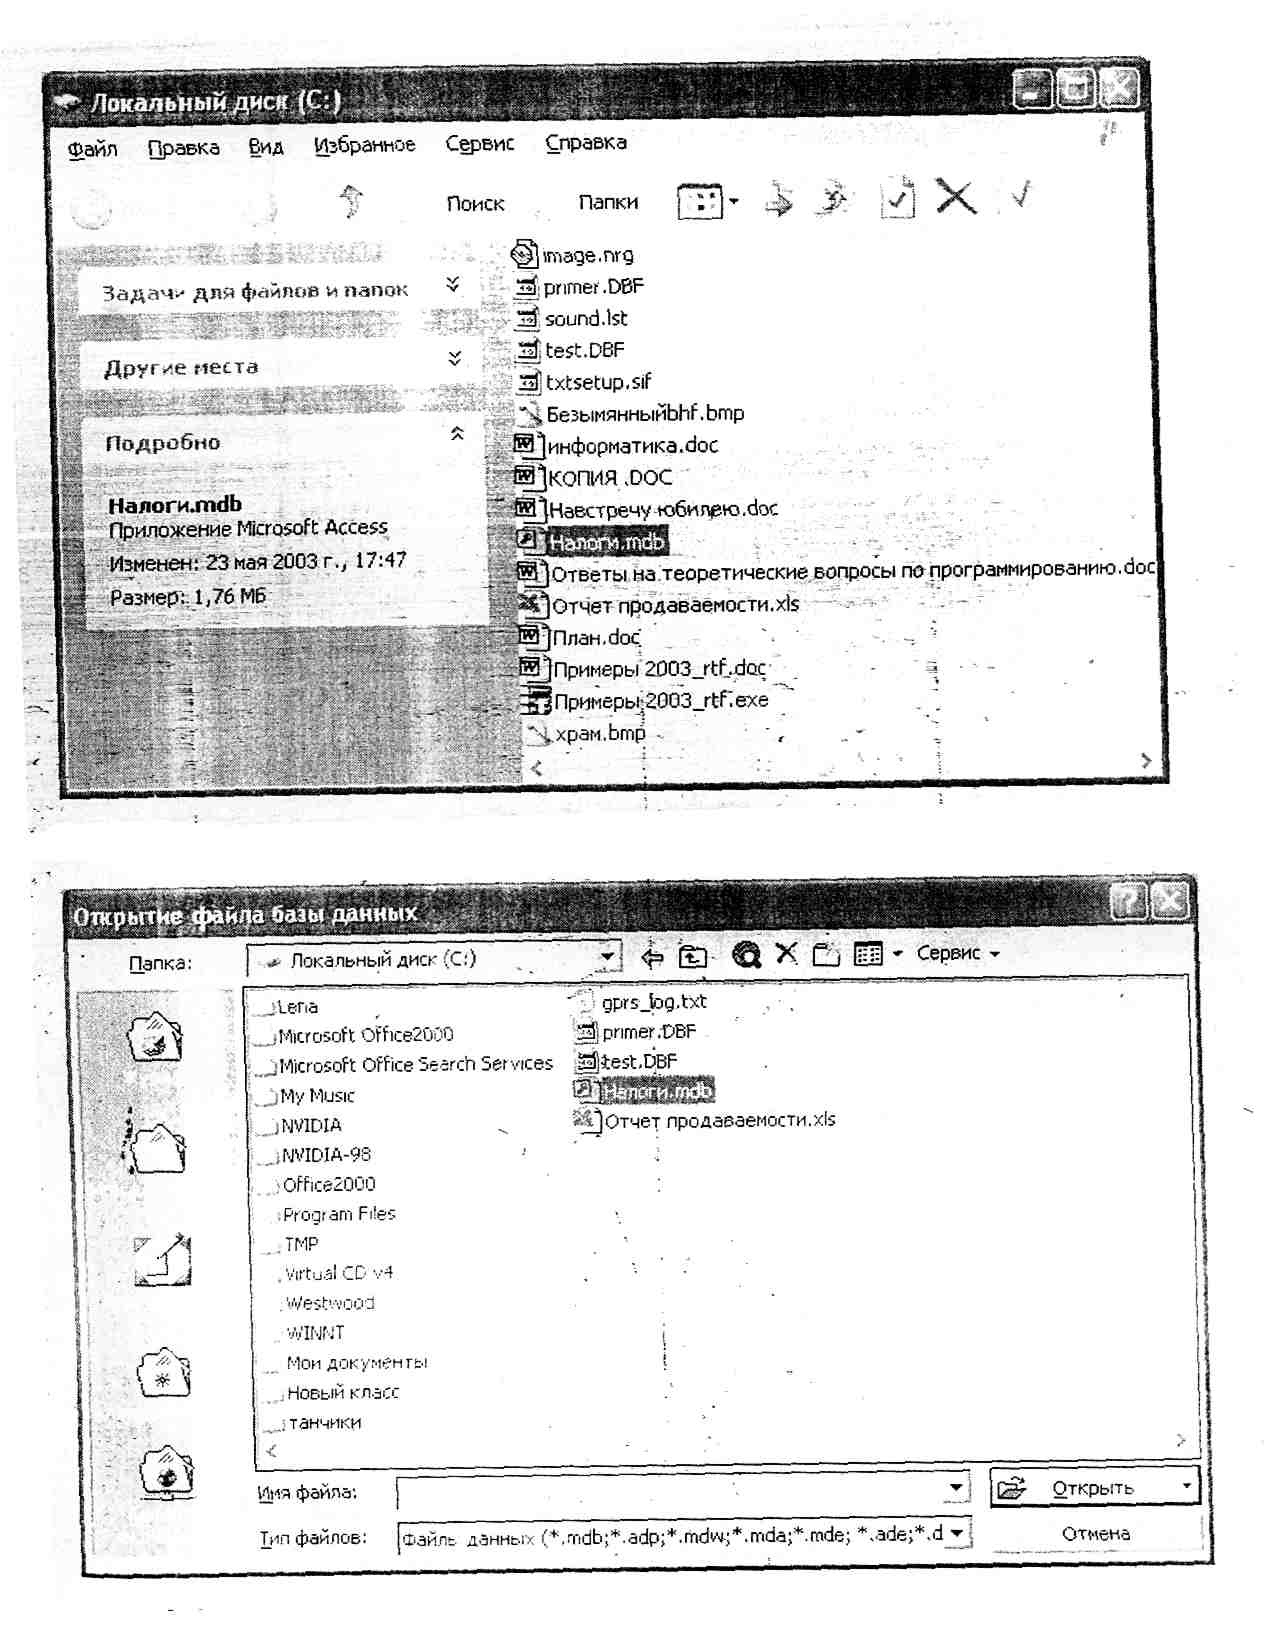
Рис.3.7 Размещение базы данных "Налоги"
После этого на экран выведено окно базы данных "Налоги" с уже сформированными нами таблицами "nalogi. dbf" и "doxod. dbf", а также таблицей "data. dbf", которая формируется автоматически. Окно базы данных "Налоги", закладка "Таблицы"
Для работы с системой необходимо перейти на закладку "Формы"
Чтобы проанализировать налоговые платежи предприятия, нужно открыть форму "Анализ". На экран будет выведена форма следующего вида (рис.3.8):
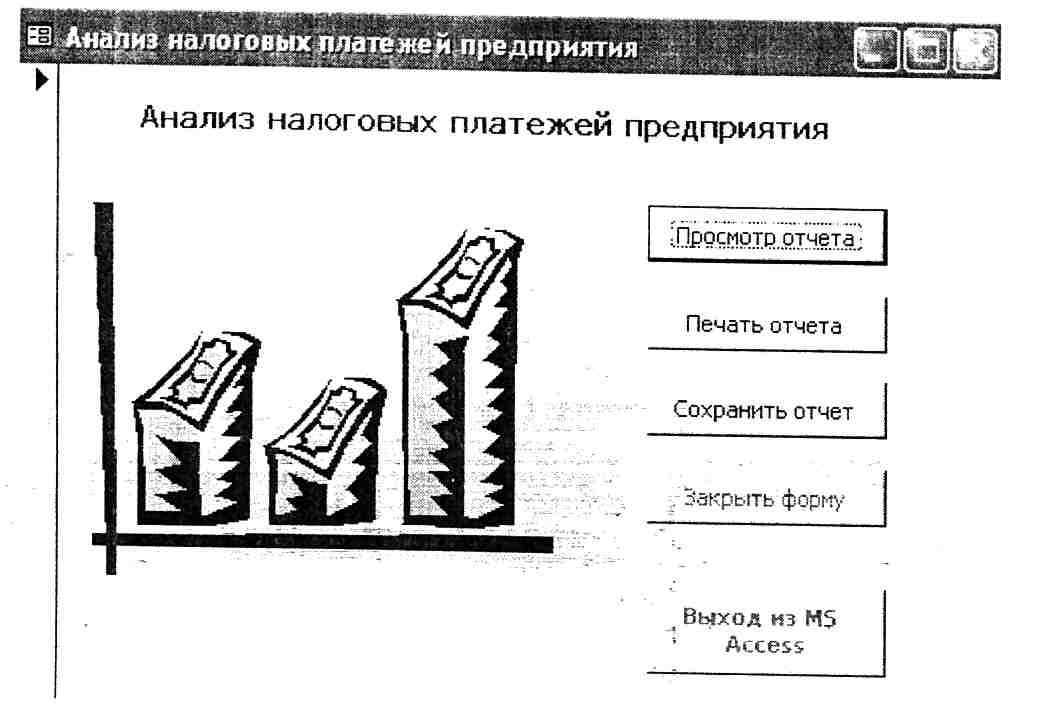
Рис.3.8 Форма "Анализ налоговых платежей предприятия"
Для расчета налоговых платежей и формирования отчета можно нажать любую из трех кнопок "Просмотр отчета", "Печать отчета", "Сохранить отчет", в зависимости от того, в какой форме Вам удобнее просматривать отчет.
После нажатия кнопки формирования отчета начнется вычисление налогов.
Если в выводе по отчету сказано, что наилучшим вариантом является применение упрощенной системы налогообложения (УСН), необходимо узнать, имеет ли Ваша организация право применять УСН в соответствии с Налоговым Кодексом РК.
Для этого на закладке "Формы" окна базы данных "Налоги" нужно выбрать и открыть форму "Проверка_УСН".
6. Если вы выбрали "Просмотр отчета", на экран будет выведен отчет с результатами вычислений в режиме просмотра (рис 3.10).
|
Анализ налоговых выплат за период с 01.01.2006 по 31.03.2006 |
Номер документа |
Дата составления |
|
|
000015 |
05.04.2006 |
||
|
№ п. п |
Наименование статьи |
Сумма, тенге |
|
|
1 |
Доход предприятия в. т. ч. |
370020,00 |
|
|
1.1 |
- от оптовой торговли |
222012,00 |
|
|
1.2 |
- от розничной торговли |
148008,00 |
|
|
2 |
Расходы предприятия в. т. ч. |
288389,65 |
|
|
2.1 |
- на оптовую торговлю |
173033,79 |
|
|
2.2 |
- на розничную торговлю |
115355,86 |
|
|
3 |
Расходы предприятия для расчета УСН |
292595,06 |
|
|
4 |
НДС |
25255,67 |
|
|
5 |
Налог на имущество |
1726,98 |
|
|
6 |
Социальный налог |
23140,00 |
|
|
7 |
КПН |
19591,28 |
|
|
8 |
Сумма налогов при общем режиме налогообложения |
69713,93 |
|
|
9 |
Чистая прибыль при общем режиме налогообложения |
62039,07 |
|
|
10 |
Сумма налогов при упрощенной системе налогообложения |
11613,74 |
|
|
11 |
Чистая прибыль при упрощенной системе налогообложения |
65811, 20 |
|
Вывод: на данный момент наиболее выгодным для организации является использование упрощенной системы налогооблажения.
Рекомендуется рассмотреть вариант перехода на данную систему
Руководитель организации _____________
Главный бухгалтер ______________
3.4 Порядок изменения ведения учета на предприятии при переходе на другой режим налогообложения
3.4.1 Переход на упрощенную систему налогообложения
Организации, перешедшие на упрощенную систему налогообложения, освобождаются от обязанности ведения бухгалтерского учета. Вместе с тем, налогоплательщики, применяющие упрощенную систему налогообложения, обязаны вести налоговый учет показателей своей деятельности (необходимых для исчисления налоговой базы и налога) на основании Книги учета доходов и расходов организаций и индивидуальных предпринимателей, применяющих упрощенную систему налогообложения
Форма Книги учета доходов и расходов организаций и индивидуальных предпринимателей, применяющих упрощенную систему налогообложения, и порядок отражения хозяйственных операций в Книге учета доходов и расходов утверждены законодательными актами РК. (Приказ Министерства РК по налогам и сборам от 28 октября 2002 г. N БГ-3-22/606).
Для ведения учета организациями в условиях применения упрощенной системы налогообложения в соответствии с нормами главы 26.2 НК РК существует готовое решение - продукт фирмы "1С" "1С: Бухгалтерия 7.7. Упрощенная система налогообложения". Типовой конфигурации "Упрощенная система налогообложения" реализована также методология раздельного учета по видам деятельности, облагаемым по патентам и налогом по упрощенной системе налогообложения.
Конфигурация позволяет:
автоматически вести налоговый учет доходов и
автоматически учесть моменты переходного периода, в соответствии со ст.346.25 НК РК, если ранее организацией применялся общий режим налогообложения:
автоматически формировать Книгу учета доходов и расходов организаций
и индивидуальных предпринимателей, применяющих упрощенную систему налогообложения.
В поставку конфигурации также входят методика переноса данных из информационной базы типовой конфигурации "Бухгалтерский учет" в информационную базу конфигурации "Упрощенная система налогообложения" и описание соответствующей методики перехода.
Следовательно, если предприятие перейдет на упрощенную систему налогообложения, для изменения ведения бухгалтерского учета необходимо будет:
1) приобрести продукт "1С: Бухгалтерия 7.7. Упрощенная система налогообложения";
2) перенести данные из /базы данных типовой конфигурации "1С: Бухгалтерия" по методике, упомянутой выше;
3) изучить приемы работы в новой системе (что не составит труда для опытного бухгалтера, который уже работал с продуктами компании "1С").
3.4.2 Переход на уплату патента
Предприятия, осуществляющие выплаты в бюджет в виде патента, также ведут бухгалтерский учет деятельности, облагаемой этим налогом, в связи с тем, что налогооблагаемая база по патент не зависит от результатов хозяйственной деятельности предприятия.
Если же предприятие осуществляет различные виды деятельности, на уплату патента может быть переведена лишь часть осуществляемых видов деятельности. В этом случае предприятие обязано вести раздельный учет реализации по облагаемым единым налогом на вмененный доход видам деятельности и по видам деятельности, для которых сохранен обычный режим налогообложения.
Это относится к рассматриваемому в данной работе предприятию, так как оно занимается оптово-розничной торговлей, а единым налогом на вмененный доход может облагаться только розничная торговля. В этом случае по оптовым продажам налоги платятся в обычном порядке (либо по упрощенной системе налогообложения), а по розничным - заменяются патент.
Для ведения такого учета уже приспособлена типовая конфигурация "Торговля + Склад";
Чтобы вести раздельный учет, необходимо особым образом регистрировать пролажу и поступление товара:
1. Регистрация продаж. Розничные продажи необходимо регистрировать документами "Расходная розничная" и "Отчет кассовой смены". Bce остальные документы можно отнести к оптовому документооборот. Для управления налогообложением в. этих документах предусмотрен флаг учета НДС: "Учитывать НДС". Тогда при выписке розничных документов следует очистить флажок учета НДС, в оптовых - установить его.
2. Регистрация поступления товара в случае, когда при оприходовании товаров точно известно, будут ли они проданы в розницу или оптом. В этом
случае предъявленный поставщиком НДС по товарам, приобретенным для розничной торговли, следует включить в их себестоимость, а по приобретенным для оптовой торговли - принять к учету для последующего возмещения из бюджета. В конфигурации "Торговля + Склад" для включения сумм выделенных поставщиком сумм НДС в себестоимость товара следует выбрать в документе "Приходная накладная" вариант расчета налогов "Без налогов" и вводить в графу "Сумма" суммы с НДС.
3. Регистрация поступления товара в случае, когда при оприходовании товаров не известно заранее, будут ли они проданы оптом или в розничном магазине. В этом случае предъявленный поставщиком НДС рекомендуется выделять в приходных накладных в полном объеме в соответствии с первичными документами. При оплате поставщику этот НДС будет принят к возмещению из бюджета. В конце месяца необходимо произвести корректировку принятого к учету НДС. Для этого нужно: а) расчетным путем определить суммы принятого к учету входящего НДС по товарам, проданным в розничной торговой точке; б) поскольку эти суммы НДС не должны быть, приняты к возмещению из бюджета, их следует включить в себестоимость проданных товаров (корректировочными записями по итогам месяца). В конфигурации "Торговля+Склад" все необходимые расчеты и корректировки выполняются автоматически с помощью специального документа "Закрытие месяца". Этот документ должен вводиться один раз в месяц (последним днем месяца).
4. Проектные оценки основных параметров программного средства и трудоемкость его разработки
4.1 Оценка оптимального количества модулей и числа иерархических уровней проектируемого программного средства
Для
оценки основных
метрических
характеристик,
а также трудоемкости
и календарной
длительности
разработки
программного
обеспечения
необходимо
сначала
определить
основной исходный
параметр - количество
имен входных
переменных
 .
Создаваемая автоматизированная система основывается на определенном наборе таблиц, данные которых используются для проведения расчетов сумм налогов по различным системам налогообложения, сравнительного анализа результатов и формирования вывода. Для задания двумерного массива, которым и является любая таблица, необходимо иметь три имени: указатель адреса первого элемента, число строк и число столбцов.
Определим количество имен входных переменных.
Как уже отмечалось ранее, система состоит; из двух частей:
1) формирование исходных данных для расчета в 1С;
2) выполнение расчетов и формирование выходного отчета в СУБД Access.
В первой части входными данными будут следующие таблицы из базы данных 1 С;
1SOPER (бухгалтерские операции);
1 SENTRY (бухгалтерские проводки).
Во второй части для построения запросов, проведения расчетов и формирования выходного отчета будут использоваться следующие таблицы:
data, (содержит даты начала и окончания периода расчета);
doxod (содержит данные о доходах и расходах предприятия за заданный период):
nalogi (содержит данные о величине налогов, уплачиваемых предприятием в настоящее время).
Следовательно, для выполнения функций системы на входе будут 5 таблиц, для задания которых необходимо 3*5 = 15 переменных.
Для проведения расчета и анализа результатов пользователю необходимо будет ввести некоторые данные с клавиатуры:
дата начала периода расчета;
дата окончания периода;
площадь торгового помещения.
К числу входных переменных добавляются еще три.
Форма для формирования данных в 1С содержит в своем составе следующие процедуры:
процедура вызова календаря для выбора начальной даты;
процедура вызова календаря для выбора конечной даты;
процедура формирования периода расчетов специальной форме;
процедура "Налоги" (формирование таблицы "nalogi");
процедура "Доходы и расходы" (формирование таблицы "doxod").
Форма "Анализ" для выполнения расчетов и вывода отчета содержит следующие функции:
"Просмотр отчета";
"Печать отчета":
"Сохранить отчет"; - "Закрыть форму";
"Выход из MS Access".
Таким образом, для реализации решения задачи анализа налоговых платежей необходимо написать 10 процедур. Величина h2 получается, таким образом, равной 15 + 3 + 10 = 28. Оптимальное количество модулей программного средства находится следующим образом:
М = h2/ log 2 h2= 28/log 56 = 5 (модулей).
Число входных переменных одного модуля составляет
 =
log 2 h2=
log 56 = 6.
Так как число модулей меньше 8, в системе будет один уровень иерархии.
Проектная оценка длины программного средства и его объема
Для определения длины и объема программы необходимо сначала найти размер словаря программы по следующей формуле:
h2=h2 log 2 h2
h2 = 28 log 28 = 135 (слов).
Тогда длина программы составит:
N = 2h2|2logh2|2-2*135*log 135= 1890 (слов).
Объём программы
V = Nlogh2=l 890*log 135-13 230 (бит),
4.2 Оценка трудоемкости и календарной длительности разработки программного средства
Определение трудоемкости и календарной длительности разработки программного средства необходимо для; того, чтобы можно было согласовывать сроки разработки программы с заказчиком либо оценивать, успеет ли программист разработать программное средство за время, жестко определенное заказчиком.
Для определения этих параметров нужно знать количество машинных команд и производительность программиста (количество отлаженных операторов в день одним программистом).
Число команд ассемблера (эквивалентное число машинных команд) определяется следующим образом:
Р = 3/8*N = 3/8* 1 890 = 709 команд.
Производительность (d) составляет 10 команд/чел. - дней.
Следовательно, трудоемкость разработки равна
А = Р / d = 709 /10 = 71 (чел. - день).
Трудоемкость в данном случае совпадает с календарным временем разработки (Тк), так как система создается одним программистом.
Оценка начальной надежности программного средства
Надежность является одним из самых важных показателей качества программного продукта, поэтому среди прочих метрических характеристик разработки программного средства необходимо также определять среднее время проявления ошибок, которое зависит от времени отладки и начального количества ошибок.
Начальное количество ошибок:
Во= V/ 3 000 = 13 230 /3 000=5 (ошибок)
Время отладки:
t = 2/3 Тк = 2/3 * (71* 8) = 379 (часов)
Следовательно, среднее; время проявления ошибок ("наработка на отказ") будет составлять
tn = t/lnB0 = 379/ln5 = 237 (часов) = 30 (дней)
Полученный результат является неплохим показателем и означает, что ошибки будут проявляться в течение месяца, что является небольшим сроком.
Проверка правильности полученных результатов
Проверить правильность расчетов проектных параметров программного средства можно при помощи вычисления величины λ (уровень языка), значения которой заранее известны. В случае безошибочного определения метрических характеристик должно выполняться неравенство 1,1< λ < 2,2.
Уровень языка:
λ = (h2*log h2*) 2/V = 1352/ 13 230= 1,38.
Данное значение удовлетворяет приведенном} выше неравенству, на основании чего можно сделать вывод о том, что значения основных параметров разрабатываемого программного средства были определены правильно.
Заключение
В ходе данной работы была разработана и реализована технология автоматизации расчета сумм налоговых платежей предприятия по трем системам налогообложения (общий режим налогообложения, специальный налоговый режим на основе упрощенной декларации и специальный налоговый режим на основе патента).
Созданный в результате работы программный модуль позволяет вычислять значения сумм налогов за период, определяемый пользователем, анализировать применение той или иной системы налогообложения для получения предприятием большей прибыли, формировать и выводить отчет с результатами вычислений и анализа. В качестве исходных данных используются таблицы баз данных бухгалтерской системы 1С: Бухгалтерия 7.7.
Автоматизация расчета и сравнительного анализа налоговых выплат позволяет сократить время, затрачиваемое бухгалтером, с 4-5 часов до 5-10 минут также сокращается возможность получения ошибочного значения в ходе расчета. Созданный программный модуль может применяться на предприятия: занимающихся торгово-закупочной деятельностью и ведущих бухгалтерский учет с помощью ПБС 1С: Бухгалтерия.
В дальнейшем возможно расширение данного модуля до возможное работы его с другими бухгалтерскими системами. Также можно расширит функциональное пространство АРНП путем добавления функций вычисления анализа всех затрат предприятия по различным статьям расходов и формирования плана затрат на будущий период.
Список использованной литературы
1С: Бухгалтерия 7.7. Упрощенная система налогообложения. Базовая версия <www.I c/rus/products/lc/predpr/upr. htm> (27.05.2004)
1С: Предприятие 7.7. Конфигурирование и администрирование. Ч.1,2.А. Алексеев.О. Дерут, В. Егоров и др. - М.: Фирма "1С", 1999. - 784 с.
1С Бухгалтерия от А до Я казахстанский стандарт А, 2002 - 252 с.
Автоматизированные информационные технологии в экономике Титоренко Г. М, М: Компьютер, ЮНИТИ, 1998 - 454 с.
Автоматизированные информационные технологии в экономике М.И. Семенов, И.Т. Трубилин М: Финансы и статистика, 2000 - 561 с.
Дженнингс Р. Использование Microsoft Access 2000. - М.: Вильяме, 2000. - -1147 с.
Налоговый кодекс Республики Казахстан: - Изд. дом "БИКО", Алматы, 2005 - 304с.
Нормативные акты по финансам, налогам, бухгалтерскому учету, страхованию Официальные материалы №1 (253) - 2 (254), 2006 400с.
Хасенова А.Ж., Оразаева А.Р. "Оптимизация налогообложения предприятия", Материалы международной научно-технической конференции "ИКИ-2006", "Измерения, контроль, информатизация" Барнаул, изд-во Алт ГТУ, 2006г.
Оразаева А.Р., Хасенова А.Ж. "Информационные системы. Налогообложения предприятия", Барнаул, изд-во Алт ГТУ, 2006г.
Информационный бюллетень Министерства Финансов РК №7 2006г
Информационный бюллетень Министерства Финансов РК №9-10 (217-218) 2006г
Экономическое обоснование учета в 1 С бухгалтерии 7.7. - М: Фирма "ЛС"
Форт С, Хоуи Т., Рёлстон Д. Программирование в среде Access 2000: Энциклопедия пользователя / [Пер. с англ. Куликова О.В. и др.]. - Киев: Диа Софт, 2000. - 544 с.
Юридический консультант главного бухгалтера №4 апрель, 2006