Иерархическое управление большими системами
С Q=diag(2,4,2,4) и R=diag(2,2), необходимо найти оптимальное управление, которое оптимизирует (4.3.35) для объекта (4.3.34) при x(0)=(11 -11)T.
Решение: Как
видно из (4.3.34)-(4.3.35),
две задачи
первого уровня
идентичны, и
матричное
уравнение
Риккати второго
порядка решается
интегрированием
(4.3.33) используя
метод Рунге-Кутта
четвертого
порядка при
 =0.1. Ошибка взаимодействия
в этом примере
снижена до
 за 15 итераций,
как показано
на рисунке 4.9.
Оптимальные
концентрации
БПК и РК двух
колен реки
показаны на
рисунке 4.10.
4.3.2. Метод прогнозирования взаимодействия.
Альтернативный подход к оптимальному управлению иерархическими системами, который имеет как открытый, так и закрытый контур управления, - это метод прогнозирования взаимодействия, который основывается на работе Takahara (1965), который избегает упоминания о градиентных итерациях второго уровня. Рассмотрим большую линейную взаимосвязанную систему, которая декомпозирована на N подсистем, каждая из которых может быть описана
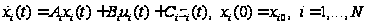 (4.3.36)
Где вектор взаимодействия zi:
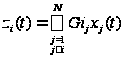 (4.3.37)
Задача оптимального управления на первом уровне – найти управление ui(t), которое удовлетворяет (4.3.36)-(4.3.37), минимизируя обычную квадратичную функцию оценки:
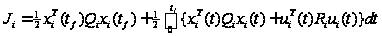 (4.3.38)
Эту задачу можно решить введением множества множителей Лагранжа ai(t), и векторов косостояния pi(t), чтобы увеличить ограничение уравнения взаимодействия (4.3.37) и подсистем динамического ограничения (4.3.36) до подынтегральной функции оценки, т.е. Гамильтониан i-й подсистемы будет определен как:
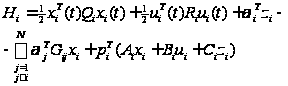 (4.3.39)
Затем должно быть написано несколько необходимых условий:
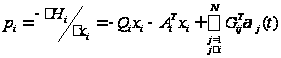 (4.3.40)
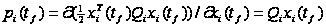 (4.3.41)
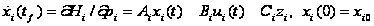 (4.3.42)
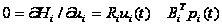 (4.3.43)
где векторы
ai(t) и
zi(t) – уже
не считаются
неизвестными
на первом уровне,
и фактически
ai(t) увеличивает
zi(t), чтобы
образовать
широкоразмерный
вектор согласования,
который мы
рассмотрим
ниже. Для решения
задачи первого
уровня, надо
принять
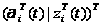 как известную.
Замете, что
ui(t) можно
выделить из
(4.3.43):
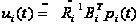 (4.3.44)
и подставить в (4.3.40)-(4.3.42), получив:
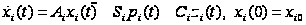 (4.3.45)
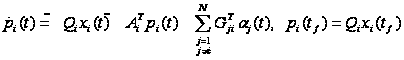 (4.3.46)
который
образует линейную
двухточечную
краевую (ДТК)
задачу, и, как
в (4.3.33)
 .
Можно увидеть,
что ДТК задача
может быть
разложена
введением
матрицы Риккати.
Это выглядит
как:
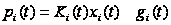 (4.3.47)
где gi(t)
– это разомкнутый
сопряженный
или компенсирующий
вектор, размерностью
ni. Если обе
части уравнения
(4.3.47) продифференцированы
и
 и
 из (4.3.46) и (4.3.45) подставлены
в него, можно
вновь использовать
(4.3.47) и уравнительные
коэффициенты
для первого
и нулевого
порядка xi(t), получив
следующие
матричные и
векторные
дифференциальные
уравнения:
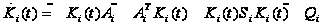 (4.3.48)
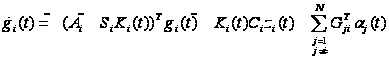 (4.3.49)
где конечные условия Ki(tf) и gi(tf) вытекают из (4.3.41) и (4.3.47).
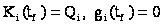 (4.3.50)
В результате данного уравнения оптимальное уравнение первого уровня становится
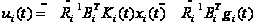 (4.3.51)
который имеет частичную закрытую обратную связь и прямую (открытую) обратную связь. Можно сделать два вывода. Первый, решение дифференциального, симметричного матричного уравнения Риккати, в которое включены ni(ni+1)/2 нелинейных скалярных уравнений не зависит от первоначального состояния xi(0). Второй, в отличие от Ki(t), gi(t) в (4.3.49) посредством zi(t) зависит от xi(0). Это свойство будет использовано в разделе 4.4, чтобы получить абсолютно закрытое управление в иерархической структуре.
Задача второго
уровня сильно
изменяет новый
вектор согласования
.
Для этой цели
определите
аддитивно
отделяемый
Лагранжиан:
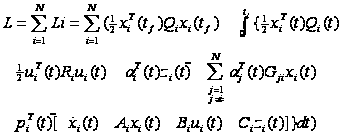 (4.3.52)
Значение ai(t) и zi(t) можно получить из:
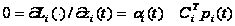 (4.3.53)
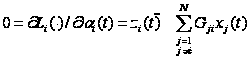 (4.3.54)
т.е.:
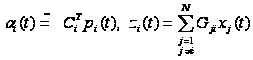 (4.3.55)
Процедура согласования второго уровня на итерации (l+1) имеет вид:
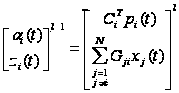 (4.3.56)
Метод прогнозирования взаимодействия формулируется следующим алгоритмом:
Алгоритм 4.2 Метод прогнозирования взаимодействия для непрерывных систем:
Шаг 1. Решить N независимых дифференциальных матричных уравнений Риккати (4.3.48) с конечным условием (4.3.50) и сохраните Ki(t), i=1,2…,N. Инициализируйте ai(t) случайными числами и найдите соответствующее значение для zi(t).
Шаг 2. На l-й
итерации используйте
значения
 чтобы решить
сопряженное
уравнение
(4.3.49), с конечным
условием (4.3.50).
Сохраните
gi(t), i=1,2,…,N.
Шаг 3. Решите уравнение состояния
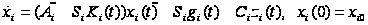 (4.3.57)
И сохраните xi(t), i=1,2,…,N.
Шаг 4. На втором уровне используйте результаты шагов 2 и 3 и (4.3.56) чтобы изменить согласующий вектор:
Шаг 5. Проверьте сходимость на втором уровне, оценив общую ошибку взаимодействия:
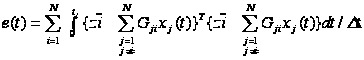 (4.3.58)
Шаг 6. Если необходимая сходимость достигнута – остановитесь. Иначе, установите l=l+1 и перейдите к шагу 2.
Важно отметить, что в зависимости от типа цифрового компьютера, и его операционной системы, расчеты подсистем могут осуществляться параллельно, а также N-матричное уравнение Риккати на шаге 1 не зависит от xi(0), и значит их необходимо вычислить один раз, не зависимо от числа итераций второго уровня в алгоритме прогнозирования взаимодействия (4.3.56). В отличие от методов согласования цели, zi(t) не нужен в функции оценки, который был необходим, чтобы избежать однородности, о чем будет написано в следующем разделе.
Метод прогнозирования взаимодействия, введенный Tokahara (1965), был рассмотрен многими исследователями, которые внесли в него существенный вклад. Среди них Titli (1972) который назвал этот метод смешанным (Singh, 1980) и Cohen и др. (1974), который предоставил более убедительные доказательства сходимости чем предложенные ранее. Smith и Sage (1973) рассмотрели эту схему для нелинейных систем, которая будет рассмотрена в Главе 6. Сравнение методов прогнозирования взаимодействия, согласования цели и подходов без интеграции, рассмотренных в разделе 4.4, дано в разделе 4.5. Следующие два примера, а потом пример в САПР иллюстрирует метод прогнозирования взаимодействий.
Пример 4.3.3. Рассмотрим систему четвертого порядка
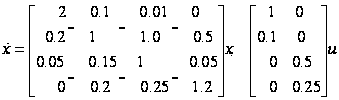 (4.3.59)
Где x(0)=(-1,0.1,1.0,-0.5)T, квадратичная функция оценки Q=daig(2,1,1,2), R=diag(1,2) и нет граничного штрафа. Надо использовать метод прогнозирования взаимодействия и найти оптимальное управление для tf =1.
Решение: Систему разделили на две подсистемы второго порядка и применили методы, описанные в алгоритме 4.2. На первом шаге решили два независимых дифференциальных матричных уравнения Риккати используя как дублирующий алгоритм Davison и Maki (1973), так и стандартный метод Рунге-Кутта. Элементы матрицы Риккати были представлены в виде квадратичного полинома в ряде Чебышева (Newhouse,1962), для удобства вычислений:
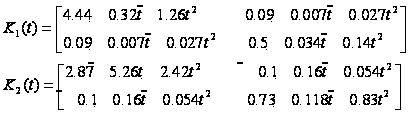 (4.3.60)
На первом уровне были решены два сопряженных уравнения второго порядка в виде (4.3.49) и два уравнения состояния подсистем, как показано в алгоритме 4.2 в шаге 3, используя метод четвертого порядка Рунге-Кутта и первоначальные значения
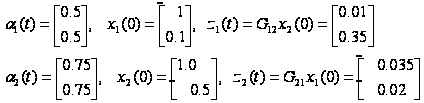 (4.3.61)
На втором
уровне векторы
взаимодействия
[a11(t),a12(t),z11(t),z12(t)]
и [a21(t),a22(t),z21(t),z22(t)]T
были спрогнозированы
с использованием
рекурсивных
отношений
(4.3.56), и на каждой
итерации производился
обмен информацией
с подсчетом
общей ошибки
взаимодействия
(4.3.58) для
 и программы
кубической
сплайн интерполяции.
Ошибку взаимодействия
снизили до
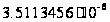 за шесть итераций,
как показано
на рисунке
4.11. Были получены
оптимальные
значения выхода
для Ci =(1 1) и сигнала
управления.
Затем для сравнения
первоначальную
систему (4.3.59)
оптимизировали,
решив нестационарное
матричное
уравнение
Риккати четвертого
порядка обратным
интегрированием,
и для хi(t),
i=1,2,3,4; yj(t)
и uj(t),
j=1,2. Значения
выхода и сигналы
управления
как для случая
иерархического
управления,
так и для
централизованного,
показаны на
рисунке 4.12. Отметьте
относительно
точное соответствие
между значениями
выхода для
первоначальной
соединенной
и иерархической
разъединенной
систем. Но как
и ожидалось,
эти два уравнения
различны.
Теперь рассмотрим второй пример.
Пример 4.3.4. Рассмотрим систему восьмого порядка
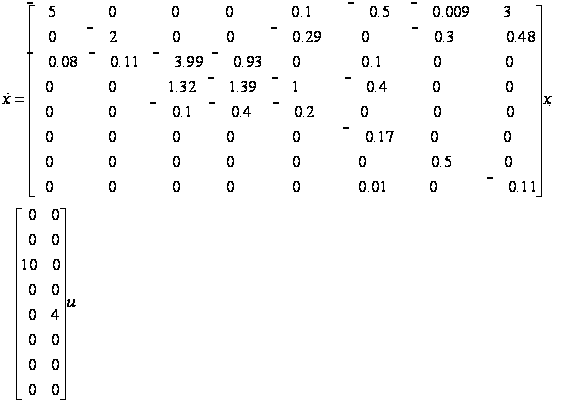
Необходимо использовать метод прогнозирования взаимодействия для нахождения u*.
Решение:
Система была
разложена на
две подсистемы
четвертого
порядка и были
выбраны tf=2,
 =0.1
, Q1=Q2=I4,
R1=R2=1. Первоначальные
значения
 ,
i=1,2 и состояние
х0 были приняты
за
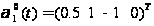 ,
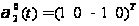 и
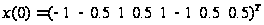 .
Сходимость
была очень
быстрой, как
видно на рисунке
4.13. Всего за четыре
итерации второго
уровня ошибка
взаимодействия
была снижена
до
 .
Фактически
была быстрая
сходимость
для различных
x0 и
.
САПР пример 4.3.1. Рассмотрим систему четвертого порядка в примере 4.3.1 в (4.3.59):
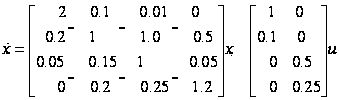
Где x(0)=(-1,0.1,1.0,-0.5)T , квадратичная функция оценки Q =diag(2,1,1,2), R=diag(1,2) и нет граничного штрафа. Необходимо использовать LSSPAK или подобное программное обеспечение и метод прогнозирования взаимодействия и найти оптимальное управление для tf=2.
Решение: Как и раньше, система делится на две подсистемы второго порядка, и уравнения Риккати для подсистем решаются с использованием RICRKUT от LSSPAK/PC, а их решения представлены в виде полинома четвертого порядка для удобства вычислений. Используя программу INTRPRD от LSSPAK/PC реализуют алгоритм прогнозирования взаимодействия и схождение достигается за пять итераций. Точные выборки из выполнения этого САПр примера приведены ниже. Инструкции для вычерчивания программы прогнозирования взаимодействия появляются, когда на экране появится чертеж; нажмите Enter, чтобы вернуться к меню.
Если вы хотите вывести чертежи через принтер откройте DOS файл GRAPHICS до запуска программы, когда вы захотите вывести чертеж, нажмите shift-PrtScr.
Optimization via the interaction prediction method.
Initial time (to): 0
Final time (tf): 2
Step size (Dt): .1
Total no. of 2nd level iterations = 6
Error tolerance for multi-level iterations - .00001
Order of overall large scale system = 4
Order of overall control vector (r) = 2
Number of subsystems in large scale system = 2
Matrix Subsystem state orders-n sub i 0.200D+01 0.200D+01
Matrix Subsystem input orders-r sub i 0.100D+01 0.100D+01
Polynomial approximation for the Ricatti matrices to be used.
Matrix Ricatti coefficients for SS# 1
| 0.453D+01 | -.259D+01 | 0.794D+01 | -762D+01 | O.186D+01 |
| 0.978D-01 | -.793D-01 | 0.252D+00 | .233D+00 | 0.571D-01 |
| 0.490D+00 | 0.759D-02 | -.109D+00 | 0.975D-01 | -.531D-01 |
Matrix Ricatti coefficients for SS# 2
| 0.112D+01 | -.815D+01 | 0.361D+01 | 0.455D+01 | 0.105D+01 |
| -0.149D+00 | -.322D-01 | 0.697D-01 | .284D-01 | 0.183D-01 |
| 0.815D+00 | 0.642D-01 | -.295D+00 | 0.305D+00 | -.138D+00 |
System Matrix A
| 0.200D+01 | 0.100D+00 | 0.100D-01 | 0.000D+00 |
| 0.200D+00 | 0.100D+01 | 0.100D+00 | 0.500D+00 |
| 0.500D-01 | 0.150D+00 | 0.100D+01 | 0.500D-01 |
| 0.000D+00 | -0.200D+00 | 0.250D+00 | -0.120D+01 |
Matrix Input Matrix B
| 0.100D+01 | O.OOOD+00 |
| 0.100D+00 | O.OOOD+00 |
| O.OOOD+00 | O.250D+O0 |
Matrix Input Cost Function R
| 0.100D+01 | O.OOOD+OO |
| 0.000D+O0 | 0.200D+01 |
Matrix Lagrange Multiplier Initial Values
| 0.100D+01 |
| O.IOOD+Ol |
| 0.100D+01 |
| 0.100D+01 |
Matrix Initial conditions vector xO
| -.100D+01 |
| 0.100D+00 |
| 0.100D+01 |
| -.500D+00 |
Subsystem no. 1 at 2nd level iteration no. 1
Subsystem no. 2 at 2nd level iteration no. 1
At second level iteration no. 1 interaction error = 0.347D+00
Subsystem no. 1 at 2nd level iteration no. 2
Subsystem no. 2 at 2nd level iteration no. 2
At second level iteration no. 2 interaction error = 0.771D - 03
Subsystem no. 1 at 2nd level iteration no. 3
Subsystem no. 2 at 2nd level iteration no. 3
At second level iteration no. 3 interaction error = 0.507D - 03
Subsystem no. 1 at 2nd level iteration no. 4
Subsystem no. 2 at 2nd level iteration no. 4
At second level iteration no. 4 interaction error = 0.323D - 04
Subsystem no. 1 at 2nd level iteration no. 5
Subsystem no. 2 at 2nd level iteration no. 5
At second level iteration no. 5 interaction error = 0.310D - 05
Оптимальные отклики показаны на рисунке 4.14, а схождение на рисунке 4.15.
Другие применения метода прогнозирования взаимодействия представлены в разделе задач.
4.3.3 Согласование цели и однородность
Когда в (4.3.15) – (4.3.17) обсуждался метод согласования цели, было замечено, что положительно определенные матрицы Si были введены в функцию оценки (4.3.17) для того, чтобы избежать однородности. Чтобы убедится в этом, обратимся к задаче минимизации Li в (4.1.24) для объекта (4.3.15). Пусть i-й Гамильтониан подсистемы имеет вид:
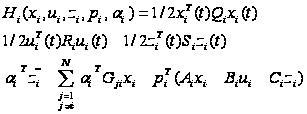 (4.3.62)
Одно из необходимых уравнений для решения задачи i-й подсистемы на первом уровне
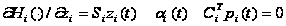 (4.3.63)
или
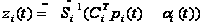 (4.3.64)
где однородное
решение появляется,
если
 не появляется
в функции оценки.
Чтобы избежать
однородности
на первом уровне
возможны два
альтернативных
подхода. Следующий
пример иллюстрирует
два подхода.
Пример 4.3.5. Рассмотри следующую систему:
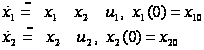 (4.3.65)
Необходимо найти (u1,u2), такие, чтобы они удовлетворяли (4.3.65), а квадратичная функция оценки
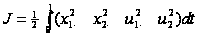 (4.3.66)
минимизировалась методом согласования цели.
Решение: Из (4.3.65) –(4.3.66) ясно, что систему можно разделить на две подсистемы первого порядка.
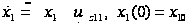 (4.3.67)
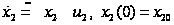 (4.3.68)
с ограничением взаимодействия
 (4.3.69)
Задача в настоящий момент имеет следующий Гамильтониан:

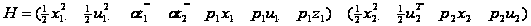 (4.3.70)
в котором переменная взаимодействия появляется линейно. Применение метода согласования цели для данной формулировки приведет к однородности, так как z1 появляется линейно в (4.3.70). Следующая системная переформулировка задач поможет избежать однородности.
Часть а – подсистема 1, переменные состояния
Часть б – подсистема 1, переменные управления
Часть в – подсистема 2, переменные состояния
Часть г – подсистема 2, переменные управления
4.3.3.а. Переформулировка 1.
Bauman (1968) предложил переписать ограничения взаимодействия квадратичной формы
 (4.3.71)
которая даст следующее необходимое условие для оптимизации на первом уровне:
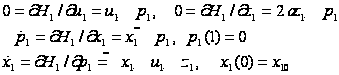 (4.3.72)
для первой подсистемы и
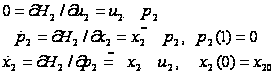 (4.3.73)
для второй подсистемы. После введения формулы Риккати (4.3.72) и (4.3.73) мы получим:
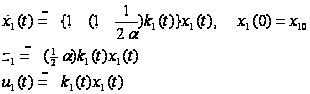
и
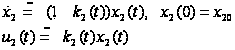
где ki(t) – i-я скалярная нестационарная матрица Риккати для подсистемы. Согласование на втором уровне достигается через следующие итерации:
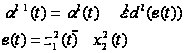
Эта переформулировка помогает избежать однородности, но делает схождение итераций второго уровня очень медленным.
4.3.3.б. Переформулировка 2.
Singh (1980) предложил альтернативную формулировку, которая не только позволит избежать однородности, но и даст хорошее схождение процедура основывается на том, чтобы найти х через вектор взаимодействия z и подставить его в функцию оценки, т.е. z можно представить как:
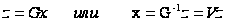
где G – считается неоднородной и переформулированный Гамильтониан представлен в виде:
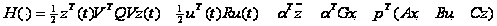
В этом примере матрица G – однородна, но решение можно получить. Гамильтониан имеет вид:
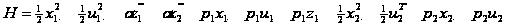
А задача подсистемы первого уровня имеет вид
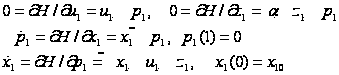
и
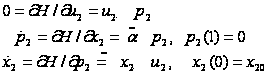
вторую подсистему можно решить сразу же, так как уравнение p2 – косостояние отделено от х2 и может быть решено в обратном порядке и подставлено в уравнение х2, что приведет к тому, что решение уравнения Риккати в данном примере не требуется. Но для первой подсистемы, исходя из формулировки задач первого уровня в прогнозировании взаимодействия (4.3.40) – (4.3.51), необходимо как уравнение Риккати, так и открытое сопряженное (компенсирующее) векторное уравнение. Для этого примера задача первой подсистемы имеет вид
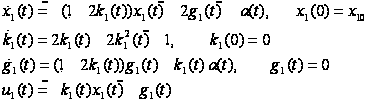
где два дифференциальных уравнения для ki(t) и gi(t) нужно решить в обратном порядке. В то время как для второй подсистемы не нужно решать вспомогательное уравнение, надо решить два таких уравнения для первой подсистемы. В общем эта переформулировка требует решения
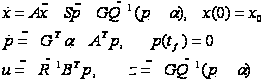 (4.3.74)
что означает,
что уравнения
вектора косостояния
p отделено
от х и может
быть решено
в обратном
порядке (без
решения уравнения
Риккати) и
подставлено
в верхнее уравнение
для нахождения
х. Так как матрицы
A, B, Q
и R – блок-диагональные,
задачу (4.3.74) можно
разделить на
N задач подсистем
с условием, что
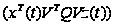 отделяемо от
z, где V=G-1.