Автоматизированная система учета договоров страхования предпринимательских рисков
2. Основная и дополнительная заработная плата
Основная заработная плата при выполнении научно-исследовательских работ включает зарплату всех сотрудников, принимающих непосредственное участие в разработке программного обеспечения. В данном случае необходимо учитывать основную заработную плату разработчика (студента), дипломного руководителя и консультанта по экономике.
Основная заработная плата (Зосн) при выполнении научно-исследовательских работ рассчитывается по формуле:
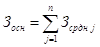 ,
где
Зсрднj – зарплата j-го сотрудника, руб.;
n – количество сотрудников, принимающих непосредственное участие в разработке программного продукта.
Для расчета заработной платы разработчика (Зраз) необходимо сразу указать, что всего научно-исследовательские работы производились в течение 205 дней. Среднедневная зарплата разработчика определена из расчета 7000 руб. в месяц и равна:
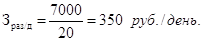
Заработная плата исполнителя в целом составляет:
Зраз=205 дн.*350 руб./день=71750 руб.
На консультации запланировано: 23 часов – дипломный руководитель и 3 часа – консультант по страхованию.
Заработная плата дипломного руководителя составляет 45 руб./час. Следовательно, среднедневная зарплата дипломного руководителя равна:
Зрук=23*45=1035 руб.
Заработная плата консультанта по страхованию составляет 40 руб./час. Следовательно, среднедневная зарплата равна:
Зконс=3*40=120 руб.
Получаем, что основная заработная плата при выполнении научно-исследовательских работ равна сумме заработных плат разработчика (студента), дипломного руководителя и консультанта по страхованию:
Зосн=Зраз+Зрук+Зконс=71750+1035+120=72905 руб.
Дополнительная заработная плата составляет 10 % от основной:
Здоп=0,1*Зосн=0,1*72905=7290,5 руб.
Итого основная и дополнительная заработная плата составляют:
Зобщ=Зосн+Здоп=72905+7290,5=80195,5 руб.
3. Отчисления на социальные нужды
Отчисления на социальные нужды составляют 26% от общего фонда заработной платы всех работников, получим:
Осоц=0,26*Зобщ=80195,5*0,26=20850,83 руб.
4. Затраты на оплату машинного времени
Затраты на оплату машинного времени (Зомв) зависят от времени работы на ЭВМ (Тэвм), себестоимости машино-часа работы ЭВМ (Смч) и включают в себя амортизацию ЭВМ и оборудования, затраты на электроэнергию. Стоимость одного машинного часа работы равна:
Смч=0,24 кВт/час*1,16 руб./кВт=0,28 руб./час
Время работы ЭВМ:
Тэвм=0,35*Тэск+0,6*Ттех пр+0,8*Траб пр+
+0,6*Твн=0,35*25+0,6*30+0,8*39+0,6*10=131 день,
где
Тэск, Ттех пр, Траб пр, Твн – фактические затраты времени на разработку эскизного, технического, рабочего проектов и внедрения соответственно, с учетом поправочных коэффициентов, дни.
С учетом того, что ЭВМ работала по восемь часов в сутки получаем:
Тэвм=131 дн*8ч=1048 ч
Себестоимость электроэнергии рассчитывается следующим образом:
Сэл= Тэвм*Смч=1048*0,28=293,44 руб.
Затраты на амортизацию (Ам) ЭВМ и оборудование – это затраты на приобретение оборудования и его эксплуатацию, причем в статью расходов включают только амортизацию, начисленную за время работы над проектом. Имеем формулу:
Ам=(Оф*Нам*Тэвм)/(365*100),
где
Оф – персональная стоимость оборудования, руб.;
Нам – норма амортизации, % (принято 20%);
Тэвм – время использования оборудования, дн.
Таблица 3 Себестоимость оборудования и амортизационные отчисления
| Наименование оборудования | Количество, шт. | Первоначальная стоимость, руб. | Общая стоимость, руб. |
| Компьютер Celeron 2.6 | 1 | 23000 | 23000 |
| Принтер HP | 1 | 6840 | 6840 |
| Итого | 29840 | ||
Согласно таблице 3 первоначальная стоимость оборудования составила 29840 руб. Произведем расчет затрат на амортизацию:
Ам=(29840*20*131)/(365*100)=2135,40 руб.
Затраты на оплату машинного времени (Зовм) включают:
1. Затраты на оборудование в размере 2135,40 руб.
2. Затраты на электроэнергию в размере 290,87 руб.
Получаем, что стоимость машинного времени составляет:
Зовм=2135,40+290,87=2426,27 руб.
5. Стоимость инструментальных средств
Стоимость инструментальных средств включает стоимость системного программного обеспечения, использованного при разработке программного продукта в размере износа за этот период. Норма амортизации для системного программного обеспечения – 30%, а время использования 131 день.
Таблица 4 Стоимость системного программного обеспечения[13]
| Наименование продукта | Первоначальная стоимость, руб. |
| Delphi 7.0 | 19500 |
| Windows XP | 3525 |
| Microsoft Office XP | 6400 |
| BPwin | 1500 |
| Итого | 30925 |
Амортизационные отчисления, входящие в стоимость разрабатываемого программного обеспечения, рассчитываются по формуле:
Аис=(Оф*Нам*Тэвм)/(365*100),
где
Оф – первоначальная стоимость инструментальных средств, руб.;
Нам – норма амортизации, % (принято 30%);
Тэвм – время использования оборудования, дней.
Аис=(30925*30*131)/( 365*100)= 3319,57 руб.
6. Накладные расходы
Накладные расходы составляют 30 % от суммы основной заработной платы:
Рн=Зосн*0,3=72905*0,3=21871,5 руб.
Далее в таблицу 5 заносится смета затрат на программное обеспечение.
Таблица 5 Смета затрат на программное обеспечение
| Элемент затрат | Сметная стоимость, руб. |
| Материальные затраты | 1432 |
| Основная и доп. з/п | 80195,5 |
| Отчисления на соц. нужды | 20850,83 |
| Затраты на оплату машинного времени | 2426,27 |
| Амортизация стоимости инструментальных средств | 3319,57 |
| Накладные расходы | 21871,5 |
| Итого затраты: | 130095,67 |
Сумма затрат на разработку распределяется по этапам проектирования пропорционально трудоемкости. В результате составляется инвестиционный план, отраженный в таблице 6.
Таблица 6 План инвестиций
| Этапы реализации проекта | Полугодия | |
| 2 полугодие 2004 | 1 полугодие 2005 | |
| Техническое задание | 6980,74 | |
| эскизный проект | 17769,16 | |
| технический проект | 34269,10 | |
| рабочий проект | 36807,55 | 30461,42 |
| внедрение | 3807,68 | |
| Итого: | 95826,56 | 34269,10 |
II. Тиражирование и реализация программного обеспечения
Перед построением плана реализации программного обеспечения был произведен анализ его рыночных возможностей. В процессе анализа было выявлено наличие сегмента рынка страхования, на которых может быть реализован данный программный продукт: страховые компании. Так же было обнаружено, что существуют крупные системы, в которых реализованы подобные функции. При этом качество реализации данных подфункций находится на низком уровне. Ни одна из представленных на рынке систем не является настраиваемой. Поэтому можно говорить об отсутствии конкурентных товаров на рынке.
Смета затрат на тиражирование, рекламу и сопровождение программного обеспечения составляется на основании плана по реализации программного обеспечения. Затраты на рекламу планируются на основании того, что она будет осуществляться путем рассылки буклетов потенциальным покупателям системы и помещения объявлений в специализированных журналах. Затраты на сопровождение планируются из расчета 5% от выручки от реализации за этот период. Итоги расчетов по затратам тиражирование, рекламу и сопровождение представлены в таблице 7.
Таблица 7 Смета затрат
| Показатели | Период | |||||||
| 2 полугодие 2004 | 1 полугодие 2005 | 2 полугодие 2005 | 1 полугодие 2006 | 2 полугодие 2006 | 1 полугодие 2007 | 2 полугодие 2007 | 1-е полугодие 2008 | |
| Затраты на тиражирование: | ||||||||
| -стоимость документации | 0 | 1125 | 3125 | 2275 | 1975 | 1675 | 800 | 625 |
| -затраты на копирование | 0 | 675 | 1875 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||