Моделирование основных бизнес-процессов предприятия
На рисунке 12 приведен пример ИЛМ
Рис. 12 Пример ИЛМ
Формируется папка – набор документов, выстраивается декомпозиция всей системы. Папка направляется эксперту предметной области (т.е. человеку, хорошо разбирающемуся в моделируемом фрагменте деятельности предприятия) для проведения экспертизы. На уровне контекстной диаграммы это может быть управляющий предприятия, на уровне первой декомпозиции – начальник отдела и т.д., вплоть до рядового исполнителя. Прежде чем декомпозировать далее, на текущем уровне необходимо внести в диаграмму все замечания экспертов. Таким образом, каждый из экспертов дополняет модель в той ее части, в которой он наиболее компетентен. В результате получается полностью адекватная системе модель, которая позволяет наглядно представить существующие недостатки, перенаправить и усовершенствовать бизнес-процессы, провести анализ стоимости производства, а также послужить основой для создания информационной системы.
Анализ программ бизнес моделирования позволяет сделать вывод, что для ведения бизнес процессов моделирования, BPwin является уникальной программой, которая позволяет создавать модели процессов и поддерживает в одной модели в дополнение к IDEF0 еще два стандарта (нотации) моделирования – DFD и IDEF3. Каждая из этих трех нотаций позволяет рассмотреть различные стороны деятельности предприятия:
диаграммы IDEF0 предназначены для описания бизнес-процессов на предприятии, они позволяют понять, какие объекты или информация служат сырьем для процессов, какие результаты производят работы, что является управляющими факторами и какие ресурсы для этого необходимы;
нотация IDEF0 позволяет выявить формальные недостатки бизнес-процессов, что существенно облегчает анализ деятельности предприятия;
диаграммы потоков данных (Data flow diagramming, DFD) используются для описания документооборота и обработки информации.
Рассмотрев возможности каждого стандарта можно отдать предпочтение IDEF3, для описания логики взаимодействия информационных потоков она подходит больше, называемая также workflow diagramming – нотацией моделирования, использующая графическое описание информационных потоков, взаимоотношений между процессами обработки информации и объектов, являющихся частью этих процессов.
При проектировании бизнес процессов для предприятия строится функциональная модель существующей организации работы AS-IS (Как есть). На основе модели AS-IS достигается консенсус между различными единицами бизнеса по тому, «кто что сделал» и что каждая единица бизнеса добавляет в процесс.
Модель AS-IS позволяет выяснить, «что мы делаем сегодня» перед тем, как перепрыгнуть на то, «что мы будем делать завтра». Внедрение информационной системы неизбежно приведет к перестройке существующих бизнес-процессов предприятия. Анализ функциональной модели позволяет понять, где находятся наиболее слабые места, в чем будут состоять преимущества новых бизнес-процессов и насколько глубоким изменениям подвергнется существующая структура организации бизнеса. Детализация бизнес-процессов позволяет выявить недостатки организации даже там, где функциональность на первый взгляд кажется очевидной. Признаком неэффективной деятельности могут быть бесполезные, неуправляемые и дублирующиеся работы, неэффективный документооборот (нужный документ не оказывается в нужном месте в нужное время), отсутствие обратных связей по управлению (на проведение работы не оказывает влияния ее результат) и входу (объекты или информация используются нерационально) и т.д.
Для ответа на вопрос как должно работать предприятие в будущем? Какой выигрыш (проигрыш) даст реорганизация? Найденные в модели AS-IS недостатки можно исправить при создании модели ТО-ВЕ (Как будет) – модели новой организации бизнес-процессов. Модель ТО-ВЕ нужна для оценки последствий внедрения информационной системы и анализа альтернативных / лучших путей выполнения работы и документирования того, как предприятие будет функционировать в будущем. Как правило, строится несколько моделей ТО-ВЕ, из которых по какому-либо критерию выбирается наилучшая (рис. 7). Например, каждая из моделей ТО-ВЕ может соответствовать определенной информационной системе.
Рис. 13. Построение моделей ТО-ВЕ как результат анализа модели AS-IS
Критериев много и непросто определить важнейший, для того чтобы определить эффективность бизнес-процессов после внедрения корпоративной информационной системы, необходима система метрики, т.е. качество следует оценивать количественно.
Программа BPwin предоставляет аналитику два инструмента для оценки модели – стоимостный анализ, основанный на работах (Activity Based Costing, ABC), и свойства, определяемые пользователем (User Defined Properties, UDP). ABC является широко распространенной методикой, используемой международными корпорациями и государственными организациями для идентификации движителей затрат в организации.
Стоимостный анализ представляет собой соглашение об учете, используемое для сбора затрат, связанных с работами, с целью определить общую стоимость процесса. Стоимостный анализ основан на модели работ, поскольку количественная оценка невозможна без детального понимания функциональности предприятия.
Обычно ABC применяется для того, чтобы понять происхождение затрат и облегчить выбор нужной модели работ при реорганизации деятельности предприятия (Business Process Re-engineering, BPR). С помощью стоимостного анализа можно решить такие задачи, как определение действительной стоимости производства продукта, определение действительной стоимости поддержки клиента, идентификация работ, которые стоят больше всего (те, которые должны быть улучшены в первую очередь), и др. в каждой из моделей AS-IS и ТО-ВЕ.
Таким образом, делаем вывод, что стоимостный анализ позволяет оценить, каковы будут последствия внедрения информационной системы, действительно ли это приведет к повышению производительности и экономическому эффекту и к какому именно.
Кроме этого BPwin позволяет делать достаточно эффективные оценки стоимости, но при этом не претендует на высокую точность таких оценок. Для точных вычислений затрат можно воспользоваться специализированным средством стоимостного анализа EasyABC. BPwin поддерживает двунаправленный экспорт – импорт в EasyABC. Результаты стоимостного анализа наглядно представляются на специальном отчете BPwin – ABC. ABC позволяет оценить стоимостные и временные характеристики системы. Если стоимостных показателей недостаточно, имеется возможность внесения собственных метрик – свойств, определенных пользователем UDP.
В рамках данной дипломной работы будут рассматриваться элементы линейки AllFusion компании Computer Associates.
Изучив первоисточники и проанализировав их, а также само средство – программу BPwin сделаем выводы: любую деятельность или структуру предприятия можно спроектировать и представить в виде, что позволит оптимизировать работу организации, проверить её на соответствие стандартам ISO9000, спроектировать структуру, снизить издержки, исключить ненужные операции, повысить гибкость и эффективность. BPwin поддерживает сразу три нотации моделирования: IDEF06, IDEF3 и DFD и является уникальным программным средством в области проектирования автоматизированных информационных систем. Проанализировав все процессы, в завершение параграфа представлен рисунок 14, демонстрирующий все процессы такие как анализ требований и другие рабочие потоки программной инженерии.
Рис. 14 Рабочие потоки программной инженерии
Поток работ «деловое моделирование» служит основой для анализа и формирования требований к АИС, позволяет избежать ошибок. Поток работ «управление средой» предоставляет исходную информацию для рабочей группы АТ, регламентирующую форматы оформления, CASE-средства, регламенты работы.
Поток работ «управление проектом» основывается на спецификации требований. Стратегическое и тактическое планирование, формирование промежуточных вех (ожидаемых результатов) тесно увязано с требованиями к системе.
Поток работ «анализ и проектирование» осуществляется на основе исходных данных, предоставленных АТ. В определенной мере эти потоки работ проводятся параллельно. При обнаружении проблем, связанных с требованиями, возникает обратная связь от этого потока работ к потоку работ АТ.
Поток работ «испытание» во многом базируется на модели требований и дополнительных спецификациях, регламентирующих процесс тестирования (тестовые сценарии и пр.).
Для потока работ «реализация» связь с требованиями не указана. Между тем закономерно, что требования должны анализироваться и учитываться во всех рабочих потоках проекта, даже если это формально не предусмотрено выбранным группой процессом. Людям свойственно ошибаться и ошибки, совершенные на ранних стадиях проекта, при движении от этапа к этапу нарастают, как снежный ком. Поэтому любому участнику команды, заинтересованному в успехе проекта, нелишне заглянуть в спецификацию требований и убедиться в том, что та работа, которая ему поручена, соответствует тому или иному требованию. Это позволяет организовать обратную связь, позволяющую отследить ошибки в спецификациях. Многие проекты зашли в тупик именно из-за оторванности группы, отвечающей за реализацию от группы сбора и анализа требований.
1.3 Среда бизнес моделирования BPwin
Интерфейс среды BPwin (рис. 15) достаточно простой и интуитивно понятный пользователю, дающий возможность аналитику создавать сложные модели при минимальных усилиях.
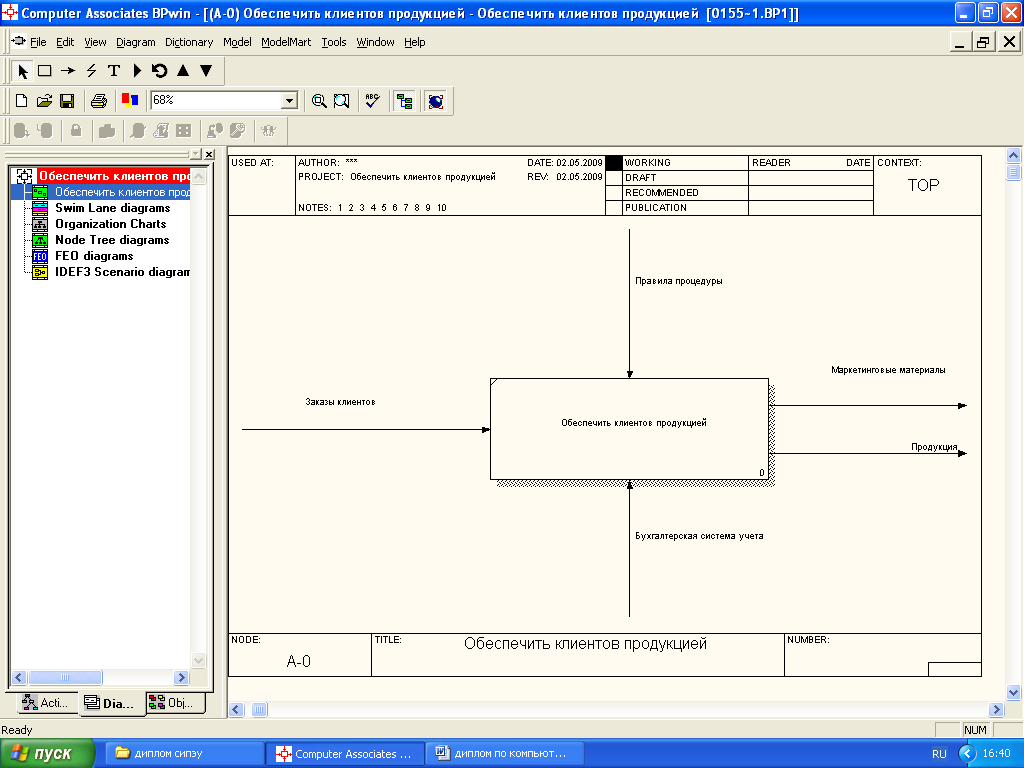
Рис. 15. Интегрированная среда разработки модели BPwin 4.0
При запуске BPwin появляется основная панель инструментов, палитра инструментов (вид которой зависит от выбранной нотации) и, в левой части, навигатор модели – Model Explorer.
Данный программный продукт предназначен для пользователей в различных отраслях деятельности, а также для самостоятельного выбора персонального компьютера. При создании новой модели возникает диалог, в котором следует указать, будет ли создана модель заново, или она будет открыта из файла либо из репозитория ModelMart, внести имя модели и выбрать методологию, в которой будет построена модель (рис. 16).
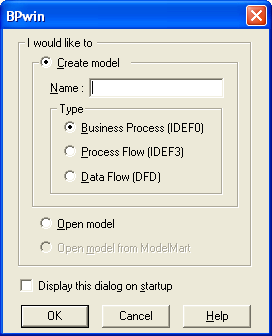
Рис. 16. Диалог создания модели
Как было указано выше, BPwin поддерживает три методологии – IDEF0, IDEF3 и DFD, каждая из которых решает свои специфические задачи. В BPwin возможно построение смешанных моделей, т.е. модель может содержать одновременно как диаграммы IDEF0, так и диаграммы IDEF3 DFD. Состав палитры инструментов изменяется автоматически, когда происходит переключение с одной нотации на другую.
После щелчка по кнопке ОК появляется диалог Properties for New Models (рис. 17), в котором следует внести свойства модели.
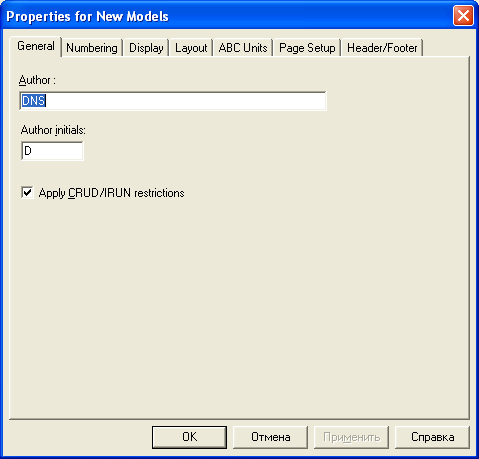
Рис. 17. Диалог Properties for New Models
Модель в BPwin рассматривается как совокупность работ, каждая из которых оперирует некоторым набором данных. Работа изображается в виде прямоугольников, данные – в виде стрелок. Если щелкнуть по любому объекту модели левой кнопкой мыши, появляется всплывающее контекстное меню, каждый пункт которого соответствует редактору какого-либо свойства объекта.
Пункты контекстного меню Font и Color вызывают диалог Arrow Properties или Activity Properties для установки шрифта (в том числе его размера и стиля) и цвета объекта. В нижней части вкладки Font диалогов Arrow Properties и Activity Properties (рис. 18) находятся группа опций Apply setting to, позволяющих изменить шрифт для всех работ или стрелок на текущей диаграмме, в модели, и группа Global, позволяющая изменить шрифт одновременно для всех объектов модели.
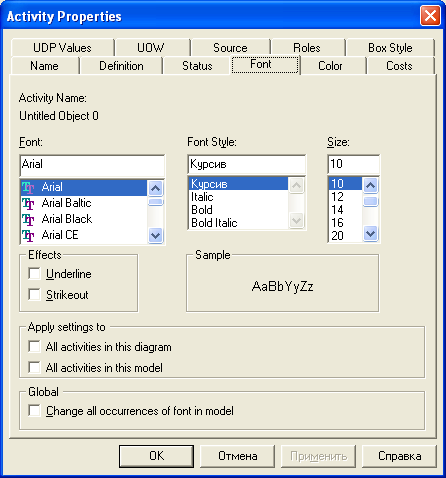
Рис. 18. Вкладка Font диалога Activity Properties
Кроме того, BPwin позволяет установить шрифт по умолчанию для объектов определенного типа на диаграммах и в отчетах. Для этого следует выбрать меню Model/Default Fonts, после чего появляется каскадное меню, каждый пункт которого служит для установки шрифтов для определенного типа объектов:
Context Activity – работа на контекстной диаграмме;
Context Arrow – стрелки на контекстной диаграмме;
Decomposition Activity – работы на диаграмме декомпозиции;
Decomposition Arrow – стрелки на диаграмме декомпозиции;
Node Tree Text – текст на диаграмме дерева узлов;
Frame User Text – текст, вносимый пользователем в каркасе диаграмм;
Frame System Text – системный текст в каркасе диаграмм;
Text Blocks – текстовые блоки;
Parent Diagram Text – текст родительской диаграммы;
Parent Diagram Title Text – текст заголовка родительской диаграммы;
Report Text – текст отчетов.
Инструмент навигации Model Explorer имеет три вкладки – Activities, Diagrams и Objects. Вкладка Activities (рис. 19) показывает в виде раскрывающегося иерархического списка все работы модели. Одновременно могут быть показаны все модели, открытые в BPwin. Работы с диаграмм IDEF0 показываются зеленым цветом, IDEF3 – желтым и DFD – голубым.
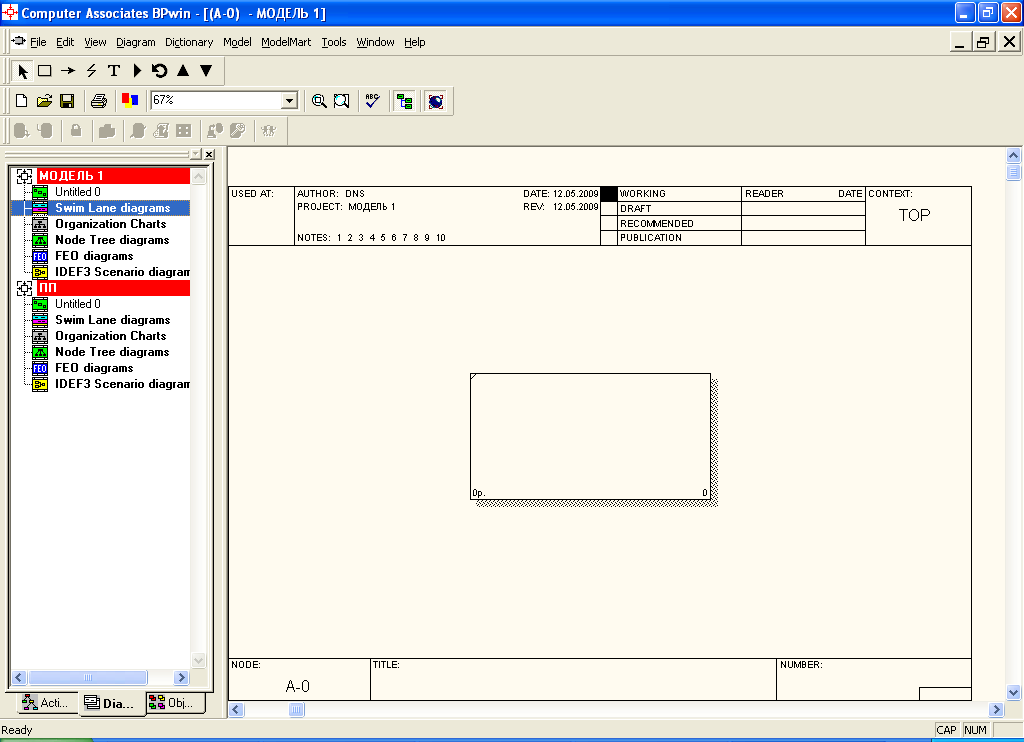
Рис. 19. Model Explorer
Щелчок по работе во вкладке Activity переключает левое окно BPwin на диаграмму, на которой эта работа размещена. Для редактирования свойств работы следует щелкнуть по ней правой кнопкой мыши. Появляется контекстное меню со свойствами работы.
Проанализировав возможности BPwin, изучив инструментальную среду, рассмотрим технологию бизнес моделирования.
Выводы: так как областью исследования в дипломной работе являются технологии проектирования и моделирования бизнес – процессов, то данные технологии потребуют освоения инструментов создания графических изображений, методов и средств функционального, логического и физического моделирования. При проектировании АИС важно разработать единые требования к системе, чтобы не было в дальнейшем необходимости переделывать проект. В современном мире компьютерных технологий важную роль играют программы бизнес моделирования, которые позволяют создать модель АИС. Для успешной реализации проекта необходимо чтобы инструментальные средства были достаточно гибкими и легко приспосабливались к изменяющимся требованиям. В результате проведенных теоретических исследований было установлено, что таким средством является Case – средство верхнего уровня-BPwin, поддерживающий методологию IDEF0 (функциональная модель), IDEF3 (WorkFlow Diagram) и DFD (Dataflow Diagram).
2. Практическая часть
2.1 Анализ деятельности ОАО «АНХК» и структуры предприятия
Открытое акционерное общество «Ангарская нефтехимическая компания» – крупнейшее предприятие Восточной Сибири по переработке нефти и выпуску нефтепродуктов. Первые установки пущены в эксплуатацию в 1953 году. В состав ОАО «АНХК» входят нефтеперерабатывающий завод, химический завод, завод масел, товарно-сырьевое производство. Дочерними предприятиями ОАО «АНХК» являются ОАО «Ангарский завод катализаторов и органического синтеза», ОАО «Востсибмаш», ОАО «Ангарское управление энергосистем».
В графическом виде структура АНХК представлена в Приложении 1.
Нефтеперерабатывающий завод
В составе НПЗ 3 установки по первичной переработке, 7 установок по вторичной переработке нефти. Ежегодный объем нефтепереработки – от 8,2 до 8,7 млн. тонн. Выход светлых – 64,4%, глубина переработки – 77,4%. Начиная с 2001 года осуществляется последовательная модернизация основных производственных установок, что позволило наладить выпуск новой, пользующейся спросом продукции.
Выпускаемая продукция:
Бензины автомобильные Аи – 76, Аи – 80, Аи – 92, Премиум – 95, Супер Аи – 98.
Топливо дизельное: зимнее, летнее.
Топливо дизельное экологически чистое.
Топливо для реактивных двигателей.
Битумы нефтяные (строительные, кровельные, дорожные вязкие, модифицированные).
Кокс электродный для алюминиевой промышленности.
Химический завод
Нефтехимия как одно из основных направлений деятельности комбината берет начало с пуска производства метанола в 1954 году. На сегодняшний день в составе химического завода работают четыре основных блока: производство серной кислоты, бутиловых спиртов, метанола-ректификата, аминов. Ряд внедряемых бизнес проектов направлен на дальнейшее развитие производств.
Выпускаемая продукция:
Спирты бутиловые
Серная кислота
Метанолы
Метиламины
Метилтретбутиловый эфир
Завод масел
В августе 2004 года производство масел в Ангарской нефтехимической компании выделено в самостоятельное структурное подразделение.
В составе завода – два технологических цеха и два цеха товарной группы, где производится компаудирование готовой товарной продукции.
Выпускаемая продукция:
Моторные масла (дизельные и универсальные)
Трансмиссионные и гидравлические масла
Энергетические масла
Индустриальные масла
ОАО «Ангарский завод катализаторов и органического синтеза»
Ангарский завод катализаторов и органического синтеза является одним из крупнейших производителей катализаторов в России. Завод имеет общую базу для проведения научно-исследовательских и опытных работ в области переработки и нефтехимии.
Выпускаемая продукция:
Катализаторы риформинга
Катализаторы процесса Клауса
Катализаторы гидрирования
Катализаторы окисления
Катализаторы конверсии
Катализаторы-адсорбенты
Носители
ОАО «Восточно-Сибирский машиностроительный завод»
ОАО «Востсибмаш» – самое мощное машиностроительное предприятие в Восточной Сибири. Имеет котельно-сварочное, механосборочное, литейное, кузнечно-термическое производство. Имеющееся оборудование позволяет изготовить аппараты из углеродистых, низколегированных, высоколегированных, а также теплоустойчивых сталей, титана и биметалла.
Выпускаемая продукция:
Колонны ректификационные и абсорбционные
Запасные части к грунтовым насосам
Емкостное оборудование
Теплообменная аппаратура
Трубопроводная арматура
Нестандартное оборудование
Основные направления инвестиционной политики:
Обеспечение поставки топлив на Российский рынок и на экспорт в соответствии с требованиями стандартов по качеству (ЕВРО – 3, ЕВРО – 4);
Конвертирование мазута в светлые нефтепродукты для экспорта и внутреннего рынка;
Освоение выпуска масел повышенного уровня качества;
Повышение эффективности производства;
Повышение экологической и промышленной безопасности.
Основными видами деятельности Общества являются:7
производство продуктов нефтепереработки, нефтехимии и химической продукции производственно-технического назначения;
хранение нефти, газов и продуктов их переработки
производство товаров народного потребления;
осуществление коммерческой деятельности;
торгово-закупочная деятельность;
общественное питание;
осуществление внешнеэкономической деятельности;
производство строительной продукции;
строительно-монтажные и ремонтные работы;
забор воды, водоснабжение, канализование и очистка сточных вод;
сбор, утилизация, складирование, размещение, перемещение, использование, уничтожение промышленных, в том числе опасных, и иных отходов (кроме радиоактивных);
эксплуатация стационарного сооружения, предназначенного для хранения радиоактивных веществ, радиационных источников, эксплуатация аппаратов и комплексов, в которых содержатся радиоактивные вещества;
научно-исследовательские и проектно-конструкторские работы;
осуществление всех видов гражданско-правовых сделок с патентообладателями, владельцами «ноу-хау» и авторами иных видов интеллектуальной собственности;
информационно-вычислительные работы и разработка программных продуктов;
подготовка и повышение квалификации кадров;
использование драгоценных металлов для нужд производства;
транспортно-экспедиционная деятельность;
медицинское, санаторное, восстановительно-реабилитационное и лечебно-профилактическое обслуживание, обеспечение лекарственными препаратами и изделиями медицинского назначения;
закуп по импорту и в Российской Федерации, хранение, отпуск, оптовая и розничная реализация лекарственных средств, этилового спирта, изделий медицинского назначения и фармацевтической продукции;
изготовление всех видов лекарственных форм, в том числе наркотических, ядовитых, психотропных и сильнодействующих для населения и лечебно-профилактических учреждений города по рецептам врачей и на основе лекарственных средств, зарегистрированных в РФ;
приобретение, получение, перевозка, хранение, распределение, отпуск, реализация и уничтожение ядовитых, сильнодействующих, наркотических и психотропных средств, анаболиков этилового спирта;
сбор и переработка лекарственных трав, изготовление и реализация фитотерапевтической продукции;
приобретение, реализация, сбор и ремонт очковой оптики;
проведение дезинфекционных, дезинсекционных и дератизационных работ;
оздоровление населения на базах отдыха и в детских лагерях;
туристическая и экскурсионная деятельность;
добыча минеральных вод из источников, розлив ее в бутылки и реализация населению.
В компании активно ведется реконструкция и модернизация действующих и пуск новых производств. В ОАО «АНХК» выпускается более ста наименований товарной продукции, которая находит, сбыт практически во всех районах от Урала до Тихого океана, и далее за рубежом – в Японии, Китае, Монголии, Сингапуре и других странах Юго-Восточной Азии. Особый подход у компании – в решении природоохранных задач. В компании разработана и действует долгосрочная программа по снижению выбросов загрязняющих веществ в окружающую среду.
За качество выпускаемой продукции, реализацию природоохранных проектов ОАО «АНХК» неоднократно награждалась медалями и дипломами российских и международных выставок. По итогам 2005 года Ангарская нефтехимическая компания вошла в рейтинг 100 ведущих предприятий России. 10 видов продукции маркированы золотыми и серебряными знаками «Сто лучших товаров России».
2.1 Анализ проблемы автоматизированных информационных систем ОАО «АНХК»
Проведенное обследование деятельности основных управленческих служб Компании позволяет сделать следующие выводы:
методология учета, анализа и планирования в значительной степени зависит от человеческого фактора;
обработка первичных документов, даже при наличии существующих средств автоматизации, все еще связана с использованием большого количества ручного труда, вследствие чего соблюдение требуемых сроков формирования бухгалтерских отчетных документов становится трудновыполнимой задачей;
аналитический учет в функциональных подразделениях и аналогичный учет в бухгалтерии основаны на независимой обработке одних и тех же первичных документов. То же самое относится к аналитическому и синтетическому учету в бухгалтерии;
объединение и группирование информации в регистры бухгалтерского учета, а также в аналитические ведомости функциональных служб производится без использования единой нормативно-справочной информации и единой системы классификации и кодирования информации.
Рассмотрим подробнее сложившуюся в Компании ситуацию в планово-экономической деятельности, дающую основание для такого рода заключений.
В планово-финансовую деятельность Компании вовлечено более десятка функциональных подразделений и почти такое же количество секторов центральной бухгалтерии. Все эти службы, имея собственные оперативные задачи, должны быть связаны по роду деятельности общими целями и задачами бухгалтерской отчетности, экономического анализа и прогнозирования экономической ситуации.
В связи с этим, данные службы связаны единым документооборотом, состоящим из большого количества первичных документов, являющихся основой для совершения хозяйственных операций, ведомостей аналитического учета, подробно отражающих текущую ситуацию в том или ином аспекте планово-финансовой деятельности, а также синтетических ведомостей, содержащих обобщенные показатели состояния экономической ситуации за определенный период времени.
Обработка указанных документов производится таким образом, что каждая служба сначала обрабатывает документы для получения необходимых ей результатов, а затем передает документы в другие заинтересованные службы, где проводится их повторная, независимая от предыдущих обработок.
Все это приводит к тому, что помимо увеличения затрат ручного труда на ввод в ЭВМ или на неавтоматизированную обработку документов, вследствие отдельных ошибок при вводе или учете, результаты обработки одних и тех же документов дают различные результаты, причем, поиск ошибок чрезвычайно затруднен из-за частого несовпадения разрезов ведения аналитического учета в различных службах.
В этих условиях чрезвычайно важна единая методология ведения аналитического учета и подчинения его в различных службах единой цели – своевременному и качественному формированию обобщенных показателей, характеризующих общую ситуацию на производстве, в сбыте или снабжении.
Однако, в условиях отсутствия единой интегрированной автоматизированной системы обработки данных, введение новых дополнительных разрезов ведения аналитического учета, напрямую не нужных для отдельных функциональных подразделений и служб, а имеющих своей целью улучшение качества и повышение оперативности сбора и формирования обобщенных экономических показателей, зачастую наталкивается на непонимание и противодействие со стороны данных служб, так как ведет к увеличению затрат ручного труда, не давая прямых результатов непосредственно для самих служб.
В качестве примера можно привести ситуацию, сложившуюся на стыке финансового отдела и сектора учета банковских операций бухгалтерии. В финансовом отделе чрезвычайно важен оперативный учет оплаченных и неоплаченных документов в разрезе плательщиков. Банковскому сектору бухгалтерии такой учет не нужен, так как основной задачей этого сектора является обработка платежных документов с целью формирования бухгалтерских проводок и распределения сумм оплаты по балансовым счетам. В результате для обеспечения совпадения данных об оплате за некоторый период в финансовом отделе и банковском секторе бухгалтерии необходимо завести такой же подробный аналитический учет, как и финансовом отделе, что в условиях ручной, независимой друг от друга, обработки первичных документов представляет собой существенную дополнительную нагрузку на сотрудников общего отдела бухгалтерии.
Другим характерным примером является ситуация с отслеживанием поступления денежных средств от сторонних организаций за готовую продукцию, либо, наоборот, уплаты денег Компанией за поставляемое ей сырье или материалы. На уровне функциональных подразделений (УПТК, Коммерческий отдел), непосредственно акцептующих счета по оплате сырья или материалов и фиксирующих факты отгрузки готовой продукции, аналитический учет ведется в разрезе контрагентов и конкретных договоров на поставку или отгрузку, причем, для этих служб чрезвычайно важно оперативное состояние баланса взаиморасчетов на текущий момент по каждому договору. Подразделения центральной бухгалтерии не имеют возможности вести аналитический учет на таком же уровне и с тем же качеством, так как, во-первых, для них не так существенно состояние баланса взаиморасчетов по конкретному договору, а важно общее состояние дебиторской и кредиторской задолженности по организации и, во-вторых, поскольку документы поступают в бухгалтерию неравномерно в течение отчетного периода, а порциями и обычно концентрируются к концу периода, задача оперативного учета в подразделениях бухгалтерии вообще теряет смысл.
Кроме того, первичные документы, передаваемые из функциональных подразделений в бухгалтерию, зачастую вообще не имеют уточняющих реквизитов (номеров счетов, платежных документов, договоров и т.д.), которые приходится получать путем выяснения по телефону и другим средствам связи.
Подобные недостатки могут быть устранены в единой интегрированной системе обработки данных, где будет исключена необходимость повторного ввода и обработки одних и тех же документов в различных службах, а введение дополнительных разрезов аналитического учета не будет связано с увеличением затрат ручного труда.
Однако и на этом пути есть существенные препятствия, вытекающие из сложившейся в Компании ситуации. Необходимым и важнейшим условием построения и внедрения единой интегрированной системы обработки данных является наличие во всех службах, существующих в едином процессе сбора и обработки информации, единой системы классификации и кодирования нормативно-справочной информации, регламентирующей объекты, по которым будет осуществляться группирование и обобщение информации.
При отсутствии такой системы, являющейся по существу единым языком общения различных служб и подразделений, единая система обработки данных невозможно. Другим важнейшим условием, определяющим эффективность единой системы обработки данных, является введение на предприятии системы обобщенных показателей, характеризующих общую экономическую ситуацию на производстве (критериев эффективности работы завода) и обеспечивающих проведение на основе сбора данных по этим показателям качественного экономического анализа. После утверждения данных показателей необходимо подчинить деятельность всех служб и подразделений цели ведения аналитического и синтетического учета в разрезе данных показателей. К сожалению, в настоящее время в Компании отсутствует единая система нормативно-справочной информации, не осуществляется сбор информации в единых разрезах, характеризующих общую экономическую эффективность работы объединения.
Компания производит некоторые виды сырья и приобретает их у компаний-поставщиков. Основными процедурами являются:
Поступление сырья от поставщиков;
Прием менеджерами заказов от клиентов;
Группировка заказов по подразделениям;
Выполнение заказов и поступление их на склад готовой продукции;
Отправка заказов;
В отделе поставок находится информации о всевозможных видах сырья. Ведутся справочники по сырью и по поставщикам. Осуществляется закупка необходимых сырьевых компонентов у поставщиков, сырьё отправляется на склад, со склада поступают в цеха и подразделения по производству продукции, готовый продукт поступает на склад готовой продукции. База данных позволяет вводить и выводить данные по компонентам, добавлять записи по новым наименованиям, удалять компоненты, корректировать данные, кодам, ценам, количеству. Схема информационных потоков предполагает наличие четырех участников:
поставщика – предоставляет информацию о ценах и условиях поставок в отдел сбыта; с ним заключается договор на поставку товаров;
склада сырья и готовой продукции;
производственные отделы;
финансовый отдел.
Диаграмма потоков данных представлена на рисунке 20.
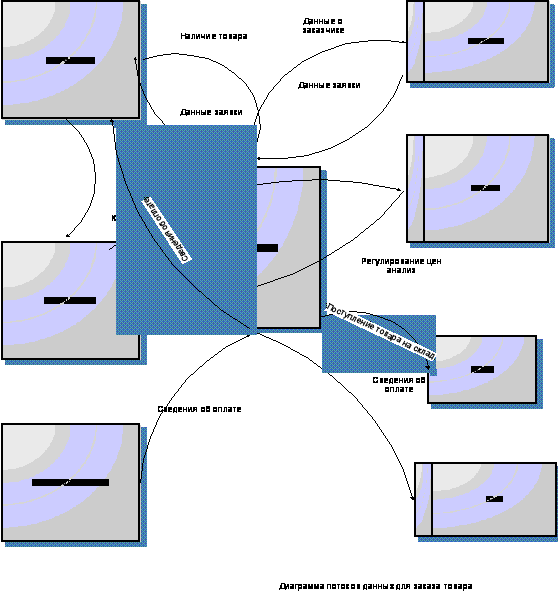
Рис. 20 Диаграмма потоков данных
Основной задачей управления является координация деятельности подразделений для наиболее эффективного их использования по решению стратегических, тактических и текущих задач предприятия. Этому должен способствовать не только профессионализм, но и широкая информационная поддержка анализа состояния и тенденций развития. Управление бизнес-процессами требует комплексного рассмотрения как внешних, так и внутренних факторов, к которым могут относиться: неопределенность среды, обострение конкуренции, постоянно меняющаяся правовая среда и другие. Поэтому для эффективного решения описанных задач, необходимо внедрение информационной системы управления, которая бы не только обеспечивала информацией о текущем состоянии дел, но и координировала работу подразделений предприятия, а также позволяла прогнозировать последствия тех или иных изменений.
В работе рассмотрен процесс производства. Основные процессы информационной системы:
информирование заказчиков;
ведение нормативно-справочной информации;
организация удобства ввода, вывода, просмотра поступающего товара;
выбор поставщиков;
создание необходимой вторичной выходной информации.
2.2 Изучение задач управления
Проект разрабатывается с целью построения бизнес-модели предприятия «АНХК». Организационно-функциональная схема которого представлена на рисунке 21.
Производя сбор и хранение информационных массивов, на ЭВМ необходимо упорядочить информацию по различным признакам, с целью обеспечения возможности быстрого поиска нужной информации. Большое значение при этом приобретает структурирование данных (это введение соглашений о представлении и отображении данных).
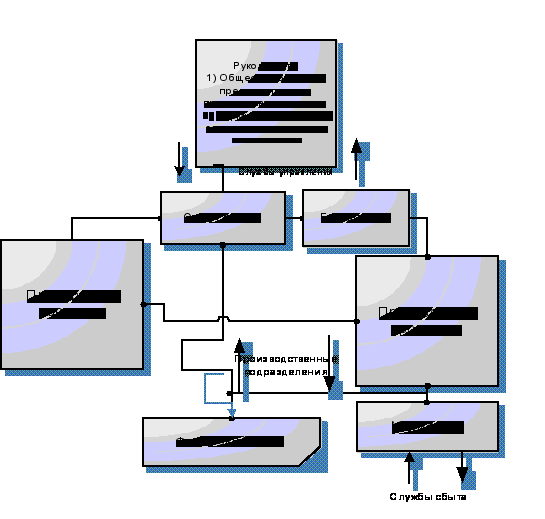
Рис. 21 Организационно-функциональная схема предприятия «АНХК»
Служащие могут легко понять и узнать, какие данные имеются в их распоряжении, доступ к данным должен быть простым, исключающий возможные ошибки; БД может увеличиваться и изменяться без нарушения имеющихся способов использования данных; пользователь БД может обращаться с самыми различными запросами по поводу хранимых в ней данных.
2.3 Описание входной информации
Если рассматривать хранимую информацию с точки зрения поставок, то можно выделить несколько её составляющих:
информация о поставщиках предполагается хранение информации о действующих в настоящее время поставщиках, наименование фирмы поставщика, юридический адрес телефон;
информация о поставках, сведения о том какой конкретно товар поставили, сведения о качестве этого товара, дату поставки;
информация об оплате;
информация об остатках товара на складе, какой товар находится на складе, какого производителя, в каком количестве.
Пользователями перечисленной информации являются директор, начальник отдела сбыта, маркетолог, начальник финансового отдела, бухгалтер и клиент.
При оформлении заказа у поставщиков заводится запись в таблице «Учет клиентов» в неё вноситься информация о клиенте. К документам предметной области можно отнести так же информацию о продукции предприятия, сформированную в виде отчетов и предложенную для ознакомления клиенту.
2.5 Описание выходной информации
Выходная информация представляется двумя видами:
в виде отчетов, которые создаются на основе требуемых запросов, по базе данных. Их цель – предоставление наглядной информации. Они могут быть не только представлены в ПК, но и распечатаны для удобства выбора;
в виде запросов, которые создаются в соответствиями с информационными требованиями;
в виде форм, предназначенных для ведения нормативно-справочной информации
В результате анализа деятельности и структуры предприятия, были сформированы достаточно цельные и систематизированные знания области исследования, которые в дальнейшем будут реализованы в построении диаграмм бизнес процесса. Анализ проблем автоматизации показал, что на предприятии не существует единой корпоративной информационной системы, не существует и единого банка данных.
3. Алгоритм функционирования системы моделирования и его описание
3.1 Информационный анализ процессов и создание контекстной диаграммы
Наиболее удобным языком моделирования бизнес-процессов является IDEF0, предложенный более 20 лет назад Дугласом Россом (SoftTech, Inc.) и называвшийся первоначально SADT – Structured Analysis and Design Technique. (Подробно методология SADT излагается в книге Дэвида А. Марка и Клемента Мак-Гоуэна «Методология структурного анализа и проектирования SADT» (М.:Метатехнология, 1993.) В начале 70-х годов вооруженные силы США применили подмножество SADT, касающееся моделирования процессов, для реализации проектов в рамках программы ICAM (Integrated Computer-Aided Manufacturing). В дальнейшем это подмножество SADT было принято в качестве федерального стандарта США под наименованием IDEF0.
В IDEF0 система представляется как совокупность взаимодействующих работ или функций. Такая чисто функциональная ориентация является принципиальной – функции системы анализируются независимо от объектов, которыми они оперируют. Это позволяет более четко смоделировать логику и взаимодействие процессов организации.
Под моделью в IDEF0 понимают описание системы (текстовое и графическое), которое должно дать ответ на некоторые заранее определенные вопросы.
Моделируемая система рассматривается как произвольное подмножество Вселенной. Произвольное потому, что, во-первых, мы сами умозрительно определяем, будет ли некий объект компонентом системы, или мы будем его рассматривать как внешнее воздействие, и, во-вторых, оно зависит от точки зрения на систему. Система имеет границу, которая отделяет ее от остальной Вселенной. Взаимодействие системы с окружающим миром описывается как вход (нечто, что перерабатывается системой), выход (результат деятельности системы), управление (стратегии и процедуры, под управлением которых производится работа) и механизм (ресурсы, необходимые для проведения работы). Находясь под управлением, система преобразует входы в выходы, используя механизмы.
Процесс моделирования какой-либо системы в IDEF0 начинается с определения контекста, т.е. наиболее абстрактного уровня описания системы в целом. В контекст входит определение субъекта моделирования, цели и точки зрения на модель.
Под субъектом понимается сама система, при этом необходимо точно установить, что входит в систему, а что лежит за ее пределами, другими словами, мы должны определить, что мы будем в дальнейшем рассматривать как компоненты системы, а что как внешнее воздействие. На определение субъекта системы будет существенно влиять позиция, с которой рассматривается система, и цель моделирования – вопросы, на которые построенная модель должна дать ответ, другими словами, первоначально необходимо определить область (Scope) моделирования.
Описание области как системы в целом, так и ее компонентов является основой построения модели. Хотя предполагается, что в течение моделирования область может корректироваться, она должна быть в