Рынок информационных услуг в России: проблемы формирования и развития
Конечно, говорить о том, что после подключения школы к глобальной Сети телекоммуникационная инфраструктура в данном населенном пункте создана, нельзя. В более чем половине сел «школьный линк» — это единственный широкополосный канал доступа, а создание второго канала требует больших затрат. Тем не менее, по словам поставщиков оборудования, реализация данного проекта дала существенный импульс развитию сельских телекоммуникаций. Ведь часто избыточная емкость канала (там, где она есть) используется не только для школ, но и для подключения сельских администраций, больниц, телефонизации различных объектов.
В целом, как считают эксперты, создание беспроводных сетей — это самый экономичный по инвестициям и времени внедрения способ покрытия больших территорий связью, а разумное сочетание различных технологий (РРЛ, WiMAX, Wi-Fi и др.) предоставляет собой отличный инструментарий для оператора. При этом важно, что эволюция систем беспроводного доступа дает возможность реализовать современные принципы развития сетей (IP, NGN), которые закладывают фундамент для развития тех услуг, которые могут быть востребованы на селе в ближайшем будущем или уже сейчас (IP-телефония и IP TV, видеонаблюдение и пр.). Пусть пока сделано немного, но это первые и хочется верить не последние «ласточки». И главное, нельзя слепо копировать иностранный опыт. Да его необходимо изучать и анализировать, брать лучшее, учиться на чужих ошибках и внедрять в жизнь на территории России. Но слепо копировать в приказном порядке нельзя, чтобы не получилось второй «кукурузной эпопеи».
4. ИТ в торговле и общественном питании.
Предприятия российской торговли демонстрируют сегодня высокий спрос на «железо», а также телекоммуникационные и ИТ-услуги. При этом предпочтения варьируются в зависимости от сегмента. Если опт интересует консалтинг в области логистики, то розница больше внимания уделяет построению комплексных сетей, а общепит — разработке ИТ-стратегии. В любом случае, предприятиям торговли нужны как стандартные, минимально необходимые для ведения бизнеса ИТ, так и более «продвинутые», к которым они могут выдвигать нетривиальные требования. Сокращения затрат на высокие технологии в отрасли явно ожидать не приходится, что радует как аналитиков, так и компании предоставляющие ИТ-услуги.
4.1. Оптовая торговля.
Развитие оптовой торговли — это неминуемое следствие и, одновременно, один из главных показателей зрелости рынка. Усложнение торгового бизнеса, улучшение качества услуг приводит к необходимости сокращать все непрофильные виды деятельности. Соответствующие ниши переходят к посредникам. Постепенно и неминуемо прямые связи вытесняются развитием слоя посреднических предприятий оптовой торговлей, которые берут на себя роль связующего звена между производителем конечной продукции и розничным продавцом. Поэтому оптовая торговля развивается в неразрывной связи с розницей.
Появление крупных торговых сетей создает потребность в столь же крупных оптовых поставщиках продукции. Особенно это важно для крупных неспециализированных магазинов, которые физически не могут устанавливать прямые связи со всей той массой предприятий-производителей, продукция которых составляет товарный ассортимент таких магазинов. Оптовые компании обеспечивают сосредоточение широкого ассортимента различных видов и марок продукции в одной точке, что позволяет ритейлу экономить на затратах по поиску и доставке товаров для реализации, не входя в прямой контакт с огромной массой производителей различных видов продукции и конкурирующих брендов [cnews/reviews/free/trade2007/articles/opt.shtml].
Оптовики сегодня демонстрируют самые масштабные ИТ-расходы, по сравнению с другими отраслями торговли — более 9,6 млрд руб. в 2006 году. Основную роль в информатизации оптовых предприятий играют решения по управлению цепочками поставок, а также системы автоматизации складов. Последние, отданные на откуп «человеческому фактору», рискуют превратиться в «черную дыру», и автоматизация — единственный способ обуздать этот процесс [osp/cio/2007/09/4368702].
Оптовая торговля является важным посредническим звеном в движении товара от производителя к конечному (розничному) продавцу. Развитая оптовая торговля — показатель цивилизованности и зрелости рынка, для предприятий розничной торговли оптовые компании являются мощным рыночным инструментом, позволяющим сокращать транзакционные и транспортные издержки, связанные с поиском товара и его доставкой от производителя к месту конечной реализации, освободив средства и время для главной цели розницы — повышения качества обслуживания населения. Напротив, для оптовых компаний соответствующая деятельность по сведению на рынке конечных производителей продукции и розничных продавцов, является профильной, которая и определяет ИТ-потребности оптовых компаний.
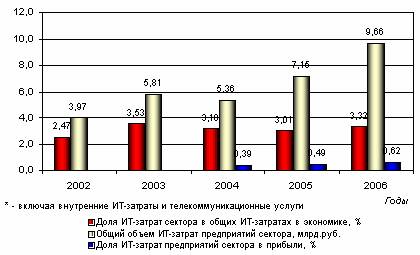
Рис. 13 Информатизация сектора оптовой торговли*.
ИТ-расходы оптовиков — самые крупные в сравнении с другими отраслями торговли, более 9,6 млрд.руб. в 2006 году. По этому показателю отрасль занимает устойчивую долю в 3-3,5%% в объеме всех ИТ-затрат в экономике. При этом, по показателю доли, которую составляют ИТ-расходы в валовой прибыли (немногим более 0,6%), сектор оптовой торговли, напротив, стоит на одном из самых последних мест как среди прочих секторов торговли, так и в по сравнению с большинством отраслей российской экономики. При этом в течение последних трех лет оптовые компании все большую часть прибыли отчисляют на ИТ. Так, в 2004 году доля расходов на ИТ в секторе была ниже 0,4%.
С точки зрения динамики информатизации, оптовые компании демонстрируют довольно высокие результаты, темпы роста ИТ-расходов держатся на уровне 33-35% в год. Исключение составлял лишь 2004 год, когда спрос на ИТ упал на 7,8%. Однако это было следствием перегрева рынка годом ранее (рост ИТ-затрат в 2003 году составил 46,5%, что в 20 раз превышало темпы роста по рынку ИТ в целом) и не нарушало общей картины уверенного наращивания объемов ИТ-расходов. Опережающие темпы роста ИТ-расходов имели место в секторе оптовой торговли и в 2006 году — 35% роста против 22,55 по экономике в целом [cnews/reviews/free/trade2007/articles/warehouse.shtml].
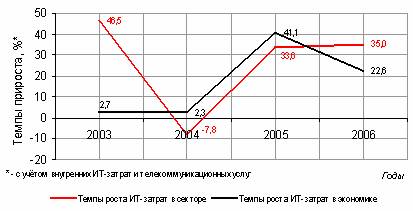
Рис. 14 Темпы информатизации сектора оптовой торговли*.
Потребности предприятий оптовой торговли являются более узкопрофильными, чем в остальных секторах торговли. Эффективность функционирования, с одной стороны, определяется состоянием и динамикой товарных запасов, с другой — отношениями с поставщиками (производителями продукции). Поэтому основную роль в информатизации оптовых предприятий играют информационные системы, управляющие цепочками поставок, а также системы автоматизации складов (SCM, MRP и WMS-системы).
Предприятия оптовой торговли крайне заинтересованы в грамотной организации работы складов и магазинов, оптимизации запасов и поддержании ассортимента. Специфика оптовых компаний также заключается в применении информационных технологий для организации быстрой логистики и сбыта скоропортящихся товаров. Склад — явление довольно тонкое, в условиях интенсивного товарообмена, ускорения и роста числа сношений с хозяйствующими субъектами разных типов, роста номенклатуры хранящейся продукции, роста интенсивности отгрузок и прочих внешних факторов, склад, оставленный на откуп «человеческому фактору», по меткому выражению одного из экспертов, неотвратимо превращается «черную дыру». Автоматизация работы складов — единственный способ обуздать эти процессы.
Среди основных задач, которые решаются в оптовой торговле посредством автоматизации процессов — это оптимизация использования площади склада, сокращение затрат на хранение товара на складе, времени проведения всех складских операций, количества ошибочных складских операций, повышение точности учета товара, снижение потерь, связанных с ограниченным сроком реализации товара, уменьшение зависимости от «человеческого фактора».
Оптимизация взаимоотношений с поставщиками и предприятиями розницы позволяет создавать цепочки поставок, состоящие из большого числа участников — производителей, дилеров, дистрибьюторов и потребителей товаров. В данном случае важен акцент на сокращении общего времени поставки, возможности контроля движения товаров в цепочке, отслеживании образования добавочной стоимости.
Автоматизация оптовых предприятий включает и традиционный для современной компании набор ИТ: кабельные сети, системы безопасности электропитания, кондиционирования, видеонаблюдения, телекоммуникационную инфраструктуру и проч. Однако, оптовые компании не столь критичны, как например, розничные предприятия, к фронт-офисным решениям — к установке программируемых контрольно-кассовых аппаратов с терминалами, поддержке высокотехнологичных систем оплаты, применению в работе мобильной связи, спутникового ТВ и т.п. При этом наличие в сall-центров, корпоративного портала, доступа в Интернет, услуг или поддержки услуг электронной торговли для оптовых компаний столь же важны, как и для предприятий других секторов торговли и сферы услуг.
Итак, крупные российские оптовые компании набирают обороты. Несомненно, влияние информатизации на торгово-административный процесс растет. Затраты на ИТ технологии растут с каждым годом. ИТ могут максимально уменьшить «человеческий фактор». Соответственно и уровень обслуживания, спектр предоставляемых услуг, маркетинговая политика оптовых сетей все теснее взаимодействуют с рынком информационных технологий. На сегодняшний день, ни одна крупная российская оптовая сеть не может обойтись без ИТ в своей повседневной работе.
4.2. Розничная торговля.
Предприятия торговли вообще и розничной торговли, в частности, не относятся к числу отраслей, особо чувствительных к информационным технологиям. Тем не менее, предприятии розницы одни из самых активных ИТ-заказчиков в торговле. По итогам 2006 года затраты на ИТ (включая внутренние ИТ-затраты и расходы на телекоммуникационные услуги) составили около 4,7 млрд.руб., что соответствует доле 1,6% в общих затратах на ИТ в экономике и доле в 1,5% в валовой прибыли отрасли. Предприятия остальных секторов торговли инвестируют в ИТ гораздо меньшую часть прибыли: предприятия общественного питания — 1,3% от валовой прибыли, автодиолеры — около 1%, оптовики — чуть более 0,6% [cnews/reviews/free/trade2007/articles/retail_taste.shtml].
Динамика ИТ-затрат предприятий розницы на всем протяжении 2000-х гг. была положительной, если не считать небольшого «провала» ИТ-потребления в 2005 году, что, впрочем, было не столько спадом интереса к ИТ, сколько естественной реакцией на двоекратное увеличение ИТ-расходов за год до того (в 2004 году). В итоге в 2005 год принес удвоение ИТ-расходов по сравнению с уровнем 2003 года рис.15.
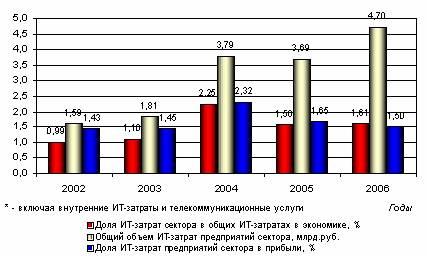
Рис. 15. Информатизация сектора розничной торговли*.
При этом, надо отдать должное российским предприятиям розницы и в том, что на фоне экономики в целом, они сохраняют достаточно стабильные позиции по ИТ-развитию — не опережая, но и не отставая от большинства отраслей. В данном случае можно даже и не скромничать. Динамика темпов роста ИТ-расходов весьма впечатляет, особенно для классической капитало- и ресурсоёмкой отрасли. Достаточно рассмотреть временной отрезок 2003-2006 гг., чтобы убедиться в этом. По данным Росстата, в 2003 году прирост ИТ-затрат в рознице составил 14%, на фоне более чем скромного роста ИТ-затрат по экономике в целом — 2,7% (розничные операторы нарастили объем ИТ-затрат почти в 5 раз больше чем вся экономика). 2004 год удивил ещё больше: прирост ИТ-затрат составил 109% при всё тех же 2,3% прироста в целом по экономике. В 2005 году ИТ-затраты в рознице сократились на 2,6%, однако в действительности это означает, что сектор розничной торговли почти не сдал взятых в предшествующем году позиций, перейдя (с незначительными потерями) на этот новый уровень инвестиционной политики [cnews/reviews/free/trade2007/articles/retail_taste.shtml].
Не в пример этому, в большинстве подобных случаев — после полуторо- , двое-, троекратных и т.п. «выбросов», рынок падает гораздо сильнее, чем на 2-3%, так как, как правило, имевший место «выброс» был связан с тем или иным ситуационным явлением (например, с реализацией какой-либо крупной программы господдержки) и никаких других механизмов, способных поддержать этот новый уровень расходов не существует — они возвращаются к исходному уровню вместе с исчезновением ситуационного фактора, приведшего к их появлению. В случае розницы всё оказалось иначе — уровень остался столь же высоким, и по предварительным итогам 2006 года положительная динамика ИТ-затрат по-прежнему сохранилась рис. 16.
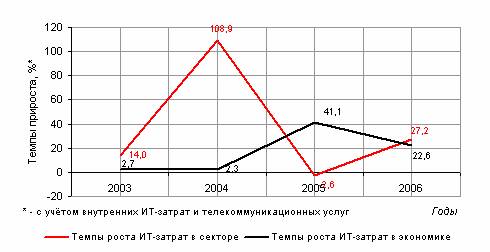
Рис. 16. Темпы информатизации сектора розничной торговли*
Относительно высокий объем и устойчивый рост ИТ-расходов в секторе розничной торговле является заслугой продолжающих расти торговых сетей, которые аккумулируют в своих штаб-квартирах огромные финансовые ресурсы. Крупным сетям нужны и стандартные ИТ (минимально необходимые для торгового павильона современного уровня), и более «продвинутые» технологии — нормальные для Запада, но экзотические пока для России.
Потребность в большинстве стандартных ИТ диктуется расширением сетей, через взаимопоглощения и экспансию в регионы. В этой связи необходимо внедрение систем, обеспечивающих оперативный доступ к единой, обновляемой on-line, информационной базе, что позволяло бы повысить эффективность и эффективность взаимодействия внутри сети, а также в связях с поставщиками. Для розницы особенно важны технологии хранения данных и системы аналитической обработки информации, так как данные о состоянии в различных точках сети и на рынке быть доступны «час-в-час». Отдельный упор в последнее время делается на внедрении единой (для торговой сети) корпоративной мультисервисной телекоммуникационной сети, обслуживаемой одним оператором и обеспечивающей передачу разнородного трафика (звук, видео, Интернет, количественные данные и т.д.).
Есть и экзотические технологии, пока не нашедшие ещё применения в отечественных магазинах — это автоматизированное обслуживание покупателя, когда ИТ, считывая штрих-код, выбранного покупателем товара, показывает месторасположение в торговом павильоне аналогичного (близкого по стилю, стоимости, размеру или иным параметрам) товара. В результате покупателю может быть без особых временных и трудо- затрат предложен целый набор близких по характеристикам товаров на выбор. Другой вариант, столь же экзотической пока для российских магазинов и российского покупателя ИТ, — приложения на базе беспроводного Интернета, позволяющие покупателям, не покидая места рядом с полкой, на которой лежит понравившийся товар, выйдя в сеть, сравнить цены на него со средними ценами по другим торговым сетям, в других магазинах, районах и т.п.
Как бы ни были экзотичны многие из перечисленных технологий для российской культуры обслуживания и потребления, динамика ИТ-затрат свидетельствует о том, что предприятия розницы, похоже, входят во вкус. Затраты на ИТ технологии растут с каждым годом. Соответственно и уровень обслуживания, спектр предоставляемых услуг, маркетинговая политика розничных сетей все теснее взаимодействуют с рынком информационных технологий. На сегодняшний день, ни одна крупная российская розничная сеть не может обойтись без ИТ в своей повседневной работе.
4.3. Предприятия общественного питания.
В секторе общественного питания, как и в торговой отрасли в целом, определяющими факторами конкурентоспособности являются не высокие технологии, а совершенно другие, никак не связанные с ними вещи. Так, принципиальное значение имеет наличие так называемого «якоря», обеспечивающего постоянный поток клиентов. Во многом конкурентное преимущество ресторана определяет именно месторасположение. Это в равной степени относится к заведениям общественного питания всех уровней и типов (ресторанов, кафе, баров, кофеен, фаст-фудов и т.д.). Для предприятий фаст-фуда и демократичных кафе наиболее выгодным является расположение возле метро или на пересечении больших улиц и проспектов. Для элитных ресторанов важно расположение в центральных, элитарных районах города, местах с развитым комплексом искусств и развлечений и т.п.
Тем не менее, технологии автоматизации ресторанного бизнеса всё больше начинают рассматриваться как важный и необходимый компонент успешного бизнеса. Пока о четких трендах в информатизации сектора общепита говорить нельзя, однако существуют факты, указывающие на то, что и этот вид бизнеса начинает приобщаться к высоким технологиям.
Объем ИТ-затрат в секторе общественного питания (чуть более 500 млн. руб. за 2006-й год и 0,18% в общих ИТ-расходах по экономике) — самый низкий не только в секторе торговле, но и в сравнении с подавляющим большинством производящих и обслуживающих отраслей экономики. При этом в объеме прибыли уровень расходов достаточно высок — 1,27%, что не