Автоматизация учета продажи товаров в ООО Мастер-СД
Перечень "Взаиморасчеты. Незакрытые документы"
2 раза в месяц
Контроль выполнения планов и принятия решений
Администрация
" Ведомость Продажи (по документам)"
"Ведомость Продажи (по товарам)"
"Ведомость активности покупателей"
2 раза в месяц
Контроль продаж
Администрация
1.3.Место задачи учета продажи товаров в деятельности предприятия
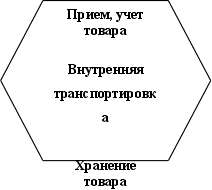
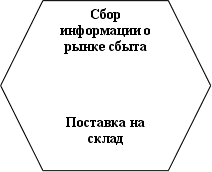
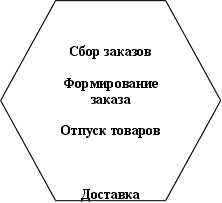
Задача учета продажи товара тесно связана с другими задачами, решаемыми на предприятии (Рис.2)
Информация о поступившем товаре
1.Поставка товара 2.Размещение товара
 Вход товара
 в цикл
3. Продажа товаров
Рис. 3. Схема взаимосвязи задачи учета продаж товаров с задачами учета закупок и запасов товаров
Рассмотрим полный цикл движения товара.
Предприятие вначале определяет потребность в товаре. Затем осуществляется поиск наиболее подходящего поставщика. После заключения с поставщиком договора осуществляется поставка товара на склад, где он хранится по сортам (висячие замки, врезные без ручек, врезные с ручками, гаражные, защелки, кодовые, личинки, накладные, почтовые и фурнитура ) На складе товар разгружают и проверяют на соответствие количеству и качеству. При расхождении составляется акт приемки товара, где указываются все претензии. В этом случае товар может быть возвращен, поставщик может заменить или допоставить товар.
После этого товар отправляется к месту хранения. На полученные заказы от покупателей оформляются документы для доставки, отгрузки и оплаты товара каждому заказчику и документ на загрузку машины на складе. На складе производится подсортировка заказа и погрузка. После чего товар доставляется покупателю. Таким образом, учет продаж тесно связан со складским учетом и учетом закупок.
Помимо товарных потоков не менее важное значение имеют финансовые потоки. Очень важно контролировать задолженность получателей и задолженность перед поставщиками для оптимального управления денежными средствами. Предприятие работает с поставщиками по договорам купли-продажи. Задолженность перед поставщиком возникает в момент указанный в договоре. Это может быть и предоплата, и оплата по факту, и оплата в рассрочку.
Движение документов, относящихся к основной деятельности можно описать следующими потоками. Договора с покупателями заключаются и хранятся в офисе. Заказы от покупателей принимают также непосредственно на месте или по телефону. На основании заказов формируются документы на доставку и оплату покупателям. При выписке документов производится контроль задолженности покупателя перед предприятием на данный момент. В случае превышения задолженности критической суммы документы не выписываются, а информация об этом доводится до менеджеров Также формируется документ на отгрузку товара со склада на машину.
После развоза замков водитель привозит на склад не принятые и возвращенные товары. Документы, подтверждающие это, сдаются в бухгалтерию. Выручка (если оплата товара производится наличными) сдается в кассу. Таким образом, учет продаж связан с финансовыми взаиморасчетами с покупателями.
Сбыт подразумевает следующие функции: поиск покупателей, рекламная политика, сбор заказов, отгрузка, доставка, возвраты поставщику,
изучается рынок сбыта замков, предложения существующие на рынке. В результате определяется допустимая цена на рынке.
На предприятии проводятся рекламные мероприятия, ежемесячно публикуется реклама в справочниках, таких как Снабженец", "Строительный сезон", "Оптовик", "Товары и цены", "Где купить строительные материалы", "Кто есть в Москве".
Ассортимент замков очень разнообразен, в торговом зале офиса представлено около 300 наименований замков отечественного производства.
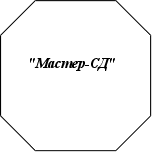

Рис. 4. Схема взаимосвязи предприятия и покупателей
Поскольку учет продажи товаров ведется бухгалтерами в бухгалтерии, а оперативный и количественно-суммовой – в отделе закупок и сбыта, то взаимосвязь этих подсистем представлена на рис. 5.
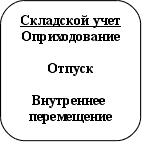
Оперативный учет ведется при складском учете (оприходование, отпуск, внутреннее перемещение). При этом в бухгалтерию передаются приходные складские ордера, расходные складские ордера и накладные на внутреннее перемещение товаров. Исходя из этого происходит привязка к типовым хозяйственным операциям и формирование проводок. Затем это фиксируется в Книге бухгалтерских проводок, Главной книге, формируется бухгалтерская отчетность и баланс.
Оперативный учет ведется также при продажах и закупках. На основании произведенных операций в бухгалтерию переходят накладные на отпуск и возврат, основания на продажу (договора, счета-фактуры), основания на закупку (договора, счета-фактуры), накладные на прием, накладные на возврат. На основании этих первичных документов в бухгалтерии формируются платежные документы, которые затем отражаются в Книге бухгалтерских проводок, Главной книге, бухгалтерской отчетности и Балансе. [3]
Контур оперативного Контур бух. учета
управления
Привязка к типовым хозяйственным операциям.
Автоматическое формирование проводок
Групповые проводки
Приходный складской

 ордер

 Расходный
складской
ордер
Редактирование (коррекция) проводки
 Накладные
на внутреннее
 перемещение
Накладные на отпуск
Формирование
платежных
документов
Отмена проводки
Накладные на возврат

Основания на продажу
(договора,
счета-фактуры)
Основания на закупку
(договора,
счета-фактуры)
Накладные на прием,
Накладные на возврат
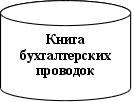
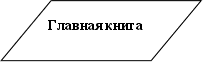


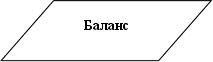
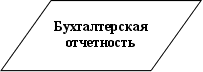
Рис. 5. Схема связи подсистемы бухгалтерского учета и оперативного учета
1.4.Обоснование использования вычислительной техники
- 1.4.1. Использования вычислительной техники для решения задачи учета продажи товаров
При помощи ЭВМ на оптовом предприятии "Мастер-СД" автоматизирован учет поступления и продажи товаров, учет расчетов с поставщиками и покупателями, учет заработной платы, операций по расчетному счету, количественно-суммовой учет. В общем объеме учетных работ эти задачи имеют значительный удельный вес. Их автоматизация позволяет сократить ручные операции, ускорить обработку информации, повысить точность учета. В памяти ЭВМ хранится и может быть выдана на печать детальная информация о количестве поступления и продажи конкретного товара по каждому документу в случае несовпадения величины запаса с данными машинного учета.
Исходной информацией для учета являются первичные документы. При ручном учете, а также частичной автоматизации обработки информации каждое подразделение оптового предприятия (бухгалтерия, отдел закупок и продаж и др.) для выполнения возложенных на них функций вводит в ЭВМ по существу одни и те же данные из первичных документов , на основе которых составляются отчетные и другие выходные документы бухгалтерского, оперативного и статистического учета. Создание в каждом подразделении своей собственной информационной базы приводит к многократному дублированию информации, увеличению времени и стоимости ее обработки.[3]
Недостатком существующей технологии является то, что бухгалтерия имеет свою Базу Данных, а отдел закупок и сбыта, отдел выписки и касса – свою. Это приводит к частичному дублированию информации.
Избежать данного недостатка позволило бы объединение компьютеров в локальную вычислительную сеть и обмен данными между бухгалтерией и отделом закупок и сбыта. Создание такой интегрированной системы обработки учетных данных почти полностью исключает дублирование информации. Такая система предполагает однократный ввод в ЭВМ первичных данных и комплексное использование для автоматизации бухгалтерского, оперативного, статистического учета и решения других задач АСУ оптовым предприятием. Так, хранимые в памяти ЭВМ данные расходных счетов-фактур служат как для автоматизации печатания платежных требований, количественно-суммового учета, так и для автоматизации оперативного учета, контроля, поставок товаров покупателям, составления статотчетности о продаже товаров, решения прогнозных задач.
Для автоматизации бухгалтерского учета на предприятии "Мастер-СД" выбрана программа "Инфо-Бухгалтер"
Исходной первичной информацией в подсистеме бухгалтерского учета служат данные приходных и расходных товаросопроводительных документов, банковские, кассовые и другие документы. Перед пуском подсистемы бухгалтерского учета в эксплуатацию в ЭВМ вводятся данные о сумме входящих остатков на каждом счете и оборот с начала года.
Для синтетического и аналитического бухгалтерского учета разработана система кодирования учетных номенклатур. Коды синтетических счетов и субсчетов имеют три знака, соответствующие их номерам в плане счетов. Длина кода и содержание других учетных номенклатур определяются требованиями аналитического учета. Например, однозначными являются коды вида документов (приходная, расходная накладная, счет-фактура, акт и т.п.), товарооборота (продажа в пределах и за пределы республики, области, складской, транзитный товарооборот, внутреннее перемещение товаров, возврат забракованных товаров и т.п.).
На товаросопроводительных, кассовых и банковских документах проставляются коды корреспондирующих счетов, постоянных признаков (шифр содержания операции, номер и дата оформления документа и т.п.). На основе других бухгалтерских документов составляются разработочные ведомости. Торгово-хозяйственные операции кодируют по кредитовому признаку. При обработке информации на ЭВМ принцип двойной записи сохраняется.
Вся обработанная на ЭВМ информация, относящаяся к бухгалтерскому учету, выдается в виде оборотных ведомостей по единой форме.[3]
Автоматизация управления торговыми процессами в ООО "Мастер-СД" повышает его оперативность и эффективность, улучшает товароснабжение розничной торговой сети.
Оптовое предприятие «Мастер-СД» выполняет сложный, взаимосвязанный комплекс торговых операций по оптовой закупке и продаже замков. Он включает изучение спроса, составление заявок и заказов на товары, заключение договоров на поставку и продажу товаров, учет и контроль их выполнения, организацию и оформление продажи товаров, регулирование поставок и продажи товаров и т.п. Важная роль в выполнении планов торгово-хозяйственной деятельности «Мастер-СД», обеспечении бесперебойного товароснабжения розничной сети принадлежит оперативному управлению торговыми процессами и прежде всего процессами оптовой продажи замков. Оперативное управление торговыми процессами осуществляется путем оперативного планирования, учета, контроля и регулирования поступления и продажи замков по срокам, количеству и ассортименту.
Управление торговыми процессами в «Мастер-СД» основывается на информации, отражающей объем, структуру и динамику поступления, продажи и запасов замков. Движение информации между «Мастер-СД» и внешней средой (поставщиками, покупателями) осуществляется в форме потоков информации. По отношению к оптовому предприятию различают входные, внутренние и выходные потоки информации (входную, внутреннюю и выходную информацию). От рациональной организации потоков информации оптового предприятия, способов сбора, регистрации, передачи, хранения и обработки информации, ее состава и своевременного получения зависят оперативность и эффективность управления торговыми процессами.
В общем объеме входной и выходной информации «Мастер-СД» 70-80% составляют данные первичных приходных и расходных товаросопроводительных документов. На их основе формируется преобладающая часть внутренней и выходной информации, ведется бухгалтерский, статистический и оперативный учет, составляются заявки и заказы на замки, решаются другие задачи.
В «Мастер-СД» ежемесячно обрабатывается около 150 приходных и 300 расходных счетов-фактур, содержащих соответственно около1400 и 3000 документострок. Эти данные характеризуют лишь объем первичной информации. Фактически же обрабатывается в несколько раз больший объем информации ввиду ее многократного дублирования в различных отделах «Мастер-СД». Например, данные о количестве реализуемых замков регистрируются несколько раз (счет, накладная, счет-фактура).
Сотрудники оптовых предприятий более половины рабочего времени затрачивают на выполнение многочисленных трудоемких учетно-технических операций обработки информации, связанных с оперативным учетом поступления, продажи и запасов товаров. Выполнение элементарных процедур обработки данных не требует специальных знаний. По мере роста объема информации доля таких работ возрастает. Это ведет к уменьшению времени на выполнение таких важных творческих работ, как изучение конъюнктуры торговли, определение потребности в товарах, контроль, анализ и регулирование поставок и запасов товаров и т.п.[3]
Массовые, повторяющиеся операции по оформлению оптовой продажи товаров, ведению оперативного учета относятся к числу задач, поддающихся формализации и, следовательно, автоматизации. Поэтому одной из первых на предприятии "Мастер-СД" была автоматизирована задача оперативного управления торговыми процессами с помощью программы Trade Assistant, в т.ч. обработка текущих заказов розничных организаций и предприятий на вывоз товаров, что позволяет не только повысить оперативность и эффективность оперативного управления, но и накопить в памяти ЭВМ информацию, необходимую для автоматизации решения плановых, прогнозных, аналитических и других задач.
Автоматизация оперативного управления торговыми процессами требует тщательной проработки состава переменной и постоянной информации. Данные, характеризующие, например, товары, оптовых покупателей (постоянная информация), должны обеспечить как автоматизацию обработки заказов, оперативного учета поступления и продажи товаров.
Особенно высокой степенью использования при решении задач АСУ оптовым предприятием отличается постоянная информация о замках. Для решения задач статистического, оперативного учета, определения возможности машинного агрегирования информации цифровой код замков обычно характеризует группу замков статистической отчетности, подгруппу данной группы (например, замки включают