Блок питания для компьютера, мощностью 350Вт, форм-фактор АТХ
11.9 Дополнительная заработная плата.
Расходы по этой статье определяются в процентах к основной заработной плате:
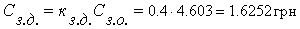 , где
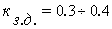 – коэффициент,
который учитывает дополнительную зарплату.
11.10 Отчисление на социальное страхование.
За действующими с 1.01.2003р. нормативами отчисления на социальное страхование составляет 39,55% от суммы основной и дополнительной заработной платы:
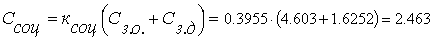 грн., где
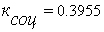 – коэффициент,
который учитывает отчисление на социальные потребности.
11.12 Общепроизводственные расходы.
Учитывая, что
себестоимость изделия определяется на ранних стадиях его проектирования в
условиях ограниченной информации относительно технологии производства и
расходов на его подготовку в общих чертах производственные расходы включаются,
кроме собственно этих расходов, расходы на: освоение основного производства,
возмещение износа специальных инструментов и устройств целевого назначения,
содержание и эксплуатацию оборудования. При этом в общих чертах
производственные расходы определяются в процентах к основной заработной плате. При
таком комплексном составе в общих чертах производственных расходов их норматив
( ) достигает
200–300%.
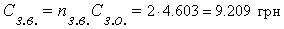
11.13 Административные расходы.
Эти расходы
относятся к себестоимости изделия, пропорционально основной заработной плате и
на приборостроительных предприятиях они составляют ( ) 100–200%:
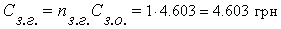
11.14 Расходы на сбыт.
Расходы за этой
статьей определяются в процентах к производственной себестоимости (конечно 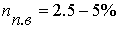 ), - сумма за
всеми приведенными выше статьями калькуляции, представляет полную себестоимость
продукции.
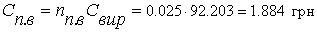
Результаты выполненных расчетов сведены и таблице №11.8:
Таблица №11.8 статьи расходов.
| № | Статьи расходов | Сумма, грн. | Удельный вес % |
| 1 | Сырье и материалы. | 0.09 | 0.096 |
| 2 | Покупные комплектующие изделия, полуфабрикаты, работы и услуги производственного характера посторонних предприятий. | 69.61 | 74.053 |
| 3 | Основная заработная плата. | 4.603 | 4.897 |
| 4 | Дополнительная заработная плата. | 1.6252 | 1.729 |
| 5 | Отчисление на социальное страхование. | 2.463 | 2.62 |
| 6 | Общепроизводственные расходы. | 9.209 | 9.797 |
| Производственная себестоимость. | 87.6 | 93.192 | |
| 7 | Административные расходы. | 4.603 | 4.897 |
| 8 | Расходы на сбыт. | 1.884 | 2.004 |
| Полная себестоимость. | 94 | 100 |
11.15 Определение цены изделия.
Из разных методов ценообразования достаточно распространенный метод лимитных цен, по которому определяют нижнюю и верхнюю границы цены.
11.16 Нижняя граница цены.
Нижняя граница
цены  защищает интересы производителя продукции и
предусматривает, что цена должна покрыть расходы производителя, связанные с
производством и реализацией продукции, и обеспечить уровень рентабельности не
ниже того, что имеет предприятие во время производства уже освоенной продукции:
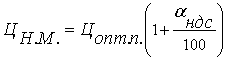
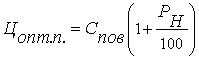
 – оптовая цена
предприятия, грн.;
 – полная
себестоимость изделия, грн.;
 – нормативный
уровень рентабельности, 10%;
 – налог на добавленную
стоимость, 20%.
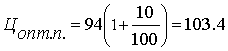 грн.
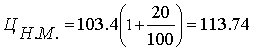 грн.
11.17 Верхняя граница цены.
Верхняя граница
цены ( ) защищает
интересы потребителя и определяется той ценой, которую потребитель готов заплатить
за продукцию с лучшим потребительским качеством
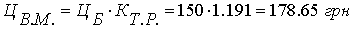
 – цена
базового изделия, грн.(
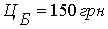 );
КТР – уровень качества нового изделия относительно базового;
11.18 Договорная цена.
Договорная цена
( ) может быть
установлена по договоренности между производителем и потребителем в интервале
между нижней и верхней лимитными ценами.
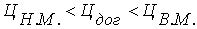
Исходя из
выражения: 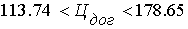 , выбираем
цену на изделие
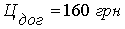 .
11.19 Определение минимального объема производства продукции.
Себестоимость годового выпуска продукции:
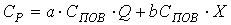 , где
 - полная
себестоимость единицы продукции, грн.;
 -
условно-переменные расходы =0.75;
 -
условно-постоянные расходы =0.25;
Х - производственная мощность предприятия X=12000 од./год;
 - годовой объем выпуска продукции =10000 од./год;
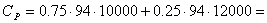 987000 грн.
Стоимость
годового выпуска продукции 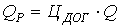 :
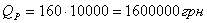
Объем продукции, при котором прибыль равняется нулю:
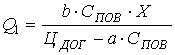
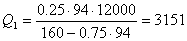 единиц.
Объем продукции, при котором будет достигнутый запланированный уровень рентабельности:
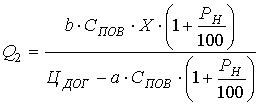
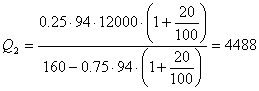 единиц
Годовая прибыль при достижении запланированного уровня рентабельности составит:
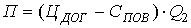
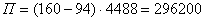 грн.
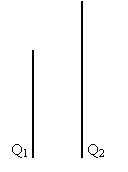
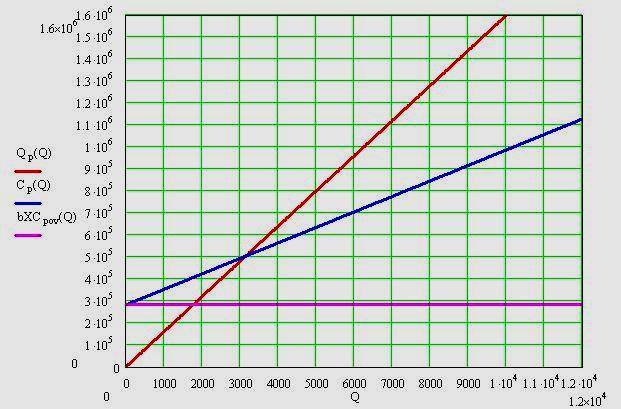
Построим график,
на котором покажем значение  и
 :
Выводы.
В этом разделе дипломной работы были проведены анализ рынка, уровня качества и конкурентоспособности ИБП компьютера, расчеты себестоимости производства, целесообразность производства, определение цены изделия.
Полная себестоимость ИБП составляет 94 грн.
Нижняя граница
цены: 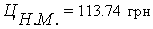 .
Верхняя граница
цены: 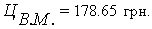 .
Договорная
цена: 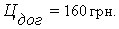
Объем продукции,
при котором прибыль равняется 0 грн. -  ед.
Объем продукции,
при котором будет достигнутый запланированный уровень рентабельности  ед.
Почти 75% от себестоимости изделия составляют покупные изделия, полуфабрикаты, работы и услуги производственного характера посторонних предприятий. Из этого можно сделать вывод что, себестоимость изделия преимущественно зависит от покупных радио материалов и компонентов. Поэтому основной путь по снижения себестоимости изделия – это наладка поставок комплектующих непосредственно от производителей.
Список литературы.
1 В.Т. Белинский; В.П.Гондюл; А.Б. Грозин; К.Б. Круковский-Синевич; Ю.Л. Мазор «Практическое пособие по учебному конструированию» Киев «Висшая школа»1992;
2. В.Б. Карпушин «Вибрации и удары в радиоаппаратуре» Издательство «Советское радио» Москва-1971;
3. Л.Л. Роткоп; Ю.Е. Спокойный; «Обеспечение тепловых режимов при конструировании РЭА» Москва «Советское радио» 197;.
4. А.М Хаскин «Черчение» Киев «Высшая школа» 1979;
5. А.В. Потишко; Д.П. Крушевская «Справочник по инженерной графике» Издательство «Строитель» Киев-1976;
6. А.В. Головко; В.Б. Любицкий «Блоки питания для системных модулей типа IBM PC-XT/AT» «Лад и Н» Москва – 1995;
7. Бальян Р.Х. Барканов Н.А. Борисов А.В. «Краткий справочник радиоэлектронной аппаратуры» под редакцией Вараламова Р.Г. Москва-1973.
8. ATX Power Supply Design Guide version 2.01 June 2004.
9. www.firechildsemi
10. Data Sheet LM393. 2002 Jan 22
11. www.skyline
12. compdoc/peripherals/body/asus_a30x/
13. it-link/cgi-bin/p.cgi?a=tvr&t=3D2135&s=&g=NSK1
14. itc/article.phtml?ID=14601
15. Справочник по охране труда на промышленном предприятии. / К.М.Ткачук – Киев: Техника, 1991.
16. Методические указания к выполнению домашних заданий по разделу «Мероприятия по охране труда при пайке», КПИ, 1984г.