Разработка и исследование способа обнаружения аномальных значений
Для
случая обнаружения
аномальных
значений в
реализации
нестационарного
случайного
процесса выбирать
значение коэффициента
 только по оценкам
среднеквадратического
отклонения
шумовой составляющей
процесса является
нецелесообразным,
так как наличие
аномальных
значений существенно
влияет на погрешность
оценки полезной
составляющей
процесса и, как
следствие, на
оценку среднеквадратического
отклонения
разностного
процесса. Следует
также отметить,
что на каждом
интервале
разбиения
значение коэффициента
не может быть
фиксированным.
В
связи с этим
предлагается
ввести адаптацию
порогового
значения о
назначении
штрафов (9) по
коэффициенту
 относительно
априорно
фиксированного
значения вероятности
ошибки первого
рода. С этой
целью проведены
исследования
зависимости
коэффициента
от объема выборки
 ,
от значения
среднеквадратического
отклонения
случайного
процесса
 для различных
стационарных
процессов при
априорно
фиксированных
значениях
вероятности
ошибки первого
рода
 .
В
результате
получены зависимости
выборочных
значений коэффициента
от объема исследуемой
выборки и
среднеквадратического
отклонения
шумовой составляющей
процесса, то
есть
 .
Входная реализация
представляет
собой стационарный
центрированный
гауссовский
случайный
процесс. Исследования
проводились
на выборках
объемом
 =
5, 7, 9, 11, 13 и 15 значений
и среднеквадратическом
отклонении
случайного
процесса
=
0,1–0,5. В результате
проведенных
исследований
были получены
зависимости
выборочных
значений коэффициента
при различных
априорно
фиксированных
значениях
вероятности
ошибки первого
рода
 .
Усреднение
значений
коэффициента
производилось
по 1 000 выборок
[10, 11, 12].
На
рис. 1 приведены
графики зависимости
выборочных
значений коэффициента
для объема
выборки
и среднеквадратического
отклонения
случайного
процесса
при априорно
фиксированных
значениях
вероятности
ошибки первого
рода
(при
=0,05
– рис. 1а, при
=0,1
– рис. 1б).
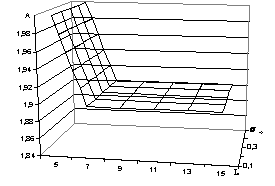
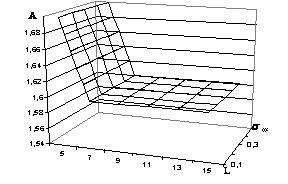
а) б)
Рис.
1. Зависимость
для гауссовского
закона плотности
распределения
вероятности
случайного
процесса: а –
при
 ;
б – при

Из
анализа полученных
зависимостей,
представленных
на рис. 1, следует,
что при различных
фиксированных
значениях
вероятности
ошибки первого
рода
с увеличением
объема выборки
выборочные
значения коэффициента
стремится к
некоторому
постоянному
значению и
практически
не зависит от
значения
среднеквадратического
отклонения
случайного
процесса. Выборочные
значения коэффициента
для выборок
 возрастают
в среднем на
5 %.
Также
приведены
результаты
исследований
зависимости
коэффициента
от объема выборки
и среднеквадратического
отклонения
,
когда стационарный
случайный
процесс представлен
равномерным
и рэлеевским
законами
распределения.
Результаты
полученных
зависимостей
представлены
на рис. 2а – для
равномерного
и на рис. 2б – для
рэлеевского
законов плотности
распределения
вероятности
случайного
процесса, при
априорно
фиксированном
значении ошибки
первого рода
=0,05.
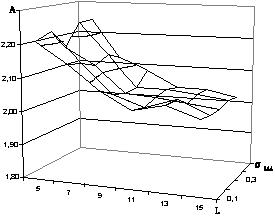
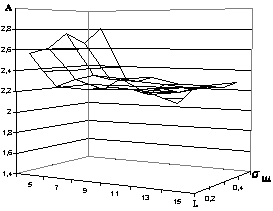
а) б)
Рис.
2. Зависимость
при
 :
а – для равномерного закона;
б – для рэлеевского законов плотности распределения вероятности случайных процессов
Из
анализа графиков,
представленных
на рис. 2а и б,
видно, что выборочные
значения коэффициента
практически
не зависят от
среднеквадратического
отклонения
стационарного
случайного
процесса
и незначительно
зависит от
объема исследуемой
выборки
 .
Таким
образом, проведенные
исследования
показывают,
что выборочные
значения коэффициента
 для рассмотренных
законов распределения
случайных
процессов
практически
не зависят от
объема исследуемой
выборки
и среднеквадратического
отклонения
стационарного
случайного
процесса
,
а зависят только
от априорно
задаваемого
значения вероятности
ошибки первого
рода
[10, 11, 12]. В связи с
этим исследуются
зависимости
выборочных
значений коэффициента
от априорно
фиксированного
значения вероятности
ошибки первого
рода
,
т.е.
 ,
для различных
законов плотности
распределения
вероятности
стационарных
случайных
процессов
(гауссовского,
равномерного,
рэлеевского)
при значении
 .
Результаты,
которые представлены
на рис. 3, получены
при
,
и
 .
На рис.
3 приведены
зависимости
значения оценок
коэффициента
от вероятности
ошибки первого
рода
:
график 1 – рэлеевский;
график 2 – равномерный
и график 3 –
гауссовский
законы плотности
распределения
вероятности
стационарного
случайного
процесса.
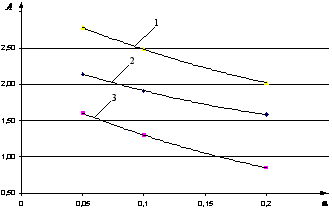
Рис.
3. Зависимость
для различных
законов распределения
случайных
процессов
Из
анализа графиков,
представленных
на рис. 3, следует,
что выборочные
значения коэффициента
для всех представленных
законов распределения
стационарного
случайного
процесса существенно
зависят от
априорно задаваемых
значений вероятности
ошибки первого
рода
.
На рис.
4 представлен
усредненный
график зависимости
для исследуемых
стационарных
случайных
процессов.
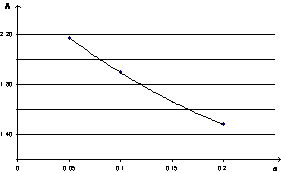
Рис.
4. Усредненная
зависимость
для рассмотренных
стационарных
случайных
процессов
Графическая зависимость, представленная на рис. 4, может быть аппроксимирована полиномом второй степени вида [6, 7]:
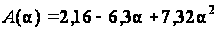 .
(13)
Полученные
результаты
исследования
зависимости
коэффициента
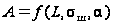 позволяют при
адаптации
порогового
значения (9) вместо
постоянного
значения коэффициента
использовать
его значение,
которое вычисляется
в соответствии
с (13). Использование
уравнения (13)
в оценке порогового
значения (9)
позволяет
использовать
предложенный
способ обнаружения
аномальных
значений при
фиксированном
значении вероятности
ошибки первого
рода
.
Для исследования эффективности способа обнаружения аномальных значений с адаптацией порогового значения проводится сравнительный анализ предлагаемого способа и способа обнаружения аномальных значений без адаптации порогового значения.
Критерием
эффективности
предлагаемого
в данной работе
способа обнаружения
аномальных
значений в
реализации
нестационарного
случайного
процесса выступают
выборочные
значения вероятности
правильного
обнаружения
 и вероятности
ошибки первого
рода
.
Вероятность
ошибки первого
рода
(вероятность
ложной тревоги)
определяет
вероятность
принятия значения
процесса за
аномальное
значение. Вероятность
правильного
обнаружения
определяет
вероятность
правильного
решения о наличии
аномального
значения в
исходной реализации
нестационарного
случайного
процесса.
Использование
вышесказанного
критерия для
оценки эффективности
предлагаемых
в работе способа
осуществляются
по усредненным
значениям, т.е.
в качестве
выборочных
значений вероятности
правильного
обнаружения
,
и вероятности
ошибки первого
рода
рассмотрены
их средние
значения, полученные
по множеству
реализаций
(порядка 1 000).
В данной
работе исследуются
модели нестационарных
процессов,
которые представляют
собой единственную
реализацию
дискретного
процесса
 ,
полученного
в равноотстоящие
моменты времени
 ,
где
 и
 ,
т.е. модели вида
[3]:
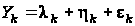 ,
(14)
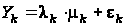 ,
(15)
где
 ,
 ,
 ,
 – полезная,
аддитивная,
мультипликативная
шумовая и аномальная
составляющие
входного процесса
соответственно,
где
,
 –
объем выборки
исследуемого
процесса.
Исследование
для нестационарных
случайных
процессов
проводятся,
когда полезная
составляющая
процесса
представлена
простыми моделями
функций: гармонической,
экспоненциальй,
полиномиальными,
а также составной
и сложной моделями.
Составная
модель функции
исследуемого
процесса состоит
из параболы,
синусоиды,
константы и
экспоненты
– модель огибающая
радиоимпульса
на выходе
резонансного
усилителя при
расстройке
относительно
резонансной
частоты. Модель
сложной функции
представляет
собой сумму
некоторой
константы и
синусоиды.
Шумовая
составляющая
процесса представлена
гауссовским,
равномерным
и рэлееевским
законами плотности
распределения
вероятности.
В качестве
аномальной
составляющей
процесса
рассматривались
одиночные
аномального
значения
с различной
величиной
 и местом расположения
в выборке
исследуемого
нестационарного
случайного
процесса.
На основе
имитационного
моделирования
в работах [3, 4] при
анализе нестационарных
случайных
процессов
получены зависимости
выборочных
значений вероятности
ошибки первого
рода
и вероятности
правильного
обнаружения
для способа
обнаружения
аномальных
значений без
адаптации, т.е.
когда значение
коэффициента
в пороговом
значении (9) задается
фиксированным
 ,
и с адаптацией
порогового
значения (9), т.е.
когда значение
коэффициента
определяется
выражением
(13) [4].
Исследования
эффективности
предлагаемого
способа проводятся
для случая,
когда модель
нестационарного
случайного
процесса является
аддитивной
(14). Аддитивная
шумовая составляющая
процесса
 имеет гауссовский
закон плотности
распределения
вероятности.
Одиночные
аномальные
значения распределены
равномерно
по всей реализации
нестационарного
случайного
процесса
 и составляют
5 % от выборки
N. Исследования
проводятся
для различных
значений величины
аномальных
значений
