Идентификация технологических объектов управления
Проведение эксперимента и последующая обработка его результатов для создания модели усложняются в связи с тем, что технологические объекты управления, как правило, многомерные и недетерминированные. Поэтому при проведении серии повторяющихся экспериментов при подаче одинаковых входных переменных на выходе можно получать различные значения одной и той же технологической переменной. Такое различие объясняется действием случайных сочетаний неучтенных факторов. Если разбросы незначительные, то задача сводится к оценке степени приближения модели к результатам эксперимента. При значительных отклонениях под сомнение ставится правильность выбора типа модели. В ряде случаев возникает даже необходимость сначала установить сам факт наличия закономерности между входными и выходными величинами. В этом случае решающее значение приобретает задача определения объема эксперимента. Под объемом эксперимента понимают количество учитываемых факторов, частоту повторения однотипных экспериментов и их количество. Чем больше число повторений опыта, тем достовернее модель, т.е. тем больше вероятность нахождения истинного значения переменной в более узком интервале эксперимента.
Исходя из изложенного, можно установить следующие основные этапы получения модели технологического объекта управления по экспериментальным данным:
- планирование объема эксперимента: количества контролируемых параметров, числа измерений и кратности их повторения;
- выбор типа математической модели (уравнения регрессии);
- выполнение эксперимента и обработка данных;
- определение количественных характеристик (коэффициентов) принятого типа модели;
- проверка значимости полученных коэффициентов по влиянию на них разброса результатов экспериментов;
- проверка адекватности модели объекту.
Если две последние проверки дают отрицательный результат, то проводится уточнение объема эксперимента, эксперимент повторяется, уточняется модель объекта.
Идентификация одномерных детерминированных объектов
Задача состоит в представлении в аналитическом виде существующей связи между входом и выходом одномерного объекта. Полагаем, что при эксперименте случайные помехи отсутствуют и в экспериментально снятых значениях нет разброса. Для таких объектов модель наиболее часто описывается полиномом вид:
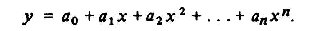
Степень полинома ориентировочно можно определить по разностям экспериментально снятых ординат функции при постоянных приращениях аргумента. Она принимается равной такому порядку разностей, при котором они становятся примерно постоянными во всем диапазоне изменения входной величины. Например, при неизменных разностях между ординатами модель описывается полиномом первой степени, при неизменных разностях между разностями второго порядка — полиномом второй степени и t.д.
Оптимальной может считаться модель, у которой при определенных расчетом коэффициентах сумма квадратов отклонений расчетных ур и экспериментальных уэ значений будет минимальной, т.е. минимизируется функционал
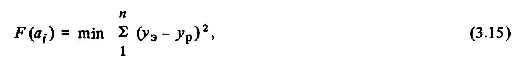
где п — число опытов.
Для определения коэффициентов модели составляют систему уравнений типа
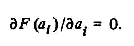
Совместное решение полученных уравнений относительно ai дает такие их значения, при которых удовлетворяется условие (3.15).
Для упрощения (3.16) целесообразно начало отсчета абсциссы xi помещать в середину интервала экспериментально снятых значений и пользоваться симметричными значениями xi (одинаковыми, но раз личными по знакам). В этом случае все суммы нечетных степеней х будут обращаться в нуль, что существенно упростит систему уравнений.
Например, если в качестве модели выбран полином второй степени

то функционал (3.15) имеет вид
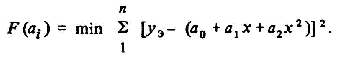
Коэффициенты являются неизвестными переменными. В соответствии с (3.16) составляем систему уравнений:
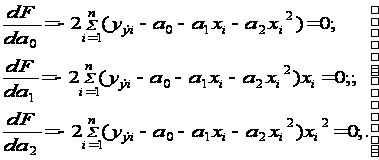
Приравнивая суммы нечетных степеней xi к нулю, получаем
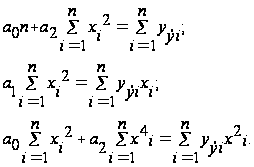
Решение относительно коэффициентов:
Рассчитав коэффициенты и подставив их в (3.16), получим уравнение регрессии.
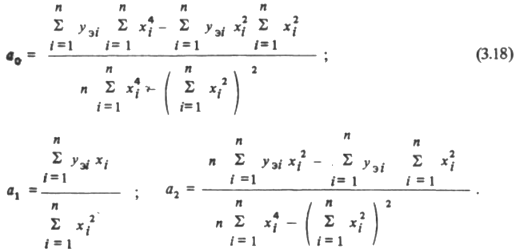
Идентификация многомерных объектов
Получение модели многомерных объектов по результатам эксперимента осложняется прежде всего тем, что на исследуемый параметр влияет много факторов, которые сложно разделить на существенные и несущественные, поэтому трудно определить число входов объекта, подлежащих учету.
В отличие от одномерных объектов затруднена геометрическая интерпретация модели. Так, для двух входных параметров, влияющих на третий выходной, приходится обращаться к двухмерной области. Увеличение входов требует рассмотрения многомерной гиперповерхности, описываемой уравнением с несколькими аргументами и не поддающейся геометрической интерпретации.
Вместе с тем модель, отражающая зависимость исследуемого параметра или критерия от многих переменных, должна быть достаточно информативной, достоверной и удобной в пользовании.
При значительном числе входов xi модель может быть нелинейной и иметь сложный рельеф с вершинами, впадинами, гребнями. Поиск экстремальных точек (вершин и впадин) на этой поверхности путем изменения входных величин составляет содержание оптимального управления. Обычно такая модель называется целевой функцией или поверхностью отклика, а оптимальное управление обеспечивает работу технологического объекта управления в области экстремального значения критерия качества.
Получить по данным эксперимента модель объекта управления, точно воспроизводящую поверхность отклика, весьма сложно. Поэтому на практике часто ограничиваются ее линейным или квадратичным приближением, выбирая диапазон изменения переменных в ограниченной области. Это возможно, если функция непрерывная и выпуклая. Границы области обычно выбирают так, чтобы в нее попал экстремум или предельно допустимые значения y и xi.
Такой подход может дать в большей степени качественное, нежели количественное решение. Оно сводится к оценке влияния различных факторов на исследуемую переменную y и дает возможность пренебречь некоторыми из них.
Метод, позволяющий получить многомерную модель объекта управления на основе эксперимента, получил название факторного анализа, нередко он называется методом планирования эксперимента, факторным экспериментом и т.п. Применительно к детерминированному объекту метод заключается в следующем:
- для объекта выбирают факторы хi, оказывающие существенное влияние на выход у; определяют области изменения хi;
- составляют программу (план) эксперимента;
- принудительно изменяя xi в избранных пределах и сочетаниях, определяемых программой эксперимента, фиксируют значения у;
- рассчитывают коэффициенты уравнений модели.
Основными условиями проведения эксперимента являются:
- выбор независимых друг от друга входных величин хi
- возможность и наблюдаемость изменения у;
- возможность задания хi с точностью, превышающей точность измерения у.
При постановке задачи выбирается центр области варьирования с координатами у0, х1 0, х2 0 … и устанавливаются границы области варьирования. По возможности область выбирается меньшей, что повышает точность модели. Выбор границ осуществляется с учетом влияния помех, так чтобы последние были намного меньшими, чем планируемое отклонение входной величины ximax или xi min от начального значения хi 0.
Природа объекта управления такова, что xi могут иметь различные физическую природу и размерность. Поэтому желательно пользоваться относительными величинами входных переменных. В качестве базовых удобно выбирать предельные отклонения ∆хi.
В этом случае
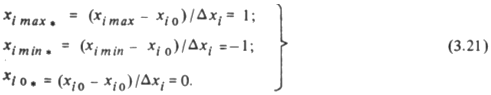
При таком подходе ось у помещается в центр идентифицируемой области, для которой
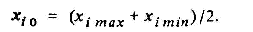
План проведения эксперимента и методика расчета коэффициентов зависят от выбранного типа модели. В наиболее часто встречающемся виде многомерная модель представляется степенным полиномом, содержащим также члены, учитывающие совместное действие факторов. Модель, порядок которой не превосходит второго, имеет вид
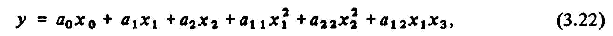
Г
де х0 — фиктивная переменная, вводимая для унификации членов модели и всегда равная 1.
После выбора типа модели определяется объем эксперимента. Необходимо установить, сколько раз, в какой последовательности и в каких различных сочетаниях надо изменять хi чтобы при минимальном объеме эксперимента получить достаточно достоверный результат.
При идентификации методом планирования эксперимента принимается следующая последовательность операций:
- все члены уравнения модели, содержащие переменные xi их квадраты и произведения записывают в виде линейных уравнений ai xi и нумеруют последовательно при составлении полинома
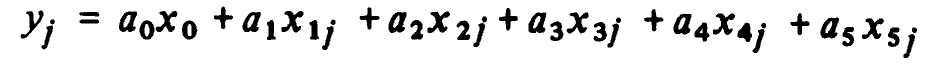
или в общем виде
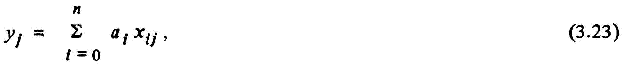
где n - число членов уравнения регрессии; j = 1/N - номер эксперимента;
для определения коэффициентов уравнения ai в соответсвии с методом минимума суммы квадратов отклонений записывают функционал:
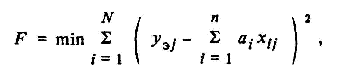
где N - число экспериментов (опытов), берут частные производные этого функционала по коэффициентам и, приравнивая их нулю, получают систему уравнений dF / dai = 0, из которой определяют аi.
Более просто получить результат, если считать, что минимум отклонений имеет место при совпадении результатов расчетной модели и эксперимента в точках проведения опытов, т.е. полагать
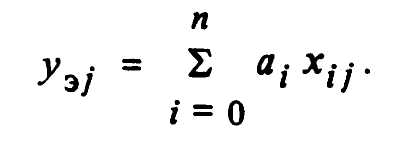
В этом случае коэффициенты должны удовлетворять системе линейных уравнений вида (3.23). В матричной форме эта система имеет вид
Y=XA, (3.24)
где Y — матрица-столбец экспериментальных значений у с числом элементов N9 равных числу опытов;
А — матрица-столбец коэффициентов вм с числом элементов, равным числу членов полинома л;
X - матрица входных воздействий xt размером N * п.
Чтобы матрицу X сделать квадратной и далее диагональной, умножим обе части (3.24) на транспонированную матрицу Хt. Обозначим Хt Х = С и получим
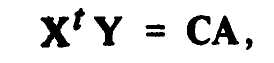

откуда
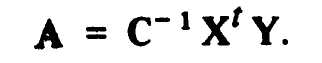
Если выбрать определенную последовательность изменения входов xi, то квадратная матрица С и обратная ей матрица С-1 будут диагональными. Тогда система (3.25) разбивается на п независимых уравнений, каждое из которых будет включать лишь один неизвестный коэффициент
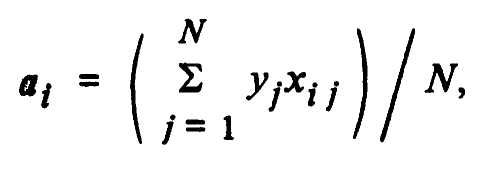
где N — номер опыта.
Диагональность матрицы С-1 определяется таким варьированием хi которое подчиняется условиям:
- симметричности - сумма xi одного столбца должна быть равна нулю;
- нормированности – сумма x2i одного столбца должна быть равна числу опытов с разными сочетаниями xi;
- ортогональности - сумма xi – 1 xi должна быть равна нулю.
Удовлетворяя этим условиям, составляем таблицу планирования эксперимента (табл. 3.4) для двух факторов согласно (3.22) так, чтобы получить четыре разные комбинации значений переменных хх и х2.
Из таблицы видно, что число комбинаций значений переменных равно M = 22 = 4, причем сумма хi в колонках 1, 2 равна нулю; сумма хi в колонках 4, 5 равна 4; сумма в колонке 3 равна нулю.
Таблица 3.4
| x0 | x1 | x2 | x3=x1x2 |
x4= |
x5= |
|
| 0 | 1 | 2 | 3 | 4 | 5 | |
| + | - | - | + | + | + | |
| + | + | - | - | + | + | |
| + | - | + | - | + | + | |
| + | + | + | + | + | + |


Колонки 4 и 5 имеют значения, аналогичные колонке 0, т.е. не дают дополнительной информации, поэтому следует ограничиться четырьмя колонками лго> xl9 x2 и ххх2 (участок табл. 3.4, очерченный двойными линиями). Получим модель вида путем приравнивания нулю частных производных по ai получаем систему уравнений
Минимизируя функционал
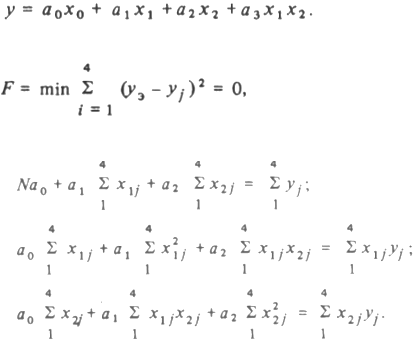
Если эксперимент спланирован с выполнением условий симметричности, нормированности и ортогональности, то рассмотренные выражения окажутся проще, так как
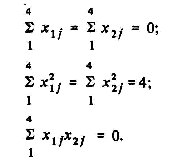
С учетом этого выражения для расчета коэффициентов получим в соответствии с (3.26) моделей объектов.
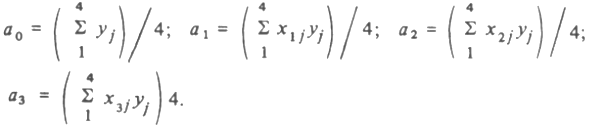
Эксперимент, при котором перебираются все возможные сочетания xi, называют полнофакторным или ПФЭ2n. Он дает возможность определить только коэффициент при входных воздействиях первого порядка и их сочетаниях. Такой ПФЭ называют планом первого порядка.
Кроме ПФЭ2n применяется дробный факторный эксперимент (ДФЭ), который позволяет уменьшить объем эксперимента. По числу коэффициентов выполняются эксперименты для реализации (3.23). Так, если требуется определить четыре коэффициента - а0, alt a2, а-х, то достаточно провести четыре эксперимента, удовлетворяющих требованиям ПФЭ. Это соответствует двухфакторному эксперименту, где колонка x1 х2 заменена колонкой х3. Для модели типа
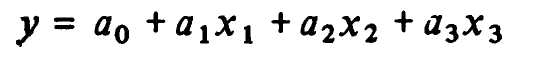
вместо N = 23 =8 достаточно провести четыре опыта. В таблице планирования эксперимента (табл. 3.4) колонка 0 заполняется плюсами, 1 — чередованием плюса и минуса через одну строку, 2 — через две строки, а 3 формируется путем умножения построчно колонок 1 и 2. Модель в абсолютных единицах после определения коэффициентов записывается в виде
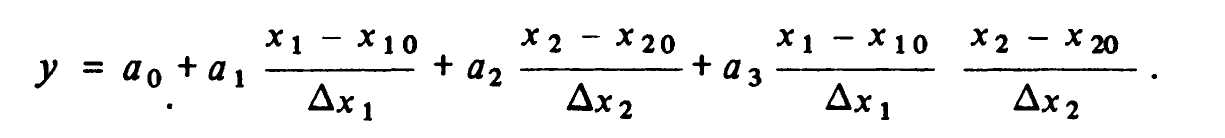
Динамическая идентификация
Многие технологические объекты управления, функционирование которых в динамике еще недостаточно изучено, не могут быть описаны аналитически. Для получения их динамических моделей также применяются экспериментальные методы. Целью последних является нахождение аналитических выражений, описывающих динамику объекта управления с требуемой степенью точности. В отличие от статических моделей динамические связывают выходную величину с входным воздействием в процессе их изменения во времени.
В практике предшествующих дисциплин для записи динамических моделей линейных систем использовался аппарат дифференциальных уравнений. Как правило, технологические объекты управления являются системами, элементы которых имеют нелинейные характеристики и описываются уравнениями высоких порядков. В передаточных устройствах электропривода имеются люфты, возможно наличие сухого трения, приходится учитывать упругости их элементов и т.д.
Применение методов математического моделирования избавляет исследователя от решения дифференциальных уравнений, но при этом необходимо иметь аналитические модели всех звеньев.
Экспериментальные методы позволяют получить формальную модель практически любого объекта по результатам обработки экспериментальных данных. Существуют активные и пассивные эксперименты.
Активный эксперимент основан на задании объекту специально сформированных управляющих или возмущающих воздействий. По реакции объекта на эти воздействия устанавливаются и оцениваются его динамические свойства. Обычно изучается реакция на скачкообразные, гармонические или импульсные воздействия. Полученные переходные или частотные характеристики позволяют определить, например, для линейной системы передаточные коэффициенты, постоянные времени отдельных звеньев и динамические свойства объекта в целом.
Не для всех систем может быть поставлен активный эксперимент. Иногда он может быть неприемлем из-за дороговизны специального дополнительного оборудования, высокой стоимости его монтажа, нередко его реализация невозможна по условиям техники безопасности. В этих случаях применяется пассивный эксперимент. Сущность его заключается в фиксации значений входных и выходных переменных в нормальных эксплуатационных динамических режимах.
Одним из сравнительно несложных современных методов динамической идентификации, основанных на результатах пассивного эксперимента, является метод Калмана. Сущность его заключается в следующем:
- в процессе эксплуатации через строго фиксированные интервалы времени записывают значения входных и выходных параметров;
- выбирают наиболее простой вид аналитической модели, записан ной в виде разностного уравнения того или иного порядка;
- по результатам эксперимента и принятого типа модели методом минимума суммы квадратов отклонений определяют коэффициенты разностного уравнения;
- решают разностное уравнение и сравнивают полученные динамические характеристики с экспериментом;
- при больших отклонениях задаются разностным уравнением более высокого порядка и повторяют расчет.
Сопоставление изложенной выше методики динамической идентификации с порядком выполнения статической идентификации свидетельствует об их аналогии. Отличие состоит лишь в моделях: модель в ста тике описывается алгебраическим уравнением, динамическая модель — разностным.
Для дифференциального линейного уравнения k - го порядка аналогом будет разностное уравнение вида
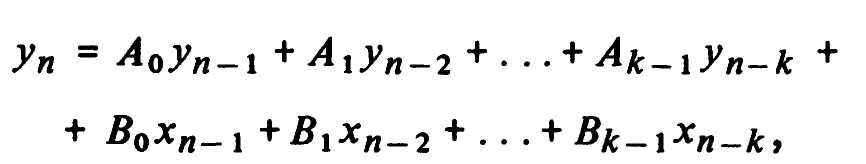
где п — номер точки эксперимента; А, В — коэффициенты разностного уравнения. Оно может быть принято в качестве исходной модели при динамической идентификации.
Поскольку порядок идентифицируемого объекта обычно неизвестен, следует начинать с наиболее простой модели, а именно — разностного уравнения первого порядка вида
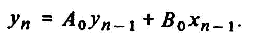
Если модель окажется недостаточно адекватной, следует взять в качестве модели разностное уравнение второго порядка
yn = A0yn –1 + A0yn –2 + B0xn –1 + B0xn –2
Далее, используя методику минимизации суммы квадратов отклонений, т.е. функционала вида
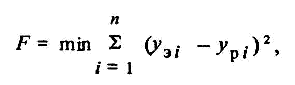
Получаем систему уравнений из которых можно А0 А1, В0, В1
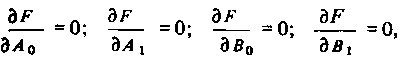
Экспериментальные модели недетерминированных объектов
Выше рассматривались простейшие случаи получения экспериментальным путем гладких, устойчиво, без разбросов повторяющихся аналитических моделей. Пригодность такой модели оценивалась по допустимому максимальному отклонению от эксперимента. На практике на эксперимент оказывает влияние действие многих малозначащих факто ров в различных непрогнозируемых сочетаниях. Поэтому при повторении опытов с одними и теми же значениями входов получают неповторяющиеся значения выходов. Разброс выходных величин, его причины и характер могут быть различными. Они могут вызываться систематическими погрешностями, являющимися функцией времени (изменение сопротивления резистора при изменении температуры, дрейф нуля усилителя и т.п.). Разброс может быть вызван пороговым действием какого-либо неучтенного фактора и при эксперименте давать повторяющуюся зависимость, имеющую характер ломаной линии. Весьма часто на разброс влияют отклонения случайного характера.
Для устранения систематических погрешностей применяют многократное повторение необходимой номенклатуры опытов при различных сочетаниях значений входов в случайной последовательности (рандомизация). Так, при двухфакторном эксперименте с N, равным 4 опытам, с приведенными ранее сочетаниями х1 и х2 (см. табл. 3.4) при первом эксперименте проводят опыты в последовательности 1, 2, 3, 4, затем меняют последовательность - 3, 1, 2, 4 и т.д. Случайные последовательности номеров опытов получают, пользуясь таблицами случайных чисел (отбрасывая повторяющиеся числа и значения, большие N). Квазислучайные последовательности получают, используя различные алгоритмы, например алгоритм Неймана. По этому алгоритму для получения случайных чисел в пределах 0 ... 1 выбирают произвольное число, меньшее единицы, возводят его в квадрат, берут из середины результата необходимое число разрядов, вновь возводят в квадрат и т.д.
Когда действует порогово-дискретный фактор, применяют сглаживание. Наиболее простой метод сглаживания — по способу скользящей средней. Состоит он в вычислении средней ординаты для фиксированных значений абсцисс:
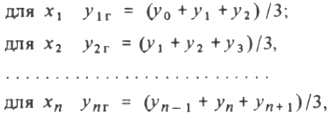
где унr - п-я ордината на гладкой (сглаженной) кривой.
Когда разброс вызван действием случайных факторов, задача усложняется тем, что значения переменных и параметров, полученные при проведении эксперимента, являются лишь приближенными оценками неизвестных истинных значений, т.е. эти значения получены со случайными погрешностями, а следовательно, и сами оценки являются случайными величинами.
Для приближенного выбора вида модели результаты эксперимента фиксируют в виде точек в системе прямоугольных координат. При слабом действии случайных помех просматривается обобщенный характер зависимости: линейная или нелинейная, возрастающая или спадающая. Задавшись видом уравнения регрессии, можно получить коэффициенты методом наименьших квадратов и далее оценить адекватность уравнения регрессии и истинной модели объекта.
Если разброс столь значителен, что визуально невозможно оценить характер закономерности и предварительно выбрать модель, то приходится увеличивать серии повторяющихся опытов. При этом чаще повторяются наиболее характерные и вероятные значения, определяющие физическую сущность объекта, что позволяет задаться тем или иным типом модели.
В общем, и весьма упрощенном виде подход к идентификации недетерминированных объектов можно рассматривать следующим образом. Полученная по результатам эксперимента модель является лишь приближенной оценкой истинных параметров и определяет интервал, в котором находятся истинные значения, с той или иной достоверностью. Чем меньший разброс наблюдается во время эксперимента, тем выше достоверность нахождения истинного значения в данном интервале. В соответствии с теорией вероятности при стремлении числа опытов к бесконечности интервал стремится к нулю, а достоверность - к единице.
Следовательно, планирование эксперимента для идентификации не детерминированных объектов должно определять такие его объем и число повторений, при которых будет обеспечена заданная достоверность модели. Эти задачи решаются с использованием аппарата математической статистики, корреляционного и регрессионного анализов. При решении этих задач пользуются положениями теории случайных событий и процессов. Событие — это любой факт, фиксируемый во время эксперимента. Численной мерой объективной возможности наступления события является вероятность. Вероятность простого события определяется расчетным путем только для опытов, сводящихся к схеме случая: события независимы, равновероятны, какое-либо одно обязательно должно произойти. Эта вероятность Р* определяется как отношение возможного числа событий с интересующим нас исходом n* общему числу возможных событий m*
Р* = п*/т*.
Большинство реальных опытов нельзя свести к схеме случая. Поэтому экспериментально определяется статистическая вероятность Р как отношение числа опытов n, в которых наблюдался интересующий нас исход, к общему числу проведенных опытов т:
Р = п/т.
Согласно теореме Бернулли при m→∞ разность Р* - Р стремится к нулю.
События бывают:
- достоверные (Р * = 1),
- невозможные (Р* = 0),
- случайные (0 < Р* < 1);
- совместные (одновременные);
- несовместные;
- зависимые (появление одного меняет вероятность появления другого) и независимые. Под потоком событий понимают следующие друг за другом события в случайные моменты времени.
Вероятность совместного наступления нескольких простых независимых событий равна произведению вероятностей наступления каждого из них. Вероятность наступления одного из нескольких несовместных событий равна сумме вероятностей наступления каждого из них.
Случайные события определяются также численными характеристиками - случайными величинами. Они могут быть непрерывными, например время tk, в течение которого произошло к событий, и дискретными, например число событий к в интервале времени tk.
Связь случайной величины с вероятностью его появления математически описывается законами распределения случайных величин. Эти законы определяются по результатам статистической обработки данных эксперимента.
Законы распределения чаще всего представляются в виде интегральной F(x) или дифференциальной f(x) функции распределения. Первая применяется для дискретных величин и определяет вероятность того, что случайная величина не превышает некоторого фиксированного ее значения хk, т.е. вероятность ее нахождения в интервале
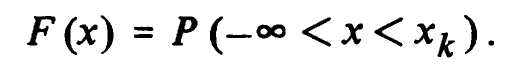
ФОРМАЛИЗАЦИЯ ДИСКРЕТНЫХ ПОСЛЕДОВАТЕЛЬНОСТЕЙ ОПЕРАЦИЙ (ТЕХНОЛОГИЧЕСКИХ ЦИКЛОВ)
Структура формирования технологического цикла
Полный технологический цикл изготовления готовой штучной продукции всегда представляет собой совокупность отдельных технологических операций, сменяющих друг друга в определенной последовательности. Причинами смены операций могут быть команды человека-оператора или автоматического устройства, выдающего их после получения сигналов от датчиков об окончании предыдущей операции в соответствии с заложенной в него программой. В то же время очень редко можно обеспечить нормальную работу агрегата, ориентируясь на "жесткую" программу, не способную адаптироваться к неожиданным ситуациям, возникающим в технологическом цикле. Так, если на какой-либо операции становится очевидным появление брака, то оператор или автоматическое устройство следующей командой должны предусмотреть не продолжение обработки, а останов агрегата и уборку бракованной детали. Аналогичная ситуация возникает при поломке оборудования, превышении допустимых значений параметров процесса, несоответствии параметров исходной заготовки техническим условиям.
При управлении технологическим циклом необходимо формировать дискретную последовательность (программу) команд исполнительным элементам технологического объекта управления (электро- и гидроприводам). Формирование команд осуществляется управляющим устройством, называемым дискретным автоматом (рис. 3.6), на основе логического анализа ситуации, о которой сообщают различные датчики положения детали, завершения или качества протекания очередной технологической операции, по командным и оповестительным входам. Только зная, как и при каких условиях должна формироваться нужная последовательность состояния объекта управления, можно сформулировать задание на синтез управляющего устройства.
Таким образом, хотя общая функциональная структура АСУ ТП остается такой, как представлена на рис. 3.6.1 методы построения модели технологического цикла принципиально отличны от рассмотренных выше методов получения моделей объекта, отражающих непрерывное его функционирование в процессе выполнения технологической операции
Существуют различные формы представления моделей дискретных последовательностей операций, т.е. моделей технологического цикла. Они могут предоставляться в виде таблиц, циклограмм, графов, формул и т.д. Предполагая, что все технологические последовательности, в конечном счете, представляют собой повторяющиеся циклы, следует выделить два существенно отличных вида моделей: комбинационные и последовательностные. В первом случае дальнейшее функционирование объекта определяется только состоянием объекта при выполнении предшествующей операции; во втором — последовательностью смены предшествующих операций.
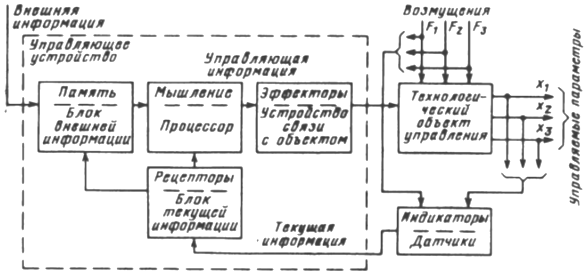
Рисунок 3.6.1 – Структура управления технологическим объектом человеком – оператором или АСУ ТП
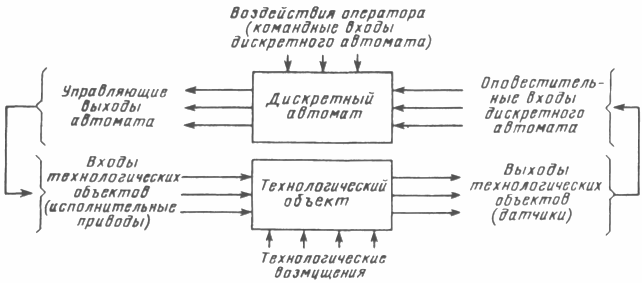
Рисунок 3.6 – Структура управления технологическим циклом при помощи дискретного автоматического устройства
Для удобства деления цикла на отдельные элементы вводится понятие технологического такта или состояния, т.е. конечного интервала, времени, когда агрегат работает с неизменной комбинацией включенных (отключенных) командных (кнопки, ключи), оповестительных (датчики) и исполнительных (электро-, гидроприводы, электромагниты, муфты) элементов.
Общая последовательность формализации технологического цикла состоит из следующих этапов:
1)составления содержательного описания, в котором в произвольной повествовательной форме описывается технологический цикл при нормальном его ходе и аварийных ситуациях;
2)разбиения цикла на такты, характеризуемые неизменным состоянием исполнительных приводов и контролируемых параметров;
3)анализ переходов от одного такта к другому при нормальных и аварийных ситуациях для выявления причин переходов, т.е. выявления изменения состояния командных и исполнительных органов вызывающих переход;
4) установления причинно-следственных и логических ситуационных связей между входами и выходами объектам правления, обусловленных требованиям технологии;
5) составления формализованного графического представления алгоритма функционирования в виде таблицы, циклограммы, графика и т.п.
Комбинационные детерминированные модели. Таблицы истинности
В качестве комбинационных (как наиболее простого вида) моделей, в которых дальнейший ход цикла определяется состоянием входов и выходов объекта управления только в данном такте, часто используются таблицы истинности, отражающие однозначное соответствие дискретных состояний входов и выходов объекта управления.
Активное (включенное) или пассивное (отключенное) состояние исполнительного элемента (входа) или уровень контролируемого выхода (высокий, низкий) может обозначаться любыми символами. Обычно для этих целей используются дискретные величины 1 и 0. При числе входов п возможны N = 2п сочетаний комбинаций их единичного и нулевого уровней. Поскольку последовательность смены комбинаций в данном случае роли не играет, в таблице истинности их удобно располагать в виде кодов натурального ряда двоичных чисел, т.е. чередуя 0 и 1 для первого входа через одно состояние, для второго — через два, для третьего — через четыре и т.д. Особо следует отметить, что не все комбинации состояний входов (исполнительных приводов) и датчиков реально могут иметь место.
Последовательностные детерминированные модели
В отличие от комбинационных моделей при составлении последовательностных моделей необходимо отражать однозначное соответствие состояний выходов комбинациям состояний входов, как в данном такте, так и в предыдущих. Следовательно, одна и та же комбинация входов в данном такте может вызвать переход в разные новые стояния в зависимости от того, каким было предшествующее состояние. Поэтому в модели должны быть отражены не только данный такт, но и предыстория.
В зависимости от сложности объекта используются различные виды моделей. В простейшем случае применяются циклограммы, в которых состояния отражают условным изображением включенного или отключенного исполнительного элемента в виде наличия или отсутствия линии. При большом числе состояний применяются таблицы состояний и графы. Более конкретно методика