Базовый процесс обработки вызовов
Следовательно, в рассматриваемом элементарном процессе чистой
гибели вероятность пребывания процесса в промежуточном состоянии оказывается
равной разности функций распределения времени первого попадания процесса в это
состояние и времени попадания в следующее состояние. Добавляя и вычитая в
правой части уравнения (3.4), затем помножив полученное выражение на 
 и про интегрировав
сначала по
 в бесконечных пределах, а затем по частям,
получим [18]
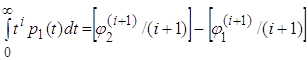 , (3.5)
где  –
 -й
начальный момент распределения случайной величины времени попадания процесса в
 -е состояние
 . В
частности, из формулы (3.5) видно. Что при

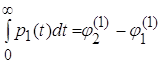 . (3.6)
В результате находим, что площадь под кривой  числено равна разности разных средних времен
попадания процесса в состояния 2 и 1, а интегральная мера
 численно равна среднему времени,
проведенному процессом в состоянии единицы [18].
Физический смысл полученного результата можно пояснить следующим
образом. Обозначим через  случайный момент времени
попадания процесса в состояние , а через
 длительность пребывания процесса в этом
состоянии. Тогда для процесса с графом переходов на рис. 3.2, можно
составить следующее уравнение баланса времени:
 . (3.7)
Возведя выражение (3.21) в квадрат и применив операцию
математического ожидания, учитывая при этом независимость случайных величин  и
 получим аналогичное
(3.19) выражение для расчета интегральных мер. Так при
 находим
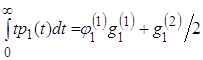 .
Аналогичным образом, возводя уравнение (3.7) в степень  всякий раз будем получать выражения для
расчета интегральных мер вида
 через начальные моменты
случайной длительности пребывания процесса в состоянии единицы и первого
попадания в нее.
В результате определяется полный набор интегральных мер вида 
 , с помощью которого можно
судить о поведении функции
 .
3.2 Аналитические решения для простейших полумарковских процессов
Описание поведения систем массового обслуживания с помощью распределений моментов первого, второго и последующих достижений системой того или иного состояния, показанных на примере элементарного процесса чистой гибели, оказывается очень полезным в целом ряде практических исследований. Поэтому целесообразно рассмотреть примеры полумарковских процессов, для которых возможно получение подобных результатов в аналитической форме или в виде эффективных вычислительных процедур.
Для начала рассмотрим простейших процесс, имеющий только два состояния
(рис. 3.3). Обозначим через  функцию плотности
распределения времени пребывания процесса в состоянии 0, а через
 – в состоянии 1.
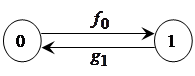
Рисунок 3.3 – Простейший процесс
Соответственно  и
 –
их преобразования Лапласа. В соответствии с [16], преобразованием Лапласа
распределения
 будем называть функцию
 , определяемую как:
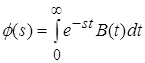 . (3.8)
Если  чисто мнимая переменная,
преобразование Лапласа совпадает с характеристической функцией . Областью определения функции обычно считается правая полуплоскость
комплексной плоскости. Однако, без существенного ограничения сущности, в рамках
проводимого анализа можно рассматривать как
действительное положительное число.
Состояние процесса, приведенного на рис. 3.3 опишем с помощью
функции распределения момента -го попадания процесса  в -ю
 вершину:
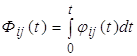 . Тогда, учитывая независимость времен
пребывания процесса в вершинах 0 и 1, рассматриваемая последовательность
переходов будет иметь вид
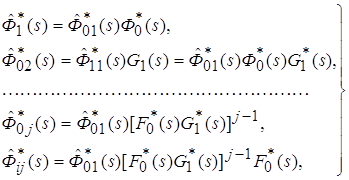 , (3.9)
где 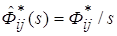 – преобразование Лапласа функции
 .
На основании этих соотношений находят разнообразные характеристики процесса. Так вероятность пребывания процесса в нулевой вершине может быть определена из условия
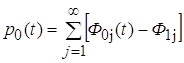 . (3.10)
Применяя к выражению (3.10) преобразование Лапласа и используя формулы (3.9), получаем
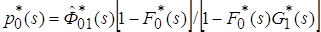 . (3.11)
Если в момент  процесс находится в
нулевой вершине, то
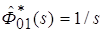 и формула (3.11) принимает вид
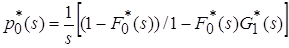 . (3.12)
Определение разложения в ряд функции  делает
удобным оценку переходного режима.
Увеличим число вершин графа на единицу (рис. 3.4.). Заметим, что в этом случае процесс блужданий относительно нулевой вершины может быть описан с помощью некоторого эквивалентного процесса, соответствующего переходам на вспомогательном графе изображенном на рисунке 3.5а.
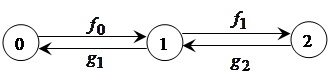
Рисунок 3.4 – Полумарковский процесс с трема состояниями
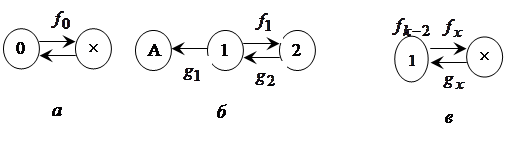
Рисунок 3.5 – Эквивалентные графы для исследования: а) блужданий относительно нулевого состояния; б) возврата в нулевое состояния; в) блужданий относительно промежуточного состояния
Обозначим через  плотность вероятности
времени первого перехода процесса из группы состояний {1,2} в нулевое состояние
при начале блужданий из состояний 1. Тогда
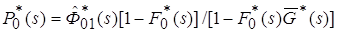 . (3.13)
Определим функцию  . Для этого воспользуемся
формулами (3.12), записанными для графа, изображенного на рисунке 3.5б:
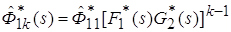 ;
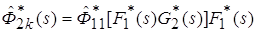 ,
 ,
где  ,
 –
преобразования Лапласа дефектных случайных величин времени, проводимого
процессом в состоянии 1 перед переходом соответственно в состоянии 0 и 2.
С помощью последних выражений находим преобразование Лапласа распределения времени первого попадания процесса в состояние А для графа, изображенного на рис 3.5б
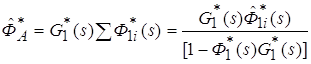 .
Состояние  в общем
случае описывается уравнением вида
 , (3.14)
где – некоторый линейный оператор.
Это уравнение описывает еще одно общее и важное свойство
марковских процессов, для которых эволюция вероятности перехода 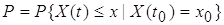 . Заметим, что это свойство позволяет исследовать поведение марковских процессов
при помощи хорошо разработанных методов решения соответствующих
дифференциальных уравнений.
Отсюда, учитывая, что начальные условия для рассматриваемого
случая 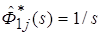 , получаем
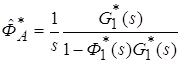 .
Теперь из условия 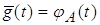 находим необходимую
функцию
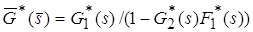 . (3.15)
Подставляя выражение (3.15) в формулу (3.13), получаем преобразование Лапласа вероятности пребывания процесса в нулевом состоянии
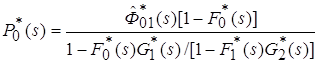 . (3.16)
Для определения функции  рассмотрим блуждания
относительно первого состояния и построим для них эквивалентный граф (рис. 3.5в).
Здесь преобразования Лапласа времени пребывания в состоянии 1 и вне этого
состояния определяется из соотношений
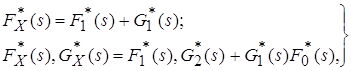 , (3.17)
полученных из условия равенства распределений времени пребывания процесса в состоянии 1 и времени возврата в это состояние для исходного графа (рис. 3.4) и эквивалентного (рис. 3.5в). Разрешая систему уравнений (3.17) относительно неизвестных функций, находим
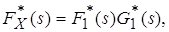
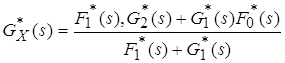 . (3.18)
Теперь на основе формулы (3.13), учитывая совпадения форм графов, изображенных на рисунке 3.8, а и б, и используя (3.18), находим преобразование Лапласа вероятности пребывания процесса в состоянии 1
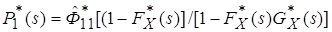 , (3.19)
где 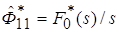 .
Функция  в данном случае может быть найдена
из условия нормировки
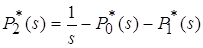 . Расположения
изображений
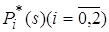 в ряды по степеням для
оценки переходных режимов находим путем применения в формулах (3.16) и (3.19)
правил операций над рядами по известных разложениям

 и

 .
Дальнейшее обобщение рассматриваемого класса полумарковских процессов
проведем на случай однородных блужданий на неограниченном графе переходов,
изображенном на рис. 3.6, где 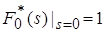 ;
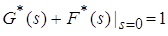 ,
т.е.
 и
 – функция плотности
дефектных случайных величин времени, проведенного процессом в состоянии
 перед переходом соответственно в состояния
 и
 .
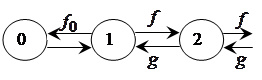
Рисунок 3.6 – Однородный полумарковский процесс
Здесь блуждания относительно крайнего левого нулевого состояния можно представить с помощью двух эквивалентных графов переходов, изображенных на рис. 3.7.
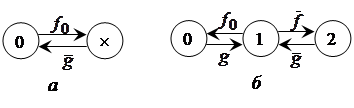
Рисунок 3.7 – Эквивалентные графы для исследования блужданий относительно нулевого (а) и первого (б) состояний
Функции на обоих эквивалентных графах
совпадают, так как представляют собой плотности распределения момента первого
возврата из множества вершин графов, полученных из исходного путем отбрасывания
собственно нулевой (рис. 3.7а), а также нулевой и первой (рис. 3.7б)
вершин. Эти отбрасываемые множества и законы распределений, определяющие блуждание
на них, совпадут друг с другом, так как нумерация вершин несущественна. Поэтому
установим соответствие между эквивалентными графами и, воспользовавшись
выражением (3.15), в которое вместо функции  подставим
получим уравнение относительно неизвестной
функции
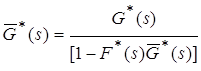 .
Учитывая предельное свойство преобразование Лапласа  , решение этого уравнения получаем в виде
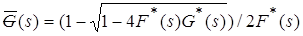 . (3.20)
Из выражения (3.20) следует, что вероятность возврата процесса в исходное нулевое состояние для бесконечного графа, изображенного на рис. 3.6, определяется соотношением
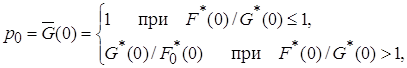
где  и
 –
вероятности перехода процесса из состояния (
 соответственно в состояния
 и
 . Т.е. соответствуют
описанному выше для системы
 процессу гибели и
размножения.
Отметим, что среднее число возвратов процесса в исходное состояние
может быть найдено по формуле 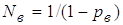 .
На основе полученных моделей объединяющих вероятности переходов между состояниями, случайные времена переходов удобно определять по вероятностно – временному графу, который описывает переходы процесса из одного состояния в другое. Такой вероятностно-временной граф для базовой модели управления вызовами на приемной стороне строится на основании соответствующей базовой модели состояний вызова, описанной в предыдущем разделе. Поэтому далее разрабатывается алгоритм функционирования базовой модели управления вызовами на приемной стороне, который определяет последовательность процедур в определенной временной последовательности. Эти процедуры в свою очередь определяют вероятностно-временные характеристиками, для анализа которых и используются вероятностно-временные графы.
4. Разработка алгоритма функционирования базовой модели управления вызовами на приемной стороне
На основании вышеизложенного описания BCSM на приемной стороне и в соответствии с рекомендациями ITU-T Q.1214 разработаем алгоритм ее функционирования BCSM. В качестве инструмента взят программный пакет Cinderella SDL 1.0, позволяющий разрабатывать, анализировать и модифицировать систему описываемые на языке спецификаций и описаний SDL (Specification and Description Language), в сочетании с двумя другими языками спецификаций: ASN1 (Abstract Syntax Notation 1), MSC (Message Sequence Chart).
Основу языка составляет концепция взаимодействия конечных автоматов. При этом динамическое поведение системы описывается с помощью механизмов функционирования расширенных конечных автоматов и связей между ними, называемых процессами. Наборы процессов образуют блоки. Блоки, соединенные друг с другом и со своим окружением каналами, в свою очередь, образуют SDL-систему.
Каждый сигнал подлежит точному определению в спецификации SDL с указанием значений типов данных, которые могут быть переданы данным сигналом.
Процесс описывает поведение некоторого определенного объекта системы в SDL и является наиболее важным объектом в языке. Поведение каждого процесса определяется расширенным конечным автоматом, который выполняет действия и генерирует реакции (сигналы) в ответ на внешние воздействия (сигналы).
Конечный автомат имеет конечное число внутренних состояний и
оперирует с конечным дискретным множеством входов и выходов. Под автоматом с
конечным числом состояний понимается объект, находящийся в одном из дискретных
состояний  на вход которого поступают извне некоторые
сигналы
 , а на выходе которого имеется набор выходных
сигналов J1, J2,…. Jm. Под влиянием входных
сигналов автомат переходит из одного состояния в другое, которое может
совпадать с предыдущим, и выдает выходной сигнал.
Сигналы подразделяются на два типа: возобновляющие и порождающие. Возобновляющий сигнал при поступлении на ввод переводит процесс из состояния, предшествующего вводу, в переход. Порождающий сигнал генерирует новый процесс, который переводится в переход. Кроме того, можно выделить поглощающее состояние, при переходе в которое процесс исчезает (поглощается данным состоянием).
Процесс в SDL-спецификации имеет конечное число состояний, в каждом из которых он может принимать ряд отправленных этому процессу допустимых сигналов. Процесс может находиться в одном из состояний или в переходе между состояниями. Если во время перехода поступает сигнал, предназначенный дня данного процесса, то он ставится в очередь к процессу.
Процесс в SDL рассматривается как некий объект, который находится в состоянии ожидания получения входного сигнала либо в переходе. Состояние определяется