Восьмиполосный стереофонический корректор
 )
за расчётный
период времени
рассчитывается
по следующей
формуле:
 ,
(7.1)
где  -
стоимостная
оценка результата
от мероприятий
НТП;
 -
стоимостная
оценка затрат
на реализацию
мероприятий
НТП;
 -
расчётный
период времени.
Под расчётным периодом понимается время, в течение которого капиталовложение оказывает воздействие на производственный процесс. В качестве расчётного периода предприятие-производитель новой техники может принять прогнозируемый срок производства новой техники, а предприятие-потребитель - срок службы нового оборудования с учётом морального старения.
7.2 Определение себестоимости товара и рыночной цены
Себестоимость продукции — это выраженная в денежной форме сумма затрат на производство и реализацию продукции. В самом общем виде в состав затрат включают материалы, комплектующие изделия и полуфабрикаты, заработная плата (основная и дополнительная) персонала, износ инструментов и приспособлений, расходы по содержанию и эксплуатации оборудования, цеховые, общезаводские расходы, прочие производственные и внепроизводственные расходы. В состав себестоимости включаются также некоторые налоги и отчисления, определяемые согласно действующему законодательству. Все эти затраты разнообразны по своему составу. Это вызывает необходимость их классифицировать по статьям расходов. Каждая статья расходов указывает целевое назначение затрат, их связь с процессом производства изделия.
Себестоимость спроектированного изделия можно определить различными методами (прямым счетом по статьям калькуляции, укрупненным методом по ограниченному числу статей, методом удельных весов, агрегатным методом и др.). Выбор метода расчета зависит от степени новизны конструкции изделия, его сложности и от наличия исходных данных для расчета.
Выполним расчёт себестоимости и рыночной цены нашей установки по методике, изложенной в [ ]. Расчёт будем выполнять по статьям затрат, предложенным в таблице 7.4. Для этого необходимо определить затраты на материалы, которые используются при изготовлении изделия. Они рассчитываются по следующей формуле:
 М
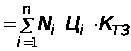 , (7.2)
где
 количество
видов материалов;
 норма
расхода материала
на одно изделие;
 цена за
один килограмм
i -го материала;
 коэффициент,
учитывающий
транспортно-заготовительные
расходы.
Расчёт затрат на материалы, используемые при изготовлении устройства приведён в таблице 7.1.
Таблица 7.1 - Затраты на основные и вспомогательные материалы
| Наименование материала, марка | Ед. изм. | Норма расхода | Оптовая цена, руб. | Сумма, руб. |
| Стеклотекстолит СФ-50-2,0 | м2 | 0,06524 | 40000 | 2610 |
| Припой ПОС-61 | кг | 0,09 | 30000 | 2700 |
| Лак УР-231.02.3 | кг | 0,06 | 16000 | 900 |
| Краска БМКЧ | кг | 0,01 | 20000 | 2000 |
| Итого: | 8210 | |||
| Всего с транспортно заготовительными расходами(5%): | 8620 | |||
В
статье "Покупные
комплектующие
изделия и
полуфабрикаты"
учитываются
затраты (К),
связанные с
приобретением
со стороны
готовых комплектующих
изделий, подвергающихся
на данном предприятии
монтажу и обработке,
транспортно
заготовительные
расходы на их
приобретение
и доставку
сторонним
транспортом,
а также стоимость
услуг сторонних
предприятий.
Нормы расхода комплектующих изделий и полуфабрикатов на стадии проектирования нового изделия принимаются по спецификациям и электрическим схемам, на стадии изготовления - по ведомостям комплектующих покупных изделий и полуфабрикатов; цены за единицу комплектующего покупного изделия и полуфабриката - по действующим прейскурантам оптовых цен.
Затраты на покупные полуфабрикаты и комплектующие изделия определяются по формуле:
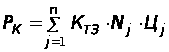 ,
(7.3)
где
 -
количество
 -
ых полуфабрикатов
и комплектующих
изделий, необходимых
для сборки
единицы изготавливаемой
продукции;
 -
оптовая цена
-го
полуфабриката,
комплектующего
изделия;
 -
коэффициент,
учитывающий
транспортно-заготовительные
расходы.
Расчет затрат на покупные полуфабрикаты и комплектующие изделия приведен в таблице 7.2.
Таблица 7.2 - Расчет затрат на покупные полуфабрикаты и комплектующие изделия
| Наименование изделия | Ед. изм. | Норма расхода | Оптовая цена, руб. | Сумма, руб. |
| 1 | 2 | 3 | 4 | 5 |
| Стабилитрон КС156А | шт | 2 | 150 | 300 |
| Резистор СПЗ-23И | шт | 16 | 500 | 9000 |
| Резистор 38Б | шт | 2 | 300 | 600 |
| Конденсатор КМ5-НО3 | шт | 2 | 100 | 200 |
| Конденсатор К50-24 | шт | 2 | 500 | 1000 |
| Конденсатор К10-78 | шт | 44 | 100 | 4400 |
| Конденсатор К50-16 | шт | 2 | 100 | 200 |
| Конденсатор КТ-1 | шт | 16 | 100 | 1600 |
| Резистор МЛТ | шт | 150 | 100 | 15000 |
| Транзистор КТ315Б | шт | 1 | 300 | 300 |
| Транзистор КТ361Б | шт | 1 | 300 | 300 |
| Транзистор КТ814Г | шт | 1 | 500 | 500 |
| Транзистор КТ815Б | шт | 1 | 500 | 500 |
| Диодный мост КЦ412Б | шт | 1 | 300 | 300 |
| Светодиод АЛ307Б | шт | 1 | 200 | 200 |
| Трансформатор ТС6-1 | шт | 1 | 2000 | 2000 |
| 17. Переключатель ПК41 | шт | 1 | 300 | 300 |
| 18. Переключатель П2К | шт | 2 | 300 | 600 |
| 19. Разъём ОНц-КГ-5/К-Р | шт | 2 | 250 | 500 |
| 20. Держатель предохранителя | шт | 1 | 250 | 250 |
| 21. Предохранитель | шт | 1 | 100 | 100 |
| 22. Корпус | шт | 1 | 2000 | 2000 |
| Итого: | 40150 | |||
| Итого с учетом т.-з.р.: | 42158 | |||
В статье "Основная заработная плата основных производственных рабочих" учитывается основная заработная плата основных производственных рабочих, непосредственно связанных с технологическим процессом по изготовлению проектируемого изделия.
В эту калькуляционную статью включаются расходы на оплату труда производственных рабочих, непосредственно связанных с изготовлением продукции, выполнением работ и услуг. Для рабочих-сдельщиков она рассчитывается следующим образом
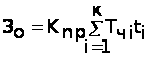 ,
(7.4)
где КПР – коэффициент премий, установленный за выполнение определённых показателей;
ТЧI – часовая тарифная, соответствующая разряду работ по i-й операции, ден. ед./ч;
tI – норма времени на изготовление единицы продукции по i-й операции, н.-ч/шт.;
к – количество операций при производстве изделия.
Месячная тарифная ставка каждого специалиста (Тм) определяется по формуле
Тм=Тм1*Тк,
где:Тм1 - месячная тарифная ставка 1-го разряда (рублей), в нашем случае тарифная ставка равна 19500.
Тк - тарифный коэффициент, соответствующий установленному тарифному разряду.
Часовая тарифная ставка (Тч) рассчитывается по формуле
Тч=Тм/173,1,
где: Тм - месячная тарифная ставка (руб.) 173,1 - часовой фонд рабочего времени. Результаты приведены в таблице 7.3
Таблица 7.3
Расчет основной заработной платы основных производственных рабочих по видам работ
| Наименование операции | Разряд работ | Норма времени tшт, ч/опер | Часовая тарифная ставка | Сумма, руб. |
| Подготовительная | 3 | 1,75 | 112 | 196 |
| Установочная | 3 | 1,02 | 112 | 114 |
| Монтажная | 4 | 1,38 | 150 | 207 |
| Контрольная | 4 | 0,59 | 150 | 89 |
| Сборочная | 4 | 3,54 | 150 | 531 |
| Итого: | 1137 | |||
| С учетом премии(40%): | 455 | |||
| Всего: | 1592 | |||
Результаты расчёта себестоимости и отпускной цены единицы изделия приведены в таблице 7.4.
Таблица 7.4 - Результаты расчёта себестоимости и отпускной цены
| Наименование статей затрат | Условное обозначение | Расчетная формула или источник информации | Сумма, руб. |
| 1 | 2 | 3 | 4 |
| 1.Сырье и материалы за вычетом отходов |
|
См. табл. 7.1 | 8620 |
| 2.Покупные комплектующие изделия и услуги кооперированных поставок |
|
См. табл. 7.2 | 42158 |
| 3.Основная заработная плата производственных рабочих |
|
См. табл. 7.3 | 1592 |
| 4.Дополнитель-ная заработная плата производственных рабочих |
|
где
|
318 |
| 5.Отчисления органам социальной защиты и в фонд занятости |
|
где |
668 |
| 6.Чрезвычайный чернобыльский налог и отчис-ления в фонд занятости |
|
|
96 |
| 7.Износ инструментов и приспособлений целевого назначения |
|
|
191 |
| 8.Общепроизводственные расходы |
|
|
1990 |
| 9.Общехозяйственные расходы |
|
|
2388 |
| 10. Прочие производственные расходы |
|
|
24 |
| 11. Производственная себестоимость |
|
|
58045 |
| 12. Коммерческие расходы |
|
|
1161 |
| 13. Полная себестоимость |
|
|
59206 |
| 14.Плановая прибыль на единицу продукции |
|
|
17762 |
| 15. Налог в местный бюджет единым платежом (2,5 %) | Рмб |
Рмб=(Сп+Пр)*2,5 / (100-2,5) |
1974 |
| 16.Налог в республиканский бюджет единым платежом (2 %) | Ррб | Ррб=(Рмб.+Сп+Пр)*2 / (100-2) | 1611 |
| 17. Цена без НДС | С(без ндс) | С(безНДС)=Сп+Пр+ Рмб+Ррб | 80553 |
| 18.Налог на добавленную стоимость |
|
|
16111 |
| 19. Отпускная (свободная) цена |
|
|
96664 |


 ,
 = 20% - процент
дополнительной
заработной
платы;

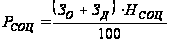

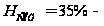 процент отчислений
в фонд социальной
защиты населения

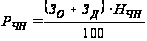 ,


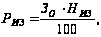


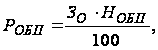
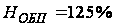

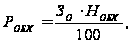
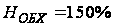

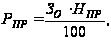
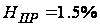

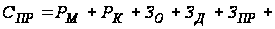
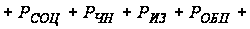
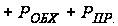

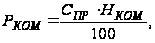
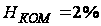

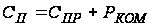

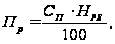


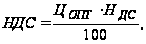
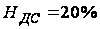
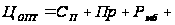

Итак, имеем:
-
отпускная цена
модуля:
 = 96664 руб.;
-
себестоимость
его:
 =
59206 руб.
7.3 Расчёт сметной стоимости НИОКР
Смета затрат на проведение научно-исследовательских и опытно-конструкторских работ рассчитывается по следующим статьям:
- материалы и комплектующие;
- расходы на оплату труда;
- отчисления в фонд социальной защиты;
- расходы на служебные командировки;
- услуги сторонних организаций;
- прочие прямые расходы;
- налоги включаемые в себестоимость;
- плановая (нормативная) прибыль;
- добавленная стоимость;
- налог на добавленную стоимость;
- отчисления на содержание ведомственного жилого фонда и аграрный налог.
Расчёт сметной стоимости материалов приведён в таблице 7.5.
Таблица 7.5 – Расчёт стоимости материалов и комплектующих
| Наименование | единица измерения | количество, ед. | Цена, руб/шт | Сумма, руб. |
| Бумага писчая | шт. | 250 | 12 | 3000 |
| Ватман (ф.А1) | шт. | 7 | 260 | 1820 |
| Вывод чертежей | шт. | 7 | 1000 | 7000 |
| Бумага масштабная | шт. | 7 | 50 | 350 |
|
Итого Транспортно-заготовительные расходы (5%) Всего |
12170 608 12778 |
|||
Расчёт основной заработной платы участников НИОКР приведён в таблице 7.6.
Таблица 7.6 - Расчёт основной заработной платы научно-технического персонала
Должность |
Количество месяцев работы | Месячный оклад, руб. | Сумма ОЗП, руб. |
|
Руководитель проекта Научный технический сотрудник |
4 4 |
300000 200000 |
1200000 800000 |
| Итого основная заработная плата всех работников 2000000 | |||
| С учетом премий (40 %) 2800000 | |||
Полная смета затрат на НИОКР приведена в таблице 7.7
Таблица 7.7 - Полная смета затрат на НИОКР
№ |
Статьи затрат |
Условное обозначение |
Сумма, Руб. |
| 1 | 2 | 3 | 4 |
| 1 | Материалы и комплектующие (таблица 7.5) |
|
10785 |
| 2 | Основная заработная плата (таблица 7.6) |
|
2800000 |
| 3 |
Дополнительная
заработная
плата научно-технического
персонала
(20% от
|
|
560000 |
| 4 |
Отчисления
в фонд социальной
защиты:
|
|
1176000 |
| 5 |
Чрезвычайный чернобыльский налог и отчисления в фонд занятости
|
|
226800 |
| 6 |
Износ инструментов и приспособлений целевого назначения
|
|
336000 |
| 7 |
Общепроизводственные расходы
|
|
3500000 |
| 8 |
Общехозяйственные расходы
|
|
4200000 |
| 9 |
Прочие
прямые расходы:
|
|
28000 |
| 10 |
Итого,
себестоимость: |
|
12837585 |
| 11 |
Коммерческие расходы
|
|
256752 |
| 12 |
Полная себестоимость
|
|
347770 |
| 13 | Плановая прибыль единицы продукции (30% от себестоимости) |
|
104331 |
| 14 |
Оптовая
цена:
|
|
452101 |
| 15 |
Отчисления
в местный бюджет:
|
|
11592 |
| 16 | Налог в республиканский бюджет единым платежом (2 %) | Орб | 231 |
| 16 |
Налог на добавленную стоимость
|
|
92785 |
| 17 |
Отпускная
цена:
|
|
556709 |


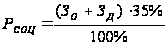


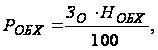

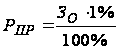

 (п.1-п.9)

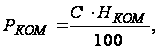
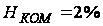


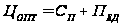

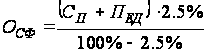

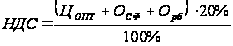

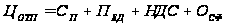 +Орб

Таким образом, сметная стоимость НИОКР составила: 556709 руб.
7.4 Расчет единовременных затрат
К
единовременным
затратам в
сфере производства
относятся:
предпроизводственные
затраты ( ),
в нашем случае
=16689342
и капитальные
вложения в
производственные
фонды завода
изготовителя
(
 ):
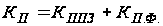 (7.5)
Расчет стоимости оборудования приведён в таблице 7.8.
Таблица 7.8 Расчет стоимости оборудования
| Тип и мо-дель обору-дования. |
Кол-во единиц. |
Цена, тыс.Руб/ед | Площадь, занимаемая единицей оборудова-ния, м2 |
Сумма затрат тыс.руб. |
|
1 |
2 |
3 |
4 |
5 |
| ЭВМ | 1 | 500 | 4 | 500 |
| ГТС | 1 | 100 | 4 | 100 |
| Осциллограф | 1 | 150 | 4 | 150 |
| Стол | 2 | 50 | 6 | 100 |
| Итого для всех видов оборудования | 850 | |||
Капитальные вложения в здания определяются на основании расчёта производственных площадей.
Площадь, занимаемая технологическим оборудованием, равна
SОБ = 4*1 + 4*1 +4*1 +6*2 = 24 кв. м.
Площадь, занимаемая служащими, специалистами и руководителями, равна
SA = 24 * 0,5 = 12 кв. м.
Площадь под складские помещения равна
SСК = 24 * 0,4 = 9,6 кв.м.
Площадь под санитарно-бытовыми помещениями равна
SБЫТ = 24 * 0,3 = 7,2 кв. м.
Общая площадь зданий проектируемого предприятия включает следующие составляющие
SЗД = 24+12+9,6+7,2 = 42,8 кв. м.
Величина капитальных вложений в здания равна
КЗД= 42,8 * 330000 = 14124000 р.
Инвестиции в основной капитал
|
Наименование Инвестиций |
Капитальные вложения, р. |
| 1. Здания и сооружения | 14124000 |
| 2. Технологическое оборудование | 850000 |
| 3. Прочие основные фонды | 4492200 |
| Итого | 19466200 |
Расчет капитальных вложений в оборотный капитал
В состав оборотных средств (оборотного капитала) включаются денежные средства, необходимые для создания оборотных производственных фондов и фондов обращения.
Капитальные вложения в оборотный капитал определяются в процентах от основного капитала и будут равны
КОС = 0,3 * 19466200 = 5839860 р.
Результаты расчета инвестиций в производственные фонды (единовременные затраты) приведены свести в таблице.
Инвестиции в основной и оборотный капитал (единовременные затраты)
| Единовременные капитальные вложения | Сумма, р. |
| 1. Инвестиции в основной капитал | 19466200 |
| 2. Инвестиции в оборотный капитал | 5839860 |
| Всего | 25306060 |
Расчет стоимостной оценки результата
Результатом в сфере производства нового изделия является абсолютная величина чистой прибыли, полученная от реализации продукции, и амортизационные отчисления, которые являются источником компенсации инвестиций.
Расчёт амортизационных отчислений основного капитала
Годовая сумма амортизационных отчислений определяется на основе типовых единых норм амортизационных отчислений на полное восстановление основных фондов.
Расчёт амортизационных отчислений по годам представлен в таблице.
Расчёт амортизации основных фондов
Наименование видов основных фондов |
Первоначальная стоимость, ден. ед. | Средняя норма амортизации, % | Годовая сумма амортизационных отчислений, р. |
| 1. Здания и сооружения | 14124000 | 2,3 | 324852 |
| 2. Технологическое оборудование | 850000 | 14,4 | 122400 |
| 7. Прочие основные фонды | 4492200 | 24,4 | 1096097 |
| Итого | 1543349 |
Расчет чистой прибыли от реализации продукции
Расчет чистой прибыли (прибыль, остающаяся в распоряжении предприятия) представлен в таблице.
Расчет чистой прибыли от реализации продукции
|
Вид доходов |
Годы, р. |
|||
| 1-й | 2-й | 3-й | 4-й | |
| 1.Чистая прибыль (Пч) | 17610264 | 17610264 | 17610264 | 17610264 |
| 2. Амортизация | 1543349 | 1543349 | 1543349 | 1543349 |
| Чистый доход (п.1 + п.2) | 19153613 | 19153613 | 19153613 | 19153613 |
7.5 Расчет годового экономического эффекта
На основе расчётов, приведенных ранее определим целесообразность внедрения инженерного проекта. Чистую прибыль будем определять по формуле:
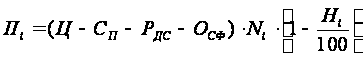 ,
(7.7)
где
 -
чистая прибыль
в году;
 -
прогнозируемая
цена изделия
в году
 ;
-полная
себестоимость
изделия;
 -
объём выпуска
в году
;
 -
процент налога
на прибыль
(24%).
Для
определения
величины чистой
прибыли в последующие
годы необходимо
учитывать
коэффициент
приведения.
Приведение
осуществляется
путём умножения
разновременных
затрат и результатов
за каждый год
на коэффициент
приведения
 ,
вычисляемый
по формуле:
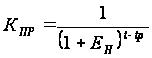 ,
(7.8)
где
-
год, на который
осуществляется
расчёт прибыли;
 -
текущий год.
Расчёт чистой прибыли и определение экономического эффекта приведены в таблице 7.10.
Таблица 7.10 - Расчёт прибыли и экономического эффекта
| Показатель | Ед.изм. | 2002 | 2003 | 2004 | 2005 | |
| результат | 1. Прогнозируемый объем | шт. | 1000 | 1000 | 1000 | 1000 |
|
2. Прогнозируемая цена |
руб. | 96664 | 96664 | 96664 | 96664 | |
| 3. Себестоимость | руб. | 59206 | 59206 | 59206 | 59206 | |
| 4. Чистая прибыль | руб. | 17762000 | 17762000 | 17762000 | 17762000 | |
| 6. Производственные затраты | руб. | 5839860 | - | - | - | |
| затраты | 7. Единовременные затраты | руб. | 19466200 | - | - | - |
| 8. Всего затрат | руб. | 25306060 | - | - | - | |
| 9. ЧДД | руб. | 17762000 | 11101250 | 6927180 | 4333928 | |
| 10. ЧДД с нарастающим этогом | руб. | -7544060 | 3557190 | 10484370 | 14818298 | |
| 11. Коэффициенты дисконтирования | 1 | 0.625 | 0.39 | 0.244 | ||
В результате экономических расчётов получили:
- себестоимость 59206 руб.;
- рыночную цену изделия 96664 руб.;
- сметную стоимость НИОКР 556709;
Анализируя таблицу 7.10 можно сказать, что затраты на производство окупятся уже на втором году его