Программируемый таймер установки для подводного вытяжения позвоночника
Определим отраженную яркость по формуле:
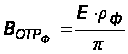 ,
(6.13)
где Е – освещенность поверхности.
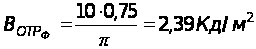 .
Определим угловой размер знака индикатора по формуле:
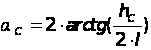 ,
(6.14)
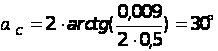
По графику
приведенному
в [7] определим
для
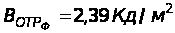 и
 значение
порогового
контраста
 .
Оно удовлетворяет
значению условия:
 ,
(6.15)
Следовательно, дополнительной подсветки не требуется.
Определим яркость знака для максимальной освещенности по формуле :
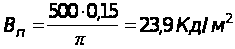 .
Определим яркость фона по формуле (6.13):
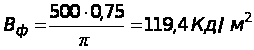 .
Определим контраст (коэффициент контраста) по формуле:
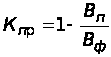 ,
(6.16)
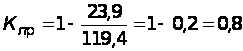 .
Требуемый контраст обеспечен, так как он удовлетворяет условию (6.11).
При размещении средств отображения информации учитывались следующие требования:
а)функционально связанные органы управления и индикатор располагаются в непосредственной близости друг от друга;б)органы управления датчиками и
связанный с ними индикатор расположены так, что сами органы управления и рука при работе с прибором не закрывает показания индикатора;
в)органы управления датчиками сгруппированы соответствующим образом: последовательные действия производятся слева направо [7].
Приблизительная компоновка органов управления на передней панели приведена на рисунке 6.2. Представленная на рисунке 6.2 компоновка панели управления удовлетворяет всем эргономическим требованиям к расположению элементов управления. Действия оператором совершаются слева направо, в процессе работы индикатор всегда находится в поле зрения.
7 Технико-экономическое обоснование
7.1 Характеристика системы управления установкой подводного вытяжения позвоночника
Система управления установкой подводного вытяжения позвоночника – современное электронное устройство, которое служит для осуществления автоматического контроля режимов работы и управления установкой подводного вытяжения позвоночника.
Представленная система является усовершенствованным дополнением выпускаемых в настоящее время тракционных установок. Применение данной системы в комплексе с установками вытяжения позвоночника увеличивает целом стоимость всего комплекса, в связи с чем расчёт сравнительного экономического эффекта и экономического эффекта от внедрения не имеет смысла. Смысл внедрения в производство и использования данной системы заключается в повышении качества контроля параметров проведения процедуры, что в свою очередь положительно скажется на здоровье пациентов.
Практически полная автоматизация процесса позволит сэкономить время на подготовку проведения процедуры. Таким образом, внедрение системы приводит к улучшению показателей комплекса целом, т.е является усовершенствованием, которое можно сказать не обеспечивает прямого экономического эффекта, однако несомненно имеет огромное значение.
Комплекс целом, как обладающий улучшенными характеристиками, будет пользоваться большим спросом, за счёт чего вероятно появится возможность увеличить объём выпуска
7.2 Расчет стоимостной оценки результата производства
7.2.1 Прогноз объема продаж и расчетного периода
Возможный объем продаж прогнозируется исходя из числа потенциальных заказчиков, возможностей развертывания производства, наличия производственной базы и т.д. [24].
Вероятно, наиболее оптимальный взгляд на эту проблему даст объем продаж в районе 160 систем/год. Этой цифры будем придерживаться в дальнейших расчетах. Однако в первый год объем продаж составит вероятно около 80 шт/год, так как первые полгода будут потрачены на научно-конструкторские разработки и выпуск опытно-конструкторских образцов. В случае, если прибыль от производства системы не будет положительной, рассчитаем необходимый объём продаж, при котором экономически целесообразно налаживать выпуск системы.
Расчетный период подразумевает время, в течение которого капиталовложения оказывают воздействие на производственный процесс. Для предприятия производителя расчетный период-срок производства новой техники. Очевидно, что увеличение сроков производства влечет за собой увеличение прибыли, поскольку затраты на освоение новой продукции многократно себя окупают. Этот факт, вроде бы верный, может таить в себе заблуждение. На самом деле, если товар выпускается в течение длительного времени, он теряет свою новизну и перестает привлекать покупателей. Это в большей степени относится к изделиям электронной техники, чем к каким либо другим. Поэтому, реальный срок производства не может быть более 2-4 лет. В качестве расчетного периода возьмем 4 года.
7.2.2 Общая методика расчета экономического эффекта
Большое значение для начала производства проектируемого изделия имеет ожидаемая прибыль или экономический эффект, на этапе завершения проектных работ, как обоснование ожидаемой экономической эффективности. Экономический эффект за расчетный период при сравнительной эффективности рассчитывается по формуле:
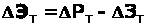 ,(7.1)
гдеDРт – прирост (экономия) стоимостной оценки результата от мероприятия;
DЗт - прирост (экономия) дополнительных затрат на реализацию мероприятия;
т - расчетный период времени.
Расчет экономического эффекта производится с обязательным использованием приведения разновременных затрат и результатов к единому для всех вариантов моменту времени — расчетному году (tp).
Учет фактора времени один из основных вопросов, возникающих при анализе вариантов капиталовложений. Приведение к расчетному году осуществляется путем умножения разновременных затрат и результатов по каждому году на коэффициенты приведения. Коэффициент определяется по формуле:
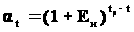 (7.2)
гдеЕн - норматив приведенных разновременных затрат и результатов;
tр - расчетный год, tр=1.
В качестве расчетного года берем год начала финансирования работ по осуществлению мероприятия, включая проведение научных исследований. Рассчитываем коэффициент приведения на четыре года. Примем Ен=0,4. Результат расчета приводится в таблице 7.1.
Таблица 7.1 - Числовые значения коэффициента приведения
| Расчетный период | 2001 | 2002 | 2003 | 2004 |
| Значение коэффициента | 1 | 0,7 | 0,51 | 0,36 |
7.2.3 Методика и расчет себестоимости и отпускной цены
Расчет экономической эффективности начинаем с расчета себестоимости и отпускной цены единицы продукции.
Себестоимость продукции – это выраженная в денежной форме сумма затрат на производство и реализацию продукции.
В эту статью включается стоимость основных и вспомогательных материалов, необходимых для изготовления единицы продукции по установленным нормам, рассчитываемая по формуле:
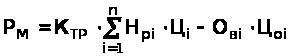 ,(7.3)
гдеКТР – коэффициент, учитывающий транспортно заготовительные расходы при приобретении материалов;
Нрi – норма расхода i – го вида материала на единицу продукции;
Цi – отпускная цена за единицу i – го вида материала, руб.;
Овi – возвратные отходы i – го вида материала, руб.;
n – номенклатура применяемых материалов.
Коэффициент Нрi и Цi приведены в таблице 7.2. Коэффициент Овi для всех видов материалов равен нулю.
Результаты расчета затрат на сырье и материалы для производства установки приведены в таблице 7.2.
Таблица 7.2 - Расчет затрат на сырье и материалы
| Наименование материала | Марка | Единица измерения | Норморасход | Оптовая цена, руб. |
Сумма, руб. |
| Припой | ПОС-61 | кг | 0,02 | 18 | 0.36 |
| Эмаль | ЭП-525 | л | 0,012 | 14 | 0.17 |
| Флюс | ФСК | кг | 0,05 | 8 | 0.4 |
| Спирт этиловый | л | 0,2 | 7 | 1.4 | |
| Итого: | 2.33 | ||||
| С учетом транспортно-заготовительных работ (5%): | 2.4 | ||||
Расчет затрат на покупные изделия и полуфабрикаты производится по формуле:
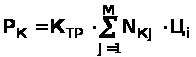 ,(7.4)
гдеКТР – коэффициент, учитывающий транспортно заготовительные расходы при приобретении материалов;
Цi – отпускная цена за единицу j – го вида материала, руб.;
m – номенклатура применяемых материалов.
Результаты расчета затрат на покупные изделия и полуфабрикаты приведены в таблице 7.3
Таблица 7.3 - Затраты на покупные комплектующие изделия и полуфабрикаты
| Наименование изделия | Единица измерения | Количество | Среднегрупповая оптовая цена, руб. | Сумма, руб. | |
| Микросхема КР1816ВЕ751 | шт. | 1 | 2000 | 2000 | |
| Микросхема КР572ПВ4 | шт. | 1 | 1500 | 1500 | |
| Микросхема КР1008ВИ1 | шт. | 2 | 700 | 1400 | |
| Микросхема КР142ЕН10 | шт. | 1 | 500 | 500 | |
| Микросхема КР142ЕН5А | шт. | 1 | 500 | 500 | |
| 1 | 2 | 3 | 4 | 5 |
| ЖК модуль | шт. | 1 | 10000 | 10000 |
| Транзистор КТ827А | шт. | 7 | 300 | 2100 |
| Диод Д247 | шт. | 7 | 100 | 700 |
| Диод Д206 | шт. | 4 | 100 | 400 |
| Диод Д302 | шт. | 4 | 100 | 400 |
| Диод Д304 | шт. | 4 | 100 | 400 |
| Конденсатор К10-17 | шт. | 7 | 80 | 560 |
| Конденсатор К50-6-4000х50 | шт. | 2 | 200 | 400 |
| Трансформатор сетевой | шт. | 1 | 5000 | 5000 |
| Предохранитель ВП | шт. | 2 | 20 | 40 |
| Резистор МЛТ-0,125 | шт. | 12 | 100 | 1200 |
| Резистор СПО-2 | шт. | 1 | 300 | 300 |
| Кнопка | шт. | 4 | 600 | 2400 |
| Выключатель сетевой | шт. | 1 | 1250 | 1250 |
| Вилка | шт. | 5 | 300 | 1500 |
| Гайка | шт. | 10 | 5 | 50 |
| Винт | шт. | 10 | 10 | 100 |
| Плата 1 | шт. | 1 | 1200 | 1200 |
| Плата 2 | шт. | 1 | 700 | 700 |
| Корпус | шт. | 1 | 6400 | 6400 |
| Итого: | 41000 | |||
| С учетом транспортно-заготовительных работ (5%): | 43050 | |||
Затраты на основную заработную плату производственных рабочих сдельщиков рассчитываются по формуле:
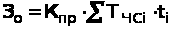 ,(7.5)
гдеTчсi - часовая тарифная ставка, соответствующая i-му разряду работ;
ti - норма времени по данному i-му виду работ;
Кпр - премиальный коэффициент.
Часовая тарифная ставка рассчитывается по формуле:
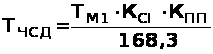 ,(7.6)
гдеTм1 - месячная тарифная ставка, соответствующая первому разряду;
Ксi – тарифный коэффициент часовой тарифной ставки, соответствующей i – му разряду;
Кпп – коэффициент сложности работы.
Часовая тарифная ставка для рабочих, выполняющих маркировку и упаковку (разряд работы 4, коэффициент сложности равен 1) составит:
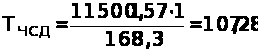 руб/ч
Часовая тарифная ставка для рабочих, выполняющих установку комплектующих на плату (разряд работы 4, коэффициент сложности равен 1,3):составит:
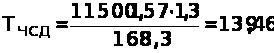 руб/ч
Часовая тарифная ставка для рабочих, выполняющих работу 5 разряда (коэффициент сложности равен 1,3):составит:
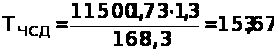 руб/ч
Расчеты основной заработной платы представлены в таблице 7.4.
Таблица 7.4 - Расчет основной заработной платы
| Наименование операции | Разряд работ | Норматив времени tштч/оп, ч. | Часовая ставка тарифа, руб/ч. |
Сумма, руб. |
| Установка комплектующих на плату | 4 | 0,2 | 139,46 | 27,9 |
| Пайка волной припоя | 5 | 0,5 | 153,67 | 76,835 |
| Проверка пайки | 5 | 0,5 | 153,67 | 76,835 |
| Сборка | 5 | 1,5 | 153,67 | 230,505 |
| Контроль | 5 | 24 | 153,67 | 3688,08 |
| Маркировка | 4 | 0,1 | 107,28 | 10,7 |
| Упаковка | 4 | 0,3 | 107,28 | 32,184 |
| Итого: | 4143,039 | |||
| С учетом премии (40%): | 5800,25 | |||
Дополнительная заработная плата основных производственных рабочих рассчитывается по формуле:
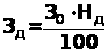 ,(7.7)
гдеЗо – основная заработная плата;
Нд – процент отчислений в дополнительную заработную плата основных производственных рабочих, равняется 20%.
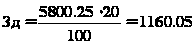 руб.
Отчисления в фонд социальной защиты населения определяется по формуле:
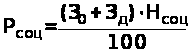 ,
(7.8)
гдеНсоц – процент отчислений в фонд социальной защиты населения, равен 35%.
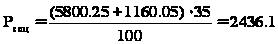 руб.
Чрезвычайный чернобыльский налог и отчисления в фонд занятости определяется по формуле:
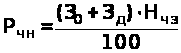 ,
(7.9)
гдеНчз – процент отчислений в чрезвычайный чернобыльский налог и в фонд занятости, равен 5%.
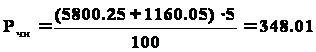 руб.
Износ инструментов и приспособлений целевого назначения определяется по формуле:
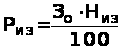 ,
(7.10)
гдеНиз – процент отчислений на износ инструментов и приспособлений целевого назначения, равен 15%.
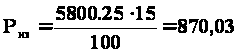 руб.
Общепроизводственные расходы рассчитываются по формуле:
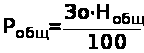 ,
(7.11)
гдеНобщ – процент отчислений на общепроизводственные расходы, равен 100%.
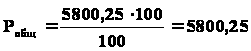 руб.
Общехозяйственные расходы определяются по формуле:
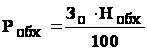 ,
(7.12)
гдеНобх – процент отчислений на общехозяйственные расходы, равен 150%.
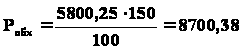 руб.
Прочие производственные расходы определяются по формуле:
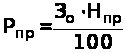 ,
(7.13)
гдеНпр – процент отчислений на прочие производственные расходы, равен 1%.
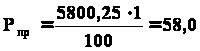 руб.
Производственная себестоимость рассчитывается:
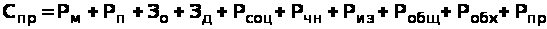 (7.14)
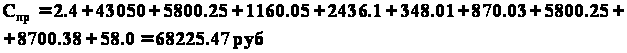
Коммерческие расходы определяются по формуле:
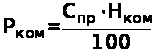 ,(7.15)
гдеНком – процент отчислений на коммерческие расходы, равен 2%.
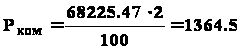 руб.
Полная себестоимость изделия рассчитывается по формуле:
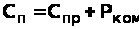 ,
(7.16)
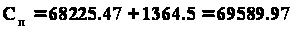 руб.
Плановая прибыль на единицу изделия определяется:
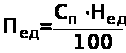 ,
(7.17)
гдеНед – процент отчислений на плановую прибыль на единицу изделия, равен 30%.
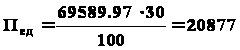 руб.
Оптовая цена предприятия рассчитывается по формуле:
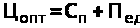 ,
(7.18)
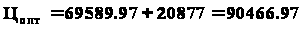 руб.
Отчисления в местный бюджет (сельхозналог, отчисления в ведомственный жилой фонд и инвестиционный фонд) определяются по формуле:
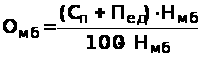 ,
(7.19)
гдеНмб – процент отчислений в местный бюджет, равен 2,5%.
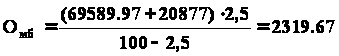 руб.
Отчисления в республиканский бюджет (поддержание производителей сельхозпродукции, дорожный фонд) определяются по формуле:
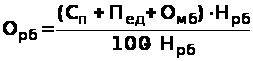 ,
(7.20)
гдеНрб – процент отчислений в республиканский бюджет, равен 2%.
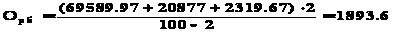 руб.
Итого основная цена без учета НДС определяется по формуле:
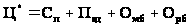 ,
(7.21)
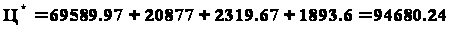 руб.
Налог на добавленную стоимость рассчитывается по формуле:
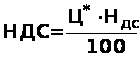 ,(7.22)
гдеНдс – процент отчислений на добавленную стоимость, равен 20%.
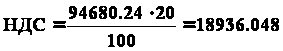 руб.
Отпускная (свободная) цена определяется по формуле:
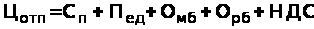 (7.23)
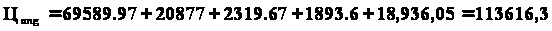 руб.
Результаты расчетов себестоимости и отпускной цены единицы продукции сведены в таблице 7.5.
Таблица 7.5 - Себестоимость и отпускная цена единицы продукции
|
Наименование статей Затрат |
Условное обозначение | Значение, тыс. руб. | Примечание |
| 1 | 2 | 3 | 4 |
| Сырье и материалы за вычетом отходов | Рм | 0,0024 | См. табл. 7.2 |
| Покупные комплектующие изделия, полуфабрикаты | Рк | 41,0 | См. табл. 7.3 |
| Основная заработная плата производственных рабочих |
Зо |
5,8 | См. табл. 7.4 |
| Дополнительная заработная плата производственных рабочих |
Зд |
1,16 | Формула 7.7 |
| Отчисления в фонд социальной защиты населения |
Рсоц |
2,44 | Формула 7.8 |
| Чрезвычайный чернобыльский налог и отчисления в фонд занятости |
Рчн |
0,35 | Формула 7.9 |
| Износ инструментов и приспособлений целевого назначения |
Риз |
0,87 | Формула 7.10 |
| Общепроизводственные расходы |
Робщ |
5,8 | Формула 7.11 |
| 1 | 2 | 3 | 4 |
| Общехозяйственные расходы | Робх | 8,7 | Формула 7.12 |
| Прочие производственные расходы | Рпр | 0,058 | Формула 7.13 |
| Производственная себестоимость | Спр | 6,82 | Формула 7.14 |
| Коммерческие расходы | Рком | 1,3 | Формула 7.15 |
|
Полная себестоимость |
Сп | 69,6 | Формула 7.16 |
| Плановая прибыль на единицу продукции | Пед | 20,9 | Формула 7.17 |
| Оптовая цена предприятия | Цопт | 90,5 | Формула 7.18 |
| Отчисления в местный бюджет | Омб | 2,3 | Формула 7.19 |
| Отчисления в республиканский бюджет | Орб | 1,8 | Формула 7.20 |
| Итого основная цена без учета НДС | Ц* | 94,68 | Формула 7.21 |
| Налог на добавленную стоимость (20% от Ц*) | НДС | 18,94 | Формула 7.22 |
| Отпускная (свободная) цена | Цотп | 113,6 | Формула 7.23 |
7.3 Расчет стоимостной оценки затрат
Единовременные затраты в сфере производства включают предпроизводственные затраты (Кпп.з.) и капитальные вложения в производственные фонды завода изготовителя (Кп.ф.):
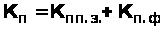 (7.24)
Предпроизводственные затраты определяются по формуле:
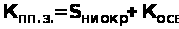 ,
(7.25)
где Sниокр – сметная стоимость НИОКР, руб.;
Косв – затраты на освоение производства и доработку опытных образцов продукции, изготовление моделей и макетов, руб.;
Кп.ф. – капитальные вложения в производственные фонды завода – изготовителя, равно нулю;
Косв равно нулю, так как технология изготовления продукции не требует значительных затрат на доработки и эти затраты можно отнести в статью общепроизводственные расходы.
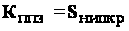
КП=КППЗ
КП=2052 тыс. руб.
7.3.1 Сметная стоимость НИОКР
Заработная плата разработчиков с учетом отчислений от нее:
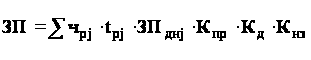 ,
(7.26)
где чр – число разработчиков;
tрj – трудоемкость работ выполняемых j – ым работником, дней;
ЗПднj – среднедневная заработная плата j – го работника, руб.;
Кд – коэффициент дополнительной заработной платы, равен 20%;
Кнз – коэффициент начислений на заработную плату, равняется 1,4.
Данные о заработной плате сотрудников НИР приведены в таблице 7.6.
Таблица 7.6 – Данные о заработной плате сотрудников НИР
| Виды работ | Исполнитель | Затраты труда, чел. дн. | Зарплата за день работы, тыс. руб. |
| Утверждение технического задания | Руководитель | 5 | 4,5 |
| Подбор и изучение литературы | Старший научный сотрудник | 45 | 4,0 |
| Разработка схем и исполнение чертежа | Инженерно технические работники | 60 | 3,0 |
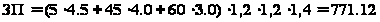 тыс. руб.
Услуги сторонних организаций Рус равны нулю.
Прочие прямые расходы рассчитываются по формуле:
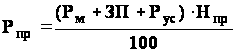 ,
(7.27)
где Нпр – процент отчислений на прочие прямые расходы, равен 10%.
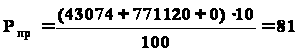 тыс. руб.
Косвенные накладные расходы рассчитываются по формуле:
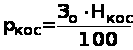 ,
(7.28)
где Нкос – процент отчислений на косвенные накладные расходы, равен 150%.
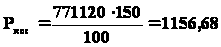 тыс. руб.
Полная себестоимость сметы затрат НИР составит:
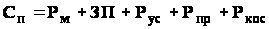 ,
(7.29)
гдеРм получаем из таблиц 7.2 и 7.3.
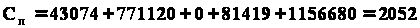 тыс. руб.
Результаты расчета плановой (сметной) себестоимости и цены НИР и ОКР сведены в таблице 7.7.
Таблица 7.7 - Результаты расчета плановой (сметной) себестоимости и цены НИОКР
| Статьи затрат | Условное обозначение | Значение, тыс. руб. | Примечание |
| 1 | 2 | 3 | 4 |
| Материалы | Рм | 43,07 | См. табл. 7.2, табл. 7.3 |
| Сметная стоимость ЗП разработчиков с отчис. | ЗП | 771,12 | Формула 7.26 |
| Услуги сторонних организаций | Рус | 0 | |
| Прочие прямые расходы | Рпр | 81 | Формула 7.27 |
| Косвенные накладные расходы | Ркос | 1156,68 | Формула 7.28 |
| Полная себестоимость | Сп | 2052 | Формула 7.29 |
7.4 Расчет экономического эффекта
В качестве прироста прибыли от производства принимается годовой прирост, остающейся в распоряжении предприятия.
Абсолютная величина прироста прибыли за год определяется по формуле:
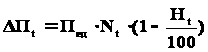 ,
(7.30)
гдеНt - процент налога на прибыль в году t;
Nt – объём выпуска.
Пед – плановая прибыль на единицу продукции
Годовой прирост чистой прибыли от внедрения в первый год:
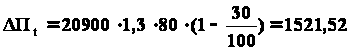 тыс.
руб.
В последующие годы:
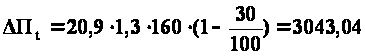 тыс.
руб.
Экономический эффект можно расчитать по формуле:
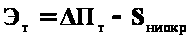 (7.31)
Расчет экономического эффекта приведен в таблице 7.10 Очевидно, что производство системы при выбранном объёме выпуска (80 шт.) в первый год будет убыточным. В последующие годы при объёме выпуска 160 шт. в год, изделие будет на пределе рентабильности. Рассчитаем минимальный необходимый объём выпуска, при котором производство системы будет иметь положительный экономический эффект:
Из формулы ( 7.30) получим:
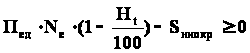 ,
откуда:
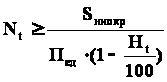 (7.32)
из формулы (7.32) получим:
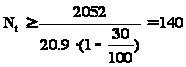
Для дальнейшего расчёта примем
Таблица 7.10 - Расчет экономического эффекта
| Показатель | Ед. | Расчетный период | ||||||||
| Разм. | 2001 | 2002 | 2003 | 2004 | ||||||
| Результат | ||||||||||
| Прогнозируемый объем производства | шт. | 140 | 140 | 140 | 140 | |||||
| Себестоимость единицы | тыс. руб. | 69,5 | 69,5 | 69,5 | 69,5 | |||||
| Годовой прирост чистой прибыли от внедрения | тыс. руб. | 2052 | 2052 | 2052 | 2052 | |||||
| То же с учетом фактора времени | тыс. руб. | 2052 | 1436 | 1046 | 738,7 | |||||
| Затраты | ||||||||||
| Смета затрат на НИОКР | тыс. руб. | 2052 | 0 | 0 | 0 | |||||
| То
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||||||||