Технико-экономический проект развития передающего радиоцентра
Расчет затрат на электроэнергию представлен в таблице 15.
Таблица 15. Расчет затрат на электроэнергию для производственных нужд
|
Тип и мощность передатчика |
Время работы за год с учетом затрат на технические нужды, передатчико-часы. |
Удельная норма Потребляемой от сети мощности на 1 кВт колебательной мощности, кВт |
Количество кВт/ч электроэнергии |
Тариф за 1 кВт/ч, руб. |
Расход на оплату по дополнительному графику, руб. |
| ПДСВ-150 | 7446 | 2,1 | 2345490 | 0,01 | 23454,9 |
| ПКВ-100 | 7818,3 | 2,8 | 2189124 | 0,01 | 21891,24 |
| ПКВ-100 | 8562,9 | 2,8 | 2397612 | 0,01 | 23976,12 |
| ПКМ-100 | 7818,3 | 1,2 | 938196 | 0,01 | 9381,96 |
| ПКМ-100 | 8562,9 | 1,2 | 1027548 | 0,01 | 10275,48 |
| ПКМ-15 | 6329,1 | 1,5 | 142404,75 | 0,01 | 1424,05 |
| ПКМ-15 | 6701,4 | 1,5 | 150781,5 | 0,01 | 1507,82 |
| ПКМ-5 | 8562,9 | 2,0 | 85629 | 0,01 | 856,29 |
|
Всего |
92767,86 |
Расчет суммы годовых амортизационных отчислений
Расчет суммы годовых амортизационных отчислений производят, исходя из среднегодовой стоимости действующих основных фондов и установленных норм амортизационных отчислений по основным фондам.
В данном курсовом проекте расчет суммы годовых амортизационных отчислений по основным фондам, уже имеющимся на передающем радиоцентре, производится, исходя из общей суммы капитальных вложений затраченной на строительство передающего радиоцентра и средней нормы амортизационных отчислений по основным фондам передающих радиоцентров, равной 5,8 %.
Сумма годовых амортизационных отчислений по основным фондам равна:
ЗАМ ОТЧ = 10237500Ч5,8% / 100% = 593775 рублей.
Расчет суммы прочих производственных и транспортных расходов, не выделенных в самостоятельные статьи, и прочих административно-управленческих и эксплуатационно-хозяйственных расходов
Затраты можно определить, зная, что в структуре себестоимости передающих радиоцентров они занимают 9%.
Полную сумму годовых эксплуатационных расходов по передающему радиоцентру определяем, суммируя расходы по всем статьям.
Результаты расчетов по всем статьям эксплуатационных расходов обобщены в сводной смете затрат на производство продукции, которая представлена в таблице 16.
Таблица 16. Сводная смета затрат на производство продукции передающего радиоцентра
| Наименование статей эксплуатационных расходов | Эксплуатационные расходы, рублей |
Процент к общей сумме эксплуатационных расходов |
| 1.Заработная плата штата работников основной деятельности | 48721,08 | 5,5 |
| 2.Отчисления на страховые взносы | 12765,0 | 1,44 |
| 3.Материалы и запасные части | 58142,22 | 6,56 |
| 4.Электроэнергия для производственных нужд | 92767,86 | 10,5 |
| 5.Амортизационные отчисления | 593775 | 67,0 |
| 6.Прочие расходы | 79731,21 | 9,0 |
|
Итого |
885902,37 |
100,0 |
Вывод: основными годовыми затратами являются амортизационные отчисления и оплата электроэнергии для производственных нужд, в процентном отношении к общей сумме эксплуатационных затрат они составляют 77,5%.
1.7 Расчет показателей эффективности работы передающего радиоцентра
Производительность труда
Производительность труда является важнейшим показателем деятельности предприятия и характеризует степень эффективности труда.
Уровень
производительности
труда (П) измеряется
объемом доходов,
полученных
от основной
деятельности
( )
на одного работника
за определенный
период времени:
Птр = Досн / Ч, руб./ чел.
где Ч - среднесписочная численность работников основной деятельности, в том числе работников аппарата управления, 26 человек.
Птр = 2381274,6 / 26 = 91587,5 руб./чел.
Себестоимость продукции предприятия
Себестоимость продукции предприятия измеряется как суммой затрат на создание всего объема продукции, так и суммой затрат на производство единицы продукции - удельной себестоимостью (Судл).
Удельную себестоимость в радиопредприятиях исчисляют в расчете на сто рублей дохода от основного вида деятельности:
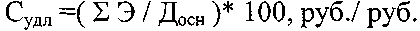
Где
 - сумма эксплуатационных
расходов,
885902,37руб,:
 =
(885902,37/ 2381274,6)Ч100
= 37,2 руб.
На сто рублей дохода приходится 37,2 руб. затрат.
Показатели использования основных фондов
Основным
стоимостным
показателям
использования
основных фондов
является показатель
фондоотдачи
или уровень
использования
основных фондов
( ),
который рассчитывается
как частное
от деления
величины доходов
за год (
 )
на среднегодовую
стоимость
производственных
фондов (
 ):
Ки = Д/Фосн, руб./руб.
Ки = 2381274,6 / 10237500 = 0,23 руб.
Показатель
фондоотдачи
показывает,
что на один
рубль основных
производственных
фондов приходится
0,23 рублей доходов.
Показатель
фондоотдачи
необходимо
рассматривать
в увязке с
показателем
фондовооруженности.
Показатель
фондовооруженности
(V) определяется
отношением
среднегодовой
стоимости
основных
производственных
фондов ( )
к среднесписочной
численности
работников
основной деятельности
(Ч):
V = Фосн / Ч, руб./ чел.
V = 10237500/26 = 393750 руб./чел.
Показатель фондовооруженности показывает, что на одного человека приходится 393750 рублей стоимости основных фондов.
Прибыль
Прибыль является важнейшим обобщающим стоимостным показателем работы передающего радиоцентра. Она характеризует эффективность работы, отражая конечные результаты деятельности.
Прибыль
(П) определяют
как разность
между величиной
доходов ( )
и затратами
(
 )
на производство
этой продукции:
П= Д - ∑Э, руб.
П = 2381274,6 – 885902,37 = 1495372,23рублей.
Передающий радиоцентр получает 1495372,23 руб. прибыли от реализации продукции.
Уровень рентабельности
Относительный
показатель
прибыли называется
уровнем рентабельности.
Уровень рентабельности
( )
определяется
в процентах
как отношение
суммы общей
прибыли (
 )
к среднегодовой
стоимости
основных
производственных
фондов и оборотных
средств (
 ):
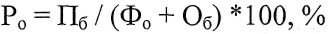
где
 -
сумма капитальных
затрат на
строительство
передающего
центра, 10237500,0 рублей;
 - оборотные
средства, которые
берутся ориентировочно
равными 3% от
величины
 и
составляют
307125 рублей;
 = 1495372,23 / (10237500 +307125)
Ч100 = 14,2 %.
Рентабельность показывает, что на 100 рублей вложенных средств в радиоцентр мы получаем 14,2 рубля прибыли.
Средняя заработная плата работников передающего радиоцентра
Среднюю заработную плату работников определяют с учетом дополнительных выплат работникам радиоцентра из фонда материального поощрения. В данном курсовом проекте расчет показателя производят без учета этих дополнительных выплат. Следовательно,

где
 -
годовой фонд
заработной
платы, 48721,08 руб.
ЗПср = 48721,08 /26 = 1873,9 рублей.
2. Расчет технико-экономических показателей радиоцентра после дооборудования коротковолновыми передатчиками
Для вновь устанавливаемых передатчиков приводятся все необходимые для дальнейших расчетов данные в таблице 17.
Таблица 17 - Данные по вводимым передатчикам
| Тип передатчика | Количество передатчиков | Заказчик | Класс излучения |
Время ввода в действие |
Среднесуточная загрузка каналов, кан.-час |
|
ПКМ-20 «Молния 3» |
2 |
ИТАР ТАСС |
R7В | 01.01.2011 | 21 |
2.1 Расчет суммы дополнительных капитальных затрат на развитие передающего радиоцентра
Учитывая, что в соответствии с заданием на проектирование имеются производственные площади для установки передатчиков, а также системы энергоснабжения, воздухоохлаждения и необходимые антенные сооружения, рассчитываем только капитальные затраты на приобретение новых передатчиков, поставляемых в полной комплектации, их монтажу и настройку. Составим сметно-финансовый расчет 1 на приобретение оборудования.
В смете 1 на приобретение оборудования необходимо учесть средства на транспортно-складские расходы в размере 5% от стоимости оборудования. Смета 1 представлена в таблице 18.
Таблица 18. Сметно-финансовый расчет 1 на приобретение оборудования
| Наименования оборудования | Единица измерения | Количество | Сметная стоимость, руб. | |
| единицы | всего | |||
| ПКМ-20 «Молния-3» Транспортно-складские расходы | шт. % |
2 5 |
118000 - |
236000 11800 |
| Всего | 247800 | |||
Составим сметно-финансовый расчет 2 на стоимость монтажа и настройки коротковолновых передатчиков, который представлен в таблице 19.
Таблица 19. Сметно-финансовый расчет 2 на стоимость монтажа и настройки оборудования
|
Наименование видов монтажных работ |
Единица измерения | Количество | Сметная стоимость, руб. | |
| единицы | всего | |||
| Монтаж передатчика ПКМ-20 | комплект | 2 | 1159 | 2318 |
| Монтаж-эквивалент антенны | шт. | 2 | 76 | 152 |
|
Настройка передатчика ПКМ-20 на основную волну |
шт. | 2 | 1743 | 3486 |
| Настройка передатчика ПКМ-20на дополнительную волну | волна | 2Ч5 | 18,3 | 183 |
| Всего | 6139 | |||
После
составления
обоих сметно-финансовых
расчетов вычислим
суммарные
капитальные
затраты ( ),
необходимые
для дооборудования
передающего
радиоцентра
новыми передатчиками:
Кдооб = КСМ1 + КСМ 2 , тыс. руб. Кдооб = 247800 + 6139 = 253939 рублей
2.2 Расчет дополнительного объема продукции
Расчет дополнительного объема продукции производится по методике, изложенной в п. 1.4, только для вновь установленного передатчика. Данные представлены в таблице 20.
Таблица 20. Расчет объема продукции дооборудованного передатчика
| Номенклатура продукции | Единица измерения в натуральном выражении, кан.-час, час. |
Среднесуточная Загрузка передающих каналов или сложных антенн |
Объем продукции за год в натуральном выражении |
| ПКМ-20 «Молния 3» | канало-часы | 21 | 21Ч365=7665 |
| ПКМ-20 «Молния 3» | канало-часы | 21 | 21Ч365=7665 |
| РГД | часы | 21 | 7665 |
| РГД | часы | 21 | 7665 |
| Всего | 30660 | ||
2.3 Расчет дополнительных доходов
Расчет
дополнительных
доходов от
основной деятельности
( )
производится
по методике,
изложенной
в п. 1.5, только для
вновь установленных
передатчиков.
Тарифы за
использование
технических
средств радиосвязи
приведены в
таблице 21.
Таблица 21. Тарифы за использование технических средств радиосвязи
| Тип передатчика и антенны |
Класс излучения передатчика |
Размер оплаты за канало-час работы передатчика и час работы антенны, руб. |
| По передатчикам радиосвязи: | ||
| ПКМ-20 | R7B | 9,95 |
| По антеннам: | ||
| РГД | 3,3 | |
Все расчеты представлены в таблице 22.
Таблица 22. Расчет плана доходов, получаемых от дооборудованного передатчика
|
Тип и мощность передатчиков, кВт; тип сложных антенн |
Тариф за канало-час Работы передатчика или за час работы сложной антенны, руб. |
Количество канало-часов Работы передатчиков или часов работы сложных антенн за год |
Сумма доходов в год, руб. |
| ПКМ-20 | 9,95 | 15330 | 152533,5 |
| РГД | 3,3 | 15330 | 50589 |
| Общий доход | 203122,5 |
2.4 Расчет дополнительной численности работников на обслуживание вновь устанавливаемого коротковолнового передатчика
Расчет количества
работников
на обслуживание
вновь вводимого
передатчика
( )
производится
по методике,
изложенной
в пункте 1.3. При
этом рассчитывается
необходимое
количество
работников
на текущее
обслуживание
(ЧСМ), планово-профилактическое
обслуживание
и текущей ремонт
нового передатчика
(ЧВН). Таблица
23-Норматив на
текущее обслуживание
передатчиков
| Мощность передатчика, кВт | Норматив на передатчико-час работы, чел.-ч |
| 15-49 | 0,17 |
Численность сменного персонала равна:
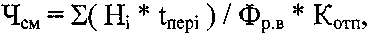
где
 -
норматив на
текущее обслуживание
в человеко-часах
на передатчико-час
определенной
мощности, таблица
23;
 - время работы
по расписанию
передатчика
определенной
мощности за
месяц в передатчико-часах
(определяется
как произведение
среднесуточной
загрузки передатчика
на среднее
число дней в
месяц, равное
30,4);
 - среднемесячный
фонд рабочего
времени на
одного работника,
165 ч.
 - коэффициент,
учитывающий
резерв времени
на отпуска,
равен 1,08.
Чсм = (0,17Ч21)+(0,17Ч21)Ч30,4 / 165 Ч1,08 = 1 человек
Для расчета численности внесменного персонала, осуществляющего планово-профилактическое обслуживание оборудования, устанавливается норматив обслуживания в человеко-часах на единицу оборудования, аппаратуры, сооружений в месяц, таблица 24.
Таблица 24- Норматив на планово-профилактическое обслуживание и текущий ремонт передатчиков
| Мощность передатчика, кВт | Норматив в месяц на один передатчик, чел.-ч |
| 10-49 | 49,0 |
Численность внесменного персонала:
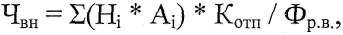
где
 -
норматив на
планово-профилактическое
обслуживание
и ремонт в
человеко-часах
в месяц на единицу
оборудования,
аппаратуры,
сооружений;
 - количество
единиц оборудования,
аппаратуры,
сооружений.
ЧВН = (49Ч2) / 165 Ч 1,08 = 1 человек
2.5 Расчет дополнительных эксплуатационных расходов на вновь вводимое передающее оборудование
Планируемый фонд оплаты труда рассчитывается с учетом прироста оплаты труда новых работников. Годовой фонд заработной платы новых работников представлен в таблице 25.
Таблица 25. Расчет годового фонда заработной платы новых работников
| Наименование должностей |
Количество Штатных единиц |
Размер месячной оплаты, руб. |
Годовой Фонд заработной платы, руб. |
| Электромонтер 5 разряда | 1 | 125,03 | 1500,36 |
| Электромонтер 4 разряда | 1 | 110,02 | 1320,24 |
|
Всего |
2 |
2820,6 |
Планируемый фонд оплаты труда рассчитывается по формуле:
ФЗПn
= ФЗПб +
 ФЗПn,
руб.
ФЗПn = 48721,08 + 2820,6 = 51541,68 руб.
Расчет суммы отчислений на страховые взносы
Расчет суммы отчислений на страховые взносы (ЗСВ) производится по установленной величине единого социального налога - 26,2% от фонда заработной платы работников основной деятельности.
ЗСВ= 2820,6Ч 0,262 = 739 рублей.
Расчёт дополнительных затрат на материалы и запасные части
Сумму расходов на приборы рассчитывают, исходя из данных о затратах на приборы на 1000 ч. работы передатчика, которые приведены в таблице 26.
Таблица 26. Расход электровакуумных и полупроводниковых приборов на 1000 передатчико-часов работы
| Тип передатчика | Расход приборов на 1000 передатчико-часов работы, руб. |
| ПКМ-20 | 817 |
Вычисление затрат на приборы приведены в таблице 27.
Таблица 27. Расчет затрат на электровакуумные и полупроводниковые приборы для передатчиков радиоцентра
| Тип радиопередатчика |
Время работы за год с учётом затрат на технические нужды, передатчико-час |
Эксплуатационные расходы на приборы | |
|
на 1000 передатчико-ч работы, руб. |
На год, руб. | ||
| ПКМ-20 | 15330Ч1,02=15636,6 | 817 | 12775,10 |
| Всего | 12775,10 | ||
Так как на передающих радиоцентрах расходы на электровакуумные и полупроводниковые приборы в сумме затрат на материалы и запчасти составляют 80%, расходы на остальные материалы и запчасти для эксплуатации передатчиков и антенно-мачтовых сооружений берут в размере 20% от эксплуатационных расходов по статье на материалы и запасные части. Всего затраты на материалы и запчасти составляют:
12775,10Ч100% / 80% = 15969 рублей.
Расчёт дополнительных затрат на электроэнергию для производственных нужд
Удельная норма расхода электроэнергии передатчика радиосвязи приведена в таблице 28.
Таблица 28. Удельная норма расхода электроэнергии для передатчика радиосвязи
| Тип передатчика | Класс излучения | Удельная норма потребления электроэнергии на 1 кВт мощности передатчика, кВт |
| ПКМ-20 | R7B | 1,5 |
Расчет затрат на электроэнергию представлен в таблице 29.
Таблица 29. Расчет затрат на электроэнергию для производственных нужд
|
Тип и мощность передатчика |
Время работы за год с учетом затрат на технические нужды, передатчико-часы. |
Удельная Норма потребляемой от сети мощности на 1 кВт колебательной мощности, кВт |
Количество кВт/ч электроэнергии |
Тариф За 1 кВт/ч, руб. |
Расход на оплату по дополнительному графику, руб. |
| ПКМ-20 | 15636,6 | 1,5 | 469098 | 0,01 | 4690,98 |
|
Всего |
4690,98 |
Расчет дополнительных расходов на амортизационные отчисления
Расчет дополнительных амортизационных отчислений производится, исходя из суммы капитальных затрат на развитие и нормы амортизационных отчислений по основным фондам передающих радиоцентров, равной 6,9 %.
Сумма дополнительных затрат на амортизационные отчисления по основным фондам равна:
ЗАМ = 253939Ч6,9 / 100 = 17521,8 руб.
Расчет суммы прочих производственных и транспортных расходов, не выделенных в самостоятельные статьи, и прочих административно-управленческих и эксплуатационно-хозяйственных расходов
Затраты
 можно определить,
зная, что в структуре
себестоимости
передающих
радиоцентров
они занимают
9%. Полную сумму
годовых эксплуатационных
расходов по
передающему
радиоцентру
определяем,
суммируя расходы
по всем статьям.
Результаты
расчетов по
всем статьям
эксплуатационных
расходов обобщены
в сводной смете
затрат на
производство
продукции,
которая представлена
в таблице 26.
Таблица 30. Сводная смета затрат на производство продукции передающего радиоцентра после дооборудования
| Наименование статей эксплуатационных расходов | Эксплуатационные расходы до дооборудования, рублей | Эксплуатационные расходы после дооборудования, рублей |
Структура затрат после дооборудования, % |
| Заработная плата штата работников основной деятельности | 48721,08 | 51541,68 | 5,5 |
|
Отчисления на страховые взносы |
12765,0 | 13504,0 | 1,5 |
| Материалы и запасные части | 58142,22 | 74111,22 | 8,0 |
| Электроэнергия для производственных нужд | 92767,86 | 97458,84 | 10,5 |
| Амортизационные отчисления | 593775,0 | 611296,8 | 65,5 |
| Прочие расходы | 79731,21 | 83859,48 | 9 |
| Итого |
885902,37 |
931772,02 |
100 |
Вывод: основными годовыми затратами являются амортизационные отчисления и оплата электроэнергии для производственных нужд, в процентном отношении к общей сумме эксплуатационных затрат они составляют 76%.
3. Расчет экономических показателей радиоцентра после внедрения новых передатчиков
Показатели после развития радиоцентра (основные фонды Фо. п.; численность Чп; объем продукции Qп; доходы До.п; эксплуатационные расходы Эп; средняя заработная плата работников ЗПср.п) рассчитываются следующим образом (показатели до развития имеют индекс Б (базовые), показатели после развития - П (проектируемые)).
Основные фонды передающего радиоцентра после развития:
Фо. п. = Фо.
б +
Фосн,
руб.
Фо. п. = 10237500 + 253939 = 10491439 руб.
Численность работников передающего радиоцентра:
Чп = Чб +
Ч, шт.ед.
Чп = 26 + 2 = 28 шт.ед.
Доходы от основной деятельности и собственные доходы:
До. п. = До.
б +
До, руб.
До. п. = 2381274,6 + 203122,5 = 2584397,1 руб.
Эксплуатационные расходы:
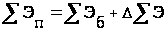 , руб.
где
 - дополнительные
эксплуатационные
расходы на
эксплуатацию
вновь вводимых
передатчиков
(заработная
плата, отчисления
на страховые
взносы, расходы
на приборы,
материалы и
запасные части,
оплата потребляемой
электроэнергии,
амортизационные
отчисления).
∑ЭП = 885902,37 + 45869,65 = 931772,02 руб.
Средняя заработная плата:
ЗПср.п =
 , руб.
ЗПср.п = 51541,68 / 28 = 1840,8 руб.
4. Показатели эффективности работы радиоцентра после внедрения новых радиопередатчиков
Производительность труда Производительность труда является важнейшим показателем деятельности предприятия и характеризует степень эффективности труда.
Уровень
производительности
труда (П) измеряется
объемом доходов,
полученных
от основной
деятельности
()
на одного работника
за определенный
период времени:
Птр = Досн / Ч, руб./ чел.
Птр = 2584397,1 / 28 = 92299,9 руб./чел.
Себестоимость продукции предприятия
Себестоимость продукции предприятия измеряется как суммой затрат на создание всего объема продукции, так и суммой затрат на производство единицы продукции - удельной себестоимостью (Судл). Удельную себестоимость в радиопредприятиях исчисляют в расчете на сто рублей дохода от основного вида деятельности:
Где
- сумма эксплуатационных
расходов,
885902,37руб,:
=
(931772,02 / 2584397,1 )Ч100
= 36,05руб.
На сто рублей дохода приходится 36,05 руб. затрат.
Показатели использования основных фондов
Основным
стоимостным
показателям
использования
основных фондов
является показатель
фондоотдачи
или уровень
использования
основных фондов
(),
который рассчитывается
как частное
от деления
величины доходов
за год ()
на среднегодовую
стоимость
производственных
фондов ()
Ки = Д/Фосн, руб./руб.
Ки = 2584397,1 / 10491439 = 0,25 руб.
Показатель
фондоотдачи
показывает,
что на один
рубль основных
производственных
фондов приходится
0,25 рублей доходов.
Показатель
фондоотдачи
необходимо
рассматривать
в увязке с
показателем
фондовооруженности.
Показатель
фондовооруженности
(V) определяется
отношением
среднегодовой
стоимости
основных
производственных
фондов ()
к среднесписочной
численности
работников
основной деятельности
(Ч):
V = Фосн / Ч, руб./ чел.
V = 10491439/28 = 374694,25 руб./чел.
Показатель фондовооруженности показывает, что на одного человека приходится 374694,25 рублей стоимости основных фондов.
Прибыль
Прибыль является важнейшим обобщающим стоимостным показателем работы передающего радиоцентра. Она характеризует эффективность работы, отражая конечные результаты деятельности.
Прибыль
(П) определяют
как разность
между величиной
доходов ()
и затратами
()
на производство
этой продукции:
П= Д - ∑Э, руб.
П = 2584397,1 – 931772,02 = 1652625,08рублей.
Передающий радиоцентр получает 1652625,08 руб. прибыли от реализации продукции.
Уровень рентабельности
Относительный
показатель
прибыли называется
уровнем рентабельности.
Уровень рентабельности
()
определяется
в процентах
как отношение
суммы общей
прибыли ()
к среднегодовой
стоимости
основных
производственных
фондов и оборотных
средств ():