Выпарная установка для концентрирования квасного сусла


Отчисления на социальное страхование принимают в процентах от основной заработной платы:
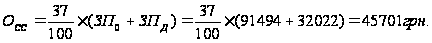
Затраты на электроэнергию для электродвигателя определяют по формуле:
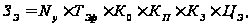
где
 - установленная
мощность
электродвигателя;
 - эффективный
фонд рабочего
времени оборудования;
 - коэффициент
одновременности:
 ;
 - коэффициент
убытков:
 ;
 - коэффициент
загруженности:
 ;
 - цена 1кВт/час
электроэнергии:
 .
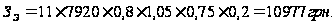
Амортизационные отчисления рассчитываются в процентах от стоимости оборудования с расчётом его транспортировки, установки фундамента и монтажа:
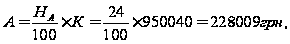
где
 - норма амортизационных
отчислений
(принимают для
оборудования
в размере 24%);
 - стоимость
оборудования
с учётом его
транспортировки,
установки
фундамента
и монтажа.
Затраты на текущий ремонт конструкции обозначают в процентах от её стоимости:
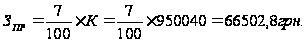
Затраты на охрану труда принимают в размере 20% от заработной платы основных и дополнительных рабочих:
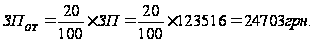
Другие затраты, которые включают затраты на содержание зданий, сооружений, освещение, отопление, вентиляцию и т. д.:
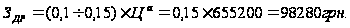
Эксплуатационные затраты:
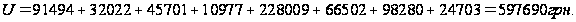
Расчёт интегрального экономического эффекта
Интегральный
экономический
эффект, который
определяется
чистой текущей
стоимостью,
определяют
ввиде суммы
прибыли и затрат
предприятия
по годам расчётного
периода с учётом
неравномерности
распределения
результатов.
В качестве
расчётного
года
 для финансовой
оценки принимают
год начала
финансирования
работ, который
включает
строительство,
проведение
научно - исследовательских
и конструкторских
работ. Конечный
год расчётов
эффективности
 определяется
жизненным
циклом инвестиций
по формуле:
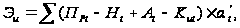
где
 - прибыль от
реализации
к оплате налогов;
 - налог на
прибыль;
 - амортизационные
отчисления
принимают в
размере 24% от
объёма инвестиций
в оборудовании,
строительстве
и сооружениях,
тоесть:
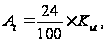
где
 - объём инвестиций
в
 -ому
годе расчётного
периода.
Прирост прибыли определяется по формуле:
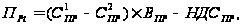
где
 - себестоимость
1тонны продукции
до и после
использования
проектированного
оборудования;
 - налог на
добавочную
стоимость;
 - объём производства
продукции на
проектированном
оборудовании.
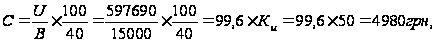
где

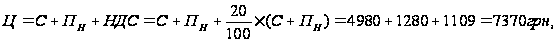
где
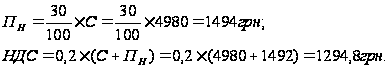
За 1тонну продукции 7370 гривен.
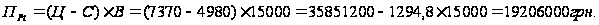
Амортизационные отчисления:
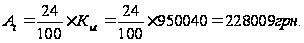
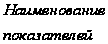
Таблица 7.10 - Интегральный экономический эффект
|
|
|
||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||
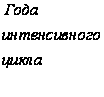


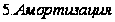


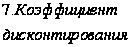



1% - 575199,81грн.
Прибыль от сокращения эксплуатационных затрат определяется по формуле:
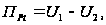
где
 - эксплуатационные
затраты до и
после использования
нового или
усовершенствованного
оборудования.
Расчёт инвестиций
в
- ом году расчётного
периода разделяют
таким образом:
в первом году
 ;
во втором, третьем,
четвёртом,
пятом годах
интенсивного
цикла по 20% от
общего объёма
инвестиций,
которые использованы
для нормированных
способов, тоесть:
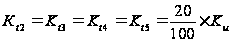
Налог на прибыль определяется по формуле:
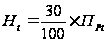
Чистая прибыль определяется по формуле:
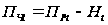
Чистый денежный доход определяется по формуле:
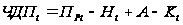
Чистая текущая
стоимость
- ого года определяется
по формуле:
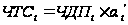 ,
где
 - дисконтированный
денежный доход
этого же года.
Интегральный экономический эффект представляет собой сумму чистой текущей стоимости накоплений.
Проведенные технико - экономические расчёты показали целесообразность использования выпарного аппарата для концентрации квасного сусла.
Интегральный экономический эффект составляет-575199,81 гривен.
ЗАКЛЮЧЕНИЕ
В результате работы разработана и спроектирована выпарная установка АВ1 для концентрации квасного сусла мощностью 3,3 т/ч по испаряемой воде, произведены материальные и тепловые расчёты, а также прочностной расчёт элементов аппарата.
Правильная реализация аппаратурного оформления для выбранного метода обеспечивает высокое качество выпаривания, а прочностной расчёт - высокую надёжность и долговечность.
СПИСОК ИСТОЧНИКОВ ИНФОРМАЦИИ
ГОСТ 14249 - 89 “Сосуды и аппараты. Нормы и методы расчёта на прочность.”
ГОСТ 9931 - 89 “Корпуса цилиндрических, сварных сосудов и аппаратов. Типы, основные параметры и размеры.”
ОСТ 26 - 02 - 2034 - 90 Теплообменники типа “труба в трубе,” разборные и малогабаритные.
Якубович Ф.Ф. Производство хлебного кваса, М.,1982г.
Производство концентрата квасного сусла и кваса из него. Общая информация, М.,1985г.
Тананайко Ю.М., Воронцов Е.Г. Методы расчёта и исследование плёночных процессов,1988г.
Михеев М.А., Михеева И.М. Основы теплопередачи, М.,1984г.
Закон Украины “Об охране труда,”г.Киев,1992г.
ДСН 3.36 - 042 - 99 “Допустимые санитарные нормы микроклимата, уровня шума и вибрации.”
ГОСТ 12.1.006 - 88 ССБТ “Общие санитарно - гигиенические требования к воздуху рабочей зоны.” - Введение,1989г.
ГОСТ 12.1.012 - 90 ССБТ “Вибрационная безопасность. Общие требования безопасности.” - Введение,1991г.
СНиП 2.04.05 - 92 “Отопление, вентиляция и кондиционирование воздуха,” М.,Стройиздат,1987 - 110с.
СНиП II - 4 - 79 “Естественное и искусственное освещение. Нормы проектирования,” М.,Стройиздат,1980 - 48с.
ГОСТ 12.1.003 - 83 ССБТ “Шум. Общие требования безопасности.” - Введение,1984г.
ГОСТ 12.1.030 - 81 ССБТ “Электробезопасность. Защитное заземление. Зануление.” - Введение,1982г.
Юдин Е.Я. Охрана труда в машиностроении, М.,1983г.
ГОСТ 12.1.004 - 91 ССБТ “Пожарная безопасность. Общие требования.” - Введение,1991г.
ОНТП 24 - 86 “Определение категорий зданий и сооружений по взрывопожарной и пожарной безопасности,” М.,1986г.
Жадан Л.В. Методические указания по технико - экономическому обоснованию дипломных проектов для студентов дневной и заочной форм обучения - Харьков, ХПИ,2004г.
Депутат О.П., Коваленко І.В., Мужик І.С., “Цивільна оборона.” Навчальний посібник / Під ред. полковника Франчука В.С. - Львів, “Афіша,”2000 - 336с.