Маркетингові дослідження діяльності фірми
Економічний зміст цього показника при зміні форм власності, форм організації господарювання, засобів виробництва і взагалі зміні економічних відносин постійно потребує уточнення.
Сьогоднішня орієнтація підприємств на досягнення ефективності нової техніки в майбутньому поки що не є першочерговим завданням.
Зусилля їх спрямовані на створення умов виживання, на стабілізацію виробничої діяльності і свою економічного стану. В умовах тривалої економічної кризи пошук можливостей зростання ефективності використання наявних виробничих ресурсів і витрат стає головною метою і завданням управління підприємством. На думку керівників підприємств (опитування проводили на нарадах з питань розробки плану рої-витку міста), в умовах ринку треба зосереджувати увагу на віддачі усіх наявних витрат, ресурсів у першу чергу сьогодні, а не в майбутньому, При цьому аналіз і оцінку показника ефективності діяльності слід проводити по кожному виробничому циклу, результатом якого є вироблення певної товарної маси продукції. Крім того, керівники висловлювали думку про те, що нормативного рівня ефективності виробництва, техніки, продукції, однакового для усіх суб'єктів господарювання, на ринку просто не може бути, а граничний рівень ефективності може встановлювати ту межу безпеки життєдіяльності, нижче якої не бажано вести виробничий процес для умов кожного підприємства.
Зміна умов господарювання обумовлює необхідність більш глибокого розуміння як поняття, гак і механізму формування і зростанні ефективності виробництва. Як виявляється, рівень ефективності виробничих ресурсів і витрат може задовольнити підприємство в тому разі, коли він забезпечує умови перш за все життєдіяльності, є достатнім для розвитку підприємства, його економічного і соціального зростання. Крім того, мета його досягнення повинна стати метою усіх без винятку працівників, всього виробничого персоналу підприємств. Під впливом зміни ринкових умов величина цього показника буде змінюватися і суть регулювання полягає у підтримці його доцільної для підприємства величини протягом певного часу. При регулюванні процесу формування ефективності важливо не допускати зниження цього показника нижче рівня економічної безпеки, з якого починається мало" чи неефективна діяльність. Запобігти цьому положенню можна шляхом розробки і впровадження внутрішньовиробничого механізму регулювання ефективності використання ресурсів і витрат, що включає в себе методичні, нормативні, організаційні, мотиваційні, технічні й, нарешті, програмні засади. Опрацювання можливих підходів до вирішення цієї проблеми дозволяє рекомендувати наступну можливу послідовність її вирішення:
• вибір і обґрунтування показника і критерію ефективності використання ресурсів і витрат;
• створення інформаційно-аналітичної бази для розрахунку цих показників і критерію;
• розробка організаційної структури робочого органу, що буде реалізовувати функцію регулювання;
• розробка методичних положень щодо здійснення управлінського обліку, контролю, аналізу, оцінки і регулювання процесу формування ефективності використання ресурсів і витрат;
• створення технічного та програмного забезпечення цього процесу.
ІІІ. Дослідницька частина - шляхи удосконалення маркетингової діяльності пп "флеш"
3.1 Комплексний підхід до оцінки ефективності маркетингової діяльності на ПП "ФЛЕШ"
3.1.1 Оцінка ефективності витрат фірми
Оцінка ефективності витрат дозволяє визначити питомий прибуток, отриманий на одиницю витрат. Оскільки аналізуються різні види витрат, з'являється можливість визначити напрямок оптимізації витрат комерційної організації. Для оцінки ефективності витрат розраховуються наступні показники.
Ефективність змінних витрат показує, наскільки зміниться валовий прибуток при зміні змінних витрат на 1 грн.
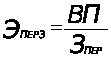 ,
(3.1)
де ЭПЕРЗ - ефективність змінних витрат;
ВП - валовий прибуток;
ЗПЕР - змінні витрати.
Ефективність постійних витрат ілюструє ступінь віддалення організації від крапки беззбитковості
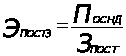 ,
(3.2)
де ЭПОСТЗ - ефективність постійних витрат;
ПОСНД - прибуток від основної діяльності;
ЗПОСТ - постійні витрати.
Сукупна ефективність витрат показує, скільки прибутки від основної діяльності приходиться на 1 грн. поточних витрат
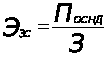 ,
(3.3)
де ЭЗ - ефективність усіх витрат;
З - сума змінних і постійних витрат.
Ефективність продажів показує частку прибутки від основної діяльності у виторзі від реалізації
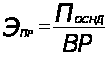 ,
(3.4)
де ЭПР - ефективність продажів;
ВР - виторг від реалізації (без ПДВ).
Балансова ефективність витрат показує, який балансовий прибуток одержала організація, зробивши витрати
 ,
де ЭЗБ - балансова ефективність витрат;
БП - балансовий прибуток.
Чиста ефективність витрат показує, яку чистий прибуток одержала організація, зробивши витрати
ЭЗЧ
=
 ,
(3.5)
де ЭЗЧ - чиста ефективність витрат;
П - чистий прибуток комерційної організації.
Чиста ефективність діяльності показує, скільки чистого прибутку утримується у виторзі від реалізації і доходах від іншої реалізації:
ЭДЧ
=
 ,
(3.6)
де ЭДЧ - прибутковість усієї діяльності;
Д - сукупні доходи.
Крапка беззбитковості показує, яку мінімальну суму організація повинна одержати при реалізації продукції, щоб покрити свої витрати
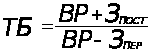 ,
(3.7)
де ТБ - крапка беззбитковості.
Абсолютне відхилення від крапки беззбитковості показує, на скількох реальних виторгів від реалізації перевершує значення крапки беззбитковості
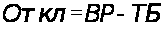 ,
(3.8)
де Откл - відхилення організації від ТБ.
Запас міцності - відношення попереднього показника до виторгу від реалізації, що показує, яку частку у виторзі займає дохідна частина.
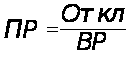 ,
(3.9)
де ПР - запас міцності.
Виробничий важіль показує, наскільки ефективно організація займається неосновною діяльністю
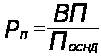 ,
(3.10)
де РП - виробничий важіль.
Після вивчення двох основних документів зовнішньої фінансової звітності по окремості випливає розрахунок коефіцієнтів, що співвідносять дані двох документів між собою.
3.1.2 Оцінка ефективності ресурсів
На етапі оцінки ефективності ресурсів фінансові результати за визначений проміжок часу зіставляються з різними статтями балансу в цьому періоді. У ході оцінки ефективності ресурсів проводиться два етапи дослідження: оцінка рентабельності й оцінка оборотності.
Рентабельність - показник, що характеризує ефективність використання видів активів і видів пасивів. Аналіз рентабельності дозволяє визначити віддачу на кожен вкладений карбованець. Для вивчення рентабельності розраховуються наступні показники:
Загальна рентабельність (рентабельність усіх ресурсів) показує, скільки чистого прибутку (чистий економічний ефект) приходиться на гривню усього вкладеного в організація капіталу
 ,
(3.11)
де РО - загальна рентабельність.
Таким чином, загальна рентабельність показує ефективність функціонування досліджуваної організації.
Рентабельність власного капіталу характеризує ефективність використання власного капіталу і показує, скільки чистого прибутку приходиться на гривню
 ,
(1.12)
де РСК - рентабельність власного капіталу.
Рентабельність статутного капіталу характеризує ефективність використання статутного капіталу і показує, скільки чистого прибутку приходиться на гривню статутного капіталу
 ,
(3.13)
де Рук - рентабельність статутного капіталу.
Рентабельність необоротних активів характеризує ефективність використання необоротних активів і показує, скільки чистого прибутку приходиться на гривню необоротних активів
 ,
(3.14)
де РНА - рентабельність необоротних активів;
НА - необоротні активи.
Рентабельність оборотних активів характеризує ефективність використання оборотних активів і показує, скільки чистого прибутку приходиться на гривню оборотних активів
 ,
(3.15)
де РОА - рентабельність оборотних активів;
ОА - оборотні активи.
Після оцінки рентабельності проводиться розрахунок показників оборотності.
Оборотність видів активів і пасивів комерційної організації дозволяє визначити середню тривалість процесу переробки і середніх термінів залучення позикових засобів.
У ході оцінки оборотності розраховуються наступні показники:
Фондовіддача (Ф), що показує кількість виторгу, отримана на одиницю вартості необоротних активів.
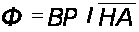 ,
(3.16)
де
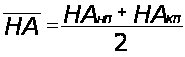 ,
НАНП - вартість необоротних активів на початок періоду;
НАКП - вартість необоротних активів на кінець періоду.
Оборотність оборотних активів обчислюється тривалістю одного обороту в днях (оборотність оборотних активів у днях) або кількістю оборотів за звітний період.
Оцінка оборотності включає:
оцінку оборотності оборотних активів;
оцінку оборотності короткострокових пасивів;
аналіз “чистого циклу".
Для аналізу оборотності розраховуються наступні показники:
Оборотність активів (ОА) показує, скільки разів за період “обернувся” розглянутий вид активу (А).
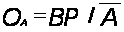 ,
(3.17)
де
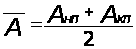 ,
АНП - значення активу на початок періоду;
АКП - значення активу на кінець періоду.
База для розрахунку оборотності (чисельник приведеної вище формули) для кожного елемента поточних активів може бути різна: для дебіторської заборгованості - виторг від реалізації, для товарів - покупна вартість реалізованих товарів, для незавершеного виробництва і запасів - собівартість реалізованої продукції.
Період обороту активів (ПОА) показує яка тривалість одного обороту активу в днях (термін “бездіяльності”).
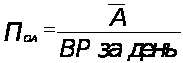 .
(3.18)
Сума періодів обороту окремих складових поточних активів, за винятком коштів, складає “витратний цикл” організації.
Період обороту пред'явлених рахунків (кредит постачальників) і період обороту авансів і передплат (кредит покупців) розраховуються по формулах, аналогічним періодам обороту активів. Період обороту інших поточних пасивів визначається експертним методом, виходячи з частоти виплати заробітної плати і податків. Сума періодів обороту поточних пасивів складає “кредитний цикл” організації.
Різниця між “витратним циклом” і “кредитним циклом” складає “чистий цикл”. “Чистий цикл” - найважливіший показник, що характеризує фінансову організацію основного виробничого процесу. Ріст цього показника свідчить про ріст потреби у фінансуванні з боку зовнішніх стосовно виробничого процесу джерел (власний капітал, кредити). Негативне значення “чистого циклу" може означати, що кредити постачальників і покупців з надлишком покривають потреба у фінансуванні виробничого процесу й організація може використовувати надлишок, що утвориться, на інші мети, наприклад, на фінансування постійного капіталу.
3.2 Методика аналізу узагальнюючих показників ефективності використання виробничих ресурсів
Для ефективного функціонування підприємства, формування і коректування тактики керування і розвитку підприємства в умовах ринку необхідно постійно здійснювати пошук економічних резервів використання наявного виробничо-ресурсного потенціалу, тобто реально існуючих і недовикористаних резервів одержання прибутку. Це обумовлює розгляд ресурсів підприємства і їхніх можливостей як об'єкта цільового керування з боку керівництва підприємства. Керованими параметрами при цьому є показники: обсяг ресурсів, їхня структура, рівень використання й ефективність віддачі засобів, вкладених у ресурси. Саме вони і були розглянуті як параметри моделювання розвитку виробничої діяльності.
Варто підкреслити, що аналіз повинний проводитися за умови, що з погляду безпосередньо витрат на виробництво продукції, будь-який вид ресурсів для підприємства однаково коштовний. Тобто для керівництва підприємства в умовах ринкової економіки однозначно оцінюються усі витрати і яка частина з них приходиться на основні фонди або які витрати йдуть на оплату праці - значення не має, тому що усі вони при розрахунку витрат на випуск продукції визначеного обсягу й у задіяний період часу оцінюються як одноразові, загальні витрати витрат у вартісному еквіваленті. При цьому, до витрат підприємства варто відносити і податки, що не ввійшли в собівартість продукції, тому що для підприємства вони є витратами при здійсненні виробничої діяльності і мають той же витратний характер, що і будь-які види використовуваних ресурсів. Тому їх правомірно враховувати при оцінці грошових витрат на визначений обсяг випуску продукції за конкретний період часу.
Сьогодні, аналіз ефективності використання ресурсів і витрат у теоретичному аспекті й у практичному застосуванні на підприємстві представлений досить широко в розрізі аналізу ефективності використання окремих видів ресурсів. Проводиться оцінка ефективності трудових ресурсів, матеріальних ресурсів і оборотних коштів, технічних ресурсів (представлені аналізом використання основних фондів), а так само оцінка ефективності поточних витрат. При цьому залишається не оцінюваної ефективність використання просторових ресурсів. У теж час у ринкових відносинах господарювання земля як ресурс може і повинна приносити прибуток, це зауваження справедливе і стосовно податків, як витратної частини виробничої діяльності, що стосується. В існуючій системі аналізу відсутній такий найважливіший аспект як сукупна оцінка використання ресурсів і витрат. Важливість такої оцінки зв'язана з тим, що наявність одноразової сукупної оцінки використання ресурсів і витрат дозволяє об'єктивно визначити рівень ефективності використання усього виробничо-ресурсного потенціалу в цілому і ступінь недовикористання кожного ресурсу окремо. Оцінка одноразового сукупного використання ресурсів необхідна і зручна для використання в процесі керування оскільки здатне створити умови формування такого складу ресурсів і їхніх якісних характеристик, і такі регламенти їхнього виробничого використання і перегинів техніко-економічних процесів, що чуйно реагують на зміну ринкової ситуації, зовнішніх і внутрішніх умов середовища функціонування.
Кожний з перерахованих ресурсів описується поруч специфічних, відповідних тільки йому техніко-економічних характеристик. Поряд з цим вони мають і загальну характеристику - власну вартість, обчислювальну в конкретний робочий період діяльності підприємства за визначеною схемою. Технічні ресурси - через первинну і залишкову вартість основних фондів. Матеріальні ресурси - по наявності і використанню оборотних фондів у поточний період. Трудові ресурси - по вартості трудових ресурсів, задіяних у виробничому процесі. Останнє розглядається як "ціна" робочої сили, що була притягнута для випуску визначеного обсягу працюючих у спрощеному розумінні відповідає величині виплачуваного фонду оплати праці. Просторові ресурси - вартість їхнього використання оцінюється по величині податку на землю, що підлягає до виплати у визначений період часу. Однак це положення варто вважати правомірним тільки до моменту рішення питання про оцінку вартості землі як товару, що у даний час широко будується в процесі створення змісту земельного кодексу України.
Розглянуті витрати ресурсів підприємства варто вважати одноразовими витратами на виробництво, але виходячи з економічної сутності і характеру участі кожного виду ресурсів у виробництві продукції, кожен елемент поточних витрат (ресурсів) варто приводити до єдиного періоду часу своєї дії й у відповідності зі ступенем його участі в процесі виробництва. Отриману в результаті простого перетворення вартість кожного виду ресурсу рекомендується називати приведеною.
Приведені показники вартості ресурсів є базою для розрахунку показників ресурсоємности на одну гривню товарної продукції, а саме:
ОФЕ
=
 ,
ОСІ =
 ,
ТРЕ =
 ,
ПРЕ =
 ,
(3.19)
де ОФ - вартість основних фондів;
ОС - величина оборотних коштів;
ТР - трудові ресурси, вартість яких оцінюється через фонд оплати праці працівників;
ПР - просторові ресурси, що характеризуються величиною податків на землю;
ТП - товарна продукція;
ОФЕ, ОСІ, ТРЕ, ПРЕ - ємність основних фондів, оборотних коштів, трудових ресурсів, просторових ресурсів.
Загальна вартість приведених ресурсів (ПР), спожитих у виробничому процесі в прийнятому періоді часу буде відповідно ПР = ОФприв + ОСприв + ТРприв + ПРприв.
При цьому загальний показник ресурсоємности виробництва (РЕ) може бути розрахований по формулі
РЕ
=
 ,
(3.20)
а ресурсоемкость по окремих ресурсах відповідно:
ОФЕ
=
 ,
ОСІ =
 ,
ТРЕ =
 ,
ПРЕ =
 .
(3.21)
Як узагальнений показник використання ресурсів розраховуємо показник УПЗ - питомих приведених витрат: УПЗ = (З+Н) / ТП і показник R - чистої рентабельності ресурсів:
R =
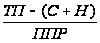 (3.22)
Розрахунок вищезгаданих показників на основі дані підприємства КГМК за 12 місяців 2000 року представлений у таблиці 3.1 (Вихідними даними для даної і наступної таблиць є матеріали статистичної звітності підприємства і поточного аналізу: баланс підприємства, матеріали фінансово-економічного аналізу, техніко-економічні показники по окремих цехах, звід витрат підприємства)
Показник економічно доцільної або "нормативної" рентабельності і відповідно економічно доцільна "нормативна" величина УПЗ визначається з урахуванням частоти її появи і для підприємства за 2000 рік по розрахунковим даним склала: УПЗнорм =0,72; Rнорм = 0, 1900. Ці показники реально спостерігаються в квітні місяці. Постійне коливання величини показника рентабельності ресурсів свідчить і слабкої керованості процесом ресурсопользования.
На підставі нормативних величин цього місяця проводиться розрахунок недоотриманого прибутку через неефективне використання ресурсів і витрат. Загальна величина недоотриманого прибутку і прибуток, недоотриманий із причин неефективного використання тих або інших ресурсів і витрат представлена в таблиці 3.2 З дані таблиці видно, що спостерігається невідповідність між величиною загального прибутку і сумарного прибутку по ресурсах. Так наприклад, у березні місяці за рахунок ефективного використання виробничих ресурсів і витрат здавалося б було отримано 2608,2 тис. грн., але при цьому аналіз впливу окремих ресурсів і витрат показує, що їх сумарне неефективне використання повинне було принести підприємству 1898,9 тис. грн. збитків. Дана невідповідність, тому що й інші, що спостерігаються й в інших місяцях порозуміваються наступної. Хоча, саме виробничі ресурси і витрати формують велику частину прибутку, у ринкових умовах частина прибутку "запрацьовується" на вдалих комерційних операціях (зниження цін, зниження витрат за межами підприємства і т.д.). Сумарна величина двох умовно складових прибули і дає підприємству її реальну величину. Даний висновок ілюструє динаміка витрат на 1 грн. реалізованої і 1 грн. товарної продукції (рис.3.1). Як видно, різке зниження витрат на 1 грн. реалізованої продукції в березні й у травні місяці обумовило сумарне збільшення прибутку в цих місяцях. На рисунку також наочно видно, що в першому півріччі витрати на реалізацію продукції різко коливалися, що свідчить про різну ефективність роботи колективу підприємства на ринках збуту. Зіставлення вищезгаданих витрат з динамікою комерційних витрат на 1 грн. продукції дозволяють зробити висновок - витрати на керування і комерційні витрати мають різну ефективність, причому нічим не з'ясовну. Наявні коливання, хоча і мають незначну величину - від однієї до декількох копійок, у перерахуванні на загальний обсяг випуску продукції можуть стати значним резервом одержання прибутку і їхнє цілеспрямоване використання рекомендується аналізувати систематично.
Не можна не відзначити, що сформована аналітична картина обумовлена не стільки недостатньо ефективним залученням ресурсів у виробництво або неякісну роботу колективу. Питання може бути сформульований інакше - чи є процес формування ефективності використання виробничих ресурсів об'єктом керування. Результати пропонованого і проведеного аналізу дозволяє зробити висновок про відсутність у системі внутрішньозаводського планування показників загальної рентабельності ресурсів і витрат, що дозволяє керівникові оперативно оцінити ситуацію і формувати правильні оперативні управлінські рішення. Отже, доцільно доповнити існуючу систему планування представленими раніше показниками.
Проведений аналіз структури недоотриманого прибутку в місячному розрізі по видах виробничих ресурсів дозволяє розробляти систему управлінських заходів для зниження ємності того або іншого ресурсу в кінцевій продукції підприємства. Причому розроблювальні управлінські рішення можуть плануватися як у відношенні одного виду ресурсів, та і по всій їхній сукупності одночасно. Тобто достоїнство приведеної методики аналізу полягає в тому, що процес керування ставати більш оперативним і більш гнучким і передбачуваним. Коливання ж структури недоотриманого прибутку свідчить про необхідність проведення і структурного аналізу джерел прибутку. Він у свою чергу допоміг би визначити ступінь впливу внутрішніх і зовнішніх факторів, що впливають на прибуток підприємства.
Найбільший управлінський вплив на ріст ефективності використання ресурсної бази підприємства може дати сукупний аналіз ефективності використання виробничих ресурсів і витрат у розрізі основних цехів підприємства. Однак цьому перешкоджають деякі недоліки системи внутрішньозаводського планування й обліку ресурсів і витрат, показника валової або товарної продукції по кожнім виробничому підрозділі. Наявність такого показника сприяла б більш об'єктивній оцінці ефективності діяльності кожного окремого цеху підприємства і їхній порівняльній оцінці між собою. Як методичний прийом був використаний можливий механізм розподілу прибутку по окремих цехах. Його результати представлені в таблиці 3.3 За результатами табличних даних визначалася і розрахункова валова продукція кожного цеху окремо. Вона представлена в таблиці 3.4 Методика розрахунку названих розрахункових показників зводиться до наступного. Спочатку обчислювалася частка кожного цеху у формуванні прибутку виходячи з участі цехів в одержанні кінцевого продукту. Ступінь участі визначається за структурою основних фондів матеріальних витрат і зарплати працівників. Формування внутрішньозаводського механізму розподілу прибутку здійснюється в такий спосіб за допомогою методу зважування, що передбачає проведення наступних видів економічних розрахунків:
Підготовку переліку значимих факторів для розподілу прибутку. Зокрема були виділені такі основні фактори як вартість основних фондів, матеріальні витрати, величина фонду оплати праці.
Визначення питомої ваги кожного фактора по показниках. Питома вага кожного фактора необхідний для того, щоб визначити участь кожного фактора в "зароблянні" прибутку підрозділу.
Визначення добутку значення кожного фактора на його питому вагу (Li). Одиницю виміру даного показника назвали "проценто-гривна". Визначення суми показника Li по підприємству і по кожнім підрозділі.
Визначення суми показника L по підприємству.
Прибуток, що заробляється кожним підрозділом, визначається як добуток показника Li по кожнім підрозділі на “ціну" цього показника. Отримана сума прибутку додається до суми поточних витрат, у результаті чого виходить значення розрахункового показника валової продукції в гривнях.
Наявність розрахункових показників валової продукції і прибутку доповнює систему існуючих показників і, у свою чергу, уможливлює проведення рейтингової оцінки ефективності діяльності окремих виробничих підрозділів, що передбачає використання всіх найважливіших показників у єдиному комплексі. Інакше кажучи, керівники підприємства одержують інструмент порівняльної оцінки ефективності використання ресурсів і витрат, персоніфікувати виробничі успіхи і результати, і обґрунтовано розробляти управлінський вплив на процес формування ефективності виробництва.
Висновки
Аналіз роботи ПП "Флеш" дозволяє зробити наступні узагальнюючи висновки.
1. ПП "Флеш" є ефективне, конкурентоспроможне підприємство, що створено з метою отримання прибутку, насичення внутрішнього ринку комп’ютерною та периферійною техніки та бухгалтерським ПЗ, встановлення ділових зв’язків між державами та незалежними виробниками в країні та за її межами, нарощування промислової продукції, стимуляції попиту та захисту інтересів споживача.
2. За підсумками роботи в 2008 році ПП "Флеш" - прибуткове підприємство, не зважаючи іноді на недостатність "портфеля запасів" та відмови й коректування договорів в бік зменшення поставок.
3. При порівнянні динаміки ПП "Флеш" видно, що реалізації товару збільшилася на 67.7 тис. грн., - динаміка - на 28,73% а відносна реалізація що закономірно веде й до значного порівняно з 2007 роком збільшенням прибутку ПП "Флеш".
4. Чистий прибуток по головному склав 3,100 тис. грн. і був використаний на соціальний розвиток, матеріальне заохочення працівників, адміністративні й комерційні витрати, сплату податків й обов'язкових платежів та подальшій розвиток фірми.
5. При порівнянні показників діяльності підприємства 2007 та 2008 років чітко вирізняється тенденція до значного збільшення обсягу продажу комп’ютерної та периферійної техніки. Це свідчить про укріплення позицій ПП "Флеш" на ринку збуту, збільшені попиту на товари і обладнання, про правильну маркетингову політику впроваджену на підприємстві.
6. За 2008 р. накладні витрати по кошторису зменшилися на 25.57 тис. грн. (24.90%).
7. Реалізація товарної продукції на одного працівника праці в 2008 році збільшилась на 5,0% в порівнянні з минулим роком за рахунок мотивації і продуктивності праці. Збільшення відбулося за рахунок: збільшення обсягу реалізації.
8. Фактором, що стримує зростання обсягів реалізації товарної продукції і негативно впливає на її собівартість є нестабільне економічне становище, постійне зростання тарифів на паливно-енергетичні показники, собівартість продукції, зниження реалізації продукції у вартісному і натуральному вираженні.
Список використаної літератури
"Маркетинг" Дж.Р. Эванс, Б. Берман, М.," Экономика", 1990 325 с.
"Основы маркетинга" Ф. Котлер, М., 1995 740 с.
"Формула успеха: маркетинг (сто вопросов - сто ответов о том, как эффективно действовать на внешнем рынке)." П.С. Завьялов, В.Е. Демидов, Москва, 1991 "Международные отношения". 1995, 432 с.
Парсяк В.Н., Рогов, "Маркетинговые исследования"
Афанасьев М.П. Маркетинг: стратегия и практика фирмы. М.: Финстатинформ. 1995.
Державний стандарт України "Маркетинг - термінологія та визначення основних понять" // Эксперт-Юрист. Информационно-правовая библиотека. Законодательство Украины, - К.: Эксперт-Софт, 2005 г.
Крикавський Є.В., Косар Н.С., Мних О.Б., Сорока О.А. Маркетингові дослідження: навчальний посібник. - Л.: Національний університет “Львівська Політехніка", “Інтелект-Захід", - 2004. - 288 с.
Ламбен Жан-Жак. Стратегический маркетинг. Европейская перспектива. Пер. с французского. - СПб.: Наука, - 2000. - 800 с.
Популярная экономическая энциклопедия - К.: ОАО "Енисей Груп", 2005г.
Эванс Дж., Берман Б. Маркетинг: Сокр. пер. с англ. М.: Экономика. 1990.
Хруцкий В.Е., Корнеева И.В., Автухова Е.Э. Современный маркетинг. М.: Финансы и статистика. 1991.