Анализ товарооборота предприятия общественного питания (ресторана "Горизонт")
Доходы предприятия от реализованных торговых надбавок и прочих внереализационных доходов составили 19,88% к обороту. При сложившемся уровне издержек обращения (16,75% к обороту) это обеспечило предприятию рентабельность 2,85% к обороту. За 2002г. предприятие получило прибыли 88,5 млн. руб. На её увеличение оказали влияние рост объёма товарооборота, рост доходности предприятия и снижение уровня издержек обращения по предприятию.
По данным бухгалтерского баланса предприятия на 1 января 2003г., активы предприятия «Горизонт» составили на конец года 442,9 млн. руб. За год они возросли на 140,9 млн. руб.
Увеличение валюты баланса свидетельствует о расширении хозяйственного оборота, объёмов торговой деятельности. Это увеличение произошло, в основном, за счёт прироста оборотных активов на 108,6 млн. руб. Недвижимое имущество возросло за год на 32,3 млн. руб.
По состоянию на 1 января 2003г. у предприятия отсутствуют убытки (раздел III актива баланса).
На предприятии применяется журнально-ордерная частично механизированная форма учета, разработанная учетная политика отражает выбранные способы ведения учета, учет ведется на основании общих нормативных актов по бухгалтерскому учету и специальных инструкций предусмотренных для предприятий общественного питания и торговли. Особенностью является то, что ведется учет затрат на счете 44, где предусматривается группировка калькуляционных статей затрат в соответствии с отраслевой структурой, в частности к таким статьям можно отнести:
Износ санитарной и специальной одежды, столового белья, посуды, приборов, другого инвентаря и хозяйственных принадлежностей;
Расходы на хранение, подработку, подсортировку и упаковку товаров;
Потери товаров и технологические отходы.
На предприятии разработана наценочная политика: для детских дошкольных учреждений наценка 20%, столовым общеобразовательных школ до 45%. Учет наценок ведется на счете 42 "Торговая наценка".
На основании полученного товарооборота и среднего % наценки определяется доход предприятия, который и является выручкой от продажи.
Увеличение имущества предприятия обеспечено за счет роста собственного капитала. Сумма заемного капитала за год снизилась с 41,8 млн. руб. на начало года до 18,8 млн. руб. на конец года. Это снижение явилось следствием сокращения дорогостоящих краткосрочных кредитов банка и кредиторской задолженности на 46,2 млн. руб.
На начало года предприятие «Горизонт» испытывало недостаток собственных оборотных средств, но в результате предпринятых мер по привлечению средств достигнут излишек средств в обороте и 39,4 млн. руб. Это создало условия для досрочного погашения банковских кредитов.
Способность предприятия своевременно погашать свои обязательства характеризуется его ликвидностью. По данным предприятия можно сказать, что баланс на конец года является ликвидным, так как каждая группа актива покрывает сопоставимую с ней группу пассивных обязательств предприятия. Предприятие является платежеспособным и кредитоспособным.
2.2. Общий анализ показателей товарооборота.
Анализ розничного товарооборота по периодам.
Основным видом деятельности государственного предприятия «Горизонт» является общественное питание и мелкорозничная торговля продуктами питания. Развитие фактического товарооборота предприятия за последние четыре года характеризуется следующими данными:
Таблица 4.
Динамика товарооборота ТЭУП «Горизонт»
за 2000-2002 гг.
| Годы | Фактический розничный товарооборот (млн. руб.) |
Цепные темпы роста товарооборота, % |
Базисные темпы роста товарооборота, % |
|||
|
В действующих ценах |
В сопоставимых ценах |
В действующих ценах |
В сопоставимых ценах |
В действующих ценах |
В сопоставимых ценах |
|
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
|
1999 |
1853,2 | 1853,2 | 100 | 100 | 100 | 100 |
|
2000 |
2141,5 | 1896,3 | 115,6 | 102,3 | 115,6 | 102,3 |
|
2001 |
2620,7 | 1911,8 | 122,4 | 100,8 | 141,4 | 103,2 |
|
2002 |
3105,2 | 1929,4 | 118,5 | 100,9 | 167,6 | 104,1 |
Данные таблиц показывают, что за последние три года темпы роста розничного товарооборота изменялись неодинаково: в 2000 году рост товарооборота составил 115,6% (увеличился по сравнению с прошлым годом на 15,6% в действующих ценах), в 2001 году – 122,4% (увеличился на 22,4%), а в 2002 году – 118,5%. Эго объясняется тем, что цены на товары, реализуемые в предприятии, выросли в 2002 году по сравнению с 2001 годом, но меньше, чем в 2001 году по сравнению с 2000 годом (средний индекс цен в 2000 году по отношению к 1999 г. составил 1,223 или в 2001 году – 1,204 или 120,4%, в 2002 году – 1,158 или 115,8%).
Динамика фактического объёма товарооборота в сопоставимых ценах приведена в диаграмме 1. Сравнительный анализ динамики показывает, что в 1999–2000 гг. объём товарооборота увеличивался более быстрыми темпами, чем в 2000–2002 гг.
Физический объём товарооборота увеличился в 2000 году по сравнению с 1999 годом на 2,5%, 2001году по сравнению с 2000 годом – на 1,7%, в 2002 году по сравнению с 2001 годом – на 2,3%. Темпы роста физического объема товарооборота (количества товаров) невысокие, но тенденция намечается положительная.
За четыре года розничный товарооборот предприятия возрос на 67,6% (в действующих ценах) или на 1252,0 млн. руб. (3105,2 – 1853,2). Этот прирост произошел за счет увеличения количества реализованных товаров (физического объема товарооборота) на 6,5%, что составило 139,7 млн. руб. (1992,9 – 1853,2), и в связи с увеличением розничных цен на товары – на 1112,3 млн. руб. (3105,2 – 1992,9).
По данным этих расчетов можно сказать, что около 90% прироста товарооборота получено за счет роста цен. Потери покупателями денежных средств от повышения розничных цен (в связи с покупкой товаров по более высоким ценам в предприятии) составили 1112,3 млн. руб.
За 1999-2002 гг. среднегодовой
темп роста
товарооборота
предприятия
в действующих
ценах составил
Тср действ.
=
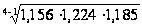 =
 =
1,188, или 118,8%, а в сопоставимых
ценах Тср
сопост.
=
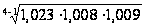 =
 =
1,020, или 120,0%.
По кварталам розничный товарооборот предприятия распределялся неравномерно. Наибольший удельный вес в годовом товарообороте занимает оборот четвертого квартала – свыше 27,0%, а наименьший удельный вес в годовом обороте приходится на первый квартал – свыше 23,0%. И распределение оборота по кварталам года продолжает изменяться.
Ритмичность развития товарооборота предприятия общественного питания по кварталам рассмотрим на основе данных таблицы 5.
Данные таблицы 5 свидетельствуют о неритмичном развитии товарооборота предприятия по кварталам: наиболее напряженным был четвертый квартал, а наименее напряженным - первый. Самый низкий темп роста товарооборота достигнут в первом квартале (116,9%), а самый высокий - в третьем и четвертом кварталах (119,0% и 120,0%). Это связано в первую очередь с рождественскими и новогодними праздниками. Неритмичное развитие розничного товарооборота по кварталам привело к изменению удельного веса оборота каждого квартала в годовом объеме товарооборота. Так, снизился удельный вес оборотов первого квартала на 0,3% и второго квартала – на 0,2% по сравнению с 2001 годом, потому что в этих кварталах темпы роста оборота ниже, чем в целом за год (118,5%).
Доля оборота третьего квартала возросла с 24,7% в 2001 году до 24,8% в 2002 году (темп роста оборота в этом квартале 119,0%), а доля оборота четвертого квартала составила в 2002 году 27,4% и возросла по сравнению с 2001 годом на 0,4% (темп роста товарооборота -119,6%). Таким образом, товарооборот предприятия по кварталам года распределялся неравномерно и развивался неритмично.
Еще более неритмичное развитие получил товарооборот по месяцам года. (см. Таблицу 6.)
Таблица 6.
Ритмичность развития розничного товарооборота ТЭУП «Горизонт»
по месяцам года.
| Кварталы | 2001 год | 2002 год |
Отклонение в сумме (+, - ) |
2002 г. в % к 2001г. |
||
| сумма, млн. руб. | удельный вес, % | сумма, млн. руб. | удельный вес, % | |||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
| Январь | 202,1 | 33,1 | 228.2 | 32.0 | +26,1 | 112,9 |
| Февраль | 198,3 | 32,5 |
225,0 |
31,5 |
+26,7 |
113,5 |
| Март | 210,4 | 34,4 | 260,8 | 36,5 | +50,4 | 124,0 |
|
Итого за 1 кв, |
610,8 |
100,0 |
714,0 |
100,0 |
+103,2 |
116,9 |
| Апрель | 220,9 | 33,7 | 243,3 | 31,5 | +22,4 | 110,1 |
| Май | 215,4 | 32,9 | 256,4 | 33,3 | +41,0 | 119,0 1 |
| Июнь | 218,9 | 33,4 | 270,8 | 35,2 | +51,9 | 123,7 |
|
Итого за 2 кв. |
655,2 |
100,0 |
770,5 |
100,0 |
+115.3 |
117,6 |
| Июль | 216,0 | 33,4 | 256,2 | | 33,3 | +40,2 | 118.6 |
| Август | 214,8 | 33,2 | 255,2 | 33,1 | +40,4 | 118,8 |
| Сентябрь | 216,5 | 33,4 | 258,7 | 33,6 | +42,2 | 119.5 |
|
Итого за 3 кв. |
647,3 |
100,0 |
770,1 |
100,0 |
+122,8 |
119,0 |
| Октябрь | 232,5 | 32,9 | 279,7 | 32,9 | +47,2 | 120,3 |
| Ноябрь | 229,0 | 32,4 | 270,8 | 31.8 | +41,8 | 118,3 |
| Декабрь | 229,0 | 32,4 | 270,8 | 31,8 | +41,8 | 118,3 |
|
Итого за 4 кв. |
707,4 |
100,0 |
850,6 |
100,0 |
+143,2 |
120,2 |
|
Всего за год |
2620,7 |
–– |
3105,2 |
–– |
+484,5 |
118,5 1 |
Из данных таблицы видно, что размах колебаний роста розничного товарооборота по месяцам еще больше, чем по кварталам. Темп роста товарооборота колеблется от 110,1 % (апрель) до 124,0% (март).
Самыми напряженными периодами реализации товаров в каждом квартале являются последние месяцы квартала. Например, рост оборота в целом за первый квартал составил 116,9%, а в марте – 124,0%, за второй квартал – соответственно 117,3% и 123,7%, за третий квартал – 119,05 и 119,5% и за четвертый квартал – 120,2% и 122,0%.
Эта напряженность в работе последних месяцев квартала ведет к неравномерному удовлетворению спроса потребителей на товары. Причинами этого были недостатки в снабжении товарами, в организации торговли, в рекламе и др.
Анализ розничного товарооборота по товарным группам.
Таблица 7.
Розничный товарооборот ТЭУП «Горизонт»
по товарным группам за 2001-2002 г.г.
|
Товарные группы |
2001 год | 2002 год | 2002г. в % к 2001г. | |||||
| сумма млн. руб. |
удельный вес, % |
в действующих ценах |
в сопоставимых ценах |
в сопоставимых цепях ценах |
в действующих ценах | |||
|
сумма млн. руб. |
удельный вес ,% |
сумма тыс. руб. |
удельный вес, % | |||||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
| Мясо и птица |
372,1 |
14,2 | 447,0 | 14,4 | 376,2 |
14,0 |
120.1 | 101,2 |
|
Колбасные изделия |
340,8 | 13,0 | 403,4 | 13,0 | 342,7 | 12,8 | 118,4 | 100,6 |
| Рыба | 76.1 | 2,9 | 90,3 | 2,9 | 77,3 | 2,8 | 118,7 | 101.6 |
| Хлеб и хлебобулочные изделия | 97.0 | 3,7 | 114,9 | 3,2 | 98,8 | 3,2 | 118.5 | 101,9 |
| Плоды, фрукты, ягоды, арбузы, дыни | 214,8 | 8,2 | 248.7 | 8,0 | 212,2 | 7,9 | 115,8 | 98.8 |
| Пиццы | 68,2 | 2,6 | 80,9 |
2,6 |
69,8 |
2,6 |
118,6 | 102.3 |
| Табачные изделия | 81.3 | 3,1 | 99,3 |
3,2 |
84,0 |
3,2 |
122,1 | 103,3 |
| Кондитерские изделия | 157,3 | 6,0 | 186,8 | 6,0 | 160,5 | 5,9 | 118.8 | 102.0 |
| Пиво | 117,9 | 4,5 | 136,6 | 4,4 | 117,5 | 4.4 | 115,9 | 99,5 |
| Мороженое | 62,7 | 2,4 | 74,7 | 2,4 | 64,2 | 2.4 | 119,1 | 102,4 |
| Водка и ликероводочные изделия | 314,4 | 12,0 | 375,7 | 12,1 | 323,5 | 12,1 | 119.5 | 102,9 |
| Вина, шампанское, коньяк | 283,0 | 10,8 | 329,3 | 10.4 | 281,2 | 10,5 | 116.4 | 99,4 |
|
Прочие продовольственные товары |
264,7 | 10,1 | 321,8 | 10,4 | 304,8 | 11,4 | 121,6 |
115,1 |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
| Непродовольст-венные товары | 170,4 | 6,5 | 195,8 | 6,3 | 168,3 | 6,3 | 114,9 | 98,8 |
|
Всего товаров |
2620,7 |
100,0 |
3105,2 |
100,0 |
2681,5 |
100,0 |
118,5 . „ |
102,3 |
Розничный товарооборот в действующих ценах возрос по всем товарным группам. Особенно значительный рост достигнут по реализации мяса и птицы, рыбы и рыбопродуктов, кондитерских изделий, ликероводочных изделий и прочих продовольственных товаров.
Однако в сопоставимых ценах темпы роста товарооборота по товарным группам значительно ниже, и это говорит о том, что большой заслуги предприятия в росте суммы товарооборота нет, так как она растет за счет увеличения цен. Об удовлетворении спроса покупателей на отдельные товары и товарные группы ресторан заботится мало. Снизился физический объем товарооборота (количество реализованных товаров) но таким товарным группам хлебобулочные изделия − на 0,5%, непродовольственные товары - на 1,2%, вина, шампанское, коньяк − на 0,6%.
Неравномерность развития розничного товарооборота в ассортиментном разрезе привела к изменению его структуры. В частности, по сравнению с 2001 годом в общем объеме товарооборота (в сопоставимых ценах) возросла доля продажи водки и ликероводочных изделий, прочих продовольственных товаров при: относительном снижении реализации мяса и птицы, колбасных изделий, кондитерских изделий, хлебобулочных изделий, вина, шампанского и коньяка, непродовольственных товаров. Это говорит об ухудшении структуры розничного товарооборота предприятия.
2.3. Расчёт факторов, влияющих на товарооборот.
На развитие розничного товарооборота предприятия общественного питания оказали следующие факторы:
обеспеченность трудовыми ресурсами и эффективность труда
торговых работников;
состояние и эффективность использования материальны технической базы предприятия.
Главный фактор успешного развития товарооборота - обеспеченность и рациональность использования товарных ресурсов.
По ресторану «Горизонт» данные о движении товарных ресурсов приведены в таблице 8.
Таблица 8.
Продуктовый баланс по ТЭУП «Горизонт» за 2001 -2002 г.г.
(суммы в млн. руб.)
| Показатели | 2001 год | 2002 год | Отклонение в сумме (+,–) | Влияние на изменение товарооборота (+,–) |
|
1 |
2 |
3 |
4 |
5 |
|
1 |
2 |
3 |
4 |
5 |
| Запасы товаров на начало года | 209,2 | 243,0 | +33,8 | +33,8 |
| Поступление товаров | 2656,3 | 3169,3 | +513,0 | +513,0 |
| Прочее выбытие товаров | 1.8 | 1,0 | -0,8 | +0,8 |
| Запасы товаров на конец года | 243,0 | 306,1 | +63,1 | -63,1 |
| Величина товарооборота предприятия | 2620,7 | 3105,2 | +484,5 | +484,5 |
Розничный товарооборот предприятия возрос в 2002 году по сравнению с 2001 годом на 484,5 млн. руб. за счет завышенных товарах запасов на начало года (+33,8 млн. руб.), роста поступления товаров в ресторан (+513,0 млн. руб.) и уменьшения прочего выбытия товаров (+0,8 млн. руб.). Но возможности роста товарооборота в динамике уменьшились в результате увеличения товарных запасов на конец года (–63,1 млн. руб.).
Недостатком использования поступающих в предприятие товарных ресурсов является их неполное вовлечение в товарооборот, что явилось следствием завоза в ресторан товаров, имеющих высокую цену, что снижало спрос покупателей на них, нарушением ритмичности отгрузки товаров поставщиками, связанными с рестораном договорными обязательствами. Часть товаров, поступивших в ресторан в излишнем количестве и в конце года, осело на остатках товаров в ресторане, что может привести к замедлению оборачиваемости оборотных средств, вложенных в товарные запасы, и возникновению потерь.
В предприятии в 2002 году прочее выбытие товаров снизилось по сравнению с 2001 годом на 0,8 млн. руб. Прочее выбытие товаров включило товарные потери, бой, лом, недостачу товаров. Следует назвать работу ресторана по снижению прочего выбытия товаров в 2002 году положительной.
Показатели товарного баланса по товарным группам приведены в таблице 8.
Большое влияние на динамику розничного товарооборота оказывает эффективность использования материально-технической базы предприятия. По ТЭУП «Горизонт» имеются следующие данные об использовании материально-технической базы:
Таблица 11.
Показатели эффективности использования материально-технической базы ТЭУП «Горизонт» за 2001-2002 гг.
| Показатели | 2001 | 2002 |
Отклоне- ние (+,-) |
2002 г. в % к 2001 г. |
|
1 |
2 |
3 |
4 |
5 |
|
Торговая площадь, м2 |
400 | 420 | +20 | 105,0 |
| Количество рабочих дней за год | 324 | 319 | -5 | 98,5 |
|
Средняя продолжительность рабочего дня, час |
11,6 | 11,5 | -0,1 | 99,1 |
|
Выработка на 1м2 торговой площади за час работы, руб. |
174,3 | 201,5 | +27,2 | 115,6 |
|
Розничный товарооборот в действующих ценах, млн. руб. |
2620,7 | 3105,2 | +484,5 | 118,5 |
Из данных таблицы видно, что в 2002 году возросла торговая площадь ресторана за счет проведенной реконструкции, переоборудования и лучшей планировки торгового зала, оптимального размещения в нем товаров. Прирост составил 20 кв. метров или 5,0%.
Количество рабочих дней в году сократилось с 324 дней в 2001 году до 319 дней в 2002году. Это произошло в результате нарушения сроков проведения реконструкции, которая затянулась из-за недостатка строительных материалов, несвоевременного поступления оборудования. Сократилась и средняя продолжительность рабочего дня на 0,1 часа.
Выработка на один квадратный метр торговой площади за час работы составила в 2002 году 201,5 рублей против 174,3 рублей в 2001 году. Это свидетельствует о повышении эффективности использования торговой площади.
Все эти факторы оказали влияние на динамику развития розничного товарооборота (см. таблицу 12.).
Таблица 12.
Расчет влияния показателей эффективности использования материально-технической базы предприятия на динамику розничного товарооборота.
| Показатели |
2000 год |
Цепная подстановка |
2002 год |
||
| торговая площадь | число рабочих дней | средняя продолжи-тельность рабочего дня | |||
|
1 |
2 |
3 |
4 |
5 |
6 |
|
Фактическая полезная площадь, кв.м. |
400 | 420 | 420 | 420 | 420 |
| Фактическое число рабочих дней | 324 | 324 | 319 | 319 | 319 |
|
Фактическая средняя продолжительность рабочего дня, час |
11,6 | 11,6 | 11,6 | 11,5 | 11,5 |
| Фактическая выработка на 1 кв.м. полезной площади за час работы, руб. | 174,3 | 174,3 | 174,3 | 174,3 | 201,5 |
| Розничный товарооборот в действующих ценах за год, млн. руб. | 2620,7 | 2751,4 | 2708,9 | 2685,6 | 3105,2 |
Из данных таблицы следует, что на динамику товарооборота предприятия повлияли следующие факторы:
рост торговой площади: 2751,4 - 2620,7 = + 130,7 млн. руб.
уменьшение количества рабочих дней: 2708,9 - 2751,4 = - 42,5 тыс. руб,
уменьшение продолжительности рабочего дня: 2685,6 - 2708,9 = - 23,3 млн. руб.
повышение выработки на 1 кв. метр торговой площади за час работы 3105,2 - 2685,6 = + 419,6 млн. руб.
Итого: 3105,2 - 2620,7 = + 484,5 млн. руб.
Использование материально-технической базы позволяло предприятию добиться роста товарооборота в 2002 году на 550,3 млн. руб. (130,7 +419,6), но в результате нарушения режима работы предприятия розничный товарооборот уменьшился на 65,8 млн. руб. (42,5+23,3). В совокупности эти факторы обеспечили прирост товарооборота в 2002 году на 484,5 млн. руб.
В ТЭУП «Горизонт», как показал анализ документального оформления и учета розничной продажи товаров, бухгалтерский учет ведется в соответствии с законодательными актами, нормативно-методическими документами и инструктивными материалами. Данные бухгалтерского учета дают разнообразную экономическую информацию для проведения всестороннего и глубокого анализа хозяйственно-финансовой деятельности предприятия, что позволяет утверждать о тесной связи между бухгалтерским счетом и анализом хозяйственной деятельности на данном предприятии.
Проведенный на основе данных бухгалтерского учета анализ динамики развития розничного товарооборота ТЭУП «Горизонт» за 2000-2002 гг. позволяет сделать следующие выводы:
розничный товарооборот предприятия из года в год увеличивается, темпы роста его высокие;
достигнут рост товарооборота по всем отделам предприятия и по всем товарным группам которыми торгует предприятие;
прирост товарооборота, в основном, достигнут за счет эффективного использования всех видов ресурсов: товарных, трудовых и др.
Вместе с этим предприятие не использовало всех возможностей роста товарооборота в 2002 году. Так, объем розничного товарооборота мог бы возрасти за счет:
улучшения обеспеченности и эффективности использования товарных ресурсов на 63,1 млн. руб.;
повышения эффективности использования труда на 70,4 млн. руб.;
повышения эффективности использования материально-технической базы предприятия на 68,8 млн. руб.
Таким образом, неиспользованные резервы роста товарооборота составили 202,3 млн. руб.
Глава 3. Пути роста товарооборота
3.1. Товарное обеспечение и маркетинговые мероприятия −
пути увеличения товарооборота
Как известно, существует ряд факторов, влияющих на эффективность реализации блюд, а также на динамику и величину товарооборота на предприятии общественного питания. Все эти факторы можно разделить на две группы.
Первая группа − это внешние факторы, на которые предприятие общественного питания влиять не может или влияет в незначительной степени.
К таким факторам, в частности, относится диктат со стороны крупных производителей и поставщиков продуктов питания, диктующих свои условия, как в отношении цен, так и по ассортименту и условиям поставки. Противостоять такому диктату могут только крупные сети предприятий питания, обладающие собственными распределительными центрами. Все остальные участники рынка должны безропотно принимать поставленные условия. Такое поведение, выбранное производителем, обусловлено выбранной маркетинговой стратегией, основанной на применяемой технологии и стратегических задачах, стоящих перед производителем.
Вторым внешним фактором можно назвать конкурентов − предприятие общественного питания, имеющих общую с ТЭУП «Горизонт» зону обслуживания. Влиять на конкурентов можно только при условии значительного превосходства, как по оборотам, так и предоставляя посетителям наилучшие качество и условия обслуживания, по наиболее выгодным ценам.
Следующий пункт − законодательство. С одной стороны, существует большое число законодательных актов, регламентирующих деятельность участников рынка общественного питания, а с другой стороны − отсутствие "Закона о торговле" в значительной степени вносит в работу предприятий питания элементы неопределенности.
Ко второй категории относятся внутренние факторы, т.е. те на которые администрация любого предприятия общественного питания может и должна активно влиять, для того, чтобы добиться наибольшей эффективности.
Во главе этого списка, конечно, нужно поставить ценовую политику, а именно три основных пункта, влияющих на ценовую политику.
1. Уровень цен закупки товаров у поставщиков. Как говорилось ранее, крупные торговые объединения могут добиться значительной оптовой скидки, и получить ряд льгот по условиям и срокам поставки товара, это при прочих равных условиях ведет к снижению розничных цен, и используются как элемент формирования валового дохода.
Уровень цен закупки обычно колеблется в определенном диапазоне и устанавливается производителем.
2. Уровень цен реализации товаров. Обычно торговые предприятия устанавливают розничные цены дифференцированно по отдельным товарным группам, исходя из состояния спроса, уровня издержек обращения и ряда других.
3. Объем реализации товара также является одним из основных компонентов влияющих на ценовую политику, т.к. дает возможность получить ощутимые скидки.
Остановимся коротко на остальных некоторых других внутренних факторах − таких как, например, дополнительный сервис для посетителя, в который входят, как это не кажется парадоксальным, весь спектр современного торгового оборудования, начиная от систем охраны и наблюдения, кассовых аппаратов и всех остальных электронных приборов, призванных облегчить процесс торговли, до "бесплатных" пакетов для покупок и крытого паркинга. Все вышеперечисленное влияет на величину торговой наценки, и поэтому к их внедрению нужно подходить только после детального изучения и тщательных расчетов.
Вопросы кадровой работы с персоналом, его подбор, обучение, мотивация к продвижению по служебной лестнице, решаются в каждом ресторане по-разному. Подход к кадровой работе сродни творческому процессу, и поэтому эти вопросы руководитель ТЭУП «Горизонт» решает индивидуально, исходя из собственных знаний и опыта.
Требования, предъявляемые современными технологиями продаж в сфере общественного питания, невыполнимы без знаний логистики, науки о перемещении материальных ценностей, с целью оптимизации транспортных расходов и эффективного использования торговых и складских помещений.
Несколько слов о рекламе − двигателе торговли. Грамотная, удачно организованная реклама, используемая при оформлении обеденного зала и(или) звучащая по внутренней радиосети способна привлечь внимание посетителей к новым или малознакомым блюдам.
Один из основных факторов повышения эффективности работы ресторана и роста товарооборота − это ассортимент блюд в меню. Ассортимент ресторана способен активно влиять на уровень продаж блюд. Широкий ассортимент блюд может удовлетворить самые неожиданные запросы посетителей, однако неоправданное расширение ассортимента может привести к оседанию товара в ресторане, снижению оборачиваемости средств, а то и вовсе к "замораживанию" денег.
Вторым неудовлетворительным фактором является то, что в часы пиковых нагрузок, превышающих пропускную способность ресторана, возникают очереди не только у кассовых аппаратов, но и у дверей ресторана (Рис.3.1.1). Возможно так же временное отсутствие блюда в продаже, не из-за того, что его нет в ресторане, а из-за того, что ограниченное пространство не позволяет выложить весь ассортимент в необходимом количестве. Обычно в утренние часы ощущается нехватка товаров дешевого ассортимента, а в вечернее время − более дорогих.
Отсутствие блюда в меню − это упущенная выгода и элемент недовольства со стороны посетителей.
Существуют некоторые способы управления потоком посетителей, и их уже применяют некоторые предприятия общественного питания − это, например, предоставление скидок в утренние часы, когда в ресторане не так много посетителей, таким образом, снижается наплыв посетителей в пиковые часы, при сохранении общего количества посетителей (Рис.3.1.2). Способ неплохой и имеет только один минус для ресторана − это скидки, а любая скидка − это недополученные деньги. Выход есть и из этой ситуации.
В данной дипломной работе предлагается другой, менее затратный способ.
Проанализировав работу нескольких ресторанов различных размеров и «различного имиджа», было установлено, что люди с различными уровнями доходов не только посещают рестораны в разное время, но и совершаемые ими заказы блюд в одной товарной группе относятся к разным частям ценового спектра. Учитывая эти факты, можно с большой долей уверенности сказать, что блюда дешевого ассортимента будут лучше продаваться в утренние и дневные часы. Блюда средней ценовой группы − в дневное и вечернее время, а дорогие блюда − в вечернее и ночное время.
Следовательно, можно формировать ассортимент каждой товарной группы исходя из времени суток, как показано на рисунке 3.1.3, что позволит максимально эффективно использовать имеющиеся торговые площади и максимально удовлетворить потребности посетителей. Но это вовсе не значит, что какое-то блюдо будет вообще отсутствовать в продаже. В продаже присутствует весь ценовой спектр товарной группы, однако центр тяжести его смещается в зависимости от времени работы ресторана и спроса посетителей.
Этот способ позволяет увеличить эффективность продажи блюд на предприятии на 7-10%%.
Большинство предприятий общественного питания ведут свою маркетинговую деятельность без всяких планов, мотивируя тем, что рынок меняется слишком быстро, поэтому от планов нет никакой пользы – в конце концов все планы будут пылиться на полке.
Но постепенно на практике приходит осознание необходимости планирования деятельности службы маркетинга. Планирование побуждает руководство постоянно думать о будущем, заставляет предприятие четче определять свои цели и политику, приводит к лучшей согласованности в работе и дает объективные показатели эффективности работы. Аргумент о бессмысленности планирования в условиях постоянных изменений не выдерживает критики. Как раз наоборот – тщательное планирование помогает предприятию предвидеть изменение среды и оперативно реагировать на них, а также быть готовыми к непредвиденным обстоятельствам. Разумеется, план должен составляться таким образом, чтобы не ограничивать предпринимательские инициативы.
В общественном питании весь маркетинг обычно сводится к мероприятиям по реализации блюд, которые проводятся стихийно, в зависимости от их наличия, поступления, «затоваривания» или в преддверии какого-нибудь праздника. Нельзя сказать, что они не приносят определенного повышения товарооборота. Однако при стихийности трудно планировать бюджет, фактические затраты могут намного превосходить над планируемыми.
Чтобы составить план мероприятий по маркетингу в общественном питании, нужно сделать анализ сложившейся ситуации по отдельным блюдам, группам блюд и всему предприятию. Для этого, в частности, можно использовать метод прогнозирования на основе сезонных колебаний. Под сезонными колебаниями понимаются такие изменения уровня динамического ряда, которые вызываются влияниями времени года. Их роль очень велика в общественном питании. Для изучения сезонных колебаний необходимо иметь уровни за каждый квартал, а лучше за каждый месяц, иногда даже за декады, хотя декадные уровни могут уже сильно исказиться мелкомасштабной случайной колеблемостью. Для измерения сезонных колебаний обычно исчисляются индексы сезонности (Isi) по формуле:
Isi = Yi / Y ·100,
где Yi – среднее значение товарооборота в определенный месяц на основании фактического товарооборота последних лет;
Y – среднее значение товарооборота в месяц на основании фактического товарооборота последних лет.
На предприятии общественного питания ТЭУП «Горизонт» индексы сезонности можно исчислять по каждой группе блюд, так как в основном планирование товарооборота осуществляется именно по ним. В более проблемных случаях, например, когда группы блюд объединены категории (первые блюда, вторые блюда, закуски и т.д.), индексы нужно исчислять по каждой категории в отдельности и по всем категориям в целом.
Так, выделим в ТЭУП «Горизонт» категорию “вторые блюда”, состоящий из групп:
мясные блюда,
рыбные блюда,
овощные блюда,
салаты
гарниры.
Затем составим тактический годовой план маркетинга на следующий год на основе графиков спада и подъема товарооборота в группах, составленных на основе прогноза индексов сезонности.
Первоначально, по каждой группе составляется таблица прогнозирования товарооборота с использованием индексов сезонности по аналогии с таблицей 3.1.1.
Для наглядности для каждой секции строится график ежегодных перепадов товарооборота по графе 8 таблицы 3.1.1 - рисунок 3.1.4, который представляет собой последовательность положительных и отрицательных пиков, расположенных по разные стороны от среднего товарооборота, в процентах.
Данные из графы 8 по каждой секции заносятся в сводную таблицу 3.1.2.
Анализируя пики, рассчитанные при помощи индексов