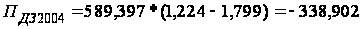Анализ и оценка эффективности реализации продукции предприятия на отечественном и зарубежном рынке
– если трудно получить информацию об остатках, их не учитывают, что может существенно исказить результаты расчетов;
– сезонность продаж (в первые месяцы года объемы продаж могут составлять 10–12 % годового, т.е. меньше среднего, в связи с чем для изучения необходимо выбирать время со средними показателями продаж).
3. Определение среднегодовой Е на основе данных об интенсивности потребления товара. Данная методика очень распространена в России. Методика расчета Е по интенсивности потребления товара добивается по средством анкетирования. Главные вопросы, которые задаются респонденту интервьюером:
– частота покупки (в месяц, в квартал, в полгода, в год);
– стоимость средней покупки;
– демографические вопросы.
Высокая репрезентативность данного расчета применяется в сфере товаров спрос на которую эластичен (парфюмерия, косметика, продукты питания, книжная и газетная продукция, канцелярская продукция и т.д.), т.е. товаров повседневного спроса. Менее данный метод применяют в других сферах. Точность данного расчета зависит от ниже перечисленных факторов:
– выборка респондентов, т.е. количество опрашиваемых людей;
– качества задаваемых вопросов;
– качества заполнения анкет.
Расчет проводится по формуле:
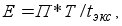 (4)
где П – число потребителей продукции;
Т – кратность покупок, определяемая как средняя величина продаж товара одному потребителю;
tэкс – средняя продолжительность полного цикла эксплуатации товара (дней, месяцев, лет).
Срок эксплуатации товара tэкс – является обязательной характеристикой его маркировки. Для товаров с длительным периодом эксплуатации в качестве tэкс используется срок полной амортизации изделий. В связи с тем что реальный срок эксплуатации изделий часто превышает период полной их амортизации, его целесообразно корректировать на средний коэффициент изношенности парка изделий данного класса.
4. Определение Е на основе суммирования первичных, повторных и дополнительных продаж. Всех потребителей можно разделить на тех, кто: впервые приобретает данную продукцию, повторно покупает товар на замену старого и приобретает второй третий и т.д. экземпляры товара дополнительно к уже имеющемуся.
Е = Еперв. + Еповт. + Едоп. (5)
где Еперв. – первичные продажи;
Еповт. – повторные или вторичные продажи;
Едоп. – дополнительные продажи.
Для каждой
конкретной
фирмы продажи
распределены
во времени:
повторные и
дополнительные
продажи могут
иметь место
только в том
случае, если
были первичные.
Однако на рынке
в целом в каждый
фиксированный
момент присутствуют
все три типа
покупателей.
Вот почему для
оценки Е большое
значение имеет
измерение их
активности.
Первичные
продажи имеют
ключевой характер,
определяющий
расширение
границ рынка.
Его измерение
производится
путем прогнозирования
количества
новых потребителей
товара (в отличие
от имеющихся).
В расчет принимаются
изменения
факторов макро
и микросреды
маркетинга.
Повторные
продажи – величина,
производная
от первичных.
Они зависят
главным образом
от того, как
распределены
потребители,
заменяющие
данный товар
на новый, по
сроку замены.
Данный метод хорош при повторном замере Е на основе третьего метода. Не надо забывать, что дополнительные продажи зависят от роста потребительской активности, а именно покупательской способности. С увеличением доходов возрастает при прочих равных условиях возрастает объем дополнительных покупок в условиях спроса на конкретный товар. Сумма первичных, повторных и дополнительных емкостей будет равна общей емкости рынка. Замеры Е носят вариантный характер, и их результаты зависят от методов, используемых при расчете. Одновременное применение нескольких методов повышает вероятность получения точных результатов и при нехватке информации является практически единственной приемлемой возможностью решения проблемы.
5. Определение Е на основе объемов производства. Представляет собой метод расчета емкости рынка, основанный на определении уровня производства с учетом внешнеторговых операций, а также запасов продукции. Он приводится практически во всех учебниках по маркетингу и может быть выражен следующей формулой:
Е= П – Э + И + (Ок – Он) + (Зк – Зн), (6)
где П – объем производства за год по отдельному виду товаров или товарной группе;
Э – объем экспорта;
И – объем импорта;
Ок, Он – остатки продукции на конец и начало анализируемого периода;
Зк, Зн – государственный запас в начале и в конце периода (учитывается не всегда, а только для особых видов продукции).
Особенностями данного способа изучения емкости является то, что данные о государственных запасах и объемах производства в ряде отраслей доступны только официальным органам государственного управления. Помимо этого, как уже отмечалось выше, данные по объемам производства часто занижаются, а информация по объемам экспорта и импорта искажена из-за наличия нелегального и теневого товарооборота. Однако стоит отметить, что в данном случае не требуется проведения специальных маркетинговых исследований, что значительно удешевляет процесс и делает его доступным. И все же данный способ дает приблизительные результаты, которые следует уточнять с помощью других методов.
6. Способ определения Е, основанный на рекламе, ценах и номенклатуре. Заключается в определении емкости рынка, основанном на сравнении объема рекламы по отрасли с объемами рекламы известной фирмы или собственного предприятия с привязкой к объемам продаж. Методика основана на предположении, что объем рекламы, является величиной, зависимой от объемов продаж (товарооборота) и между этими показателями существует тесная корреляционная взаимосвязь.
Е = (Р1+ Р2+…+Рi)*По /Ро (7)
где Р1, Р2, …, Рi – рекламные бюджеты различных товаропроизводителей, которые могут быть определены из объемов рекламы различных марок товаров в натуральном выражении (рекламная площадь с учетом частоты рекламирования, длительность рекламного ролика с учетом частоты прокручивания), умноженных на стоимость рекламы в различных изданиях и средствах;
По – объем продаж известного или собственного предприятия;
Ро – объем рекламы известного или собственного предприятия.
Для того чтобы эффективно использовать данный способ, необходимо учитывать следующее:
– объем рекламы должен быть определен в стоимостном выражении, т.к. стоимость рекламы сильно отличается по разным изданиям и носителям;
– объем рекламы в периодической печати равен произведению площади рекламного блока на частоту повторения за месяц. Объем рекламы по радио и телевидению равен произведению времени на частоту повторения;
– в расчетах можно не учитывать наружную рекламу, если она одинаково распространена или не распространена среди предприятий региона и в известной фирме;
– способ справедлив лишь в тех случаях, когда существует корреляционная взаимосвязь между объемами рекламы и объемами продаж товара;
– не учитываются предприятия, которые не ведут активной рекламной кампании;
– объем рекламы в различные периоды года не одинаков, что должно быть учтено в расчетах.
По формуле (6) рассчитаем емкость основного сегмента ОАО «Нефтекамскшина» – внутренний рынок России, – в период с 2004 по 2006 годы:
В 2004 году она составила:
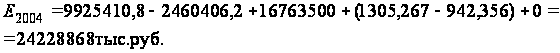
В 2005 году емкость рынка была равна:
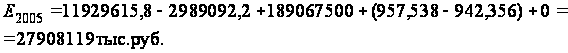
В 2006 году ее показатель составил:
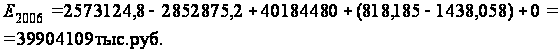
Изменения емкости сегмента можно пронаблюдать на «рисунке 3», на котором видно, что её показатель с каждым годом увеличивается и в 2006 году достигла уровня в 39904109 тыс. руб., что на 64,7% превышает уровень 2004 года и на 42,9% выше уровня 2005 года. В своих расчетах мы брали разницу государственных запасов на конец и начало периода за ноль, т.к. такие запасы создаются на случаи войны или каких-либо чрезвычайных происшествий, которых в анализируемый период не было.
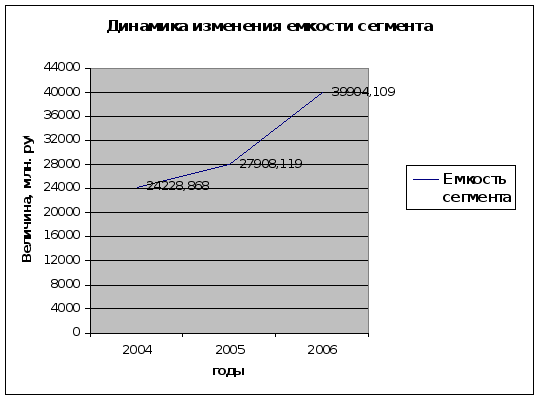
Рис. 3. Динамика изменения емкости рынка
2.3 Экономическая оценка сегментов предприятия
Проводя экономическую оценку эффективности сегментов рынка, логика нашего исследования требует использования расчетов прибыли и рентабельности реализации выпускаемой продукции на каждом из выбранных сегментов.
Для расчета прибыли от реализации продукции используем формулу:
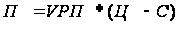 ,
(8)
где П – прибыли от реализации продукции в каждом сегменте;
VРП – объем реализованной продукции по каждому сегменту, тыс. шт.;
Ц – цена реализации продукции единицы продукции в каждом сегменте, тыс. руб.;
С – себестоимость производства единицы продукции для каждого сегмента, тыс. руб.
Среднюю цену реализации единицы продукции ОАО «Нефтекамскшина» по каждому сегменту рынка, которую определим по формуле (8):
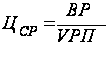 ,
(9)
где ЦСР – средняя цена реализации единицы произведенной продукции по каждому сегменту рынка, тыс. руб.;
ВР – общая выручка от продажи продукции в каждом сегменте отдельно, тыс. руб.;
VРП – объем реализованной продукции по каждому сегменту, тыс. шт.
Среднюю себестоимость единицы продукции ОАО «Нефтекамскшина» для реализации на территории России, рассчитаем по формуле (9):
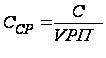 ,
(10)
где ССР – средняя себестоимость единицы произведенной продукции для реализации на территории России, тыс. руб.;
С – общая себестоимость проданной продукции на территории России, тыс. руб.;
VРП – объем реализованной продукции на территории России, тыс. шт.
Для определения величины средней себестоимости экспортной продукции ОАО «Нефтекамскшина» используем формулу (10):
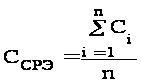 ,
(11)
где ССРЭ – средняя себестоимость единицы экспортной продукции, тыс. руб.;
Сi – себестоимость i-го вида продукции, тыс. руб.;
n – количество видов продукции.
Для оценки рентабельности реализации продукции используем динамику прибыли по каждому сегменту в зависимости от затрат на производство единицы продукции и объем реализации на выбранных рынках:
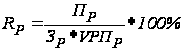 ,
(12)
где Rр – рентабельность реализации продукции на территории России, %;
ПР – объем прибыли полученной от реализации продукции на территории России, руб.;
ЗР – затраты на производство единицы продукции для реализации на территории России, руб.;
VРПР – объем реализованной продукции на территории России, шт.
Анализ рыночных сегментов предприятия ОАО «Нефтекамскшина» начнем с рынка с наибольшей долей сбыта – с внутреннего рынка России.
Для начала определим размер средней цены реализации единицы продукции на территории России, рассчитанная по формуле (9) в 2004 году равна:
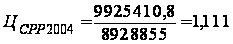 тыс. руб.
Средняя цена реализации единицы продукции на территории России, рассчитанная по формуле (9) в 2005 году равна:
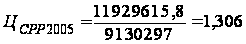 тыс. руб.
Средняя цена реализации единицы продукции на территории России, рассчитанная по формуле (9) в 2006 году равна:
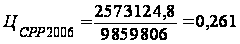 тыс. руб.
Как видим из расчетов размер цены реализации на единицу продукции в 2006 году на 325,7% ниже, чем в 2004 году и на 400,4% ниже, чем в 2005году. Данная ситуация характеризуется ростом поставок продукции в 2006 году, объем которой на 10,4% выше чем в 2004 году и на 8% выше, чем в 2005 году соответственно, и сокращением прибыли на 285% по сравнению с 2004 годом и на 363,6% с 2005 годом соответственно.
Далее рассчитаем величину средней себестоимости продукции, которую рассчитаем по формуле (10) в 2004 году равна:
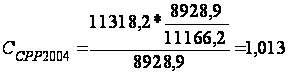 тыс.
руб.
Средняя себестоимость единицы продукции, рассчитанная по формуле (10) в 2005 году равна:
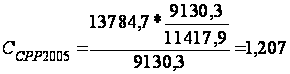 тыс.
руб.
Средняя себестоимость единицы продукции, рассчитанная по формуле (10) в 2006 году равна:
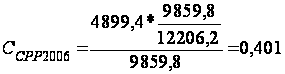 тыс.
руб.
Как видно из расчетов средняя себестоимость в 2006 году ниже на 152,6% чем в 2004 году и на 199,5%, чем в 2005 году, что свидетельствует о положительной динамике, но однако этого недостаточно для назначения товару более конкурентоспособной цены, т.к. из дальнейших расчетов следует, что объем прибыли сокращается за 2004 – 2006 года. Соотношение средней цены реализации единицы продукции на территории России и средней себестоимостью единицы продукции можно увидеть на «рисунке 4».
Определив показатели средней цены реализации и средней себестоимости продукции, рассчитаем объем полученной прибыли от реализации продукции на территории России по формуле (8) в 2004 году:
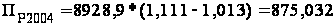 тыс. руб.
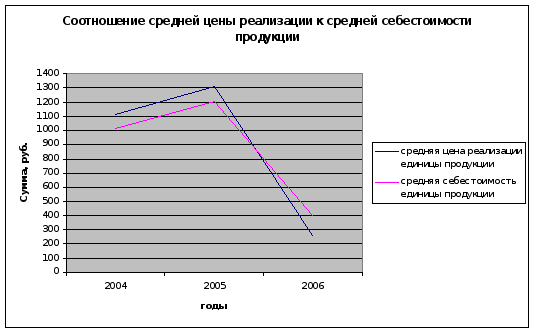
Рис 4. Соотношение средней цены реализации к средней себестоимости продукции
Определим объем полученной прибыли от реализации продукции на территории России по формуле (8) в 2005 году:
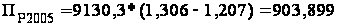 тыс. руб.
Произведем расчет объема полученной прибыли от реализации продукции на территории России по формуле (8) в 2006 году:
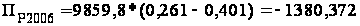 тыс.
руб.
Из расчетов видно, что по итогам 2006 года предприятие понесло от реализации продукции на территории России убыток в размере 1380,372 тыс. руб., что на 157,75% ниже показателя прибыли от реализации в 2004 году и на 152,71% ниже уровня 2005 года. В основном изменение прибыли произошло из-за преобладания себестоимости над ценой реализации продукции: по итогам 2004 года соотношение цены реализации и себестоимости продукции было равно 1,10; в 2005 году этот показатель равнялся 1,08; в 2006 году – 0,65.
Далее определим рентабельность реализации на территории России по формуле (12) в 2004 году:
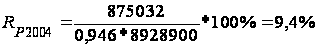
Рентабельность реализации на территории России в 2005 году составила:
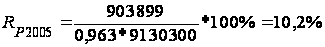
Рентабельность реализации на территории России в 2006 году составила:
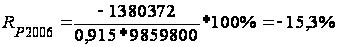
Проанализировав изменения уровня рентабельности реализации на территории России видно, что в 2006 году в виду понесенного предприятием ОАО «Нефтекамскшина» убытка в размере 1380,372 тыс.руб. показатель рентабельности реализации снизился по сравнению с 2004 годом на 24,7% и по сравнению с 2005 годом на 25,7%, и был равен -15,3%.
Следующим шагом является проведение экономической оценки экспорта продукции на рынке СНГ.
Воспользовавшись формулой (9) рассчитаем среднюю цену реализации единицы продукции в 2004 году равна:
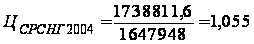 тыс. руб.
В 2005 году размер средней цены реализации единицы продукции будет равен:
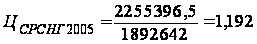 тыс. руб.
В 2006 году средняя цена реализации единицы продукции составляла:
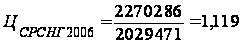 тыс. руб.
Как видим из расчетов размер цена реализации в 2006 году на 6,1% выше, чем в 2004 году и на 6,5% ниже, чем в 2005году. Данная ситуация характеризуется ростом поставок продукции в 2006 году, объем которой на 23,2% превышает объем в 2004 году и на 7,2% выше, чем в 2005 году соответственно, и с увеличением прибыли на 30,6% по сравнению с 2004 годом и на 0,7% с 2005 годом соответственно.
Далее по формуле (11) выведем среднюю себестоимость единицы экспортной продукции. В 2004 году равна:
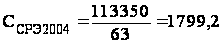 руб.
В 2005 году уровень средней себестоимости единицы экспортной продукции составлял:
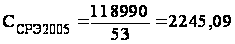 руб.
Средняя себестоимость единицы экспортной продукции в 2006 году была равна:
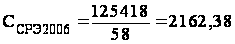 руб.
Как видно из расчетов средняя себестоимость в 2006 году выше на 20,2% чем в 2004 году и ниже на 3,8%, чем в 2005 году. Общая картина соотношения цены реализации к себестоимости свидетельствует об отрицательной динамике, которую можно увидеть «на рисунке 5», т.о. экспорт продукции на СНГ является неэффективным.
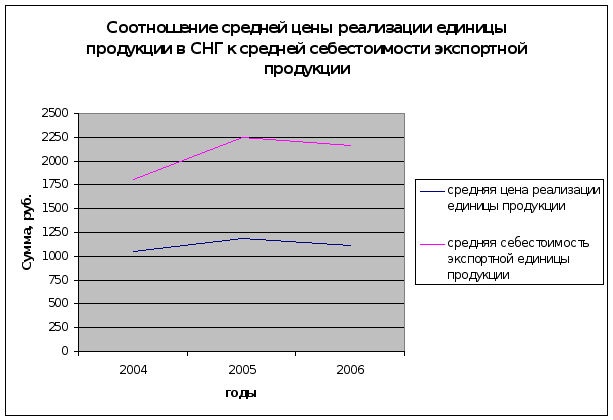
Рис. 5. Соотношение средней цены реализации единицы продукции в СНГ к средней себестоимости экспортной продукции
Найдя необходимые для расчета объема прибыли от реализации продукции для экспорта предприятия ОАО «Нефтекамскшина» в странах СНГ по формуле (8), рассчитаем объем прибыли от реализации за 2004 год:
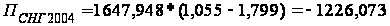 тыс.руб.
В 2005 году величина прибыли от реализации составила:
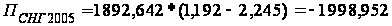 тыс.
руб.
В 2006 году объем прибыли от реализации продукции в странах СНГ составил:
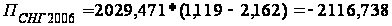 тыс.
руб.
Из расчетов видно, что реализация продукции в страны СНГ с каждым годом приносит всё больший убыток. Так например в 2006 году он составил 2116,738 тыс. руб., что на 72,6% больше, чем в 2004 году и на 5,9% больше чем в 2005 году. Это связано с высокой себестоимостью производства единицы продукции: с каждым годом ее величина увеличивается, но при этом цена реализации практически остается неизменной.
Рентабельность реализации продукции для экспорта в страны СНГ рассчитаем по формуле (12). В 2004 году она составила:
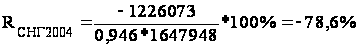
Уровень рентабельности реализации в 2005 году был равен:
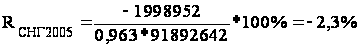
Рентабельность реализации продукции в страны СНГ в 2006 году составила:
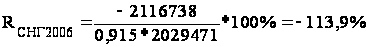
Рассчитав уровни рентабельности реализации продукции за 2004-2006 года видно, что с каждым годом в связи с увеличением убытка от экспорта продукции в страны СНГ, связанным с увеличением себестоимости производства, уровень рентабельности падает.
Далее рассчитаем прибыль и рентабельность продаж продукции в страны Дальнего зарубежья. Для начала рассчитаем цены реализации.
В 2004 году цена реализации продукции в странах Дальнего зарубежья составила:
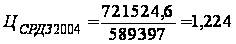 тыс. руб.
В 2005 году размер средней цены реализации единицы продукции был равен:
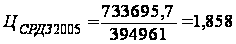 тыс. руб.
В 2006 году средняя цена реализации единицы продукции составляла:
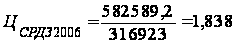 тыс. руб.
Как видим из расчетов размер цена реализации в 2006 году на 50,2% выше, чем в 2004 году и на 1% ниже, чем в 2005году. Данная ситуация характеризуется уменьшением объемов поставок продукции в 2006 году, объем которой на 85,9% ниже объема в 2004 году и на 24,6% ниже, чем в 2005 году соответственно, и получение значительно небольшой прибыли, которая на 23,8% ниже по сравнению с 2004 годом и на 25,9% ниже уровня 2005 года соответственно.
Себестоимость экспортной продукции мы уже нашли выше, поэтому приступим к вычислению объема прибыли от реализации продукции в странах Дальнего зарубежья.
Соотношение средней цены реализации единицы продукции к средней себестоимости экспортной продукции в странах Дальнего зарубежья можно увидеть на «рисунке 6».
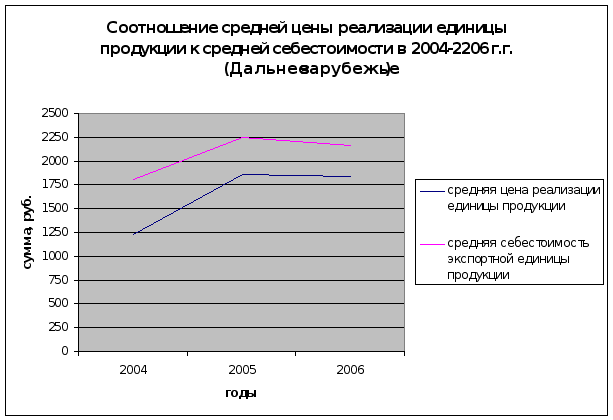
Рис. 6. Соотношение средней цены реализации единицы продукции к средней себестоимости в 2004 – 2006 г.г. (Дальнее зарубежье)
В 2004 году по формуле (8) объем прибыли от реализации составил: