Разработка бизнес-плана создания новой организации ресторанно-гостиничного комплекса в г. Звенигороде
продолжительность проекта 6 лет
основная валюта проекта рубли
вторая валюта доллары США
период расчета интегральных
показателей 69 месяцев
Налоговое окружение на срок действия проекта установлено без изменения по нормативам. Налогооблагаемые базы и сроки платежей установлены в соответствии с законами Российской Федерации (актуальными на период проекта) и инструкцией Государственной налоговой службы.
Поскольку экономическая ситуация в России характеризуется большими изменениями, то инфляция в рублях представлена как 20%, в долларах — как 5% в год.
Цены, физический объем продаж по годам определены в плане сбыта. Условно постоянные затраты на управление, основную деятельность и маркетинг приводятся. Финансирование проекта планируется провести за счет средств учредителей и привлекаемых средств в форме инвестиций и кредитов.
Таблица 6. НАЛОГИ
| Наименование | База налогооблажения | Период | Ставка |
| Налог на прибыль | Прибыль | Год | 24 % |
| Налог на имущество | имущество | Месяц | 2 % |
| НДС | Добавленная стоимость, образуемая при деятельности торговой точки | Месяц |
18 % |
| Единый социальный налог | Заплата | Месяц | 26 % |
Покрытие расходов
С помощью анализа безубыточности получены данные объемов продаж по основному направлению деятельности ресторанно-гостиничного комплекса в г. Звенигороде, которые позволят обеспечить покрытие текущих расходов (табл. 7).
Таблица 7
| 2005 | 2006 | 2007 | 2008 | |
| Порог безубыточности | 22 | 26 | 29 | 29 |
| Проектный объем оказания услуг по дневному пребыванию | 30 | 45 | 60 | 60 |
При условии выполнения намеченных планов продаж услуг по основному виду деятельности ресторанно-гостиничного комплекса покрытие текущих расходов превышает потребность на 36 — 106% в течение проектного периода.
Прибыли и убытки
Этот раздел отражает операционную деятельность предприятия в период проекта. При запланированных объемах сбыта, издержек производства и ценах ресторанно-гостиничный комплекс будет работать прибыльно.
Таблица 8. Прибыли и убытки в рублях.
| 2005 | 2006 | 2007 | 2008 | |
| Валовый объем продаж | 3 158 195 | 7 728 489 | 10 803 642 | 12 825 696 |
| Потери | 3 513 | 5 314 | 5 371 | 5 430 |
| Чистый объем продаж | 3 154 882 | 7 723 175 | 10 798 271 | 12 820 265 |
| Суммарные прямые издержки | 510 485 | 1 142 873 | 1 493 738 | 1 756 654 |
| Валовая прибыль | 2 644 397 | 6 580 302 | 9 304 533 | 11 063 612 |
| Налог на имущество | 169 | 231 | 231 | 231 |
| Суммарные постоянные издержки | 6 693 378 | 5 196 539 | 6 313 815 | 5 480 313 |
| Суммарные непроизводственные издержки | 243 200 | 323 213 | 92 750 | 101 767 |
| Другие издержки | 13 417 | 26 297 | 14 840 | 16 398 |
| Убытки предыдущих периодов | 4 305 767 | 3 271 745 | 388 849 | |
| Прибыль до выплаты налога | - 4 305 767 | - 3 271 745 | - 388 849 | 5 076 053 |
| Налог на прибыль | 1 015 211 | |||
| Чистая прибыль | - 4 305 767 | - 3 271 745 | - 388 849 | 4 060 842 |
Проектные денежные потоки.
Движение денежных средств отражает остатки денежных средств в динамике от периода к периоду. Денежные средства формируются за счет
дохода капитала, вложенного в проект;
доходов от сбыта;
кредитов;
расходов:
текущих затрат;
начальных инвестиций;
погашение кредитов;
оплаты налогов;
выплаты дивидендов.
При строгом выполнении всех запланированных мероприятий в указанные сроки баланс наличности на конец каждого периода будет положительный.
Таблица 9. Дисконтированные денежные потоки в рублях.
| 2005 | 2006 | 2007 | 2008 | |
| Поступление от продаж | 3 224 441 | 6 754 170 | 7 733 879 | 7 569 694 |
| Суммарные прямые издержки | 512 185 |
959 410 |
1 022 817 |
987 557 |
| Суммарные постоянные издержки | 6 635 508 |
4 347 099 |
4 310 536 |
3 074 419 |
| Налоги | 128 674 | 223 150 | 217 340 | 204 086 |
| Поток операционной деятельности | - 4 051 925 | 1 224 513 | 2 183 187 | 3 303 630 |
| Поток от инвестиционной деятельности | 0 | 0 | 0 | 0 |
| Собственный капитал | 1 750 000 | |||
| Займы | 1 831 163 | 1 201 323 | ||
| Выплаты в погашение займов | 972 622 | 1 979 175 | ||
| Выплаты процентов по займам | 159 346 | 138 151 | ||
| Лизинговые платежи | 97 271 | 164 599 | 79 637 | 65 936 |
| Выплаты дивидендов | 1 593 294 | |||
| Поток от финансовой деятельности | 2 351 925 | - 1 080 602 | - 79 637 | - 1 659 229 |
| Баланс наличности на начало периода | 1 750 000 | 50 000 | 193 910 | 2 241 864 |
| Баланс наличности на конец периода | 50 000 | 193 910 | 2 297 460 | 3 941 861 |
Проектный балансовый отчет
Баланс отражает финансовое состояние предприятия на конец проектного периода. Из анализа балансов можно сделать вывод об устойчивом состоянии проекта. В стартовом балансе присутствует только собственный капитал.
Таблица 10. Баланс в рублях
| 2005 | 2006 | 2007 | 2008 | |
| Денежные средства | 50 000 | 225 570 | 3 108 563 | 5 806 151 |
| Запасы готовой продукции | 11 552 | 11 552 | 11 552 | 11 552 |
| Суммарные текущие активы | 61 552 | 237 123 | 3 120 115 | 5 817 703 |
| Имущество в лизинг | 234 645 | 94 791 | 26 542 | 320 158 |
| Суммарный актив | 296 198 | 331 914 | 3 146 657 | 6 137 861 |
| Отсроченные налоговые платежи | 8 778 | 8 868 | 8 964 | 1 024 276 |
| Краткосрочные займы | 1 004 520 | 86 625 | 18 375 | 188 364 |
| Суммарные краткосрочные обязательства | 1 013 298 | 95 493 | 27 339 | 1 212 639 |
| Долгосрочные займы | 88 666 | 8 167 | 8 167 | 131 795 |
| Акционерный капитал | 1 750 000 | 1 750 000 | 1 750 000 | 1 750 000 |
| Резервные фонды | 790 690 | |||
| Добавочный капитал | 1 750 000 | 1 750 000 | 1 750 000 | 1 750 000 |
| Нераспределенная прибыль | - 4 305 767 | - 3 271 745 | - 388 849 | 502 737 |
| Суммарный собственный капитал | - 805 767 | 228 255 | 3 111 151 | 4 793 427 |
| Суммарный пассив | 296 198 | 331 914 | 3 146 657 | 6 137 861 |
При реализации проекта активы увеличиваются более чем в 20 раз.
Основные финансовые показатели
Финансовые показатели проекта представлены в таблице 9 четырьмя группами:
ликвидности;
деловой активности;
финансовой устойчивости;
рентабельности.
Таблица 11. Финансовые показатели
| 2008 | 2009 | 2010 | |
| Коэффициент текущей ликвидности, % | 713 | 689 | 1 185 |
| Коэффициент срочной ликвидности, % | 711 | 688 | 1 183 |
| Чистый оборотный капитал | 4 071 926 | 4 788 166 | 6 832 343 |
| Коэффициент оборачиваемости запасов | 152 | 154 | 165 |
| Коэффициент оборачиваемости рабочего капитала | 3 | 3 | 2 |
| Коэффициент оборачиваемости основных средств | 81 | 62 | 68 |
| Коэффициент оборачиваемости активов | 3 | 2 | 2 |
| Суммарные обязательства к активам, % | 15 | 15 | 8 |
| Долгосрочные обязательства к активам, % | 1 | 1 | |
| Долгосрочные обязательства к внеоборотным активам, % | 45 | 19 | |
| Суммарные обязательства к собственному капиталу, % | 18 | 17 | 9 |
| Коэффициент рентабельности валовой прибыли, % | 86 | 86 | 86 |
| Коэффициент рентабельности операционной прибыли | 28 | 29 | 42 |
| Коэффициент рентабельности чистой прибыли, % | 20 | 21 | 34 |
| Рентабельность оборотных активов, % | 54 | 48 | 59 |
| Рентабельность внеоборотных активов, % | 1 597 | 1 303 | 2 267 |
| Рентабельность инвестиций, % | 52 | 47 | 57 |
| Рентабельность собственного капитала, % | 61 | 55 | 63 |
| Прибыль на акцию, р. | 1 207 | 1 289 | 2 095 |
| Дивиденды на акцию, р. | 1 318 | 1 741 | 798 |
| Коэффициент покрытия дивидендов | 3 | ||
| Сумма активов на акцию, р. | 28 775 | 33 515 | 44 074 |
| Соотношение цены акции и прибыли | 1 | 2 | 19 |
Интегральные показатели деятельности
Интегральные показатели эффективности проекта рассчитаны на период до 5 лет.
Таблица 12
| Показатели | Рубли | Доллар США |
| Ставка дисконтирования | 22 % | 5 % |
| Период окупаемости | 34 месяца | 34 месяца |
| Дисконтированный период окупаемости | 37 месяцев | 35 месяцев |
| Средняя норма рентабельности | 62 % | 62 % |
| Чистый приведенный доход | 5 546 552 | 314 429 |
| Индекс прибыльности | 2,05 | 3,08 |
| Внутренняя норма рентабельности | 70 % | 70 % |
| Модифицированная внутренняя норма рентабельности | 28 % | 17 % |
Срок окупаемости определяет период, начиная с которого первоначальные вложения и другие затраты, связанные с инвестированием в проект, покрываются суммарными доходами от его реализации.
Чистый приведенный доход отражает масштабы проекта и размер дохода, который может получить предприятие.
Индекс прибыльности характеризует прибыльность проекта, в данном проекте он более чем в 2 раза превышает 1, или нормативную величину.
Внутренняя норма рентабельности определяет норму дохода на вкладываемый капитал. Расчетный показатель превышает ставку дисконтирования и говорит о привлекательности проекта.
В связи с тем, что предприятие находится на начальной стадии развития и требует для себя капиталовложения, которые должны вернуться в течении 3-х лет, поэтому некоторые экономические показатели:
-прибыль до выплаты налога;
-чистая прибыль;
-поток от финансовой деятельности;
-суммарный собственный капитал;
в данный момент развития, имеют отрицательное значение. Предприятие находится на инвестициях.
3.8 РАСЧЕТ ТОЧКИ БЕЗУБЫТОЧНОСТИ
В процессе реализации проекта под воздействием непредвиденных обстоятельств могут возникнуть отклонения показателей эффективности от расчетного значения. Исследование возможных отступлений от намеченного плана и их последствий принято называть анализом чувствительности. Целью анализа чувствительности является определение степени влияния варьируемых факторов на финансовый результат проекта. В качестве факторов, оказывающих наибольшее влияние на финансовые результаты, выступают
объем продаж услуг;
цена реализуемых услуг;
величина условно постоянных производственных издержек;
сумма инвестиционных затрат;
стоимость привлекаемого капитала;
инфляция;
налоги и др.
Анализ чувствительности в данном проекте заключается в определении критических границ изменения влияющих факторов. Показателем, характеризующим финансовый результат, является величина чистого приведенного дохода.
Результаты анализа чувствительности проекта показали следующие ограничения:
цены на услуги можно снижать не более чем на 5%;
объем продаж может быть ниже запланированного не более чем на 5%; остальные факторы на устойчивость проекта не влияют.
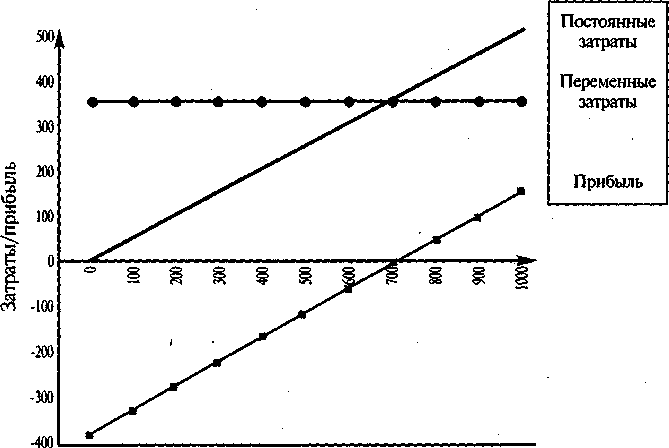
Рис.2 Точка безубыточности.
4. ЭКОНОМИЧЕСКАЯ ЭФФЕКТИВНОСТЬ ПРЕДЛОЖЕННОГО БИЗНЕС-ПЛАНА РЕСТОРАННО-ГОСТИНИЧНОГО КОМПЛЕКСА В Г. ЗВЕНИГОРОДЕ.
Предложенный бизнес-план дает возможность потенциальным партнерам по бизнесу получить ответы на вопросы о деятельности предприятия как вероятного делового партнера и оценить надежность и привлекательные стороны делового сотрудничества; акционерам иметь объективную информацию о деятельности ресторана, реально оценить итоги и планы развития, а также «узкие места» и меры, принимаемые руководством для их преодоления.
В настоящее время ситуация в ресторанно-гостиничном бизнесе позволяет получать устойчивую норму прибыли за счет правильной ориентации на потенциального потребителя со средним уровнем дохода. Руководство предприятия в своей деятельности ориентируется на изучение потребителей и запросов потребителей и одной из главных задач считает повышение качества производимой продукции.
При составлении бизнес-плана ресторанно-гостиничного комплекса в городе Звенигороде были рассчитаны самые основные показатели необходимые для экономической оценки эффективности и целесообразности деятельности этого комплекса.
При запланированных объемах сбыта, издержек производства и ценах ресторанно-гостиничный комплекс будет работать прибыльно, о чем свидетельствует таблица 8.
Таблица 8. Прибыли и убытки в рублях.
| 2005 | 2006 | 2007 | 2008 | |
| Валовый объем продаж | 3 158 195 | 7 728 489 | 10 803 642 | 12 825 696 |
| Потери | 3 513 | 5 314 | 5 371 | 5 430 |
| Чистый объем продаж | 3 154 882 | 7 723 175 | 10 798 271 | 12 820 265 |
| Суммарные прямые издержки | 510 485 | 1 142 873 | 1 493 738 | 1 756 654 |
| Валовая прибыль | 2 644 397 | 6 580 302 | 9 304 533 | 11 063 612 |
| Налог на имущество | 169 | 231 | 231 | 231 |
| Суммарные постоянные издержки | 6 693 378 | 5 196 539 | 6 313 815 | 5 480 313 |
| Суммарные непроизводственные издержки | 243 200 | 323 213 | 92 750 | 101 767 |
| Другие издержки | 13 417 | 26 297 | 14 840 | 16 398 |
| Убытки предыдущих периодов | 4 305 767 | 3 271 745 | 388 849 | |
| Прибыль до выплаты налога | - 4 305 767 | - 3 271 745 | - 388 849 | 5 076 053 |
| Налог на прибыль | 1 015 211 | |||
| Чистая прибыль | - 4 305 767 | - 3 271 745 | - 388 849 | 4 060 842 |
При строгом выполнении всех запланированных мероприятий в указанные сроки баланс наличности на конец каждого периода будет положительный.
Таблица 9. Дисконтированные денежные потоки в рублях.
| 2005 | 2006 | 2007 | 2008 | |
| Поступление от продаж | 3 224 441 |
6 754 170 |
7 733 879 |
7 569 694 |
| Суммарные прямые издержки | 512 185 |
959 410 |
1 022 817 |
987 557 |
| Суммарные постоянные издержки | 6 635 508 |
4 347 099 |
4 310 536 |
3 074 419 |
| Налоги | 128 674 | 223 150 | 217 340 | 204 086 |
| Поток операционной деятельности | - 4 051 925 | 1 224 513 | 2 183 187 | 3 303 630 |
| Поток от инвестиционной деятельности | 0 | 0 | 0 | 0 |
| Собственный капитал | 1 750 000 | |||
| Займы | 1 831 163 | 1 201 323 | ||
| Выплаты в погашение займов | 972 622 | 1 979 175 | ||
| Выплаты процентов по займам | 159 346 | 138 151 | ||
| Лизинговые платежи | 97 271 | 164 599 | 79 637 | 65 936 |
| Выплаты дивидендов | 1 593 294 | |||
| Поток от финансовой деятельности | 2 351 925 | - 1 080 602 | - 79 637 | - 1 659 229 |
| Баланс наличности на начало периода | 1 750 000 | 50 000 | 193 910 | 2 241 864 |
| Баланс наличности на конец периода | 50 000 | 193 910 | 2 297 460 | 3 941 861 |
При реализации проекта активы увеличиваются более чем в 20 раз.
Таблица 11. Финансовые показатели
| 2008 | 2009 | 2010 | |
| Коэффициент текущей ликвидности, % | 713 | 689 | 1 185 |
| Коэффициент срочной ликвидности, % | 711 | 688 | 1 183 |
| Чистый оборотный капитал | 4 071 926 | 4 788 166 | 6 832 343 |
| Коэффициент оборачиваемости запасов | 152 | 154 | 165 |
| Коэффициент оборачиваемости рабочего капитала | 3 | 3 | 2 |
| Коэффициент оборачиваемости основных средств | 81 | 62 | 68 |
| Коэффициент оборачиваемости активов | 3 | 2 | 2 |
| Суммарные обязательства к активам, % | 15 | 15 | 8 |
| Долгосрочные обязательства к активам, % | 1 | 1 | |
| Долгосрочные обязательства к внеоборотным активам, % | 45 | 19 | |
| Суммарные обязательства к собственному капиталу, % | 18 | 17 | 9 |
| Коэффициент рентабельности валовой прибыли, % | 86 | 86 | 86 |
| Коэффициент рентабельности операционной прибыли | 28 | 29 | 42 |
| Коэффициент рентабельности чистой прибыли, % | 20 | 21 | 34 |
| Рентабельность оборотных активов, % | 54 | 48 | 59 |
| Рентабельность внеоборотных активов, % | 1 597 | 1 303 | 2 267 |
| Рентабельность инвестиций, % | 52 | 47 | 57 |
| Рентабельность собственного капитала, % | 61 | 55 | 63 |
| Прибыль на акцию, р. | 1 207 | 1 289 | 2 095 |
| Дивиденды на акцию, р. | 1 318 | 1 741 | 798 |
| Коэффициент покрытия дивидендов | 3 | ||
| Сумма активов на акцию, р. | 28 775 | 33 515 | 44 074 |
| Соотношение цены акции и прибыли | 1 | 2 | 19 |
5. ПРОГРАММНЫЕ ПРОДУКТЫ
Организация ООО «СТРОЙПРОЕКТ-М.О.» при проектировании объекта пользовала такие программы как, «Строительный эксперт 2000», AutoCAD, EXCEL,Mathcad.
Обзор программ
Программный комплекс «Строительный Эксперт 2000» разработан с учетом рекомендаций и замечаний отдела Экономики и смет ОАО «Моспроетк» для создания и проверки сметной документации. База данных программного комплекса содержит, в зависимости от комплекта поставки, Московскую сметно-нормативную базу 1984г., Федеральную сметно-нормативную базу 1984г., Московские территориальные сметные нормы 81-98, Государственные элементные сметные нормы 2001г., а также некоторые ведомственные сборники.
Программа «Турбо сметчик» в составе программного комплекса «Строительный эксперт 2000» непосредственно предназначена для составления локальных смет, актов, ресурсных ведомостей, форм списания материалов и накопительных ведомостей. «Турбо сметчик» выгодно отличается от других сметных программ удобным дружеским интерфейсом:
- сборники и документы представляют собой электронные таблицы , аналогичные MS EXCEL, с возможностью ввода формул в документе как с клавиатуры так и с помощью мыши непосредственно в таблице;
- каждый сборник отображается неразрывно со всеми разделами в одной и той же таблице;
- предусмотрен быстрый просмотр общей части к сборнику и технической части для каждого раздела с возможностью контекстного поиска;
- основная таблица документа «Смета», аналогично сборнику, содержит все разделы сметы со всеми позициями начислений;
- документ содержит дополнительные таблицы «Исходные данные», «Ведомость объемов», которые связаны между собой и с основной таблицей «Смета»;
- в документе существует возможность создания произвольного количества актов на основе сметы, которые отображаются в отдельных, связанных с другими, таблицах;
- объемы каждого акта являются остатками, что позволяет вести накопительную ведомость;
- для каждой таблицы можно отобразить содержание, с помощью которого можно легко перемещаться по разделам;
- наименования расценок видны полностью;
- для каждой позиции в сборнике и в документе предусмотрен просмотр учтенных и неучтенных ресурсов и работ;
- предусмотрены функции поиска и внесения в документ нужных позиций, без вызова специальных окон;
- возможность получит все данные по взаиморасчетам между заказчиком и подрядчиком, открыв все один файл;
- импорт и экспорт универсального формата обмена данными АРПС 1.10;
- пользовательские шаблоны документов;
- форма М29;
- печать в MS EXCEL.
Структура программы позволяет легко расширять ее возможности, быстро подключать новые сборники, печатные формы, интегрировать ее с другими программами.
EXCEL 2002 – очень мощная программа с большими возможностями, но без знания основ работы с ней, нельзя воспользоваться ими в полной мере. Нужно для начала изучить инструкцию по использованию этой программы, получить знания и навыки работы с EXCEL, после чего можно использовать ее основные средства и возможности. Обязательно нужно знать файлы. Каждая компьютерная программа использует файлы; и понимание того, как управлять хранением файлов на жестком диске. Все файлы, составляющие EXCEL, хранятся в отдельной папке жесткого диска. С файлами можно выполнять различные действия. Их можно копировать, переименовать, удалять или перемещать из одной папки в другую.
AutoCAD
Одна из лучших в мире программ двухмерного черчения вошла и в число наиболее популярных программ в области трехмерного моделирования. Пакет AutoCAD стал гибким и надежным инструментом построения трехмерных моделей, в то же время представляя собой стандартную программу для получения технических чертежей. Из всех приложений, применяемых обычно для трехмерного конструирования, AutoCAD обеспечивает наибольшую точность и наивысшую степень управления.
Говоря о трехмерном компьютерном моделировании, мы представляем себе яркий фотореалистический рендеринг и приковывающую взгляд компьютерную анимацию- такие можно видеть в кинофильмах последних лет или научно-фантастических телесериалах. Между тем, трехмерное моделирование – это нечто большее, чем привлекательной изоражения. Его, например, можно использовать, чтобы понять, чем на самом деле является ваш проект: пустой, неосуществимой выдумкой или блестящей идеей, имеющие все шансы на успех. Трехмерное моделирование придаст вашим конструкторским замыслам зримую форму, превратит их в конкретные, реализуемые решения. Оно позволит поделиться идеями с кем-нибудь еще, например с клиентом или коллегой. Увидев, как проект разворачивается в моделируемой AutoCAD трехмерной среде, можно вносить в него более обоснованные изменения.
Mathcad
Система Mathcad пользуются огромной популярностью во всем мире благодаря удобным средствам подготовки документов, имеющих вид обычных статей или книг. В то же время оказывается, что эти средства вполне достаточны для решения если и не абсолютно всех, то подавляющего большинство задач математики, физики и других направлений науки и техники.
Начиная с версии 1.0, система Mathcad интенсивно развивалась разработчиками этой системы – фирмой MathSoft Inc. (США) при участии многих ведущих университетов Запада и отдельных специалистов в области математики и программирования. В последнее время очередная версия Mathcad выходит чуть ли не ежегодно.
В канун 2000 года появилась новейшая версия Mathcad – Mathcad 2000 Professional. В нее включено множество новых средств, существенно повышающих удобство работы с системой, а также ее возможности в выполнении массовых вычислений. В то же время пользователям лучше знакома предшествующая версии системы – Mathcad 8.0.Professional, выпускаемая фирмой MathSoft и поныни. Выпускаемая и упрощенные (стандартные) версии Mathcad 2000 и Mathcad 8, а также заметно урезанные «студенческие» версии этих популярных программных продуктов.
Заключение
Поставленную цель, изучить основу бизнес планирования, этапы разработки и дать рекомендации по созданию бизнес – плана ресторанно-гостиничного комплекса в г. Звенигороде, выполнили в полном объёме. Задачи поставленные и описанные во введении в ходе написания данной работы выполнены.
В ходе решения задач были сделаны основные решения: что для создания грамотного, а самое главное эффективного бизнес – плана необходимо изучить сущность бизнес планирования на предприятиях, теоретические основы бизнес планирования, маркетинговый анализ и маркетинговую стратегию, финансовый план предприятия. Проанализировать - маркетинговый план, план по персоналу, финансовый план, описание рынка, описание продукта. Осознать роль планирования финансово – экономической деятельности предприятия, бизнес – план, как метод осуществления финансово – экономической деятельности предприятия.
В результате написания дипломной работы, были сделаны основные выводы:
Бизнес план необходим, он является составной частью любого предприятия. Бизнес-план в конечном счете должен дать правильный ответ на такие важные вопросы рыночных отношений, как возможная стоимость проекта и планируемые доходы.
Необходимо учитывать особенности работы предприятий и их специфику.
В экономическом расчете по основанию эффективности производства услуг необходимо оценить прибыль, получаемую компанией. При этом прибыль должна обеспечить тот уровень рентабельности продукта, при котором фирма сможет выжить в существующих условиях конкуренции на рынке продуктов.
В целом можно выделить 4 фактора, влияющие на установку цены:
Структура затрат (издержки, себестоимость и уровень прибыли);
В основу определения базовых цен могут быть положены издержки, мнение покупателей, цены конкурентов. Самый простой метод определения цены на основе издержек – их установление путем добавления к себестоимости продукта определенных наценок, характеризующих затраты, налоги и нормы прибыли на пути движения продукта от производителя к потребителю. В конце концов, является ли цена правильной, решает потребитель. Правильный подход к ценообразованию означает, прежде всего, выявление потребностей и соотношений цены и ценности продукта для потребителя, ценовой эластичности спроса. Необходимо максимально точно учесть эти накладные затраты с тем, чтобы они покрывались частью цены. Так, в число этих затрат обычно входят: зарплата персонала, аренда помещения, амортизация оборудования и оснащения (компьютеры, принтеры, мебель и др.), содержание помещения (уборка, охрана, ремонт), коммунальные услуги, электроэнергия, связь. Обязательно должны быть учтены расходы на рекламу, маркетинг, командировки, представительские мероприятия, производственное обучение, административные расходы (лицензирование, сертификация и др.).
Конкурентоспособность цен;
На политику в области ценообразования сильное влияние также оказывают конкуренты и их возможная реакция на изменение цен на рынке. Поэтому изучение цен конкурентов – важный этап деятельности в области ценообразования. Если в основу цены кладется цена конкурентов, издержки или спрос перестают быть решающими факторами, особенно когда сложно измерить эластичность спроса, то есть определить влияние изменения цены на спрос.
Выполнение всех этих мероприятий может обеспечить успех в развитии и дальнейшей эффективной деятельности ресторанно-гостиничного комплекса.
Список использованнЫХ ИСТОЧНИКОВ
Гражданский кодекс Российской Федерации. Часть первая и вторая. – М.: Инфра-М, 1996 – 368 с.
Федеральный закон от 08.08.2001 N 128-ФЗ (ред. от 11.03.2003) "О лицензировании отдельных видов деятельности" (принят ГД ФС РФ 13.07.2001) (с изм. и доп., вступившими в силу с 14.05.2003)
Постановление Правительства Москвы №510 от 01.07.03 «О комплексной программе развития и поддержки малого предпринимательства в г. Москве на 2004 – 2006 гг.».
Алексеева М.М. Планирование деятельности фирмы. – М.: Финансы и статистика, 1997. – 248 с.
Хизрич Р., Питерс М. Предпринимательство, или Как завести собственное дело и добиться успеха. Вып. 2/Пер. С англ. – М.: Прогресс, 1992. – 256 с.
Деловое планирование. Учебное пособие/ Под ред. В.М. Попова. – М.: Финансы и статистика, 1997. – 368 с.
Маршалл А. Принципы экономической науки/ Пер. с англ. Т.1. – М.: Прогресс, 1993 – 419 с.
А.Л.Лесник, М.Н. Смирнова – Маркетинг и реклама – М.: ИПФ «Талер», 2001. – 104 с.
Ефимов О.П., Ефимова Н.А. – Экономика гостиниц и ресторанов. Учебное пособие/ Под.ред. Н.И. Кабушкина.- М.: Новое издание, 2004 – 392 с.
Бухалков М.И. – Внутрефирменное планирование: Учебник. – 2-е изд., испр. и доп. – М.: ИНФРА-М, 2003.-400с.
Жан-Пьер Бодуан – Управление имиджем компании. Паблик рилейшнз: предмет и мастерство: Пер. с фр. – М.: Консалтинговая группа «ИМИДЖ-Контакт»: ИНФРА-М, 2001.-233с.
Богалдин-Малых В.В. – Маркетинг и управление в сфере туризма и социально-культурного сервиса: туристические, гостинично-ресторанные и развлекательные комплексы: Учебное пособие.-М.: Изд. МПСИ Воронеж, 2004 – 560с.
Котлер Ф., Боуэн Дж., Мейкенз Дж. Маркетинг. Гостеприимство и туризм: Учебник для вузов/Пер. с англ. Под ред. Р.Б.Ноздревой. – М.: ЮНИТИ, 1998. – 787 с.
Менеджмент организации. Учебное пособие / Под. ред. З.П. Румянцевой и Н.А. Саломатина. – М.: Инфра-М, 1996. – 432 с.
Макконел К.Р., Брю С.Л. Экономика: Принципы, проблемы и политика. В 2-х т./Пер. с англ. – М.: Экономика, 1981. – 216 с.
Хойер В. Как делать бизнес в Европе. – М.: Прогресс, 1992 – 253 с.
Лебединский Н.П. Основы методологии планирования и автоматизации плановых расчетов. – М.: Экономика, 1989. – 272 с.
Пиндайк Р.С., Руфенбельд Д.Л. Микроэкономика/ Сокр. пер. с англ. – М.: Экономика, 1978. – 264 с.
Эванс Л.Р., Берман Б. Маркетинг/ Сокр. пер. с англ.– М.: Экономика, 1990.– 350с.
Промышленный Вестник N 1,2(18), 25 февраля 1998
Промышленный Вестник N 3(19), 25 марта 1998
РИА новости от 23.03.05 по заявлению на пресс-конференции в Москве начальника управления организации визовой регистрационной работы ФМС РФ А. Аксенова.
Http://fantasy-gpm
delovoy.spb