Организация маркетинговой деятельности ООО "МаСко" Чернушинского района Пермского края
Наибольшее снижение объемов производства (рис. 2) отмечено в европейской части России, в которой локализованы основные мощности по выпуску цельномолочной продукции, сильнее ощущается нехватка сырого молока и сформировались высокие цены на него. Лидируют по объемам снижения производства ЦМП Москва и Московская обл., где сосредоточен выпуск наиболее дорогой продукции глубокой переработки [7, с.91].
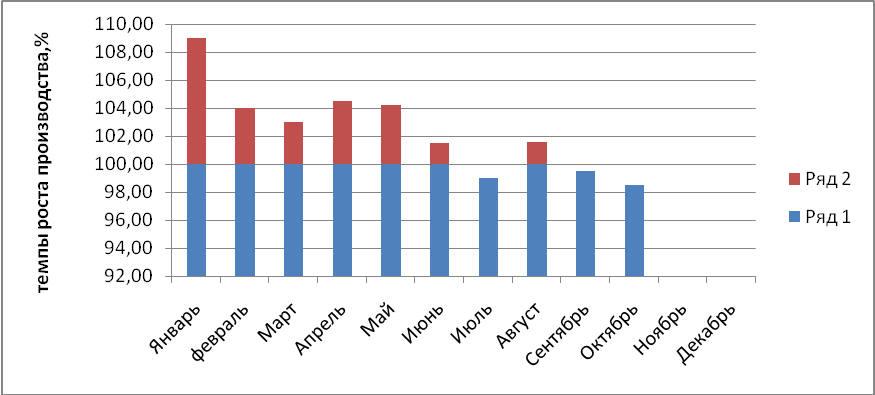
Рисунок 2. Темп роста производства цельномолочной продукции в РФ январе – октябре 2007г. относительно 2006г [7, с.91].
Отметим, что снижение выпуска ЦМП идет не повсеместно, в ряде регионов страны объемы даже выросли. Наибольший прирост произошел в Воронежской обл., основной производитель - Воронежский МК, давно уже испытывающий нехватку сырого молока из-за сильного снижения надоев в регионе, традиционно имеет большие запасы сухого молока, которые, вероятно, и дают пока возможность не снижать, а наращивать объемы. Заметный прирост цельномолочной продукции отмечен в Курганской обл., где расположено предприятие компании «Юнимилк» - «Ялуторовскмолоко». Наращивать объемы здесь удается за счет сохраняющихся низких цен на молоко, в декабре они удерживались на уровне 10 руб/кг (плюс дотация 2,5 руб., выплачиваемая производителям за каждый килограмм молока, отправленный на переработку) [24, с.31].
Нынешняя ситуация отличается от прошлых тем, что снижение спроса на цельномолочную продукцию сопровождается ростом спроса на обезжиренное сухое молоко, отечественные сыры и сливочное масло. В результате произошло перераспределения сырья в пользу этих продуктов, выпуск которых в октябре возрос соответственно на 21; 18,7 и 13,7 %. Октябрь стал первым месяцем за последнее время, когда отгрузка молока на переработку достигла прошлогодних объемов, а цены на сухое молоко стабилизировались.
Объемы импорта сливочного масла и сыров в последние месяцы 2007г. снизились относительно прошлогодних показателей примерно на 10 %, изменилась и структура импорта. Так, в импорте сыров вновь возросла роль поставок Белоруссии и Украины, на их долю пришлось в октябре 40 % всех сыров.
Динамика цен на молочные продукты во многом будет зависеть от мировых цен на сухое молоко, а они продолжают расти. Что касается внутренних цен, то до сезонного снижения мы ожидаем роста в пределах 10-12 % относительно декабря 2007 г., т. е. до 135-138 руб/кг. Соответственно будут расти цены и на сырое молоко, и на продукты его переработки. [24, с.31]
Кроме того, эксперты отмечают падение объемов производства продукции с высокой добавленной стоимостью из-за ее подорожания.
Как уже сообщалось, молоко не менее 1,5% жирности и кефир не менее 1% жирности включены в список продуктов, цены на которые заморожены до 1 мая этого года »[33, с.1]
В ходе исследования определено, что в настоящие время на рынке молочной промышленности существуют множество проблем, но грамотно проведенный SWOT- анализ позволяет предприятию не только оценить перспективы своего развития, слабые и сильные стороны, но и проанализировать вероятные угрозы, давая возможность максимально предотвратить влияние негативных факторов на деятельность, а поддержка на уровне государства, прежде всего способствует развитию и увеличению объемов производства и переработки в данной отрасли.
2. Анализ производственно - экономической деятельности ООО «МаСКо» г.Чернушка, Пермский Край
2.1 Оценка производственно-экономической деятельности предприятия
Общество с ограниченной ответственностью «МаСКо» зарегистрировано 13 марта 2003 года, общество является юридическим лицом и свою деятельность осуществляет на основании Устава и действующего законодательства РФ.
В соответствии с Федеральным законом Российской Федерации «Об обществах с ограниченной ответственностью» предприятие имеет расчётный и иные счета в банке, круглую печать, содержащую его полное фирменное наименование на русском языке и указание на место его нахождения. Местонахождение предприятия: Россия , 617830, Пермский Край, г.Чернушка, ул.Ленина,54.
Производственно-хозяйственная деятельность ведется с апреля 2004 года.
Уставный капитал полностью состоит из взноса физического лица. Имущественный комплекс ООО «МаСКо» расположен в центре г.Чернушки и занимает площадь около 5 га.
Основные фонды арендуются у ООО «Тепловые системы» и ООО «Промышленные технологии».
Основными видами деятельности являются:
- производство и выпуск широкого ассортимента молочной продукции, жирных сыров;
- глубокая переработка маслосыромолочных продуктов;
- закуп, хранение и реализация молочных продуктов;
- оптово-розничная торговля;
- торгово-закупочная деятельность;
- другие виды деятельности и услуги.
Поставщиками сырья являются сельскохозяйственные предприятия Чернушинского, Куединского, Октябрьского, Бардымского, Уинского районов Пермского края.,
Основными рынками сбыта готовой продукции являются: розничная сеть Чернушинского района, муниципальная сфера Чернушинского района, оптовые покупатели: г. Перми, г.Екатеринбурга, г.Нефтекамска, г.Куеды и др..
Организационная структура ООО «МаСКо» представляет собой совокупность служб и подразделений основного производства, обслуживающего и вспомогательного.
Основное производство – это часть предприятия, где непосредственно осуществляются процессы изготовления продукции, характерной для данного предприятия.
Вспомогательное производство обеспечивает материально-техническое обслуживание основного производства (паросиловое, транспортное хозяйство, водоснабжение, ремонтные мастерские).
Обслуживающее хозяйство объединяет социальные, культурные и бытовые подразделения (медпункт, столовую, прачечную и т.д.).
Органом управления предприятием является заводоуправление.
Составными элементами предприятия являются рабочие места, цеха, участки. Все цеха предприятия подразделяются на основные и вспомогательные. К основным относят цеха, где вырабатывают продукцию, определяющую назначение и профиль предприятия. К вспомогательным относятся цеха, которые снабжают предприятие энергией, теплом, холодом и осуществляют техническое обслуживание оборудования (котельная, электроцех, компрессорный, ремонтно-механический и др.).
По технологическому принципу созданы цеха и участки, специализирующиеся на выполнении определенной, однородной части технологического процесса, общей для всех видов продукции, выпускаемой предприятием. Например, в аппаратном цехе выполняется механическая и тепловая обработка молока-сырья (подогрев, очистка, охлаждение, пастеризация, сепарирование) для всех видов выпускаемой продукции.
Система управления и производства имеет следующий вид:
Директору подчиняются все структуры управления. Организационная структура управления с линейно-функциональной соподчиненностью (приложение Б). Суть ее состоит в том, что каждый работник подчиняется своему непосредственному руководителю.
Директор работает непосредственно со своими заместителями, которые в свою очередь осуществляют непосредственное руководство работниками предприятия.
В ООО «МаСКо» используются экономические, административные и социально-психологические методы управления. Из экономических методов управления на предприятии используются планирование, хозрасчёт и материальное стимулирование. Административные методы управления представлены методами организационного и оперативно - распорядительного воздействия.
Производственно-хозяйственная деятельность предприятия осуществляется на основании Устава. Деятельность главных специалистов, начальников отделов, бригадиров организуется и регламентируется должностными инструкциями. Оперативно - распорядительные методы — приказы, распоряжения, устные указания, оперативные совещания и т.п..
Основными принципами начисления заработной платы является обеспечение обоснованных соотношений в оплате труда работников с учётом их квалификации, разряда, характера сложности и тяжести выполняемых работ.
Для тарификации разрядов рабочих на ООО «МаСКо» применяется тарифно-квалификационный справочник. В настоящее время для тарификации применяется 6-ти разрядная тарифная сетка, гарантированная установленными отраслевыми тарифными соглашениями.
Для повышения профессионального мастерства рабочих, их материальной заинтересованности, ответственности за качество выпускаемой продукции и выполнение производственных заданий на ООО «МаСКо» применяется 2 формы заработной платы: сдельная и повременная.
Для бригад основного производства используется сдельно - премиальная система оплаты труда. Принцип данной системы состоит в том, что рабочим кроме основного оклада выплачивают премию за качество продукции и выполнение плана.
Сдельную расценку за 1 тонну выработанного молока и молочных продуктов определяют делением суммы тарифных ставок за смену всех рабочих бригады на установленную норму выработки продукции за смену. Общий сдельный заработок распределяется между рабочими бригады в соответствии с уровнем квалификации каждого рабочего бригады и количеством отработанного им времени.
В ООО «МаСКо» действуют сменные комплексные бригады. Данные бригады производят комплекс технологически разнородных, но и взаимосвязанных видов работ и объединяет работников разных профессий. Сменное задание для бригады даёт заместитель директора по производству на основании заявки склада готовой продукции. Заведующий складом готовой продукции составляет данную заявку на основании заявок торговых точек. Заместитель директора по производству распределяет заявку склада готовой продукции между бригадами.
В конце рабочего дня, составляется отчёт о работе смены. В нем отражается план - заказ, движение сырья и материалов, нормы закладки сырья, разработанные на основе отраслевых, акт передачи остатков сырья и материалов на производстве, ведомость учёта выполненных работ. Все эти документы оформляются бригадиром.
На выпущенную продукцию бригадир совместно с заведующим складом готовой продукции составляют приёме - сдаточную накладную в двух экземплярах.
Среднесписочная численность работающих на 01 января 2005 г. составляла 155 человек, на 01 января 2006 г. - 171 человек, на 01 января 2007г. - 185 человек. Увеличение численности персонала говорит о развитии предприятия.
У Чернушинского маслосырзавода существовала кредиторская задолженность в бюджет, поэтому большая часть имущества ОАО «МаСКо» была арестована и продана с торгов (здание АКБ, мазутное хозяйство, автопарк, котельная).
13 марта 2003 года завод был выкуплен крупным Пермским бизнесменом, которого заинтересовала дальнейшая судьба молочного комбината, обеспечивавшего молочной продукцией практически весь юг Пермского края. В апреле 2004 года произошло возрождение предприятия.
Объем закупки сырья увеличился в несколько раз (Рис.3). В начале 2005 года число поставщиков молока на предприятие, составляло более 70.
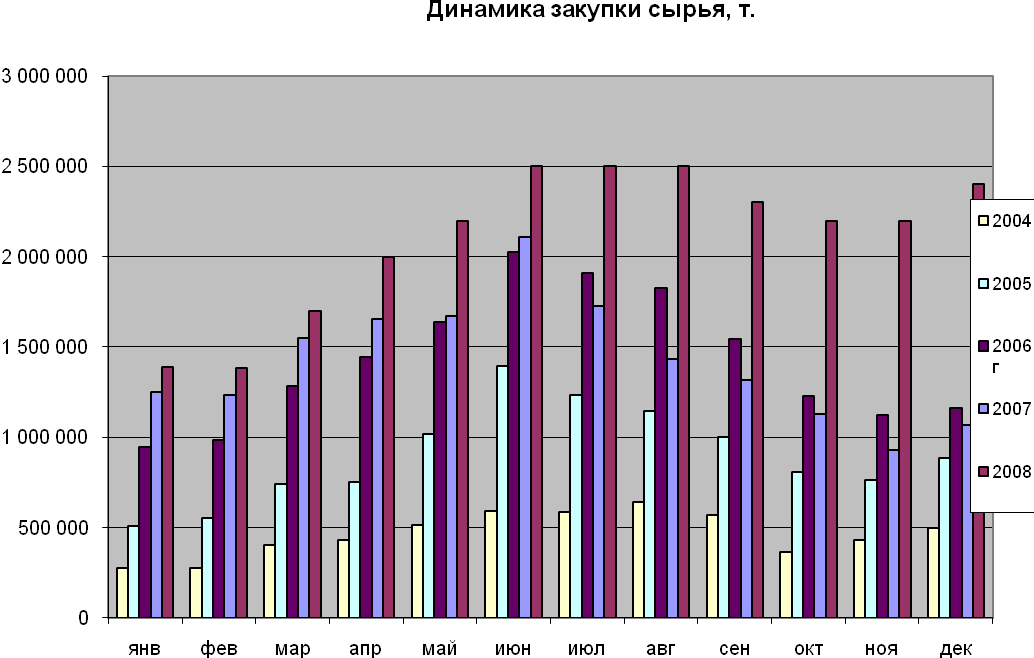
Рисунок 3. – Динамика закупа сырья ООО «МаСКо» (в тоннах).
На сегодняшний день крупными поставщиками сырья являются более 120 сельскохозяйственных предприятий Чернушинского, Куединского, Октябрьского, Бардымского, Уинского районов, а также республики Башкортостан.
Следовательно, большое значение имеет географическое положение предприятия.
В связи с увеличением выпускаемой продукции, основной задачей менеджеров предприятия является обеспечение сырьем.
Таблица 1 - Производственная база предприятия
| Показатели | 2005 г. | 2006г. | 2007г. |
2007г. в % к 2005г. |
| Занимаемая земельная площадь, га | 4,57 | 4,57 | 4,57 | 100 |
| Основные производственные фонды, тыс. рублей | 1038 | 1804 | 10072 | 970, |
| Среднегодовая численность работников, чел. | 155 | 171 | 185 | 119,3 |
Производственная база предприятия (по данным бухгалтерского баланса) отражена в таблице 1.
Анализируя таблицу 1 можно сделать вывод, что основные средства предприятия являются его материально - технической базой. К ним относятся: здания, сооружения, оборудование, силовые машины, измерительные приборы и устройства, оргтехника, транспортные средства, инструмент, производственно-хозяйственный инвентарь, запасное имущество и принадлежности.
В ООО «МаСКо» все основные фонды являются производственными, основных фондов непроизводственного назначения на балансе нет (табл.2).
Таблица 2 - Состав и структура основных фондов предприятия
| Показатели | 2005г. | 2006г. | 2007г. | |||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | |
| Машины и оборудование | 616 | 59,3 | 1330 | 73,7 | 6735 | 66,9 |
| Транспортные средства | 349 | 33,6 | 356 | 19,7 | 3006 | 29,8 |
| Производственный и хозяйственный инвентарь | 73 | 7,1 | 118 | 6,6 | 331 | 3,3 |
| Итого | 1038 | 100 | 1804 | 100 | 10072 | 100 |
Анализируя таблицу 2 можно сделать вывод, что предприятие за эти годы укрепило производственную базу. Основные фонды в 2006г. по сравнению с 2005г., увеличились на 458,3%, а в 2007г. по сравнению с 2005г. - на 970,3%. Увеличение основных фондов произошло за счет приобретения нового оборудования, транспортных средств и производственно-хозяйственного инвентаря. Так, в 2007г. приобрели для основного производства: 4 автоцистерны-молоковоза и пастеризационно - охладительный комплекс. Таким образом, можно сделать вывод, что руководство предприятия делает большие финансовые вложения в переоборудование производственных мощностей, с целью увеличения качества и объемов выпускаемой продукции, что несомненно приведет к улучшению финансового результата.
Менеджеры предприятия постоянно работают над ассортиментом выпускаемой продукции и ценами, ассортимент представлен в прайс-листе (прил.3). Состав и структура товарной продукции играет важную роль в организации сбыта выпускаемой продукции. Менеджеры отдела сбыта контролируют реализацию каждого отдельного вида продукции, отслеживают удельный вес каждого вида в общем выпуске (табл.3).
Таблица 3. - Состав и структура товарной продукции ООО «МаСКо».
| Показатели | 2005 г. | 2006 г. | 2007 г. | ||||||
| тонн | тыс.руб. | % | тонн | тыс.руб. | % | тонн | тыс.руб. | % | |
| Молочные | |||||||||
| продукты, всего в т.ч. | 10802,6 | 76175 | 100 | 17113,6 | 149988,0 | 100 | 25269,2 | 177420,0 | 100 |
| Цельномолочные | |||||||||
| лочные продукты | 10068,0 | 50630,7 | 93,2 | 15812,9 | 116928,9 | 92,4 | 22969,7 | 138914,2 | 90,9 |
| Нежирная | |||||||||
| продукция | 111,2 | 7621,9 | 1.03 | 222,5 | 9704,8 | 1,3 | 252,6 | 10740,4 | 1,0 |
|
Сыры |
|||||||||
| Масло животное | 256,2 | 15485,3 | 2,4 | 478,3 | 19564,4 | 2,9 | 480,1 | 18930,5 | 1,9 |
| Сыры | 367,3 | 2437,1 | 3,4 | 598,9 | 3789,9 | 3,5 | 1566,7 | 8834,9 | 6,2 |
Анализируя данные таблицы 3 видно, что объемы товарной продукции на предприятии год от года увеличиваются, по отношению к 2005г. в 2006г. на 2066,9 тонны, а по отношению к 2006г. в 2007г. на 293,3 тонны. Увеличение объемов товарной продукции связано, в первую очередь, с увеличение мощности предприятия, с наладкой и запуском нового оборудования.
Наибольшую долю в составе товарной продукции выпускаемой ООО «МаСКо» занимают цельномолочные продукты, в состав которых входят: молоко, сливки, кефир, йогурт, сметана, творог. Объем ЦМП в 2005 г.–93,2%, в 2006 г. – 92,4%, в 2007г.- 90,9 %. Второе место занимают сыры, их доля в товарной продукции увеличилась в 2,49 раза в 2007г. по сравнению с 2005г. и лишь небольшая доля товарной продукции приходится на масло животное и нежирную продукцию. В целом структура ассортимента за три года практически не изменилась.
В ходе исследования выявлено, что материально-техническая база предприятия достаточно оснащена для бесперебойного процесса переработки, основные фонды предприятия увеличились за исследуемый период на 9034 тыс.руб., что еще раз подтверждается и увеличением объемов товарной продукции на 14466,6 тонны.
2.2Анализ финансовой деятельности предприятия
Главной целью любого предприятия является получение прибыли. Прибыль является итоговым показателем хозяйственной деятельности предприятия. Часть прибыли используется для выполнения обязательств перед бюджетом и банком. Другая часть остается в его полном распоряжении и вместе со средствами на оплату труда является оборотными средствами предприятия.
Выручка предприятия состоит: из выручки от реализации продукции и из нереализационной выручки, т.е. не связанной с реализацией продукции. Проведем анализ доходности и факторов, ее определяющих в таблице 4.
Из таблицы 4 выявлено, что объем выручки от реализации продукции возрос за три года на 101245 тыс.рублей.
Таблица 4. - Результаты финансово - хозяйственной деятельности ООО «МаСКо», тыс. руб.
| Показатели | 2005г. | 2006г. | 2007г. |
2007г. в % 2005г. |
| Выручка от реализации товаров продукции, работ и услуг | 76175 | 149988 | 177420 | 232,9 |
| Себестоимость реализуемой продукции | 75209 | 142296 | 158294 | 210,4 |
| Валовая прибыль | 966 | 7692 | 19126 | 1979,9 |
| Коммерческие расходы | 5016 | 6206 | 7343 | 146,4 |
| Прибыль (убыток) от продаж | ( -4050) | 1486 | 11783 | 290,9 |
| Прочие доходы | 110 | 390 | 899 | 817,3 |
| Прочие расходы | 291 | 1185 | 1350 | 463,9 |
| Прибыль (убыток) до налогообложения | (-4231) | 691 | 11332 | 267,8 |
| Чистая прибыль (убыток) | (-4231) | 649 | 10712 | 253,2 |
| Рентабельность, % | -5,6 | 0,4 | 6,8 | 221,4 |
Анализируя таблицу 4, можно сделать вывод, что объем выручки от реализации в 2005 г. составлял 76175 тыс.руб., а в 2007г. составил уже 177420 тыс.руб., что в динамике составило 232,9%. Предприятие за исследуемый период, не всегда получало прибыль, в 2004г. произошла смена собственника, производственная деятельность велась с апреля 2004г. , а 2005 год нельзя считать показательным т.к. именно в этот период шло возрождение предприятия методом «проб и ошибок». Финансовый результат по итогам 2005года показал убыток в размере 4231 тыс.руб., убыточность -5,6%, но по сравнению с 2004г. показал положительную динамику развития предприятия, а именно: объем реализации готовой продукции по итогам 2005г. составил 76175 тыс.руб., что превышает уровень 2004г. на 42%. Объемы поставок сырья от сельскохозяйственных товаропроизводителей увеличились по сравнению с 2004г. в 1,3 раза и составили 8337 тонн. Руководство ООО «МаСКо» проделало огромную работу по завоеванию сырьевого рынка и захватило большой объем за счет стабильной и высокой оплаты за молоко-сырье. Предоплата колхозам на 01.01.06. составила 3397 тыс. руб., для чего были привлечены кредитные ресурсы в Западно-Уральском Банке СБ РФ.
Однако в условиях жесточайшей конкуренции на рынке молочной продукции, предприятию не удалось получить прибыль. Уровень дебиторской задолженности по сравнению с 2004 годом увеличился в 2 раза, кредиторской - в 3,5 раза. Положительным фактором стало увеличение уровня запасов, в т.ч. готовой продукции на складе на сумму 6059 тыс. руб. по отношению к началу 2005 года, что создает дополнительные возможности для финансовой стабилизации предприятия.
В период с 2006 - 2007г. предприятие получает прибыль. Выручка от реализации продукции увеличилась в 2007г. по сравнению с 2006г. на 27432 тыс.руб., это связано в первую очередь с ростом отпускных цен и увеличением объема реализации готовой продукции на 293,3 тн. Произошло увеличение себестоимости продукции, в 2007г. по отношению к 2006г. на 15998 тыс.руб, в основном за счет роста цен на сырье, электроэнергию, коммунальные услуги, что повлияло на рост валовой прибыли, следовательно на прибыль от продаж, которая в 2007г. увеличилась на 10297 тыс.руб. по сравнению с 2006г..
Из таблицы 1, мы видим, что т.к. численность работников предприятия постоянно изменяется во времени, в данный период увеличилась на 30 человек эти изменения происходят вследствие приема на работу и увольнения с работы, что в целом повлияло на производительность труда, она в 2006г. увеличилась по сравнению с 2005г. на 415,67 тыс.руб. и составила в 2006 году 967,66 тыс.руб, но т.к. как было уже сказано предприятие в 2005г. только налаживало работу оборудования, следовательно и производства в целом, поэтому производительность труда в 2005г. была низкой -551,99 тыс.руб., а с пуском и настройкой линий по розливу молока, гомогенизатора, резервуара для обезжиренного молока, в 2006г. производительность труда и увеличилась.
Проведем анализ производственно-экономических показателей деятельности предприятия (табл.5).
Анализируя таблицу 5, можно сделать вывод, что рентабельность в 2007г. составила 6,8%, предприятие добилось снижения затрат на 1рубль выручки с 95коп в 2006г. до 89 коп. в 2007г., за счет увеличения объемов выпуска товарной продукции.
Таблица 5 - Основные производственно-экономические показатели деятельности предприятия.
| Показатели | 2005 г. | 2006 г. | 2007г. |
2007г. в % 2005г. |
| Выручка от реализации товаров, продукции, работ, услуг, тыс. руб. | 76175 | 149988 | 177420 | 232,9 |
| Себестоимость продукции, тыс.руб. | 75209 | 142296 | 158294 | 210,4 |
| Валовая прибыль, тыс.руб. | 966 | 7692 | 19126 | 1979,9 |
| Балансовая прибыль (убыток), тыс.руб. | (-4231) | 691 | 11332 | 267,8 |
| Чистая прибыль, тыс.руб. | (-4231) | 649 | 10712 | 253,2 |
| Затраты на 1 руб. выручки, руб. | 0,98 | 0,95 | 0,89 | 9,0 |
| Производительность труда, тыс.руб. | 551,99 | 967,66 | 959,02 | 173,7 |
| Среднегодовая стоимость основных фондов, тыс.руб. | 589 | 1421 | 5938 | 1008,1 |
| Фондоотдача, руб. | 129,3 | 105,5 | 29,88 | 23,1 |
| Фондоемкость, руб. | 0,007 | 0,009 | 0,033 | 471,4 |
| Фондовооруженность, тыс.руб../чел. | 4,27 | 9,16 | 32,09 | 751,5 |
| Рентабельность реализованной продукции, % | -5,6 | 0,4 | 6,8 | 221,4 |
Несмотря на то, что высокая чистая прибыль получена только в 2007 году, такие экономические показатели как: выручка от реализации товаров, продукции, работ; балансовая прибыль; среднегодовая стоимость имущества; фондоемкость; фондовооруженность и рентабельность имеют положительную динамику и характеризуют быстрое развитие предприятия.
Основой стабильности положения предприятия служит финансовая устойчивость. Одним из важнейших критериев финансовой устойчивости предприятия является оценка его ликвидности, под которой понимается способность предприятия платить по своим краткосрочным обязательствам. Иначе говоря, предприятие считается ликвидным, если оно в состоянии выплатить свои краткосрочные обязательства, реализуя текущие активы. Таким образом, показатель ликвидности характеризует реальную возможность организации расплатиться по своим текущим обязательствам, заплатить по счетам поставщикам товаров и услуг. (Таблица 6)
Таблица 6. - Коэффициенты ликвидности предприятия.
| Показатели | Норматив | 2005г. | 2006г. | 2007г. |
2007г. в % 2005г. |
| К абсолютной ликвидности | 0,2-0,7 | 0,018 | 0,020 | 0,41 | 2277,7 |
| К быстрой ликвидности | 0,8-1 | 0,40 | 0,36 | 1,9 | 475 |
| К покрытия (текущей ликвидности) | >2 | 0,78 | 0,82 | 3,72 | 476,9 |
Из таблицы 6, мы видим, рассчитанные коэффициенты ликвидности, которые показывают, что на начало 2008 года ООО «МаСКо» является платежеспособным, ликвидным предприятием. Текущих активов у предприятия достаточно, чтобы погасить краткосрочные обязательства.
Важнейшим показателем финансовой устойчивости предприятия является показатель удельного веса общей суммы собственного капитала к сумме всех средств авансируемых предприятию, т.е. отношение общей суммы собственного капитала к итогу баланса предприятия. (Табл. 7)
Таблица 7. - Коэффициенты финансовой устойчивости ООО «МаСКо».
| Показатели | Норматив | 2005г. | 2006г. | 2007г. |
2007г. в % 2005г. |
| К автономии | >0,5 | 0 | 0 | 0,68 | 100 |
| К финансовой зависимости | <1.5 | 30,60 | 18,28 | 0,77 | 374,0 |
| К маневренности собственного капитала | 0,3-0,4 | -1,77 | -2,34 | 0,47 | 26,5 |
| К соотношение собственных и заемных средств | 0,5-1,0 | 1,2 | 1,2 | 0,88 | 73,3 |
Анализируя таблицу 7, можно сделать следующие выводы: коэффициент автономии показывает, как долго предприятие может обходиться собственными средствами не привлекая заемных.
У ООО «МаСКо», данный коэффициент в 2005 - 2006гг. составляет 0, при нормативе - больше 0,5, но уже в 2007г. коэффициент автономии равен 0,68 , что выше нормы. На основании анализа, мы видим, что в 2005-2006гг. предприятие испытывает недостаток оборотных средств, поэтому вынуждено брать банковские кредиты и займы. В 2007г. предприятие уже может обходиться собственными оборотными средствами, а на начало 2008г. все кредиты и займы были погашены. Соответственно можно сделать вывод, что чем выше значение этого показателя, тем предприятие более устойчиво и стабильно.
Коэффициент финансовой зависимости является обратным коэффициенту автономии. По данным расчета, коэффициент финансовой зависимости в 2005г. превышает норматив в 20 раз, а в 2006г. – 12 раз, из чего можно сделать вывод , что предприятие очень нуждалось в дополнительных финансовых вливаниях и не могло обходиться собственными финансовыми средствами, в 2005г. были привлечены кредитные и заемные средства, и как следствие в 2006г. финансовая зависимость уменьшилась почти в 2 раза, а на конец 2007г. кредиты были возвращены и с начала 2008г. предприятие работает за счет собственных средств, что подтверждается значением показателя финансовой зависимости, который составляет- 0,77, при нормативе меньше - 1,5.
Все выше проанализированное подтверждается балансами предприятия, где мы видим полное отсутствие кредитов на конец 2007года и их наличие в 2005-2006гг..
Коэффициент маневренности в 2007г.