Организация маркетинговой деятельности на предприятии (на примере Торгово-технического Дома ОАО "Татнефть")
Смешанные организационные структуры объединяют все положительное и исключают все отрицательное, существующее в «чистых» структурах. Они могут быть:
- функционально-товарными;
- функционально-рыночными;
- функционально-региональными;
- товарно-рыночными.
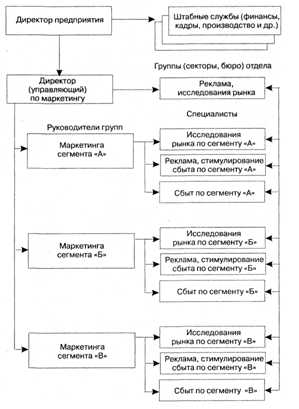
Рисунок 4 – Отдел маркетинга, организованный на основе сегментов
Сущность смешанных структур раскрывается перечисленными названиями, и по своей форме они соответствуют принципам матричного управления.
В условиях развитого маркетинга наиболее перспективной является товарно-рыночная организационная структура. Для переходной эконо мики, с учетом сложившихся традиций управления, представляет инте рес функционально-товарная структура, преимущество которой состо ит в конкретизации ответственности, в противовес обезличенности, которая особенно присуща функциональному подходу. На практике это достигается путем назначения управляющего маркетингом по товару, контролирующего и координирующего выполнение всех функций, касающихся данного товара в службах и подразделениях предприятия. Он наделяется правами распоряжения финансовыми средствами для стимулирования персонала всех категорий, занятых в создании и продвижении товара, контролирует весь маркетинговый бюджет по товару, планирует, контролирует и координирует стратегию развития товара. Как правило, управляющий по товару, имеет достаточно высокий авторитет и положение в фирме. Существуют и отрицательные стороны в названной смешанной структуре. К ним относятся вопросы взаимоотношений управляющих по товарам с руководителями функциональных служб маркетинга, или межтоварными службами. Однако эти сложности преодолимы, когда фирма назначает на должность управляющего по товару квалифицированного специалиста и постоянно заботится о соответствии уровня его квалификации предъявляемым требованиям.
Следует отметить, что для всех организационных структур маркетинга нужно соблюдать принципы их формирования:
а) создание условий для приближения рынка к производству (обратная связь);
б) стабильность и гибкость;
в) готовность структуры к постоянной реорганизации;
г) обеспечение оптимальных условий для работы всех подразделений предприятия по вертикали и горизонтали /28/.
1.3.1 По какому бы из перечисленных принципов не была организована служба маркетинга на предприятии, взаимодействие ее с другими отделами и службами необходимо и определяется степенью развития самой маркетинговой службы. Своеобразным измерителем эффективности взаимоотношений службы маркетинга с другими службами может служить хорошо налаженная маркетинговая информационная система, позволяющая ускорять принятие управленческих решений в быстро изменяющейся среде и повышать их эффективность.
Координация деятельности отделов маркетинга и снабжения необходима для того, чтобы избежать ситуации, при которой заявки не могут быть выполнены из-за неожиданной и непредвиденной нехватки важных сырьевых материалов и комплектующих. Такое положение может создаться в том случае, если отдел маркетинга своевременно не проинформировал снабженцев о перспективных планах и заключенных договорах. И наоборот, образование чрезмерных запасов материалов и комплектующих изделий из-за ошибочности прогнозов или из-за того, что отдел маркетинга не сообщил отделу снабжения об уменьшении потребностей, приводит к замораживанию средств, которые могли бы успешно использоваться по другому назначению.
Координация деятельности отдела маркетинга и финансового отдела - отдел маркетинга имеет непосредственное отношение к методам рас чета издержек и составления смет. Специалисты отдела могут не знать всех тонкостей финансов, которые являются достоянием профессионального бухгалтера, но они должны владеть используемыми методами калькуляции издержек производства и бюджетного контроля.
Специалисты отдела маркетинга должны разбираться в том, каким образом рассчитываются издержки по каждому товару, и как составляются сметы затрат на производство работ и калькуляции. Так как они отвечают за выполнение сметы и за контроль над бюджетом по маркетингу об их работе, в конечном счете, будут судить по результатам финансовой деятельности.
Для эффективной реализации общего бюджета маркетинга необходимо, чтобы специалисты отдела маркетинга постоянно держали под контролем показатели издержек и прибыли.
Взаимодействие отдела маркетинга с юридической службой - специалисты отдела маркетинга должны иметь возможность получить быструю и квалифицированную юридическую консультацию. Имеются законодательные акты и другие официальные документы, относящиеся к разным аспектам хозяйственной и коммерческой деятельности (разработке нового изделия, производству, определению цен, упаковке, рекламе, условиям продажи и т.д.). Имеются также законы и инструкции, относящиеся к патентному делу, регистрации товарных знаков, лицензионным соглашениям, рекламациям и претензиям покупателей. Существуют юридические нормы по вопросам ограничительной торговой практики, монополистических соглашений, покупки и продажи в рассрочку, соглашений о ценах и т.д.
Координация деятельности отдела маркетинга с работой службы управления персоналом (отделом кадров) - руководители отдела маркетинга особенно заинтересованы в выявлении и привлечении высокопрофессиональных специалистов. В настоящее время ощущается острая нехватка хорошо обученных и опытных специалистов по маркетингу, и поэтому их работа хорошо оплачивается. Следует поддерживать любые меры, которые могут помочь руководителям отдела маркетинга выявить и привлечь к работе таких специалистов. Это означает, что лица отвечающие за приглашение, опрос и выбор возможных кандидатов, должны иметь ясное представление о характере будущей работы соискателя; его статусе; служебных взаимоотношениях с остальными сотрудниками отдела, в который он назначается; о перспективах его роста и необходимой для выполнения данной работы профессиональной и общеобразовательной подготовке; личных качествах; способностях и опыте работы.
Поэтому отделу маркетинга необходимо поддерживать самые тесные контакты с отделом кадров с тем, чтобы подготовить четкое описание должностных обязанностей каждого из сотрудников и требований, которым должны отвечать соискатели. Эта задача более сложная в отношении специалистов по маркетингу, чем в отношении специалистов других профессий.
Руководителям отделов маркетинга и кадров необходимо взаимно консультироваться о том, где можно найти кандидатов на какую-либо, должность, где следует поместить объявление о приглашении на работу, как должно быть составлено это объявление и т.д.
Характер инструктажа и, где это необходимо, программа обучения новых работников также должны вырабатываться совместно отделом маркетинга и отделом кадров для того, чтобы новый сотрудник был наилучшим образом подготовлен к выполнению возложенных на него служебных обязанностей. В то время как общий инструктаж обычно должен проводиться отделом кадров, специальная подготовка по воп росам маркетинга является обязанностью отдела маркетинга /3/.
2. Анализ маркетинговой деятельности торгово-технического дома ОАО «Татнефть»
2.1 Общая характеристика предприятия
Торгово-технический Дом ОАО «Татнефть» был создан 1 марта 2001 года, как структурное подразделение, с целью централизации продаж продукции, производимой предприятиями ОАО «Татнефть».
Торгово-технический Дом ОАО «Татнефть» осуществляет свою деятельность в соответствии с утвержденным ОАО «Татнефть» бюджетом, имеет текущий счет, отдельный баланс и формирует финансовый результат от хозяйственной деятельности. Торгово-технический Дом не является юридическим лицом.
Основу деятельности Торгово-технического Дома составляет торговля научно-технической продукцией, производимой структурными подразделениями ОАО «Татнефть» на уровне и в соответствии со стратегией компании; защита прав собственности и иных имущественных прав на научно-техническую продукцию и интеллектуальную собственность ОАО «Татнефть», дочерних и зависимых обществ.
Торгово-технический Дом в своей деятельности руководствуется Положением, Уставом ОАО «Татнефть», действующим законодательством, нормативными документами Российской Федерации, Республики Татарстан и коллективным договором ОАО «Татнефть».
Предметом деятельности Торгово-технического Дома в соответствии с основной целью является:
- изучение конъюнктуры рынка в сопоставлении с номенклатурой, выпускаемой предприятиями ОАО «Татнефть», с целью расширения производства или перепрофилирования его на выпуск конкурентоспособной продукции;
- продвижение на рынок и реализация продукции заводов и производств ОАО «Татнефть», имеющий новизну в области нефтепромыслового оборудования;
- организация сбора и реализации вторичных ресурсов;
- организация совместно с техническим отделом исполнительного аппарата ОАО «Татнефть» рекламной работы;
- участие в выставках и ярмарках с целью демонстрации возможностей ОАО «Татнефть» в области производства оборудования и предложение новых технологий;
- участие в создании реестра интеллектуальной собственности ОАО «Татнефть»;
- финансирование разработок и изготовление образцов новой техники и оборудования, разработанного в ОАО «Татнефть»;
- организация производства оборудования на основе интеллектуальной собственности ОАО «Татнефть» и реализация его с целью получения прибыли;
- размещение на заводах страны заказов на серийное производство нефтепромыслового оборудования на основе интеллектуальной собственности ОАО «Татнефть»;
- защита прав собственности на интеллектуальную собственность ОАО «Татнефть» и иных имущественных прав.
Для организации производственной деятельности ОАО «Татнефть» закрепляет за Торгово-техническим Домом необходимое имущество производственно-технического назначения и оборотные средства, принадлежащие на праве собственности. Все имущество Торгово-технического Дома находится на самостоятельном балансе ОАО «Татнефть».
Торгово-технический Дом возглавляется директором, назначенным генеральным директором ОАО «Татнефть». Директор ТТД действует от имени ОАО «Татнефть», как его полномочный представитель на основании доверенности, выдаваемой ОАО «Татнефть». Директор Торгово-технического Дома без доверенности действует от имени Торгово-технического Дома: представляет его на предприятиях, в учреждениях и организациях, заключает необходимые договоры и контракты со структурными подразделениями ОАО «Татнефть», связанные с осуществлением основных функций Торгово-технического Дома.
Трудовые отношения, включая вопросы найма и увольнения, режима труда и отдыха, условий оплаты труда, гарантий и компенсаций, регулируются коллективным договором ОАО «Татнефть», утвержденным на профсоюзной конференции трудового коллектива в январе 2004 года, индивидуальными трудовыми договорами (контрактами) и трудовым законодательством Российской Федерации.
Штатное расписание Торгово-технического Дома, организационная структура предприятия, которая указана в приложении В, составляется в соответствии с доведенными акционерным обществом нормативами, лимитами ООТ и ЗП ОАО «Татнефть», бюджетом и утверждается директором Торгово-технического Дома ОАО «Татнефть».
Являясь головным предприятием ОАО «Татнефть» по реализации продукции сторонним организациям, Торгово-технический Дом предлагает:
1) секции стальных труб футерованных полиэтиленом с наружной двухслойной полиэтиленовой изоляцией и фасонные изделия к ним;
2) секции стальных труб с внутренним полимерным покрытием с наружной двухслойной полиэтиленовой изоляцией и фасонные изделия к ним;
3) теплоизолированные стальные трубы и фасонные изделия к ним;
4) секции стальных труб с внутренним цементно-песчаным покрытием с наружной двухслойной полиэтиленовой изоляцией;
5) нанесение наружной двухслойной полиэтиленовой изоляции на стальные трубы;
6) спецтехника на шасси автомобилям КамАЗ, Урал, ЗиЛ, ГАЗ, КрАЗ;
7) автофургоны изотермические на шасси автомобилям КамАЗ, ЗиЛ, ГАЗ, КрАЗ, Газель;
8) оборудование нефтепромысловое, буровое, геологоразведочное и запасные части к ним. Капитальный ремонт данного оборудования;
9) изготовление центраторов, стропов; капитальный ремонт тракторов Т -130, Т - 170, бульдозеров ДЗ - 27 и их узлов и агрегатов;
10) нефтяное техническое оборудование;
11) кабельная продукция;
12) битум строительный и дорожный.
Перечень предлагаемой продукции прошел многолетние испытания на промыслах ОАО «Татнефть», экономическая эффективность и качество продукции подтверждены временем и практикой.
Постоянными покупателями продукции Торгово-технического Дома ОАО «Татнефть» являются следующие предприятия: ОАО «Лукойл», ОАО «ТНК-BP», ЗАО «Лукойл - Нефтестрой», ОАО «ТНК - Нягань», ОАО «НК Роснефть - Пурнефтегаз», ЗАО «Торговый Дом Фамильный», ОАО «Юкос - сервис», ОАО «Сиданко», ООО «Оренбурггазпром», ОАО НК «Роснефть», ООО «ОНП-Регион», ООО «Совин», ЗАО «Санеко», ООО «Уфанефтегазстрой», ООО «СМУ-2», ООО «СТТ», ГУП «АПТС», ООО «Нефтестрой», ОАО «Новосибирскнефтегаз» и др.
Используя имеющийся научно-технический потенциал ОАО «Татнефть» продолжает разработку новых технологий и нефтяного оборудования, которые будут распространяться через Торгово-технический Дом ОАО «Татнефть».
Торгово-технический Дом комиссионно производил и производит переоценку невостребованных товарно-материальных ценностей с составлением соответствующих актов, на основании критериев применения скидок, при заключении договоров на реализацию ТМЦ структурных подразделений ОАО «Татнефть».
На рисунке 5 видно, как проводится большая работа по предоставлению продукции ОАО «Татнефть» на рынках сбыта за пределами Республики Татарстан (в Чувашии, Удмуртии, Самаре, Башкирии, Казахстане, Челябинске, Н.Новгороде Западной Сибири, Республике Беларусь и др.) и расширяется география реализации товарно-материальных ценностей, технологий и продукции, производимой предприятиями ОАО «Татнефть». Для этих целей Торгово-технический Дом принимал участие практически во всех выставках в составе делегации ОАО «Татнефть»:
1) специализированная выставка «Нефть. Газ. 2003г., г. Москва, г. Казань, г. Тюмень;
2) международная выставка «Товаропроизводители Республики Татарстан» Украина, г. Киев, Астана Казахстан;
3) специализированная выставка «Нефть. Газ. Экпо.» в г.Санкт-Петербурге.
А также в конференциях по поставке продукции ОАО «Татнефть» в 1У Международной конференции «Безопасность в нефтегазовом комплексе» г. Москва, г. Казань, г. Самара.
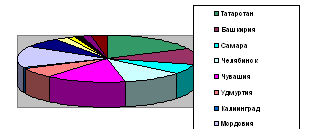
Рисунок 5 - Реализация продукции Торгово-технического Дома сторонним организациям
Как вытекает из самого названия, ТТД является торговым предприятием и с учетом того, что он занимается торговой деятельности на уровне крупных промышленных предприятий, сумма оборота по торговой деятельности исчисляется сотнями миллионов рублей. Торгово-технический Дом только недавно сформированное структурное звено и находится в стадии развития, обоснованность его создания подтверждается результатами его работы за 2005 – 2006 гг. Наглядно динамика увеличения объемов деятельности и прибыльности Торгово-технического Дома приведена на графике 1.
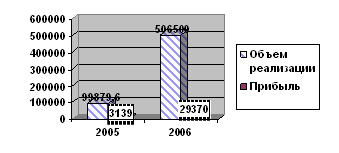
График 1 - Сравнительная динамика объема реализации и прибыли ТТД «Татнефть» за 2005 - 2006 гг.
Основной задачей, стоящей перед Торгово-техническим Домом в настоящем и в будущем, является расширение рынка сбыта производимой ОАО «Татнефть» продукции, повышение эффективности ее продвижения. С этой целью проводится: презентация продукции, проведение и участие в научно-практических конференциях, участие в выставках и рекламная деятельность, сертификация товара по требованиям российского рынка, рынка СНГ и дальнего зарубежья. Это позволит загрузить и наиболее эффективно использовать имеющиеся производственные мощности ОАО «Татнефть».
3.1.1 Эффективность финансовой деятельности любого предприятие находит отражение в финансовом состоянии данного предприятия.
Для того чтобы оценить финансовое состояние деятельности, прежде всего, необходимо оценить за счет каких финансовых источников функционирует объект анализа, и определить структуру этих источников, с учетом специфики деятельности ТТД ОАО «Татнефть».
На основании расчетных бухгалтерских балансов предприятия за 2004 -2005 гг., структура пассивов, как источников финансирования деятельности ТТД приведена в приложении А.6.
Оценивая данные, приведенные в составе источников финансирования деятельности ТТД можно сказать, что общая сумма источников по оценке на начало 2004 года уменьшилась на 25324 тыс. руб. Это связано с тем, что на данную дату большая часть продукции, переданная ТТД для реализации была реализована, а средства на финансирование собственной деятельности (торговые основные фонды, оборотные фонды, для организации торговой деятельности) составляют незначительную сумму.
Специфика организации учета стоимости поставляемых для реализации ОАО «Татнефть» товарно-материальных ценностей для реализации заключается в том, что предприятие при реализации не становится собственником данного имущества в полной мере. Стоимость поступившего имущества отражается по строке «внутриведомственные расчеты».
Наращивание объема товарооборота в 2004 году привело к тому, что на конец 2005 года величина авансированного капитала в деятельность ТТД выросла на 304770 тыс. руб. В результате увеличения объема торговых операций удельный вес, средств всех источников финансирования без учета внутриведомственных расчетов, сократился на 41,36%. На графике 1 приведена динамика прибыли ТТД ОАО «Татнефть». Сравнивая увеличения авансированного капитала и суммы прибыли можно сделать заключение, что увеличение товарооборота положительно повлияло на увеличение размера полученной расчетной прибыли в 2005 году.
Анализ состава капитала, по источникам финансирования, наглядно показывает, что основу собственных источников финансирования деятельности составляет нераспределенная прибыль, оставляемая в распоряжении ТТД. Вместе с тем следует отметить, что по итогам 2004 года, несмотря на многократное увеличение прибыли, величина нераспределенной прибыли не изменилась и составила в 2004 году на начало и на конец года – 1008 тыс. руб. Это объясняется прерогативой интересов ОАО «Татнефть» в целом над интересами ТТД. Вопросы распределения прибыли структурных подразделений находится в ведении руководства головной компании.
В отношении кредиторской задолженности можно отметить то, что на фоне увеличения объемов деятельности в 2004 году сумма кредиторской задолженности увеличивается всего на 1198 тыс. руб., а по итогам 2005 года она уменьшается на 3178 тыс. руб. Данное снижение объясняется высоким уровнем финансовой дисциплины в ТТД и наличием средств, для выполнения своих обязательств перед кредиторами в полном объеме, что положительно характеризует финансовую деятельность ТТД.
Все займы и кредиты ТТД носят краткосрочный характер и связаны с финансированием текущей деятельности, обслуживанием товарооборота, но не связаны с расходами на приобретение товаров для последующей реализации, так это направление деятельности, как уже было сказано выше, финансируется за счет внутриведомственных расчетов. На конец 2004 года величина краткосрочных кредитов и займов уменьшилась на 27 тыс. руб., а на конец 2005 года была погашена полностью. В составе источников финансирования долгосрочные кредиты и займы отсутствуют полностью.
Для того чтобы проанализировать насколько эффективно используются имеющиеся финансовые ресурсы и, следовательно, осуществляется финансовая деятельность ТТД необходимо рассмотреть направления использования средств. Информационной базой для такого анализа служат данные бухгалтерского баланса предприятия, в части состава и структуры активов предприятия. Проведем оценку направлений использования средств, которая представлена в приложении В. При этом необходимо учесть, что оптимальность структуры направления средств, так же как и источников финансирования деятельности предприятия, согласно методикам анализа, приводится для самостоятельных предприятий, а рассматриваемый объект не является таковым.
Анализ данных приведенных в приложении Б.7 показывает, что общая сумма активов предприятия на конец 2004 года уменьшилась на 25324 тыс. руб., это уменьшение произошло за счет уменьшения стоимости запасов готовой продукции на 2040 тыс. руб. и дебиторской задолженности по покупателям и заказчикам на 23680 тыс. руб.
Для обеспечения сопоставимости данных и для того, чтобы было понятно, почему так резко изменилась структура активов на конец 2004 года, по сравнению с началом года, следует отметить, что в 2004 году, в связи с изменением ряда положений учетной политики предприятия, продукция, предназначенная для последующей перепродажи, в 2004 году учитывалась по строке «запасы готовой продукции», а в 2005 году она стала учитываться по строке «сырье и материалы».
Деятельность предприятия не связана с производством, стоимость имеющихся основных средств незначительна и большая их часть представлена компьютерной техникой, инвентарем, оргтехникой, поэтому удельный вес внеоборотных активов, которые полностью состоят из основных средств незначительный. На начало 2004 года на их долю приходится 1299 тыс. руб. или 5,42%. На конец 2004 года их стоимость увеличилась на 330 тыс. руб. Причиной этому явилось то, что ТТД провел полную комплектацию рабочих мест необходимой компьютерной и оргтехникой. Увеличение удельного веса основных средств на конец 2004 года на 3,63 %, объясняется уменьшением общей величины активов ТТД, на фоне увеличения абсолютной стоимости основных фондов ТТД.
На конец 2005 года стоимость основных фондов уменьшилась на 38 тыс. руб. Это произошло из-за того, что по введенным основным фондам в течение года начислялась амортизация, которая уменьшает остаточную стоимость основных фондов, а в бухгалтерском балансе предприятия стоимость основных фондов отражается за вычетом износа, то есть по остаточной стоимости.
В итоге изменения учетной политики и наращивания объема торговых операций ТТД, сумма запасов сырья и материалов увеличилась за 2005 год на 253475 тыс. руб. или на 76,86%.
Увеличение торгового оборота привело к увеличению величины остатков дебиторской задолженности в 2005 году на 52088 тыс. руб., при одновременном снижении удельного веса по данной строке на 32,95%, что объясняется увеличением общей величины активов предприятия. В 2004 году из-за того, что на конец года она снизилась на 23680 тыс. руб., ТТД принял усилия по погашению дебиторской задолженности.
Большая часть дебиторской задолженности ТТД представлена, по данным бухгалтерской отчетности, задолженностью покупателей и заказчиков.
Возможность предприятия оплачивать свои текущие финансовые обязательства определяется наличием денежных средств. По данному виду активов, происходит постоянное увеличение. Так, в 2004 г. сумма денежных средств выросла на 172 тыс. руб., а в 2005 г. на 591 тыс. руб.
Между источниками финансирования деятельности и направлениями их использования имеется связь. Так при нормальной организации финансирования деятельности, долгосрочные активы должны финансироваться собственными средствами и долгосрочными обязательствами. Но рассматриваемый объект анализа является не типичным. Он не имеет законченного баланса и финансируется в основном за счет средств головной компании.
2.2 Управление маркетинговой деятельностью в Торгово-техническом Доме ОАО «Татнефть»
В Торгово-техническом Доме ОАО «Татнефть» система управления предприятия строится на сочетании командного метода и функционально-группового метода управления.
Общая система управления привязана к организационной структуре предприятия, которая приведена в приложении В. В соответствии с этой структурой в прямом подчинении Директора ТТД находятся функциональные руководители, которые отвечают за отдельные направления деятельности предприятия. Так как основу деятельности предприятия составляет реализация продукции, производимой отдельными структурными единицами ОАО «Татнефть», то и функциональное распределение обязанностей проводится не в зависимости от вида деятельности, а в соответствии с группами реализуемой продукции.
В ТТД в обособленную функциональную область руководства выделены работы и работники, связанные с реализацией производственно-технической продукции, электротехнической продукции, реализацией неликвидов. Кроме этого в отдельное звено выделены общехозяйственные службы, занятые учетом, экономическим планированием деятельности ТТД. Хозяйственные службы также обособленны в самостоятельный блок соподчиненности.
Директор ТТД является руководителем самого высокого уровня данного предприятия, но сам ТТД, является структурной единицей ОАО «Татнефть» следовательно, он является подотчетным и зависимым в своих управленческих решениях от руководства ОАО «Татнефть» в чьем прямом подчинении находится данное предприятие. Вместе с тем, основной целью ТТД является максимальное увеличение объемов продаж продукции производимой ОАО «Татнефть».
В прямом подчинении директора ТТД находятся Первый заместитель директора по научно-производственному обеспечению, заместитель директора, осуществляющий руководство отделом маркетинга электротехнической продукции, заместитель директора по реализации ТМЦ, в подчинении которого находится отдел по ТМЦ, главный бухгалтер, в подчинении которого находится бухгалтерия. Кроме того, в прямом подчинении руководителя находятся работники, которые условно объединены в один административно-хозяйственный отдел. В данном отделе нет, по организационной структуре, руководителя отдела и по этому на практике каждый из работников данного отдела находится в прямом подчинении директора ТТД.
В отдел маркетинга производственно-технической продукции, находящегося в подчинении первого заместителя по научно-производственному обеспечению входят начальник отдела, в функции которого входит осуществление общего руководства деятельностью отдела, координация их деятельности для достижения максимальных положительных результатов в деятельности отдела, который выражается в увеличении объема продаж производственно-технической продукции.
В соответствии с современными концепциями и теориями управления, наложение функциональных областей управления не уменьшает нагрузки на руководителей (менеджеров) на которых возложены эти функциональные обязанности, а уменьшает ответственность этих менеджеров, ведет к возникновению управленческих конфликтов из-за отсутствия четкого разграничения функциональных управленческих сфер. Итогом подобного неправильного распределения обязанностей в соподчиненной системе может стать: утрата (частичная) управляемости системы, и возникновение конфликтов.
Данная ситуация может возникнуть и по ТТД. Это связано с тем, что каждый из заместителей, курирующих тот или иной вид продаж, контролирует только одно направление, а параллельно с ним руководство того или иного направления реализации осуществляет начальник соответствующего отдела. В итоге на каждого из них возложен практически один круг обязанностей. В связи с этим предприятие ухудшает управляемость системы а, кроме того, несет непроизводительные потери, оплачивая одну и ту же работу двум персоналиям.
Подобная ситуация характерна не только для отдела маркетинга производственно-технической продукции, но и для отделов электротехнической продукции, отдела по ТМЦ.
В организационной структуре ТТД должность первого заместителя директора определена как «по научно-производственному обеспечению, но данное предприятие, на данном этапе деятельности не занимается научной работой а, следовательно, в названии должности есть логическое несоответствие. Что ведет к косвенному смещению центров значимости и ответственности по данному руководителю и сфере его деятельности и контроля.
Выделение функциональных областей (отделов) по направлениям реализации продукции, является, оправдано, потому что выделение функциональных областей управления по данному принципу позволяет, учесть специфику данной товарной группы, особенности круга потенциальных и реальных покупателей данной группы товаров.
Под руководством начальника отдела, работают специалисты, в ведении которых находятся обособленные участки работ, строго разграниченные между собой, поэтому каждый специалист в полной мере отвечает за свое направление работы, что повышает его ответственность.
На примере отдела маркетинга производственно-технической продукции наглядно видно, что каждый специалист курирует свою группу продукции. Так, инженер первой категории данного отдела, занимается подбором поставщиков, разработкой схем поставки и условий работы с отдельными клиентами по битумной продукции. Соответственно, это позволяет более глубоко сконцентрироваться в данном направлении и более хорошо изучить рынок битума, в результате принятия им грамотных решений, объем продаж данного вида продукции увеличился, а число реальных сделок и их объемы выросли по сравнению с прошлым годом.
Вместе с тем в отделе имеются и горизонтальные связи управления. Так в данном отделе прием подготовленных заказов, осуществляется ведущим инженером, по приему заказов. В результате, в рамках отдела происходит перераспределение сфер ответственности. До момента заключения договоров на реализацию битумной продукции и нефтехимической продукции, зона ответственности принадлежит инженерам первой и второй категории. А после принятия реального заказа на поставку продукции ТТД, ответственность за совершение сделки перекладывается на ведущего инженера и так как он курирует две группы товаров, то повышение должности обусловлено увеличением зоны ответственности.
Что касается отдела маркетинга электротехнической продукции, принципиальная схема управления построена так же, как и по отделу производственно-технического снабжения, но вместе с тем есть и отличия.
В структуре данного отдела, как самостоятельная функциональная единица выделен экономист, в функции которого входит обработка документов. С одной стороны, обработка документов по договорам, передвижению товаров, параллельно ведет бухгалтерия, во-вторых, ведение аналитических документов по выделяемым группам товаров осуществляется инженером по сбыту на стадии подготовки договоров и начальником отдела при реальном составлении договоров на продажу электротехнической продукции. Кроме того, необходимо учесть, что все рабочие места являются компьютеризированными. То есть функциональная нагрузка может увеличиваться за счет качества и скорости обработки информации, а ведение документов осуществляется в компьютерной версии автоматически. Следовательно, данный элемент в системе соподчиненности и функционального распределения обязанностей является излишним, что как и в случае с заместителями ведет к непроизводительным затратам и увеличению издержек предприятия.
По остальным отделам, система управления и система распределения функциональных обязанностей обоснованная и оптимальная.
2.3 Анализ продаж труб повышенной надежности, выявление их недостатков
Торгово-технический Дом ОАО «Татнефть» реализует достаточно широкую номенклатуру продукции, производимую структурными подразделениями ОАО «Татнефть». Наиболее прогрессивными и востребованными в промышленных и производственных целях являются кабельная и трубная продукция. Вместе с тем, исходя из возможных объемов использования и цен на продукцию, трубная продукция является более перспективной и значимой. Это объясняется рядом факторов:
а) с одной стороны, в условиях стабилизации экономики страны, происходит налаживание межкорпоративных и межрегиональных связей. Крупные компании отходят от политики излишней концентрации различных видов производств, при отсутствии на то экономических и социальных предпосылок. Происходит налаживание контактов на международном уровне в рамках СНГ.
б) с другой стороны, ОАО «Татнефть» является предприятием, которое реально, смогло за годы своего становления и развития не просто обеспечивать стабильную добычу нефти, но и развивать высокотехнологичную производственную базу. Местонахождение производственных подразделений ОАО «Татнефть» является выгодным, потому что на Юго-востоке Татарстана сосредоточены транспортные магистрали, связывающие центральную часть России и Северо-западный, Уральский и другие Восточные регионы страны, на территории которых осуществляется разработка нефтегазовых месторождений.
Кроме того, проводимая в стране жилищно-коммунальная реформа увеличивает потребность в трубной продукции. Переход объектов жилищно-коммунального хозяйства в частные руки приводит к повышению значимости экономического расчета, который однозначно показывает, что наиболее целесообразно использовать трубную продукцию повышенной надежности с использованием специальных покрытий, которые в состоянии производить структурные подразделения ОАО «Татнефть» в достаточном объеме и надлежащего качества.
В свете всего вышесказанного рассмотрим насколько, эффективно работает ТТД ОАО «Татнефть» по обеспечению максимального сбыта трубной продукции. В данном контексте необходимо отметить, что вся трубная продукция, реализуемая ТТД ОАО «Татнефть» относится к категории повышенной надежности.
Анализ реализации любого вида продукции, согласно признанной и рекомендуемой в Российской Федерации, для изучения методики в высших учебных заведениях начинается с анализа выполнения плана по реализации продукции. Сравнение плановых и фактических данных нужно проводить с различных позиций. Сравнение объемов реализации по видам реализуемой продукции, позволяет выявить какая продукция является самой востребованной, самой рентабельной, а по какой необходимо усилить маркетинговые усилия.
Для оценки степени выполнения плана по реализации по трубной продукции ТТД ОАО «Татнефть» за 2004-2005 гг. сведем данные в таблицу 1.
Таблица 1 - Выполнение плана по реализации трубной продукции по видам труб ТТД ОАО «Татнефть» за 2005 г.
| Вид продукции | 2004г | 2005 | отклонение | ||||
| план | факт | абсолютное | относительное | ||||
| ф-пр.г. | ф-пл | ф/пр.г | ф/пл | ||||
| Трубы МПТ, м.п. | 31094 | 35000 | 54076 | 22982 | 19076 | 173,9 | 154,5 |
| Трубы ППТ, м.п. | 8610 | 10000 | 22338 | 13728 | 12338 | 259,44 | 223,4 |
| Трубы ТИТ, м.п. | 9141 | 9150 | 9137 | -5 | -13 | 99,96 | 99,86 |
| Трубы ЦПП и ПНИ, м.п. | 9601 | 11260 | 24395 | 14794 | 13135 | 254,1 | 216,7 |
| Итого труб, м.п. | 58446 | 65410 | 109946 | 51500 | 44536 | 188,1 | 168,1 |
Из таблицы видно, что ТТД в натуральном исчислении объем реализации трубной продукции увеличился по сравнению с 2004 годом на 51500 м.п. или на 88,1%, а по сравнению с планом 2005 года на 44536 м.п. или на 68,8%.
Данное перевыполнение плана произошло за счет увеличения объема продаж по всем типам труб за исключением труб ТИТ, которые имеют узко специфическое применение и по этому спрос на них ограничен. Недовыполнение плана по данной позиции объясняется отказом по одному из предварительно заключенному договору.
Исчисление объема реализации в натуральном исчислении имеет важное значение, но с точки зрения получения прибыли и дальнейшего формирования прибыли большее значение имеет стоимостная оценка объема реализации трубной продукции. Для определения объемов поступления выручки в 2004 и 2005 гг. используем данные таблицы 2.
Таблица 2 - Динамика объема реализации по трубной продукции ТТД ОАО «Татнефть» за 2004 - 2005 гг.
| Показатели | 2004г | 2005г | отклонение | |
| абсолютное | относител | |||
| 1. Трубы МПТ, тыс. руб. | 20333,8 | 43485 | 23151,2 | 213,9 |
| 2. Трубы ППТ, тыс. руб. | 533,1 | 10679 | 10145,9 | 20,1 раз |
| 3. Трубы ТИТ, тыс. руб. | 6176,4 | 5237 | -939,4 | 84,79 |
| 4. Трубы ЦПП и ПНИ, тыс. руб. | 2869,4 | 48284 | 45414,6 | 1682,7 |
| 5. Итого реализовано трубной продукции | 29912,7 | 107685 | 77772,3 | 360 |
| 6. Общий объем реализации по ТТД | 99879,6 | 506500 | 406620,4 | 507,11 |
| 7. Удельный вес трубной продукции в общем объеме реализации, % | 29,95 | 21,26 | -8,69 | - |
Таблица позволяет сделать вывод, что, как и в физическом объеме, так и в стоимостном выражении объем реализации по трубной промышленности увеличивается, при этом значительное увеличение происходит по трубам ППТ и по трубам ЦПП и ПНИ. Удельный вес трубной продукции в общем объеме реализации уменьшился на 8,69%. Это произошло из-за увеличения объема реализации более быстрыми темпами по другим видам реализуемым товарам.
Анализ реализации должен вестись не только с позиций видов реализуемой продукции, но и с позиций выполнения договорных обязательств по поставкам. В таблице