Анализ внутренней среды предприятия
· Проранжировать важность каждого сегмента для фирмы за последние годы. В качестве показателя значимости могут использоваться объемы продаж, доля рынка, прибыльность сегмента или вклад в покрытие затрат
· Объяснить наиболее значительные перемены важности сегментов
4 этап
После подведения итогов таблицы и сравнения их с данными за последний год могут возникнуть вопросы и сомнения. Почему основное внимание уделяется сегменту Х? Почему торговый персонал тратит так много ресурсов на сегмент У? Может быть стоит переориентироваться на сегмент А, который кажется наиболее важным?
На 4 этапе проводится финансовая оценка стоимости каждого рынка и крупных индивидуальных покупателей – для бизнеса.
Наиболее простым и распространенным способом оценки продаж и вклада в покрытие затрат (финансовой ценности для фирмы) каждого рынка является АВС-анализ.
Смысл АВС-анализа состоит в том, что по определенным критериям всех покупателей условно разделяют на несколько групп. Обычно по классической схеме выделяются 3 группы – А, В и С.
Предположим, что на фирме имеется информация о том, кто и сколько (на какие суммы) покупал:
АВС-анализ данных о покупателях
| Покупатель | Оборот, тыс. руб. | Оборот, % от общего оборота |
|
1. Фирма 1 2. Фирма 2 3. Фирма 3 4. m. Фирма М |
400 200 40 4 |
10 5 1 0,1 |
| Всего | 4000 | 100 |
Из всей массы покупателей можно выделить определенные группы покупателей, берущих большие объемы, средние и малые. Это группы А,В,С.
Следующим этапом анализа является разнесение всех покупателей по условным группам:
Классификация покупателей
| Группа | Доля в обороте | Доля в общем числе покупателей, % |
|
А В С |
75 20 5 |
5 20 75 |
Цифры долей оборота и долей в общем числе покупателей приведены условные. Но они, по существу, отражают известный закон итальянского экономиста Вильфрето Парето. Закон Парето носит экспериментальный характер: он устанавливает, что 80 % товаров и услуг одного предприятия покупают около 20 % покупателей. Следствием закона Парето является то, что фирма может установить некие приоритеты во взаимодействии с покупателями. Тот покупатель, который для фирмы приносит большую пользу, становится более привилегированным. Привилегии относятся к срокам оплаты, размерам скидок, способам доставки товара покупателю и к иным мерам поощрения. Покупатель, который в работе менее рентабелен, может быть простимулирован к тому, чтобы он совершал более крупные покупки и при этом с большей для себя выгодой.
Соотношение количества покупателей и объемов их закупок графически можно представить следующим образом:
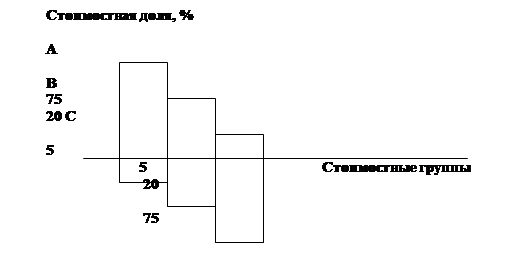
Явно прослеживается тенденция, когда небольшое количество покупателей (в среднем около 5 %), делают основные покупки. И наоборот, около 75 % остальных покупателей делают множество мелких по объемам покупок, доля которых в общем составляет около 5 %. Цифры по долям являются на рисунке усредненными, но соотношение 80 : 20, как правило, сохраняются независимо от товара.
Вопрос 3. Маркетинговый анализ цен и затрат
Важный фактор маркетинговой работы – это владение информацией о ценах. Интерес представляют знания о рыночных ценах, ценах конкурентов, ценах на товары – аналоги и т.д. Эти данные относятся к информации, собираемой из внешних источников. Рыночная ценовая информация учитывается в процессе назначения цены на собственные товары.
При этом часто камнем преткновения является знание о формировании цен на свои товары и их структуры. Отпускная цена на товары предприятия подвержена изменениям в зависимости от общей экономической ситуации в стране и мире, от собственных затрат и издержек, от средних рыночных цен и диапазонов их изменения.
Для проведения анализа той части затрат, которую можно отнести к маркетинговой сфере деятельности можно воспользоваться методом сумм покрытий.
В отличие от сметного метода расчета цены метод покрытий позволяет проводить анализ реальных денег и затрат. Сметный метод очень подробно расписывает все планируемые затраты и устанавливает отпускную цену, но реакция рынка на эту цену никоим образом не принимается во внимание.
С помощью метода сумм покрытий удобно анализировать влияние многих маркетинговых факторов на результаты продаж. В нем принимается во внимание и реакция рынка, и возможности применять скидки при продажах, и потери от распродаж, и многое другое.
В методе сумм покрытий все затраты делятся на 2 группы:
· переменные – те, которые пропорционально присутствуют в каждой единице товара / услуги (например, при изготовлении швейной иглы переменные затраты сложатся из затрат на покупку металла и издержек изготовления иглы);
· постоянные - те, которые добавляются к переменным для обеспечения собственно организации производства, складирования, транспортировки, административных расходов и пр. (например, при изготовлении игл к постоянным можно отнести затраты на содержание помещений, в которых работает оборудование и находятся люди, вне зависимости от количества произведенных игл).
В литературе часто используются 2 термина: затраты и издержки. На первый взгляд оба термина говорят об одном и том же – что нужно вложить для получения прибыли.
Но реально между ними имеется принципиальная разница:
Затраты (траты) - то, что относится к переменным расходам и имеет характер внешних платежей (за комплектующие, энергию, сырье, детали). Изменить затраты можно, найдя нового поставщика, за счет экономной организации доставки и хранения.
Издержки – то, что затрачивает предприятие дополнительно, сверх того, для обеспечения своей хозяйственной деятельности. Всегда и везде, на любом предприятии «нет пределов совершенства» для снижения издержек и уменьшения себестоимости товара.
Райан вывел аксиомы, которые помогают понимать суть экономических процессов на предприятиях:
1. Доходы должны быть больше, чем расходы.
2. Скорость роста доходов должна опережать скорость роста расходов.
3. Доходы и расходы на предприятии возникают тогда, когда денежные средства приходят либо уходят с расчетного счета предприятия.
Третья аксиома самая важная. Доходы предприятие получает тогда, когда деньги поступили на расчетный счет, а не тогда, когда товар отгрузили! Результаты работы оцениваются по поступлениям, от которых начинается отсчет финансовых результатов.
Метод сумм покрытий можно отнести к оперативному способу анализа экономической эффективности. В методе отправной точкой анализа является реальный доход, полученный от продаж. Доход от продаж – это не плановый, а фактический показатель.
Под термином покрытие понимается разность между выручкой от продаж и переменными затратами. Смысл такой операции заключается в том, чтобы вычленить затраты, относящиеся к переменным. Путей снижения этих затрат немного, это почти как данность, на которую существенного влияния предприятие оказывать не может. Покрытие – это деньги, которые необходимо заработать для обеспечения деятельности всего предприятия и получения прибыли.
После нахождения суммы покрытия остаётся то, что составляет постоянные расходы (издержки) и валовую прибыль. Эта часть финансов реально управляема предприятием. Издержки можно снижать (а можно намеренно завышать), долю доходов тоже можно варьировать в зависимости от аппетитов собственников и высших менеджеров.
Схему анализа сумм покрытий для товара Х, тыс. руб., можно представить в следующем виде:
| Выручка от реализации | 500 |
| - Переменные затраты | 250 |
| Сумма покрытия | 250 |
| - Постоянные издержки | 200 |
| Прибыль | 50 |
Рассмотрим то, что непосредственно касается деятельности маркетинговых служб предприятия, а именно, маркетинговая составляющая суммы покрытия и определение точки безубыточности.
Полезным бывает выделение в постоянных издержках нескольких критериев:
· По товарам
· По группам товаров
· По местам возникновения
· По подразделениям (бизнес-единицам)
· По предприятию в целом
Перечисленные виды издержек можно разделить на 2 группы:
· Общие постоянные издержки – относятся к деятельности всего предприятия в целом (например, затраты на управление предприятием). Маркетинг в этой части издержек идет вслед за менеджментом предприятия и активного влияния на издержки не оказывает.
· Специальные постоянные издержки – это постоянные издержки отделов маркетинга, сбыта, производственного и снабженческого. Именно эти издержки более всего интересны. Специальные постоянные издержки относятся к каждой из групп товаров соответственно.
Таким образом, мы подошли к тому, чтобы вычленить из сумм покрытия 2 указанные выше группы, одна из которых будет явно отражать издержки маркетинговой и сбытовой деятельности – специальные постоянные издержки, а вторая – общие для всего предприятия постоянные издержки, тыс. руб.:
| Выручка от реализации | 500 |
| - Переменные затраты | 250 |
| Сумма покрытия 1 | 250 |
| - Специальные постоянные издержки | 120 |
| Сумма покрытия 2 | 130 |
| - Общие постоянные издержки | 80 |
| Прибыль | 50 |
Специальные постоянные издержки можно разбить также на 3 группы (это как раз та информация, которая интересует сотрудников отдела маркетинга):
· По товарным группам – оклады, аренда, отопление, освещение, средства коммуникации, складские расходы, логистика и т.п.
· По областям сбыта – оклады, доставка, командировочные, телефон, почтовые расходы, реклама, канцелярские расходы и т.п.
· По группам клиентов – оклады, рыночные исследования, реклама, стимулирование продаж, телефон, почтовые расходы и др.
Эти три группы издержек очень точно соответствуют группам анализа, которые рассмотрены в 1 вопросе, т.е. что, где и когда приобретает наш покупатель. Это весьма удобный инструмент для получения реальной картины состояния маркетинговых дел на предприятии и одновременно способ анализа себестоимости товара и изучения возможностей её снижения.
Метод сумм покрытий позволяет проводить финансовый анализ эффективности работы по регионам и как по отдельным товарам, так и по группам товаров АА и ББ:
Анализ покрытия товарных групп, тыс. руб.
| Товарная группа | АА | ББ | Всего |
| Выручка от реализации | 145 | 355 | 500 |
| - Переменные затраты | 90 | 160 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |