Внутренний маркетинг как инструмент эффективного функционирования организаций сервиса
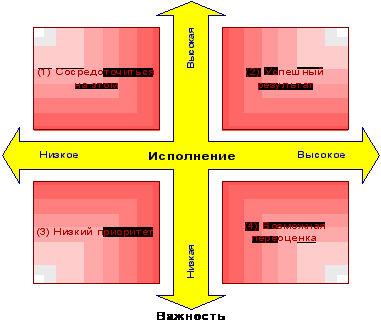
Рис. 24. Карта анализа «важность – исполнение» [3]
Наиболее полный перечень мотивационных атрибутов работы был разработан группой ученых под руководством Ф. Герцберга (теоретические основы этой теории рассмотрены ранее). Шестнадцать атрибутов работы, разработанные Ф. Герцбергом в результате многолетних исследований, а также его двухфакторная теория мотивации труда широко признаны специалистами по маркетингу, управлению персоналом и могут использоваться в качестве основных оценочных характеристик в анализе «важность – исполнение».
Факторы мотивации, применяемые в этом методе:
быть лидером в своей группе;
делать стоящую, интересную и качественную работу;
достигать личных целей относящихся к работе;
получать новые навыки и знания;
быть по достоинству оцененным своим руководителем;
участвовать в принятии решений.
Факторы гигиены, включаемые в основные оценочные характеристики:
иметь больше свободы на работе;
иметь хорошие отношения с руководителем и сослуживцами;
иметь возможность для профессионального роста;
иметь хорошие рабочие условия;
получать хорошую зарплату;
помогать своей фирме достичь целей;
иметь продвижение по службе;
быть частью своей рабочей группы;
иметь стабильную и надежную работу;
быть информированным о результатах своей работы.
Согласно теории Ф. Герцберга, рассмотренной ранее, для того чтобы персонал ощутил полную удовлетворенность своим трудом, необходимо обеспечить сначала наличие факторов гигиены (состояние отсутствия неудовлетворенности), а затем – наличие факторов мотивации (состояние удовлетворенности). Наличие лишь одной из групп факторов не приводит к удовлетворенности персонала своим трудом. В соответствии с этим подходом разработаны опросные листы, представленные в приложении 1 (табл. П.1 и П.2).
Т. Амблер в книге «Маркетинг и финансовый результат» приводит еще один метод исследования внутреннего маркетинга – Marketing & Communications Agency (MCA) [2]. В соответствии с методом МСА для оценки степени «вовлечения» служащих необходимы только два индикатора: преданность целям бизнеса фирмы и понимание ценности бренда. «Вовлечение» имеет два аспекта. Во-первых, персонал должен быть интеллектуально осведомлен о ключевых стратегиях бизнеса и поддерживать их. Во-вторых, необходимы эмоциональная преданность и вовлеченность в дела по достижению целей.
Таким образом, индикаторы вовлечения подразделяются на интеллектуальные и эмоциональные. Согласно МСА, комбинация интеллектуального и эмоционального вовлечения создает людей не только старательных, но и способных отдать самое лучшее, чтобы помочь своей организации достичь желаемого видения и целей, людей, которые будут действовать как проводники брендов и/или организации. Компании с глубоко преданными работниками обеспечивают совокупный доход втрое больший, чем компании с менее преданным персоналом.
Чтобы сравнить уровни интеллектуальных и эмоциональных индикаторов вовлечения и определить области для улучшения, определены ключевые эталонные утверждения, базирующиеся на работе МСА с компаниями. Общее количество ключевых эталонных утверждений – одиннадцать, пять из которых являются интеллектуальными и шесть – эмоциональными индикаторами.
К интеллектуальным индикаторам вовлечения относятся следующие утверждения:
я понимаю, что я должен делать на своем рабочем месте, чтобы поддержать намерения и цели организации;
у меня есть знания/навыки, чтобы выполнять мою работу в известной мере как поддерживающую цели организации;
я могу видеть, как выполнение мною работы влияет на успехи моей организации;
люди в моей команде/рабочем участке знают, какой вклад мы вносим в достижение целей организации;
у меня есть ясное понимание видения моей организации и направления ее развития;
Эмоциональные индикаторы вовлечения включают:
я чувствую, что играю важную роль в удовлетворении потребностей наших покупателей;
я обязан отдать все самое лучшее, чтобы помочь моей организации быть преуспевающей;
культура моей организации поощряет меня работать новаторски;
я возлагаю надежды на видение моей организацией будущего;
я уверен в лидерстве моей организации;
мои взгляды и участие оценены моей организацией.
Из этих утверждений составляется опросник для оценки внутреннего маркетинга по данному методу (табл. П.4 прил. 1).
Ответ на каждый вопрос оценивается по следующей шкале:
решительно не согласен;
не согласен;
не знаю;
согласен;
решительно согласен.
В соответствии с результатами анализа вовлеченности персонала компании в ее деятельность выделяют четыре категории сотрудников (рис. 25):
«чемпионы» – идеальная группа служащих, которые понимают цели фирмы и преданы им;
«наблюдатели» – понимают цели компании, но не имеют эмоционального побуждения, чтобы поддерживать их;
«холостые залпы» – служащие, которые имеют сильную мотивацию для поддержки целей бизнеса, но не понимают, что они могут сделать и как достигнуть этого;
«слабые звенья» – персонал, который не знает, что нужно делать, и не разделяет ценностей компании.
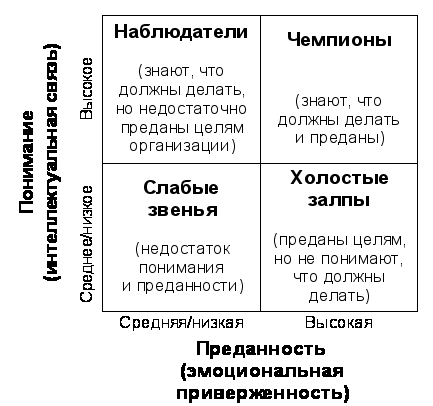
Рис. 25. Категории сотрудников в зависимости от степени их вовлечения в деятельность предприятия [2]
По мнению зарубежных специалистов, в средней компании соотношение служащих такого типа, которых называют «чемпионами», составляет менее одного к двум служащим других типов, «слабые звенья» – почти 40 % (по данным контрольного исследования агентства Enterprise EG более чем 75 тыс. служащих разных звеньев и секторов экономики) или 20 % (согласно нормативной базе MORI) [2, 28].
В статье Ю.П. Ранде приводится еще одна методика измерения лояльности персонала – Organizational Commitment Questionnaire (OCQ), которая была разработана зарубежным ученым Р. Маудэем и его коллегами [21].
В методике используется семибалльная шкала от 1 – «абсолютно не согласен» до 7 – «абсолютно согласен» (для пунктов 1, 2, 4, 5, 6, 8, 10, 13, 14); и от 7 – «абсолютно не согласен» до 1 – «абсолютно согласен» (для пунктов 3, 7, 9, 11, 12, 15). Подсчитывается среднее значение по всем пунктам.
Полученные в ходе опроса показатели лояльности анализируются по различным параметрам, таким как возраст, пол, должностной статус, стаж работников вообще и в данной организации в частности, а также с использованием внутриорганизационной сегментации сотрудников. Показатели лояльности сравниваются с аналогичными показателями прошлых периодов.
Проводится сравнительный анализ показателей лояльности, реализации ожиданий и возможностей реализации мотивов по организации в целом, по отдельным структурным подразделениям и конкретным сотрудникам (в случае необходимости). На основе полученных выводов в рамках внутреннего маркетинга разрабатывается и со временем совершенствуется программа повышения удовлетворенности и лояльности персонала.
Таким образом, с помощью вышеприведенных методик исследования внутреннего маркетинга можно всесторонне обследовать настроения в коллективе, отношение персонала к своим коллегам и руководству, отношение к организации в целом. Следовательно, можно вовремя выявить «слабые места» в работе организации и разработать меры по их нейтрализации.
 4.
ИССЛЕДОВАНИЕ
ВНУТРЕННЕГО
МАРКЕТИНГА
В СФЕРЕ УСЛУГ
Апробация рассмотренных технологий оценки внутреннего маркетинга проводилась на предприятиях бытового обслуживания г. Шахты. В качестве основного объекта исследования выбрано закрытое акционерное общество «Прогресс», которое является одним из наиболее крупных предприятий города, оказывающих широкий спектр бытовых услуг населению. Кроме того, в опросе были задействованы такие предприятия, как открытое акционерное общество «Силуэт», выполняющее услуги по пошиву и ремонту одежды, и фирма по пошиву и ремонту обуви ПБОЮЛ Залиев И.Э. Исследования проводились в течение двух лет: 2006 г. – ЗАО «Прогресс»; в 2007 г. круг объектов изучения был расширен за счет других фирм. Наиболее детально было изучено развитие внутреннего маркетинга на предприятии ЗАО «Прогресс», а две другие фирмы были выбраны для сравнения таким образом, чтобы виды деятельности соответствовали ЗАО «Прогресс».
Аудит внутреннего маркетинга проводился методами «важность – исполнение», MCA и исследования лояльности персонала по методике OCQ.
4.1 Общая характеристика ЗАО «Прогресс»
Прежде чем перейти непосредственно к исследованию внутреннего маркетинга, приведем краткую характеристику объекта исследования. Предприятие «Прогресс» было создано в 1988 г. в результате объединения 13 производственных подразделений и участков, таких как цех сложной бытовой техники; бюро бытовых услуг; участок фотоуслуг; участок парикмахерских услуг; участок ремонта транспортных средств; участок ритуальных услуг; участок проката; участок видеоуслуг. До октября 1992 г. фирма «Прогресс» – государственное арендное предприятие, осуществляющее свою хозяйственную деятельность по первой модели хозрасчета.
В 1992 г. на базе предприятия создано товарищество с ограниченной ответственностью, которое в июле 1998 г. преобразовано в закрытое акционерное общество «Прогресс». В настоящий момент в состав предприятия входят следующие подразделения:
обувное производство;
цех по ремонту сложной бытовой техники;
участок парикмахерских;
участок проката;
бюро бытовых услуг;
участок ритуальных услуг;
участок ремонта транспортных средств;
участок фотоуслуг.
ЗАО «Прогресс» включает 40 ателье, мастерских, пунктов проката, парикмахерских и других структурных подразделений.
ЗАО «Прогресс» имеет структуру управления и производственную структуру, которые представлены в приложении 4 (рис. П.1 и П.2).
Эффективность работы любого предприятия характеризуют его основные финансово-экономические показатели. Проведем их анализ по данным таблицы 4.
Таблица 4
Основные финансово-экономические показатели ЗАО «Прогресс»
| Наименование показателя | Годы | Изменение | |||
| 2004 | 2005 | 2006 |
Абсо- лютное |
Относи-тельное, % | |
| 1. Выручка от продаж, тыс. руб. | 12246,6 | 12993,0 | 14756,9 | 2510,3 | 20,5 |
|
Среднесписочная численность работающих, чел., в т.ч. рабочих |
329 302 |
329 302 |
329 302 |
- - |
- - |
|
Среднегодовая выработка, тыс. руб.: на одного работающего на одного рабочего |
37,2 40,6 |
39,5 43,0 |
44,9 48,9 |
7,7 8,3 |
20,5 20,5 |
| Среднегодовая стоимость основных производственных фондов, тыс. руб. | 6726,0 | 3243,0 | 3243,0 | 0 | 0 |
| Среднегодовая стоимость оборотных средств, тыс. руб. | 2086,5 | 1838,0 | 1648,0 | -190 |
-10,3 |
|
Фонд заработной платы всего, тыс. руб., в том числе руководителей рабочих |
5341,3 906,2 4435,1 |
5545,0 949,2 4596,0 |
6377,3 1053,9 5323,4 |
832,3 104,7 727,4 |
15 11 15,8 |
| Среднегодовая заработная плата, тыс. руб. | 16,23 | 16,85 | 19,38 | 2,5 | 15 |
| Себестоимость услуг и продукции, тыс. руб. | 11787,6 | 12532,0 | 14250,9 | 1718,9 | 13,7 |
|
Прибыль от продаж, тыс. руб. |
459,0 | 461,0 | 506,0 | 45 | 9,8 |
| Рентабельность продаж, % | 3,75 | 3,55 | 3,43 | -0,12 | -3,4 |
| Затраты на 1 рубль реализации, руб. | 0,963 | 0,965 | 0,966 | 0,001 | 0,1 |
Анализируя цифры, приведенные в таблице, можно сделать следующие выводы: за 2004–2006 гг. выручка от продаж увеличилась на 2510 тыс. руб., или на 20,5 %, возросли и среднегодовые темпы прироста выручки: если в 2005 г. их величина составила 6,1 %, то в 2006 г. – 13,6 %. Рост выручки произошел вследствие увеличения среднегодовой выработки с 37,2 тыс. руб. в 2004 г. до 44,8 тыс. руб. в 2006 г. При этом среднесписочная численность работающих осталась на прежнем уровне – 329 чел.
За анализируемый период произошли значительные изменения в составе основных фондов – в 2005 г. среднегодовая стоимость основных производственных фондов уменьшилась практически в 2 раза по сравнению с 2004 г. за счет уменьшения количества зданий и сооружений, принадлежащих ЗАО «Прогресс». Вместе с тем, снижение этого показателя при росте объемов услуг свидетельствует о более эффективном использовании основных фондов, т.к. фондоотдача увеличилась с 1,8 руб. в 2004 г. до 4,6 руб. в 2006 г.
Себестоимость продукции и услуг – важнейший показатель сервисной деятельности, аккумулирующий результаты использования всех производственных ресурсов. Себестоимость оказанных услуг и произведенной продукции ЗАО «Прогресс» растет ежегодно (табл. 5), что объясняется ростом цен на средства труда, сырье, материалы, топливо и энергию, а также повышением расходов на оплату труда и соответствующих отчислений.
Таблица 5
Себестоимость оказанных услуг и произведенной продукции
ЗАО «Прогресс»
| Год | Себестоимость, тыс. руб. |
Темп прироста (цепной), % |
| 2004 | 11787,6 | - |
| 2005 | 12532,0 | 6,3 |
| 2006 | 14250,9 | 13,7 |
Показатель затрат на рубль имеет особое значение в анализе хозяйственной деятельности предприятий бытового обслуживания. Это связано с тем, что многие виды бытовых услуг и, прежде всего услуги по ремонту изделий, услуги непроизводственного характера не имеют натуральных единиц калькулирования, и затраты на рубль реализации выступают в качестве единственного показателя, характеризующего их себестоимость. Показатель затрат на 1 рубль в ЗАО «Прогресс» очень велик – 0,966 руб., что свидетельствует о низком уровне эффективности функционирования предприятия.
Данный факт подтверждается динамикой изменения показателя рентабельности продаж: за анализируемый период произошло снижение этого показателя на 0,32 п. и в 2006 г. его величина составила 3,43 %. Это свидетельствует о том, что темпы прироста себестоимости опережают прирост прибыли. Действительно, темп прироста прибыли в 2005 г. составил лишь 0,43 %, а в 2006 г. – 9,8 %.
В контексте изучаемой темы особенно важны показатели, характеризующие уровень заработной платы на предприятии. Фонд заработной платы руководителей, специалистов и служащих за анализируемый период вырос с 906,2 тыс. руб. в 2004 г. до 1053,9 тыс. руб. в 2006 г., среднегодовой темп прироста составил 8,2 %. Фонд заработной платы рабочих в период с 2004 по 2006 гг. увеличился с 4435,1 до 5323,4 тыс. руб., т.е. на 20 %. При этом среднегодовая зарплата руководителей в 2006 г. была на уровне 39 тыс. руб., а рабочих – 17,6 тыс. руб.
Для расширенного воспроизводства, получения необходимой прибыли и рентабельности важно, чтобы темпы роста производительности труда опережали темпы роста его оплаты. Если этот принцип не соблюдается, то происходит повышение себестоимости продукции и уменьшение суммы прибыли.
Изменение среднего заработка работающих за тот или иной период характеризуется его индексом (IЗП), который определяется отношением средней зарплаты за отчетный период к средней зарплате в базисном периоде. Аналогично рассчитывается индекс производительности труда (IГВ).


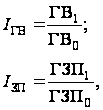
где ГВ1 – производительность труда в отчетном периоде, руб.; ГВ0 – производительность труда в базисном периоде, руб.; ГЗП1 – средняя зарплата за отчетный период, руб.; ГЗП2 – средняя зарплата за базисный период, руб.
 Для
определения
суммы относительной
экономии (-Э)
или перерасхода
(+Э) фонда зарплаты
в связи с изменением
соотношений
между темпа-ми
роста производительности
труда и его
оплаты используют
формулу (3):
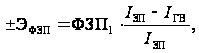
где ФЗП1 – фонд заработной платы в отчетном году, руб.
Вышеперечисленные показатели для ЗАО «Прогресс» представлены в таблице 6.
Таблица 6
Соответствие между темпами роста средней зарплаты
и производительности труда в ЗАО «Прогресс»
| Год |
Индекс производительности труда, IГВ |
Индекс заработной платы, IЗП |
Относительная экономия (-Э) или перерасход (+Э) фонда заработной платы, тыс. руб. |
| 2005 | 1,061 | 1,038 | -122,87 |
| 2006 | 1,134 | 1,15 | 88,73 |
Из таблицы 6 видно, что в 2005 г. темпы роста производительности труда опережали темпы роста оплаты труда, а в 2006 г. ситуация оказалась противоположной. Таким образом, в 2005 г. более высокие темпы роста производительности труда по сравнению с темпами роста оплаты труда. Они способствовали относительной экономии фонда зарплаты в размере 122,87 тыс. руб., а в 2006 г. произошел его относительный перерасход на 88,73 тыс. руб. Вместе с тем, уровень заработной платы продолжает оставаться очень низким, значительно ниже прожиточного минимума, поэтому опережающие темпы прироста заработной платы с социальных позиций могут рассматриваться как положительный момент в работе предприятия.
Анализируя основные технико-экономические показатели ЗАО «Прог-ресс», можно сделать вывод, что положение предприятия довольно опасно. Финансовые результаты свидетельствуют о низкой эффективности его функционирования. Поэтому необходимо совершенствование направлений деятельности организации.
4.2 Аудит внутреннего маркетинга методом анализа «важность – исполнение»
Аудит внутреннего маркетинга методом анализа «важность – исполнение» на предприятии ЗАО «Прогресс» был проведен согласно методике, изложенной в разделе 2. В опросе принимал участие контактный персонал, который непосредственно связан с потребителями услуг и, по мнению исследователей, мог дать наиболее точную информацию. Выборка формирова-лась на основе суждения. В процессе опроса проводилось краткое интервью-ирование респондентов, которое способствовало более глубокому пониманию сути изучаемой проблемы в контексте данного предприятия.
В результате опроса по методу анализа «важность – исполнение» были получены средние баллы по каждому подразделению и в общем по предприятию (табл. 7–13). Средний балл по графе «важность» получен по пятибалльной шкале: «очень неважно», «неважно», «безразлично», «важно», «очень важно». Средний балл по графе «исполнение» был получен по шкале: «очень неудовлетворен», «неудовлетворен», «безразлично», «удовлетворен», «очень удовлетворен». Буквой М обозначены мотивационные факторы.
Опрос проходил в 2006–2007 гг., что позволило оценить динамику лояльности персонала к организации.
После детального рассмотрения результатов исследования, было подсчитано 32 средних балла по каждому из 16 атрибутов (16 по важности и 16 по исполнению). Результаты подсчета представлены в таблице 7.
Таблица 7
Средние баллы по анализу «важность – исполнение»
| Описание атрибута |
Важность |
Исполнение |
Положение на карте |
| 1. Быть лидером в своей группе (М) |
3,36 |
3,5 |
Низкий приоритет |
| 2. Делать стоящую, интересную и качественную работу (М) |
4,58 |
3,6 |
Сосредоточиться |
| 3. Иметь больше свободы на работе |
3,78 |
3,34 |
Низкий приоритет |
| 4. Достигать личных целей, относящихся к работе (М) |
4,26 |
3,54 |
Сосредоточиться |
| 5. Иметь хорошие отношения с руководителем и сослуживцами |
4,74 |
4,22 |
Успешный результат |
| 6. Иметь возможность для профессионального роста |
4,52 |
3,92 |
Сосредоточиться |
| 7. Получать новые навыки и знания (М) |
4,6 |
3,72 |
Сосредоточиться |
| 8. Иметь хорошие рабочие условия |
4,68 |
3,46 |
Сосредоточиться |
| 9. Получать хорошую зарплату |
4,82 |
2,46 |
Сосредоточиться |
| 10. Быть по достоинству оцененным своим руководителем (М) |
4,42 |
3,64 |
Сосредоточиться |
| 11. Помогать своей фирме достичь целей |
4,06 |
3,78 |
Сосредоточиться |
| 12. Иметь продвижение по службе |
4,0 |
3,3 |
Сосредоточиться |
| 13. Быть частью своей рабочей группы |
4,18 |
3,82 |
Сосредоточиться |
| 14. Иметь стабильную и надежную работу |
4,58 |
3,72 |
Сосредоточиться |
| 15. Быть информированным о результатах своей работы |
4,26 |
3,66 |
Сосредоточиться |
| 16. Участвовать в принятии решений (М) |
3,84 |
3,48 |
Низкий приоритет |
Затем эти атрибуты были нанесены на карту «важность – исполнение», представленную на рисунке 26.
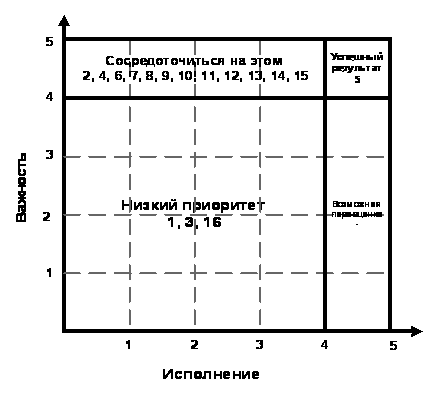
Рис. 26. Карта анализа «важность – исполнение», проведенного в 2006 г.
Как видно из рисунка 26, основная масса атрибутов попала в квадрат «Сосредоточиться на этом», что свидетельствует о чрезвычайно низком уровне внутреннего маркетинга. Три атрибута – лидерство в группе, наличие свободы на работе и участие в принятии решений – оказались в квадрате «Низкий приоритет», т.е. они не важны для персонала организации. Лишь один показатель попал в квадрат «Успешный результат». Респонденты удовлетворены важным для них атрибутом отношений с руководителем и сослуживцами.
В 2007 г. было решено провести более детальный опрос персонала ЗАО «Прогресс» с тем, чтобы глубже изучить исследуемую проблему. С этой целью аудит внутреннего маркетинга методом анализа «важность – исполнение» проводился сначала в подразделениях предприятия, а затем результаты сводились в единую форму в общем по предприятию.
В опросе был задействован персонал следующих подразделений:
цех по изготовлению и ремонту обуви;
цех по ремонту сложной бытовой техники;
парикмахерская;
ателье по пошиву и ремонту одежды;
ювелирная мастерская.
Таблица 8
Результаты анализа «важность – исполнение» персонала цеха
по изготовлению и ремонту обуви
| Описание атрибута | Важность | Исполнение | Положение на карте |
| 1 | 2 | 3 | 4 |
| 1. Быть лидером в своей группе (М) | 3,8 | 4 | Возможная переоценка |
|
2. Делать стоящую, интересную и качественную работу (М) |
4,8 | 4,2 |
Успешный результат |
|
3. Иметь больше свободы на работе |
3 | 4,2 |
Возможная переоценка |
| 4. Достигать личных целей, относящихся к работе (М) | 3,8 | 4,2 | Возможная переоценка |
| 5. Иметь хорошие отношения с руководителем и сослуживцами | 4,6 | 4,2 | Успешный результат |
|
6. Иметь возможность для профессионального роста |
4,4 | 3,6 | Сосредоточиться |
| 7. Получать новые навыки и знания (М) | 4,4 | 4,4 |
Успешный результат |
| 8. Иметь хорошие рабочие условия | 4,8 | 3 | Сосредоточиться |
| 9. Получать хорошую зарплату | 4,6 | 3,8 | Сосредоточиться |
| 10. Быть по достоинству оцененным своим руководителем (М) | 4,2 | 4,4 | Успешный результат |
| 11. Помогать своей фирме достичь целей | 4,6 | 4,2 | Успешный результат |
| 12. Иметь продвижение по службе | 3,2 | 4 | Возможная переоценка |
| 13. Быть частью своей рабочей группы | 4,4 | 4,4 |
Успешный результат |
|
14. Иметь стабильную и надежную работу |
4,8 | 4,4 |
Успешный результат |
|
15. Быть информированным о результатах своей работы |
4 | 3,8 | Сосредоточиться |
|
16. Участвовать в принятии решений (М) |
3,4 | 4,2 |
Возможная переоценка |
Анализируя положение атрибутов, можно сказать, что для персонала цеха по изготовлению и ремонту обуви не важно лидерство в своей группе. Однако для них очень важно делать стоящую и качественную работу, и они удовлетворены этим показателем своей деятельности. Также персонал цеха устраивает наличие свободы на работе, но это, по их мнению, и не имеет большого значения. Не имеет для них значения и достижение личных целей, относящихся к работе, т.е. они не слишком озабочены продвижением по карьерной лестнице. Хорошие отношения с руководителем и сослуживцами очень важны, и персонал удовлетворен сложившейся в этом отношении ситуацией. Возможность для профессионального роста играет важную роль в работе сотрудников, однако, как видно из таблицы 8, на предприятии не уделяется этому должное внимание. Несмотря на это, имеет место получение новых навыков и знаний, что очень важно для персонала.
Следующим важнейшим для персонала атрибутом является наличие хороших условий труда. Можно сказать, что сотрудники очень не удовлетворены состоянием своих рабочих мест, и руководству нужно уделить этому внимание.
Одним из главных факторов мотивации является достойная оплата труда, которой большинство работников цеха по изготовлению и ремонту обуви не довольны. Но, несмотря на это, они считают, что руководство оценивает их по достоинству, возможно имея в виду моральную сторону вопроса. Помощь фирме в достижении ее целей важна для работников, и они вполне удовлетворены этим показателем. Продвижение по службе не играет для них важной роли. Это объясняется тем, что возраст большинства работников цеха превышает 50 лет.
Следствием этого является отсутствие профессиональных амбиций и желание иметь лишь стабильную работу. Сотрудники чувствуют себя важным звеном в своем коллективе, но не очень информированы о результатах своей работы. Но для них не важно участие в принятии решений.
Таблица 9
Результаты анализа «важность – исполнение»
персонала парикмахерской
| Описание атрибута | Важность | Исполнение |
Положение на карте |
| 1. Быть лидером в своей группе (М) | 3,29 | 4 |
Возможная переоценка |
| 2. Делать стоящую, интересную и качественную работу (М) | 4,57 | 4,14 | Успешный результат |
| 3. Иметь больше свободы на работе | 3,43 | 3,57 | Низкий приоритет |
| 4. Достигать личных целей, относящихся к работе (М) | 4,14 | 3,86 | Сосредоточиться |
| 5. Иметь хорошие отношения с руководителем и сослуживцами | 4,57 | 4 | Успешный результат |
| 6. Иметь возможность для профессионального роста | 4,43 | 3,71 | Сосредоточиться |
| 7. Получать новые навыки и знания (М) | 4,43 | 4,14 | Успешный результат |
| 8. Иметь хорошие рабочие условия | 4,43 | 3,57 | Сосредоточиться |
| 9. Получать хорошую зарплату | 4,86 | 2,71 | Сосредоточиться |
| 10. Быть по достоинству оцененным своим руководителем (М) | 4,29 | 3,57 | Сосредоточиться |
|
11. Помогать своей фирме достичь целей |
4,14 | 3,86 | Сосредоточиться |
| 12. Иметь продвижение по службе | 3,86 | 3,86 | Низкий приоритет |
| 13. Быть частью своей рабочей группы | 4 | 4 | Успешный результат |
|
14. Иметь стабильную и надежную работу |
4,43 | 3,71 | Сосредоточиться |
| 15. Быть информированным о результатах своей работы | 4,14 | 4 | Успешный результат |
| 16. Участвовать в принятии решений (М) | 4,29 | 3,86 | Сосредоточиться |
Результаты таблицы 9 позволяют сделать следующее заключение. Лидерство в коллективе и большая свобода на работе не важны для персонала парикмахерской. Свою работу они считают интересной и стоящей. Достижение личных целей, относящихся к работе, важно; но респонденты не удовлетворены имеющимися для этого возможностями. Кроме того, рабочие условия и заработная плата не устраивают работников парикмахерской. Респонденты не считают себя по достоинству оцененными руковод-ством, хотя это важно для них. Однако они оценивают свои отношения с руководителем и сослуживцами как хорошие. Кроме того, работники парикмахерской не считают свою работу стабильной и надежной, хотя и довольны тем, что получают здесь новые навыки и знания.
Таблица 10
Результаты анализа «важность – исполнение» персонала ателье
по пошиву и ремонту одежды
| Описание атрибута | Важность | Исполнение |
Положение на карте |
| 1. Быть лидером в своей группе (М) | 2,2 | 3,2 |
Низкий приоритет |
|
2. Делать стоящую, интересную и качественную работу (М) |
3,8 | 3,2 |
Низкий приоритет |
|
3. Иметь больше свободы на работе |
3,2 | 3,4 |
Низкий приоритет |
|
4. Достигать личных целей, относящихся к работе (М) |
3,2 | 3,6 |
Низкий приоритет |
|
5. Иметь хорошие отношения с руководителем и сослуживцами |
4 | 3,8 |
Сосредото- читься |
|
6. Иметь возможность для профессионального роста |
3,8 | 2,4 |
Низкий приоритет |
|
7. Получать новые навыки и знания (М) |
3,8 | 3 |
Низкий приоритет |
|
8. Иметь хорошие рабочие условия |
4,6 | 2,8 |
Сосредото-читься |
| 9. Получать хорошую зарплату | 4,8 | 2,2 |
Сосредото-читься |
|
10. Быть по достоинству оцененным своим руководителем (М) |
4,4 | 3,4 |
Сосредото-читься |
|
11. Помогать своей фирме достичь целей |
3,6 | 3,6 |
Низкий приоритет |
| 12. Иметь продвижение по службе | 3,8 | 3,8 |
Низкий приоритет |
| 13. Быть частью своей рабочей группы | 4,2 | 4,2 |
Успешный результат |
|
14. Иметь стабильную и надежную работу |
4,8 | 3,6 | Сосредото-читься |
|
15. Быть информированным о результатах своей работы |
3,8 | 4,2 |
Возможная переоценка |
| 16. Участвовать в принятии решений (М) | 3,6 | 3,8 |
Низкий приоритет |
Опрос персонала ателье по пошиву и ремонту одежды привел к довольно специфическим результатам. Большинство атрибутов попали в квадрат «Низкий приоритет», т.е. респонденты довольно пассивно относятся к ним, хотя и не удовлетворены их состоянием. Однако, как и в остальных подразделениях ЗАО «Прогресс», здесь недовольны заработной платой, рабочими условиями, отношениями с руководством. Респонденты не чувствуют свою работу надежной и стабильной. Довольно странно, что для них не важно быть информированными о результатах своей работы, ведь пошив и ремонт одежды – это вид услуг с четкими границами оценки результатов.
Таблица 11
Результаты анализа «важность – исполнение» персонала цеха
по ремонту сложной бытовой техники
| Описание атрибута | Важность | Исполнение |
Положение на карте |
| 1. Быть лидером в своей группе (М) | 2,75 | 3,88 |
Низкий приоритет |
|
2. Делать стоящую, интересную и качественную работу (М) |
4,5 | 3,5 | Сосредоточиться |
| 3. Иметь больше свободы на работе | 3,75 | 3,63 |
Низкий приоритет |
| 4. Достигать личных целей, относящихся к работе (М) | 4,13 | 3 | Сосредоточиться |
| 5. Иметь хорошие отношения с руководителем и сослуживцами | 4,63 | 3,5 | Сосредоточиться |
| 6. Иметь возможность для профессионального роста | 4,38 | 2,75 | Сосредоточиться |
| 7. Получать новые навыки и знания (М) | 4,38 | 3,13 | Сосредоточиться |
| 8. Иметь хорошие рабочие условия | 4,13 | 2,75 | Сосредоточиться |
| 9. Получать хорошую зарплату | 4,88 | 2,63 | Сосредоточиться |
|
10. Быть по достоинству оцененным своим руководителем (М) |
4,38 | 3 | Сосредоточиться |
|
11. Помогать своей фирме достичь целей |
4,13 | 3,63 | Сосредоточиться |
| 12.Иметь продвижение по службе | 4,25 | 2,88 | Сосредоточиться |
| 13. Быть частью своей рабочей группы | 4,38 | 4 |
Успешный результат |
|
14. Иметь стабильную и надежную работу |
4,63 | 2,63 | Сосредоточиться |
|
15. Быть информированным о результатах своей работы |
4,13 | 3,5 | Сосредоточиться |
| 16. Участвовать в принятии решений (М) | 4,3 | 2,63 | Сосредоточиться |
Опрос в цехе по ремонту сложной бытовой техники показал самые неожиданные результаты. Сложившийся коллектив можно назвать дружным, и респонденты видят себя неотъемлемой частью своей рабочей группы. Свобода на работе и лидерство в своей группе не важны. Остальные атрибуты попали в квадрат «Сосредоточиться». Руководству следует обратить особое внимание на данное подразделение, т.к. такие показатели могут привести к самым неожиданным результатам.
Таблица 12
Результаты анализа «важность – исполнение»
персонала ювелирной мастерской
| Описание атрибута | Важность | Исполнение |
Положение на карте |
|
| 1 | 2 | 3 | 4 | |
| 1. Быть лидером в своей группе (М) | 2,67 | 3,67 | Низкий приоритет | |
|
2. Делать стоящую, интересную и качественную работу (М) |
4,33 | 4 |
Успешный результат |
|
| 3. Иметь больше свободы на работе | 2,67 | 4,33 |
Возможная переоценка |
|
| 4. Достигать личных целей, относящихся к работе (М) | 4 | 3,33 | Сосредоточиться | |
|
5. Иметь хорошие отношения с руководителем и сослуживцами |
3,67 | 4,33 |
Возможная переоценка |
|
|
6. Иметь возможность для профессионального роста |
3,33 | 3 | Низкий приоритет | |
| 7. Получать новые навыки и знания (М) | 4 | 4 |
Успешный результат |
|
| 8. Иметь хорошие рабочие условия | 4,33 | 2,67 | Сосредоточиться | |
| 9. Получать хорошую зарплату | 4,33 | 2,33 | Сосредоточиться | |
| 10. Быть по достоинству оцененным своим руководителем (М) | 3,67 | 3,67 | Низкий приоритет | |
|
11. Помогать своей фирме достичь Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||