Маркетинговая политика банка по обслуживанию корпоративных клиентов
По сути своей работы персональные менеджеры близки к другому подразделению банка, но для физических лиц — private banking. Различий, кроме типа клиентов, — два. Первое — в объемах операций. Персональный менеджер выполняет любую работу, но в рамках банковской структуры. Функции индивидуального менеджера из private banking выходят за пределы банковского обслуживания: он может и проконсультировать своего клиента по использованию средств, находящихся в других банках, и заказать клиенту билеты в театр. Он — казначей и советник по всем финансовым вопросам. Второе различие — в количестве клиентов, закрепленных за менеджером: у специалиста private banking обычно не более десяти клиентов, у персонального менеджера — 50 и более, в зависимости от размера компаний и сложности их бизнеса.
Выводы по первой главе
Клиентские отношения в мире переживают активный ренессанс. Стало очевидным: хочешь выжить в этом бурном конкурентном мире - найди своего потребителя, сделай его постоянным и лояльным себе. Усилилось внимание к построению эффективных алгоритмов организации клиентских отношений, повысился авторитет и ценность специалистов, могущих достойно вести эту работу.
Решением задач, связанных с привлечением, удержанием клиентов, покупателей, формированием их лояльности, верности выбранной компании-донора (продавца), озадачены топ-менеджеры компаний и фирм во всех частях света.
Действительно, удержание и лояльность клиентов сегодня важнейшая глобальная проблема в деятельности различных компаний. В обществах тотальной конкуренции и перепроизводства товаров в центре внимания становится потребитель. Сегодня на рынке царствует прозорливый, резкий, требовательный клиент (покупатель).
В прикладном аспекте организация клиентских отношений (так называется клиентоориентированная и клиентцентристская идеология работы компаний) имеет свою историю, свой внутренний алгоритм и определенную упорядоченность. Если в 90-х гг. прошлого столетия компании решали задачи существенного повышения качества продукта или услуги, то начало нового века отмечено серьезными достижениями в решении задачи качества обслуживания клиентов. Здесь и внедрение CRM-систем в ткань клиентских отношений, и создание специализированных структур, ведущих работу с клиентами, таких как комитеты по клиентским отношениям при правлениях компаний, профессиональные подразделения по работе с VIP-клиентами, и разработка и внедрение специальных критериев оценки качества работы с клиентами, и ряд других профессиональных новаций. Сегодняшний этап клиентских отношений - формирование выигрышных стратегий в развитии и поддержании лояльности клиентов.
ГЛАВА 2. Практические мероприятия по определению портрета банковского корпоративного клиента
2.1 Краткая характеристика ОАО СЭБ Банк
ОАО «СЭБ Банк» (прежнее наименование ОАО «ПЕТРОЭНЕРГОБАНК») зарегистрирован 15 марта 1995г. В связи с принятым решением акционерами Банка в сентябре 2007 года было изменено наименование Банка с ОАО «ПЕТРОЭНЕРГОБАНК» на ОАО «СЭБ Банк». Уставный капитал Банка полностью сформирован за счет средств иностранных инвесторов.
За годы своей деятельности Банк зарекомендовал себя устойчивой финансовой организацией, способной гибко реагировать на происходящие изменения на финансовых рынках и в банковской системе. Основополагающим принципом деятельности Банка является его универсальность по видам услуг, прозрачность и открытость бизнеса, долгосрочность взаимоотношений с клиентами, оказание высококачественных банковских услуг различным категориям клиентов. Свою деятельность Банк осуществляет в Санкт-Петербурге, но при этом оказывает услуги предприятиям, функционирующим в других регионах Российской Федерации.
По данным РБК – Рейтинг ОАО «СЭБ Банк» среди крупнейших 500 банков России на 1 января 2009 года занимает 314 место по величине чистых активов и за год поднялся на 101 позицию. Из 42 банков Санкт-Петербурга Банк находится на 20м месте по величине активов.
Лицензии, на основании которых действует Банк:
Лицензия Центрального банка Российской Федерации №3235 на осуществление банковских операций (в том числе на работу с физическими лицами и иностранной валютой). Получена 20.09.2007.
Лицензия ФКЦБ № 078-02899-100000 профессионального участника рынка ценных бумаг на осуществление брокерской деятельности без ограничения срока деятельности. Получена 27.11.2000.
Лицензия ФКЦБ № 078-03009-010000 профессионального участника рынка ценных бумаг на осуществление дилерской деятельности без ограничения срока действия. Получена 27.11.2000.
Лицензия ФКЦБ № 078-04704-000100 профессионального участника рынка ценных бумаг на осуществление депозитарной деятельности без ограничения срока деятельности. Получена 17.01.2001.
В соответствии с Федеральным законом «О страховании вкладов физических лиц в банках Российской Федерации» № 177-ФЗ от 23.12.2003 государственная корпорация «Агентство по страхованию вкладов» 14 января 2005 года включила ОАО «СЭБ банк» в реестр участников системы обязательного страхования вкладов под номером 448.
Банк является участником следующих организаций:
Ассоциации банков Северо-Запада;
Санкт-Петербургской Валютной Биржи (СПВБ);
Московской межбанковской валютной биржи (ММВБ);
Системы международных безналичных переводов Western Union;
Международной системы расчетов SWIFT;
Международной платежной системы VISA International;
Международной платежной системы MasterCard;
Национальной ассоциации участников фондового рынка (НАУФОР).
На 1 января 2009 года зарегистрированный уставный капитал ОАО «СЭБ Банк» увеличился и составил 265 000 000 рублей.
Акционерами Банка на конец отчетного года являлись:
Skandinaviska Enskilda Banken AB (publ)
Доля участия в уставном капитале Банка: 100 %.
Основные результаты деятельности Банка за 2008 год
Важнейшие финансовые показатели деятельности Банка приведены в таблице ниже:
Таблица 1 Основные финансово–экономические показатели ОАО «СЭБ» за отчетный период (млн. руб.)
| Показатели | На 01.01.08 г. | На 01.01.09 г. | Абсолютное изменение показателей за год |
| Чистая прибыль | 3,99 | 14,33 | +10,24 |
| Чистые активы | 2552,0 | 4059,0 | +1507 |
| Капитал банка | 287,8 | 435,9 | +148,1 |
|
Кредитный портфель некредитным организациям в т.ч. физическим лицам |
1661,1 160,5 |
2805,1 411,9 |
+1144 +251,4 |
| Операции с кредитными организациями | 597,1 | 716,9 | +119,8 |
| Депозиты клиентов | 1332,6 | 1627,2 | +294,6 |
| Средства кредитных организаций | 958,9 | 2010,7 | +1051,8 |
Анализирую таблицу мы можем сделать следующие выводы: наблюдается рост по всем основным показателям деятельности банка.
Несмотря на проблемы в мировой и отечественной экономиках, возникшие в результате финансового кризиса, 2008 год сложился весьма удачно для Банка, о чем свидетельствует рост показателей по всем позициям.
За отчетный год собственный капитал возрос на 51,4 %. Основная часть капитала сформирована за счет средств акционеров, включая субординированный депозит, на долю фондов и прибыли приходится 15%. Норматив достаточности капитала по итогам 2008 года выполнен и составляет 14,4% при минимально допустимом значении 10 %.
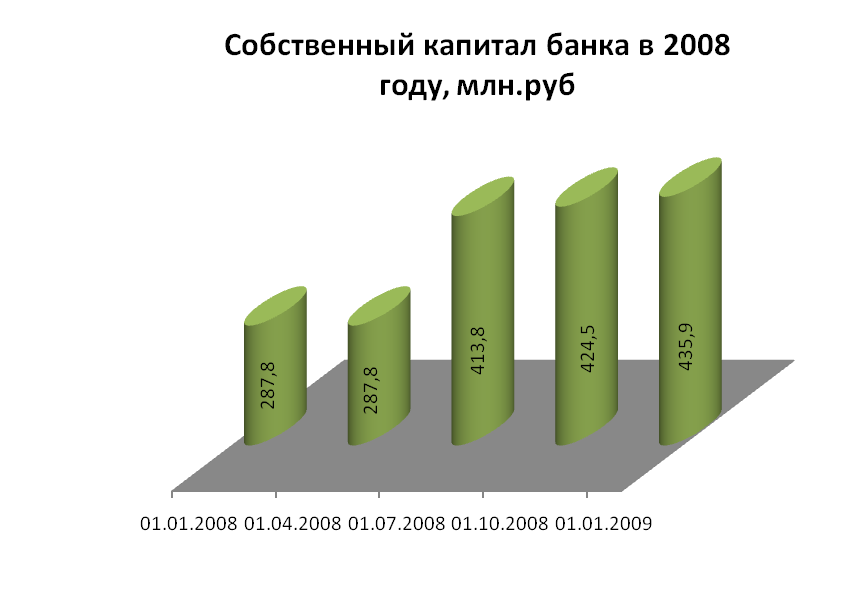
Рисунок 1. Динамика собственного капитала ОАО «СЭБ» в 2008 году.
На протяжении всего отчетного года Банк неукоснительно соблюдал установленные Банком России обязательные экономические нормативы. Банк постоянно поддерживал нормативы ликвидности на стабильном уровне, несмотря на обострение кризиса ликвидности в банковском секторе. По состоянию на 01.01.2009 года показатель мгновенной ликвидности банка (Н2) составил 80,6% при нормативе не менее 15 %, текущей ликвидности (Н3) – 68,9%, (минимальное значение – 50%), показатель долгосрочной ликвидности – 64,9% (максимальное значение – 120%). Данные показатели свидетельствуют о сбалансированности структуры активов и пассивов Банка, достаточности ликвидных активов для покрытия текущих обязательств и непредвиденного оттока привлеченных средств клиентов.
Резервы на возможные потери банком сформированы в соответствии с требованиями Банка России в полном объёме.
Активы Банка на 01.01.2009 года составили 4059 млн.руб. , что выше аналогичного показателя предшествующего года на 1507 млн. руб. или 59%. Основой динамичного роста активов послужил прирост кредитного портфеля на 69%, а также увеличение объёма средств, размещенных в кредитных организациях, по ним достигнут 20% прирост.
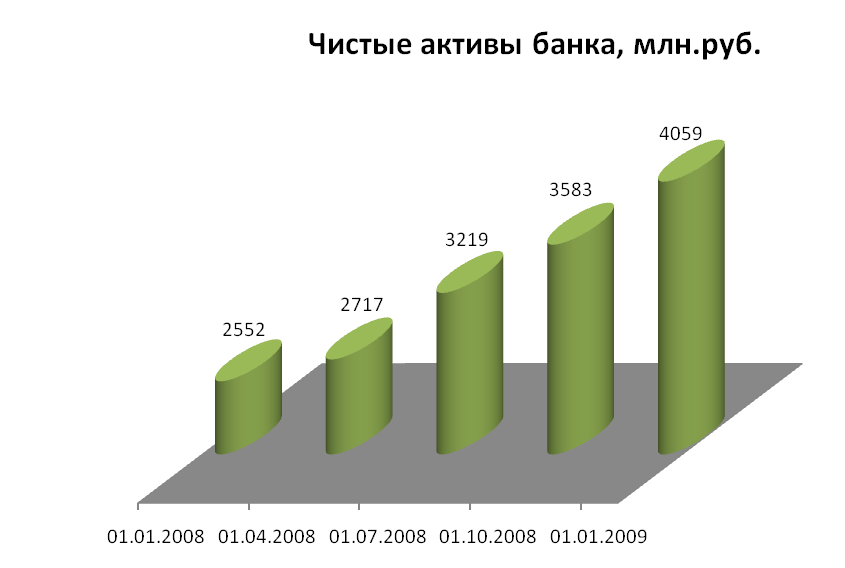
Рисунок 2. Структура активов ОАО «СЭБ» за 2008 год.
Наибольшую долю в структуре активов по-прежнему занимают кредитные вложения- 72%, за 2008 год их доля за счет интенсивного роста увеличилась на 7 пунктов. За год объём чистых совокупных кредитных вложений (за вычетом созданных резервов) возрос на 1264,7 млн. руб . и составил 2911,2 млн.руб. Доля высоколиквидных активов (денежные средства, корсчета в ЦБ и других банках) снизилась с 30% до 24 %, но по-прежнему остается высокой, что положительно отражается на финансовой устойчивости банка. Банком в отчетном году после погашения портфеля ОФЗ операции по приобретению ценных бумаг не производились.
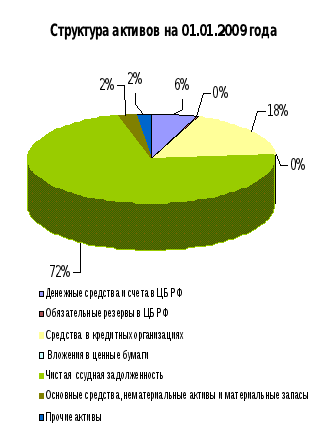
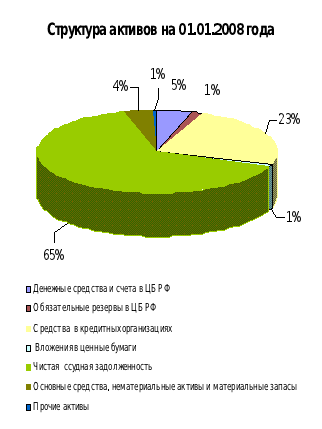
Рисунок 3. Сравнительная характеристика структуры активов на начало 2008 и 2009 гг.
Для достижения задач, поставленных акционерами, Банк обеспечивал наращивание ресурсов. Рост ресурсной базы в 2008 году сопровождался ростом абсолютных значений каждой ее составляющей. За отчетный год ресурсная база возросла на 59%, в то же время структура пассивов несколько изменилась. Нестабильная экономическая ситуация, ухудшение финансового положения как корпоративных клиентов, так и населения могли привести к оттоку денежных средств и возникновению проблем с ликвидностью, поэтому Банк в отчетном году уделял внимание привлечению межбанковских кредитов на внешних рынках.
Рост пассивов банка произошел за счет увеличения:
Межбанковских кредитов
Объём привлеченных средств от шведского банка-нерезидента (акционера) составил 2010,7 млн.руб., кредиты носят среднесрочный характер, за исключением долгосрочного субординированного займа в сумме 3,6млн.долларов США или в рублевом эквиваленте 105,8 млн.руб. Доля межбанковских займов возросла на 12 % ( с 38 до 50) и они в, основном, направлялись на кредитование корпоративных клиентов. В конце года стало меняться соотношение рублевой и валютной частей привлеченных средств в сторону роста валютной составляющей.
Средств юридических лиц на расчетных и депозитных счетах
Объём денежных средств юридических лиц увеличился на 215,9 млн.руб. или на 21,6 % по сравнению с 2008 годом, но в то же время их доля в структуре пассивов снизилась с 39 % в 2007 году до 30 % в 2008 году.
Средств населения
Объём привлеченных средств физических лиц увеличился по сравнению с предыдущим периодом на 78,7 млн.руб. и составил 411 млн.руб. Доля средств населения в структуре ресурсной базы незначительно снизилась (на 3%).
Собственных средств
Доля собственных средств увеличилась с 8 до 9 %, данное увеличение обусловлено эмиссией акций.
Банк в течение года поддерживал сбалансированность активов и пассивов по срокам погашения, что обеспечивало достаточную ликвидность баланса банка.
2.2 Проведение маркетингового исследования на примере ОАО СЭБ Банк
На протяжении нескольких лет работа с корпоративными клиентами была и остается одним из ключевых направлений деятельности Банка. Основой маркетинговой политики Банка и важнейшей задачей развития клиентского сервиса является удовлетворение потребностей клиентов в банковском обслуживании.
В течение всего 2008 года корпоративным клиентам предлагались следующие маркетинговые продукты: расчетно-кассовое обслуживание; установка и обслуживание систем удаленного управления счетами «Банк-Клиент» и «Интернет Банк-Клиент»; различные виды кредитования; депозитные операции; валютно-обменные операции; банковские гарантии; документарные операции; зарплатные проекты для сотрудников предприятий-клиентов Банка; овердрафтное кредитование сотрудников предприятий. За 2008 год число активно работающих юридических лиц возросло на 20%.
В 2008 году Банк имел устойчивую клиентскую базу. На 01.01.2009 года остатки на расчетных и текущих счетах клиентов в рублях и иностранной валюте составили 1034,0 млн. руб. и возросли по сравнению с 01.01.2008 года на 6,6% или 64 млн. руб.
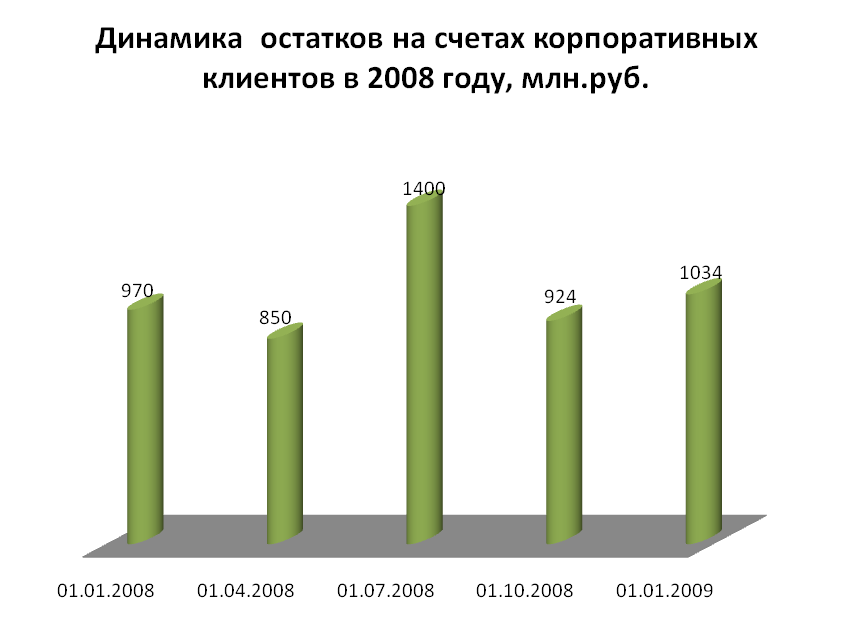
Рисунок 4. Динамика остатков на счетах корпоративных клиентов ОАО «СЭБ» в 2008 году.
Снижение остатков на счетах юридических лиц в третьем квартале 2008 года вызвано негативными процессами происходившими в мировой и отечественной экономике в результате финансового кризиса. В 2008 году банк оказывал услуги физическим лицам на четырех площадках: в головном офисе банка, операционном офисе и в двух операционных кассах вне кассового узла.
Банк предоставляет следующие виды розничных услуг:
прием банковских вкладов на срочных условиях и условиях «до востребования» (в рублях и иностранной валюте);
осуществление переводов денежных средств по поручению физических лиц без открытия банковских счетов (за исключением почтовых переводов);
совершение валютно-обменных операций;
прием платежей от населения за услуги, оказываемые отделами вневедомственной охраны, за прохождение техосмотра;
осуществление переводов Western Union.
Банком оказываются услуги по сдаче в аренду индивидуальных банковских ячеек.
В структуре розничного бизнеса основным источником привлечения денежных средств являются вклады.
Разработанная и предлагаемая Банком базовая линейка вкладов отвечает всем требованиям клиентов (периодичность начисления и выплаты процентов, их капитализация, возможность пополнения вкладов, сроки размещения, инвалютность - рубли, доллары, евро).
За 2008 год объём ресурсов, аккумулированных Банком за счет вкладов физических лиц, возрос на 76,1 млн.руб. и составил 363,6 млн. руб.
Среди разнообразия вкладов, предлагаемых Банком населению, наиболее популярным по-прежнему является вклад «ДАВОС». Динамика привлеченных ресурсов физических лиц свидетельствует о сохранении доверия со стороны населения к Банку.
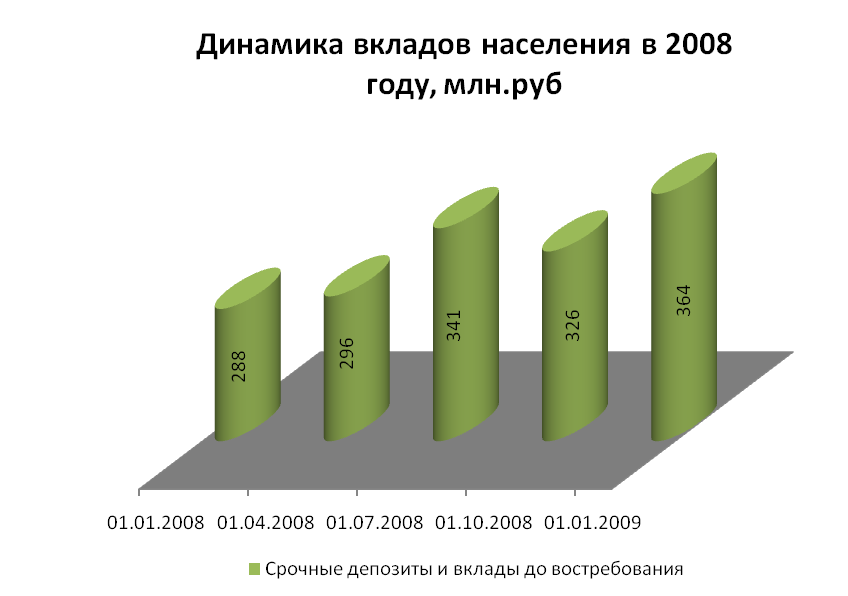
Рисунок 5. Динамика вкладов населения ОАО «СЭБ» в 2008 году.
Банк предлагает физическим лицам свои услуги на рынке банковских карт, а именно: овердрафт по пластиковой карте, SMS-информирование клиентов, оплата в торговых точках, снятие средств через банкоматы и терминалы.
На 01.01.2009г. Банк реализовал 44 «зарплатных» проекта (прирост за год составил 23 проекта), установлены 3 банкомата. В отчетном году Банк запустил собственный процессинговый центр и начал выпуск собственных платежных карт платежной системы VISA International.
2.3 Зарубежный опыт обслуживания корпоративных клиентов банка
Управление отношениями с клиентами в секторе финансовых услуг уже давно стало инструментом, сфокусированным не столько на взаимоотношениях с клиентами, сколько на увеличении количества потребительских трансакций и их доходности. В настоящее время большая часть финансовых операций розничных клиентов по-прежнему приходится на отделения и телефонные центры. В связи с этим аналитики прогнозируют, что большая часть инвестиций в совершенствование систем управления отношениями с клиентами в банковском секторе западных стран в текущем году пойдет на улучшение работы отделений и обеспечение сотрудникам телефонных центров всех необходимых условий для создания наиболее тесных взаимоотношений с потребителями финансовых услуг.
Канадский Royal Bank (бывший Royal Bank of Canada) признается специалистами одним из первых мировых финансовых институтов, который успешно разработал и внедрил бизнес-стратегию управления отношениями с клиентами (Customer Relationship Management – CRM) для улучшения качества взаимодействия с потребителями. Для Royal Bank реализация данной стратегии предусматривала обеспечение персонала банка, непосредственно контактирующего с клиентами, всей полезной информацией о потребителях для принятия оптимальных решений по предложению им конкретных финансовых продуктов и услуг. Сегодня подобные решения для индивидуальных клиентов передаются через системы CRM на экраны персональных компьютеров специалистов по работе с потребителями в отделения и телефонные центры Royal Bank. Располагая полной информационной картиной о клиентах, они могут предлагать потребителям банковские продукты, в которых те наиболее нуждаются, исключая навязывание второстепенных и ненужных услуг. Royal Bank за счет успешной реализации многопрофильных проектов CRM удалось сфокусировать главное внимание на удовлетворении потребностей клиентов и существенно повысить качество их обслуживания в различных подразделениях банка.
Рост конкуренции в мировом финансовом секторе вследствие технологического прогресса и активизации процессов глобализации приводит к тому, что внедрение новых технологий управления отношениями с клиентами (CRM) становится уже не экзотикой или модной новинкой "технологически продвинутых" банков, а жизненно необходимым элементом. Аналитики предсказывают, что расходы на технологии управления отношениями с клиентами возрастут не менее чем в 10 раз на протяжении ближайших 5 лет. Наряду с конкуренцией, их внедрению способствуют и усложнение в последнее время банковских операций, а также развитие различных каналов связи с клиентами. Из-за большого количества предложений от различных разработчиков программного обеспечения на вопрос о том, насколько хорошо отвечают такие системы потребностям конкретных финансовых институтов, ответить достаточно сложно. Тем не менее, уже существуют методики комплексного анализа имеющихся у банков систем.
В последние годы ведущие мировые финансовые институты уделяют больше внимания маркетинговым операциям по укреплению отношений с клиентами (Relationship Marketing – RM). Эта форма маркетинговой деятельности предусматривает ведение усовершенствованного мониторинга клиентов, определение их первоочередных потребностей и предложение им соответствующих банковских продуктов и услуг, именно тех, которые в данный момент должны быть с наибольшей вероятностью ими востребованы. Relationship Marketing предполагает последовательное построение прочных отношений с клиентами на долгосрочной основе, когда базовой становится глубокая и точная оценка финансового положения, поведения, нужд и потребностей, а также преференций конкретного потребителя. Наиболее успешно, по оценкам экспертов, системы RM внедряются в финансовых институтах Германии и Швейцарии.
Управление состоянием – эффективный инструмент укрепления отношений с высокообеспеченными клиентами.
По мнению международных финансовых аналитиков, банковские услуги по управлению состоянием высокообеспеченных клиентов (wealth management) в значительной мере помогают укрепить отношения с ключевыми потребителями банков, которые благодаря этому имеют возможность получать дополнительные прибыли за счет перекрестных продаж финансовых услуг. Продукты wealth management, предоставляемые в последние годы в западных странах более широкой массе клиентов из "верхнего среднего класса", превратились в один из главных инструментов укрепления отношений с богатой клиентурой.
2.4 Поиск крупных клиентов банка
Всю работу по подготовке к привлечению и собственно привлечение клиентов можно представить в виде схемы. Такой вариант дает возможность представить этот процесс в порядке технологических действий. Такая схема позволяет составить пошаговую должностную инструкцию (карту работы) менеджера по привлечению клиентов банка. Для ее составления требуется подробно описать каждый шаг этой работы с соответствующими приложениями по тестам, методики бизнес-оценки клиента, механизма информационного обеспечения менеджера и т.п.
При оценке квалификации менеджера реальные знания сотрудника по банковской специфике (знание преимуществ своего банка и своих банковских услуг и продуктов), его коммуникационные навыки (умение вести телефонные и деловые переговоры, представлять товар, аргументировать свои позиции и т.п.), а также его знание бизнеса клиента необходимо соотнести с теми требованиями по компетенциям сотрудника, которые предъявляются к данному виду работы в этом банке. Наиболее удачный вариант такой оценки - в использовании систем компьютерного тестирования.
Привлечение клиентов включает в себя:
информационную подготовку;
организационную подготовку;
психологическую подготовку менеджера по поиску и привлечению клиентов.
В первых двух случаях речь может идти о подготовке как лично менеджера, ответственного за процедуру привлечения новых клиентов, так и организацию таких видов подготовки организационных структур, участвующих в процессе поиска и привлечения клиентов в банк. Если вести речь о персоналиях (т.е. о менеджерах, составляющих группу профессиональных банковских работников привлечения клиентов), то степень подготовки этого менеджера определяется его квалификацией. Если это высококвалифицированный специалист, степень его подготовки определяется конкретностью задания - категория привлекаемого клиента, сроки привлечения, имеющиеся ресурсы и возможные затраты и т.п.
2.5 Координация работы с крупными клиентами банка
Прежде всего, это организация такого обслуживания. Выделяются специальные персональные менеджеры (а в отдельных случаях - группа 3-5 человек для обслуживания одного особо важного клиента) с особыми полномочиями и возможностями, создается специальная система информационного обеспечения такого клиента и выстраивается особая схема взаимодействия, где определяется ряд ключевых моментов, в том числе:
строго индивидуальный подход к клиенту;
наличие и выполнение текущих планов взаимодействия с клиентом; широкое, комплексное обслуживание;
активное содействие клиенту в развитии его бизнеса. Такой клиент имеет особый статус взаимодействия с высшим руководством банка. Персональный менеджер имеет право влиять на все подразделения банка для выполнения договоренностей и пожеланий клиента. Выполняется также особая программа личной поддержки клиента в случае праздников, различных событий в жизни клиента и его организации. Клиент имеет возможность использовать различные службы банка (юридические, аналитические, охранные, транспортные и иные) для решения вопросов своего бизнеса, заказывать индивидуальные услуги и товары. Для банка в работе с таким клиентом важно отслеживать уровень доходности от его обслуживания и принимать оперативные меры, если есть колебания этого уровня.
В работе с VIP-клиентом ключевое звено - менеджер по этой деятельности. Современные клиентоориентированные банки имеют, как правило, специалистов двух категорий этого профиля - менеджер по работе с VIP-клиентами как модератор такой работы и менеджер по ведению счетов VIP-клиента. Такое деление разумно. Первому специалисту приходится решать серьезные вопросы помощи клиенту в управлении его финансами и отношениями с банком, что требует больших усилий и соответствующей квалификации.
Два фактора определяют авторитет VIP-менеджера: его квалификация и права по отношению ко внутреннему взаимодействию банка с VIP-клиентом. В квалификации такого менеджера, помимо чисто коммуникативных и организационных способностей и знаний, важно понимание бизнеса клиента, его особенностей, проблем и путей решения этих проблем.
Такой менеджер должен получать дополнительную квалификацию “финансовый директор предприятия”, чтобы быть настоящим профессионалом в финансовых вопросах курируемого клиента. Эта квалификация обычно тесно увязывается с доверием клиента банковскому менеджеру, допуску его к ряду доверительных сведений и операций клиента. Важно не потерять такое доверия, сохранить конфиденциальность получаемой информации, дополнив ее эффективностью предлагаемых финансовых решений.
Вторая особенность менеджера по VIP-клиентам - наличие особых прав по внутрибанковским решениям проблем клиента. Наиболее разумный путь - право менеджера давать “зеленый свет” операциям с клиентом после согласования с начальником данного подразделения банка. В противном случае при самостоятельном решении менеджером приоритетности решаемых банковских операций возможны конфликты и недоразумения.Установление к определенной группе клиентов ранга “бизнес-партнера” дает возможность особого статуса взаимодействия с менее ценными, чем VIP-клиенты, организациями, но стоящими лишь на одну ступеньку ниже. Прибыльность от такого клиента может быть несколько ниже, но данные от имени банка права этой категории клиентов позволяют им чувствовать себя комфортнее, энергичнее развивать свой бизнес с определенной опорой на возможности данного банка, что существенно влияет на общий климат отношений к клиентам.
Возможны и другие варианты сегментации клиентской базы, важно еще раз подчеркнуть, что качество обслуживания клиентов в любом банке во многом зависит от этого умения сотрудников банка эффективно работать с каждой из выделенных категорий клиентов.
Таким образом, в рамках данных аспектов необходимо рассмотреть деятельность ОАО «СЭБ», а так же предложить пути совершенствования деятельности банка с корпоративными клиентами.
Выводы по второй главе:
ОАО «СЭБ» является одним из самых стабильных банков на территории РФ, что подтверждают показатели на 1 января 2009 года. Банк ведет активную деятельность в отношения развития и повышения эффективности работы с корпоративными клиентами. Однако опыт западных банков свидетельствует о том, что российская система работы с корпоративными клиентами недостаточно развита.
Вместе с тем, ОАО «СЭБ» имеет все возможности развить данную систему до западноевропейского образца и стать одним из ведущих банков на территории РФ в данной сфере. Во многом это зависит от развития внутренней системы работы с крупными клиентами, но вместе с тем и от конкретных рекламных акций компании ОАО «СЭБ».
Возникает необходимость разработки практических рекомендаций по повышению эффективности работы ОАО «СЭБ» с корпоративными клиентами в будущем.
ГЛАВА 3. Разработка практических рекомендаций по работе с корпоративными клиентами в ОАО СЭБ Банке
3.1 Способы формирования клиентской базы корпоративных клиентов
Главный недостаток многих банков при организации работы с клиентской базой - отсутствие управляемости этой базой. Причем база должна рассматриваться как обычный объект управления, необходимо прогнозировать и планировать ее развитие; определять приоритеты, ресурсы, сроки изменений; заниматься организацией и коррекцией рабочих процессов по изменению базы; создавать оптимальную организационную структуру; прописывать соответствующие технологии, решать вопросы мотивации участников данного процесса, создания системы контроля.
Во всей системе управления клиентской базой есть один ведущий принцип, без которого невозможны серьезные улучшения в работе с клиентами и немыслимо качественное управление. Речь идет об информационном обеспечении процесса создания и управления качественной клиентской базы банка; о наличии аналитичности в действиях всех ее управляющих органов. Особое внимание к этому принципу для ОАО «СЭБ» обусловлено:
• необходимостью знать реально число фирм, организаций, частных лиц, довольных или недовольных своим взаимодействием с банком в качестве клиентов. По оценке консалтинговой фирмы IMD (исследование 2008 г.), из 15% клиентов, недовольных обслуживанием в конкретном банке, 10% никуда не жалуются, но их недовольство вызывает значительные потери реальных и потенциальных клиентов (по мнению этой фирмы, до 10 отрицательных отзывов на одного недовольного и не жалующегося клиента). Незнание этой довольно опасной группы клиентов ведет к потерям в клиентской базе, потерям в бизнесе;
• обязанностью руководства этим направлением работы знать реальную ситуацию на рынке, чтобы планировать привлечение успешных клиентов. И здесь важны различные источники информации: статистические (какие компании имеют по итогам работы наивысшую прибыль); инсайдерские экономико-политические (кто из серьезных держателей “пакета” клиентов может банкротиться или испытывать проблемы экономического характера); личностные (кто из клиентов недоволен взаимодействием с банком и готов уйти в “другие объятия”);
• пониманием, какие звенья внутренней цепочки работы с клиентами банка не срабатывают, грозят повлиять на состав клиентской базы и приводят к серьезным неприятностям.
Все это требует анализа внутренней составляющей работы с клиентами (конкурентность технологий, квалификация персонала, системы мотивации и др.).
Естественно, что организует работу с клиентской базой правление банка. Однако часто банки создают для этих целей специальный комитет по работе с клиентами (или по клиентским отношениям). Такой комитет существенно помогает руководству банка в организации столь тонкой работы, как клиентские отношения.
Ниже в иерархии управления стоят профессиональные клиентские подразделения (отдел клиентских отношений, сектор качества обслуживания клиентов и др.). Очень важно определить функции по работе с клиентами всем подразделениям банка, четко прописав их в должностных обязанностях и положениях об этих подразделениях.
Особо стоит отметить проблему качества управления. Качественное управление клиентской базой банка для ОАО «СЭБ» должно предполагать:
определение на каждый конкретный период четких целевых задач по изменению базы, доведение их до каждого конкретного исполнителя;
наличие совершенной обратной связи, что достигается системными опросами клиентов, регулярными встречами с ними на всех уровнях управления банка, учетом всех замечаний и предложений клиентов;
решение задач координации усилий всех задействованных в этой работе отделов, служб и управлений, умение определить приоритеты и для их решения собрать нужные ресурсы в необходимом месте;
умелую мотивацию сотрудников, работающих с клиентами, базирующуюся на правильно отобранных и обученных специалистах;
грамотное управление со стороны руководителей данного направления. Важны методы и стиль работы высшего руководства, правильное определение прав и полномочий руководителей более низкого уровня. Общемировая тенденция в управлении - максимально возможная передача прав и полномочий с высших уровней управления на средний пока мало приживается в российских условиях, где все еще преобладает авторитаризм в принятии управленческих решений в хозяйствующих субъектах;
регулярную оценку этого качества.
Если руководитель данного направления через год работы не дает запланированного результата, должна быть произведена объективная оценка причин такого результата - слабая работа руководителя, или это проблемы другого плана - нереальность планов, нехватка ресурсов, форс-мажорные или другие обстоятельства. По разным причинам (чаще субъективным) в России редко оцениваются возможности того или иного подразделения банка и редко задачи ставятся с учетом реальных возможностей данного коллектива. Не имея четкой цели, трудно спрашивать за ее исполнение.
Другой важный принцип эффективного управления клиентской базой: тотальность взаимодействия банка с клиентом. Никакой отдельно отшлифованный элемент работы с клиентом не даст нужного эффекта, если не работают (или работают очень слабо) все остальные. Самый профессионально подготовленный менеджер по работе с клиентами мало чего стоит, если не работают также профессионально и другие его коллеги - специалисты по рекламе, продажам, информатике и иным направлениям клиентской деятельности. Одно грубое слово при входе в банк может оттолкнуть клиента.
Важны уровень профессиональной подготовленности и прописания технологических приемов работы, дух полного понимания всеми сотрудниками банка особенностей работы с клиентами и постоянное желание помочь клиенту в решении его проблем. Часто клиент даже не знает о возможностях других подразделений банка (по отношению к тому отделу, куда он обратился), но если в банке торжествует дух особого отношения к клиенту, эти возможности могут быть реализованы на пользу обеим сторонам.
Принцип тотальности должен затрагивать и конструкцию “вертикали власти”, т.е. не может быть успешной в банке работа с клиентами, если все уровни управления ОАО «СЭБ», все ее начальники не будут работать в унисон, находить часто неформальные, небюрократические способы взаимодействия, видя одну общую конечную цель - удовлетворение клиента от взаимодействия с банком.
3.2 Способы мотивации корпоративного клиента банка на сотрудничество
Работа с корпоративными клиентами — это тонкий вопрос для любого банка. Как правило, все они начинают с единой стандартизованной линейки продуктов, однако с течением времени и ростом оборотов отдельным клиентам предоставляются те ли иные преференции — внедрение индивидуальных ставок, стоимости услуг, отсрочек по оплате и так далее. Обычно подобные решения в банках являются сугубо