Организация торговой деятельности предприятия на примере ООО "Дети"
Президент Ассоциации индустрии детских товаров Антонина Цицулина предложила вниманию присутствующих антикризисный план, включающий конкретные предложения от имени отрасли в адрес законодательной и исполнительной российской власти.
Участники брифинга сошлись во мнении, что сегодня необходимо консолидировать усилия в решении важных общеотраслевых задач, и Ассоциация индустрии детских товаров является для этого перспективной платформой.
Глава 2.Анализ управления ООО «ДЕТИ», как субъекта товарного рынка
2.1 Анализ развития ритейлинга в РФ на рынке детских товаров
Основу российского рынка детских товаров составляют четыре субрынка. Среди этих субрынков эксперты называют сегменты одежды, игрушек, питания и обуви.
В ноябре 2008 г. DISCOVERY Research Group завершило исследование рынка детских товаров в России.
По оценке DISCOVERY Research Group, объем российского рынка детских товаров в 2007 году составил порядка $11 млрд. Однако существует множество других оценок этого показателя за 2007 год, в основном, колеблющихся в интервале от $7 млрд. до $11 млрд.
Основной причиной высокой степени различия оценок экспертов, на наш взгляд является то, что сегодня практически не проводится масштабных маркетинговых исследований рынка детских товаров. Российский рынок детских товаров трудно оценивать, поскольку значительную его часть составляет продукция, ввезенная в Россию из других стран в обход таможни. В связи с этим, по мнению генерального директора ЗАО «Финэкспертиза Консалтинг» Дмитрия Шустерняка, объемом российского рынка детских товаров можно легко манипулировать.
Кроме того, источником различий в оценке объема рынка детских товаров является его высокая сегментированность. Оценивая объем рынка детских товаров, разные исследовательские компании могут учитывать или не учитывать отдельные его сегменты. Например, аналитик УК «Финам Менеджмент» Максим Калягин при оценке объема российского рынка детских товаров включает сюда товары и одежду для беременных, тогда как большинство экспертов не учитывают этот сегмент.
Росту рынка способствуют как наблюдавшаяся в последнее время положительная динамика рождаемости, так и рост доходов населения. Улучшением рождаемости, по мнению экспертов, Россия обязана последнему советскому беби-буму конца 80-ых гг., а также демографической политике государства. По данным Росстата, число появившихся на свет детей в 2007 году оказалось на 8,9% больше, чем в 2006 г. и составило 1,61 млн. По словам главы Минздравсоцразвития Татьяны Голиковой, за девять месяцев 2008 года число родившихся в России на 3,5 % выше уровня 2007 года. По словам руководителя проекта Baby Index компании «КОМКОН» Людмилы Бартенковой, в 2007 г. резко выросла доля семей с двумя и более детьми увеличилась доля мам с детьми до 4 лет, полагающих, что в современной российской семье должно быть три ребенка и более.
С ростом дохода населения меняется культура потребления детских товаров и растут расходы на детей. Сегодня население готово тратить средства на ребенка, каждый раз приобретая новые вещи, а не заимствуя старые у друзей и родственников. Родители стали обращать внимание на качество детских товаров, что постепенно отодвигает ценовой фактор на второй план, делая возможным развитие производства и торговли в среднем и выше среднего сегментах на российском рынке детских товаров.
Тем ни менее, пока насыщения рынка товаров для детей в России не предвидится. По оценке экспертов, Россия пока далека от европейских и американских норм потребления детских товаров, - в среднем, расходы на детские товары на 1 ребенка в России в 2 раза ниже, чем в западных странах.
На протяжении последних нескольких лет рынок детских товаров демонстрирует стабильный рост на уровне 20%. Росту рынка способствуют как наблюдавшаяся в последнее время положительная динамика рождаемости, так и рост доходов населения.
Очевидно, что в связи с текущим финансовым кризисом, затронувшим рынки как развитых, так и развивающихся стран, а также с резко сократившимся объемом ликвидности, препятствующим межбанковскому кредитованию, заявленные темпы роста рынка в целом и отдельных его сегментов могут понизиться в перспективе нескольких лет. Однако в долгосрочной перспективе темпы роста стоит считать актуальными.
Насыщения рынка товаров для детей в России пока не предвидится. По оценке экспертов, расходы на детские товары на 1 ребенка в России в 2 раза ниже, чем в странах Северной Америки или Западной Европы. По нашему прогнозу, российский рынок детских товаров достигнет отметки $20 млрд. приблизительно через 4 года. Через 10 лет темпы роста рынка детских товаров пойдут на спад.
Третья часть - 34% - всего рынка детских товаров приходится на детскую одежду. Вторым по емкости сегментом рынка товаров для детей являются игрушки. Его доля, по оценкам экспертов, составляет порядка 18%. По мнению ряда экспертов, наиболее перспективным является рынок товаров для новорожденных, который ежегодно увеличиваются на 30%.
По нашей оценке, объем российского рынка детского питания в 2007 году составил в денежном выражении $ 880 млн. По данным AC Nielsen, сегмент детского питания прибавляет по 20% в год. По прогнозам экспертов, среднегодовые темпы роста этого рынка в 2008-2012 годах будут составлять около 16%. По нашей оценке, в 2007 году на долю пяти крупнейших игроков приходилось 73% российского рынка детского питания.
Сегмент заменителей грудного молока российского рынка детского питания является наиболее привлекательным и высокомаржинальным. За последний год в этом сегменте появилось сразу два новых игрока – отечественные компании Юнимилк и Вимм-Билль-Данн.
Детскую одежду для широких слоев населения производят лишь несколько отечественных компаний, а остальное – поставляется из стран Юго-Восточной Азии, Китая и Турции. Одной из причин высокого роста продаж в сетях премиум-класса, по мнению экспертов, является дефицит магазинов средней ценовой группы, особенно в столице.
Среди российских производителей детской обуви, работающих в среднем ценовом сегменте, наиболее заметны такие компании, как ОАО «Егорьевск-обувь», ООО «КроссВэй», «Обувьпром», обувная фабрика «Лель», компания «Антилопа Про» и др.
Объем российского рынка игрушек в 2007 г. оценивается приблизительно в $2 млрд. Эксперты оценивают уровень отечественного производства игрушек как довольно низкий и неуспевающий за изменением спроса. Однако детские игрушки наиболее успешных российских производителей являются весьма конкурентоспособными по качеству на мировом рынке и успешно экспортируются. В число лидеров среди российских компаний-экспортеров входят ОАО «Звезда», ЗАО «Степ Пазл», ООО «Комета Плюс», ООО «Золушка» и ряд других российских предприятий.
По данным Национальной Ассоциации Игрушечников России, в структуре российского рынка детских игрушек в денежном выражении наибольшая доля – 28% - приходится на сегмент мягких игрушек, 22% рынка приходится на конструкторы, 20% - на видеоигры.
Значительную долю оборота в производстве и торговле детскими товарами обеспечивает сегмент детской одежды, поэтому российский рынок детской одежды считается одним из самых перспективных (рост 10% в год). Отличительной чертой рынка детской одежды является имортозависимость. Ведущие позиции по производству одежды для детей в возрасте от 0 лет и старше занимают: ЗАО «Глория Джинс» (Ростов-на-Дону), ООО «Компания мир детства» (Москва) и др.
Рынок детских игрушек находится на этапе развития (рост 30% в год) и характеризуется как рынок «продавца» со значительной импортной зависимостью. Ведущие позиции по производству игрушек для детей от 0 и старше занимают: ЗАО «Завод «Огонек» (Москва), ОАО «Весна» (Киров), ООО «Стеллар» (Ростов на Дону), ОАО «Радуга» (Киров) и др.
В настоящее время, рынок детского питания находится на этапе активного развития (рост 10-25% в год). На рынке присутствует большое количество как российских, так и западных производителей. Активными участниками российского рынка детского питания являются такие крупные международные компании как Nutricia, Semper и др. Ведущие позиции по производству питания для детей от 0 до 3-х лет занимают: ОАО «Лебедянский» (Лебедянь), ОАО «Вимм-Билль-Данн Продукты Питания» и др.
Рынок детской обуви демонстрирует стабильный рост и имеет потенциал для дальнейшего своего развития (рост 7% в год). Ведущими крупнейшими производителями обуви в России по финансовым показателям являются ЗАО «Обувная фирма «Юничел» (Челябинская область), ЗАО «МОФ «Парижская коммуна» (Москва), ООО «Антилопа Про» (Москва) и др.
Детская продукция реализуется как на рынках, так и через сети специализированных детских магазинов, гипермаркеты, дискаунтеры, аптеки, сток-центры и т.д.
Основные российскими производителями на рынке являются:
-ОАО «Звезда»
-ОАО АК «Весна»
-Завод игрушек «Огонек»
-ЗАО «Кругозор»
-ЗАО «Нордпласт»
-Компания СТЕЛЛАР
Основными продавцами детских товаров на российском рынке являются следующие:
-Сеть магазинов «WOW! Детский Мир»
-Маленький гений
-Сеть магазинов «Дети»
-Здоровый малыш
-«Mothercare».
Российский рынок товаров для детей - один из наиболее бурно развивающихся рынков в стране. По оценке его участников, ежегодный оборот российского рынка детских товаров составляет по разным данным $7,5 млрд. при этом из них на Москву приходится порядка $1–1,5 млрд. Прирост рынка каждый год составляет 20 – 25%, а по некоторым направлениям, например по игрушкам, рынок растет на 30% в год.
Несмотря на активный рост, российский рынок игрушек не является насыщенным. Значительная нехватка ощущается в категориях мягких игрушек по мотивам русских сказок (например, медведь, лиса, Чебурашка), «обычных» кукол (не «Барби»), а также развивающих пособий и спортивных игр.
По технологии производства и виду сырья рынок детских игрушек делится на следующие сегменты:
пластмассовые
пластизолевые (из паст ПВХ)
мягконабивные
деревянные
другие.
Рынок детских игрушек может быть разбит на следующие ценовые сегменты:
Дешевый ценовой сегмент.
Здесь представлена продукция российских и белорусских производителей: ООО «Совтехстром», «Смирнов В.В.» фабрика детской игрушки, ООО «АБРИКО», ПК хим. завод «Луч», «Ам -Тойз» - Россия, ООО «ПОЛЕСЬЕ» - Беларусь, а также немарочная продукция из Китая, Тайваня. Положение в данном сегменте достаточно прочное и устойчивое в связи с огромнейшим количеством продукции на рынке.
Средний ценовой сегмент.
Представлен продукцией фирм «Canpol babies», Польша, , «Мир детства», «Кругозор», ЗАО «Пластмассы», «Огонек», «Лена», «Нордпласт», «Кроха», «Премьер Игрушка», «Росмэн-Союз»(«Блокмастер»), «Звезда», «Елочка» - Россия, немарочными польскими и китайскими игрушками, «Poupy» - Италия, «Metalcar», «KFT» - Венгрия, «MEGA BLOKS» - Канада , «Hemar» - Польша). Основная тенденция следующих лет в сегменте – ужесточение конкуренции и борьба за еще «ничейных» потребителей путем расширения ассортимента, ввода нового оборудования и введения новых брендов.. Так компания Нордпласт открыто новое направление ассортимента, производство игрушек торговой марки EUROLINE - ведущего итальянского бренда в Европе. Эта торговая марка известна в Европе и протестирована на западном потребителе.
Дорогой ценовой сегмент.
Представлен продукцией следующих фирм: «CHICCO» - Италия, «TOLO TOYS Ltd.» - Англия, «Tomy» - Япония, «SMOBY» - Франция, «Theo Klein» - Германия, «Lego» -Дания. По прогнозам аналитиков этот сегмент будет расти. Кроме того, российский рынок игрушек можно разбить на две противоположные группы: брендированные и небрендированные (или немарочные) (рисунок 2.1)
В настоящее время заметен рост интереса потребителей именно к брендированной продукции. Ее качество и вызывает большее доверие у покупателей.
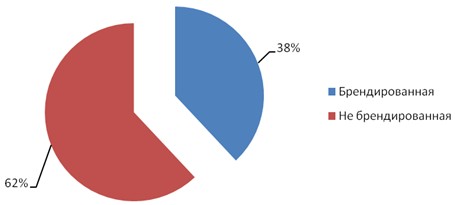
Рисунок 2.1 - Доли брендированной/небрендированной продукции в общем объеме, % (Источник: Ведомости, РБК)
Кроме того, российский рынок игрушек можно разбить на две противоположные группы: брендированные и небрендированные (или немарочные). В настоящее время заметен рост интереса потребителей именно к брендированной продукции. Ее качество и вызывает большее доверие у покупателей.
Эксперты предлагают также следующую «возрастную» сегментацию Рынка:
От 0 до 3 лет
От 3 до 7 лет (или от 4 до 8 лет)
От 8 до 12 лет
старше 12 лет
В сегменте игрушек от 0 до 3 лет выделяются следующие подгруппы:
игрушки для ванны
каталки
детские конструкторы
кубики
музыкальные игрушки
мягкие игрушки
неваляшки
пирамидки
погремушки
Долевое соотношение основных подгрупп игрушек сегмента 0- 3 года следующее:
25% - погремушки
40% - мягкие игрушки
35% - игрушка для ванны
Эксперты отмечают, что доля игрушек для детей до года сравнительно мала, что связано с существующими ограничениями со стороны законодательства.
На основе анализа таможенной статистики в 2007 году общие объемы ввоза детских игрушек иностранными компаниями в денежном выражении составили $ 158,36 млн.
Основными тремя импортерами на рынке в 2007 году являются Китай с долей в 34%, Финляндия с долей в 15 % и Литва с долей в 7%.
В стоимостном выражении наибольший объем экспорта детских игрушек в 2007 году пришелся на Украину 6 732 236 долл. и Казахстан 4 482 709 долл., третье место занимает Литва, чья доля в общем объеме экспорта в 2007 году составила 3 511 983 долл. Доля США в общем объеме экспорта составила 1 432 328 долл.
Крупнейшей розничной сетью был и остается «Детский мир». Выручка Группы компаний «Детский мир» по US GAAP за 12 месяцев 2007 года – $335,3 млн., за 9 месяцев 2008 года – $333,7 млн. Федеральная сеть «Детский мир» в 2008 году насчитывает 67 форматных магазинов в 32 городах России (27 регионах страны).
На сегодняшний день основным направлением в конкурентной борьбе является активное развитие в регионах. Компании «осваивают» крупные города по всей территории России, выстраивая региональные сети.
Так в сетях «премиум» сегмента основной акцент будет делаться на сервис, уровень обслуживания, комфортность в процессе совершения покупки.
Сети, ориентированные на покупателей со средним или низким уровнем достатка, будут продолжать делать упор на разнообразие и объем ассортимента, а также на большой размер торговых площадей.
По мнению экспертов, на российском рынке самым емким сегментом по возрасту ребенка является рынок игрушек для детей от 5-ти лет.
По словам PR-менеджера компании LEGO С. Глебовой «на российском рынке игрушек самый емкий сегмент - от 5 лет, когда дети получают право голоса и могут влиять на решение о покупке», тогда как на других рынках детских товаров существенная доля рынка игрушек (около 50%) приходится на товары для детей от 0 до 1 года» (рисунок 2.2).
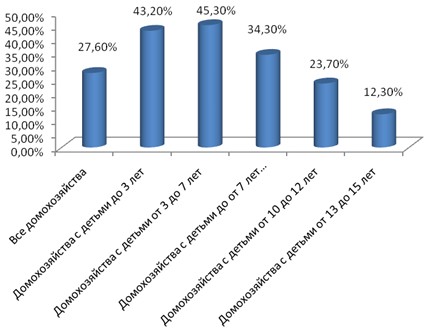
Рисунок 2.2 - Доля покупателей игрушек среди домохозяйств с различным числом детей (%) (Источник: КОМКОН-Медиа)
Наиболее активными покупателями игрушек являются родители детей в возрасте с рождения и до 6 лет и в несколько меньшей степени родители младших школьников 7-9 лет. Вступая в подростковый возраст, дети постепенно теряют интерес к игрушкам и, как показывают данные исследования «Новое поколение» начинают мечтать совсем о других подарках: компьютере, мобильном телефоне, рюкзаке или хотя бы солнечных очках. А это значит, что многочисленный сегмент подростков является для производителей игрушек менее перспективным, чем понемногу растущая по численности когорта младших детей.
По информации исследования «TGI-Россия» компании COMCON суммарные затраты на покупки детских игрушек населением городов численностью от 100 тыс. чел. составили в 1 полугодии 2006 г. $395 млн. (рисунок 2.3).
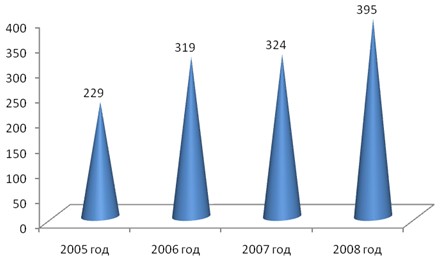
Рисунок 2.3 - Суммарные затраты на покупку детских игрушек (млн. руб.)
По проведенному компанией Комкон «Мониторингу здоровья марки (Brandmapping) » видно, что большинство покупателей не знает названий игрушечных брендов Наиболее известными являются: Мир Детства, Lego, Barbie, Chicco.
Потребитель предпочитают покупать продукцию отечественную или импортную продукцию без торговой марки, а также продукцию под торговой маркой «Мир Детства».
По данным Комкон-медиа, наиболее известными марками в России являются «Мир Детства», «Lego», «Barbie», «Сhicco».
Торговля детскими товарами - сложный бизнес. Он труднее, чем торговля бытовой электроникой, продовольственными товарами, одеждой. Проблема состоит в том, что «детская» розница требует большого ассортимента, поскольку каждой возрастной группе нужны совершенно разные товары, это, в свою очередь, обусловливает необходимость в больших торговых площадях и сложной логистике. Кроме того, организация «детской» розницы имеет свою специфику - такие магазины должны быть, если можно так сказать, зрелищными. Необходимый сегодняшнему рынку формат детского магазина представляет восемь товарных групп - игрушки, обувь, одежда, белье, канцтовары, книги, спорт, товары для малышей. По мнению специалистов, появление на рынке больших детских магазинов или специальных детских зон в обычных торговых центрах, предоставляющих не только товары, но и развлечения, - наиболее перспективный путь развития «детской» розницы. Как правило, родители очень трепетно подходят к покупке товаров и продуктов питания для детей, поэтому всегда выберут тот формат, который наиболее полно будет отвечать требованиям: цена, широкий ассортимент, качество товара, обслуживания и др.
2.2 Особенности ритейлинга ООО «Дети»
Компания АСК была основана в 1988 году, став первой компанией в Сибири, специализирующейся на полном ассортименте товаров для мам и малышей.
За время работы на рынке был накоплен колоссальный опыт, детальное осмысление которого позволило в 1999 году начать развитие сети нового формата - детских торговых центров и супермаркетов детских товаров под единым розничным брендом «Nati», что в переводе с латыни означает «Дети».
Компания «АСК» является крупнейшим за Уралом продавцом детского и лечебного питания, предметов детской и женской гигиены, средств по уходу за детьми, широкого ассортимента товаров для новорожденных, необходимых аксессуаров для беременных и кормящих матерей.
Одним магазином этой сети является супермаркет детских товаров «Дети», имеющий организационно- правовую форму – общество с ограниченной ответственностью (ООО). Общество с ограниченной ответственностью - это форма объединения отдельных капиталов в общий фонд. Участники общества несут ответственность по его обязательствам только своим вкладом, а не всем имуществом, т. е. несут ограниченную ответственность. Участники общества обладают количеством голосов пропорционально размеру их доли в уставном капитале.
супермаркет находится по адресу: г. Новосибирск, ул. Гоголя 42, недалеко от станции метро «Маршала Покрышкина». В арендуемом здании с площадью торгового зала 680 кв.м. Супермаркет обслуживается двумя кассовыми терминалами. Режим работы магазина с 10 до 21 без перерыва и выходных. Официальной датой открытия ООО «Дети» считается 1 июня 2006 года.
Супермаркет ООО «Дети» - это предприятие розничной торговли. Основная услуга, которую оказывает ООО «Дети» - это реализация товаров.
Целью создания предприятия является осуществление предпринимательской деятельности для удовлетворения общественных потребностей в товарах и услугах и получения на этой основе прибыли.
Предметом деятельности предприятия является:
розничная торговля непродовольственными товарами детского ассортимента и сопутствующими товарами народного потребления;
оказание платных услуг населению;
развитие мелкорозничной торговли;
организация выставок, выставок-продаж, ярмарок, рекламных мероприятий;
внешнеэкономическая деятельность.
В магазине шесть отделов:
1. Игрушки;
2. Одежда для мальчиков и девочек;
3. Обувь;
4. Товары для новорожденных;
5. Детское питание;
6. Гигиена и косметика.
Главными целями организации являются реализация товаров, получение прибыли от реализации, улучшение сервиса без повышения цен на товары, за счет обучения своих сотрудников в учебном центре.
Основная услуга удовлетворяет, опосредовано через реализуемые товары и физиологические потребности индивидуальных потребителей. Посреднической услугой данного супермаркета является Интернет – магазин детских товаров, специализирующийся на продаже широкого ассортимента товаров для детей, представленных в супермаркетах «Дети». Магазин предназначен для жителей Новосибирска и его ближайших пригородов, куда товар доставляется бесплатно.
Миссия компании: Рождение и воспитание малышей — это волшебное время в жизни каждой семьи. Мы стремимся дарить радость, предоставляя качественное обслуживание в магазинах «NATI»; комфорт, подбирая ассортимент таким образом, чтобы удовлетворить любые возможные потребности Вашего малыша. Мы стремимся добавить еще каплю счастья, к самому большому чуду в жизни каждой семьи - рождению и воспитанию детей. Таким образом, миссию компании ООО «Дети» можно сформулировать в виде девиза: «Растите вместе с нами».
На предприятии ООО «Дети» используется линейно - функциональная структура управления. Она характеризуется тем, что во главе каждого подразделения стоит руководитель, осуществляющий единоличное руководство подчиненными ему работниками и сосредотачивающий в своих руках все функции управления. Ему подчинены руководители и исполнители нижестоящих подразделений, а он подчинен вышестоящему начальнику. Эта структура базируется на вертикальном разделении управленческого труда и приводит к управлению по уровням. Она позволяет быстро и оперативно принимать решения и обеспечивать их выполнение, не прибегая к системам стимулов и мотиваций, повышает ответственность каждого руководителя за конечные результаты труда в его подразделении. Вместе с тем линейно - функциональная структура управления имеет ряд минусов: недостаточная компетентность отдельных руководителей, келейность при принятии решений, кастовый подбор кадров и т.д.
Возможности и угрозы представлены в таблице 2.1.
Таблица 2.1 - Возможности и угрозы организации
| № | Возможности | Угрозы |
| 1 | 2 | 3 |
| 1 | Улучшение уровня жизни населения | Изменение покупательских предпочтений |
| 2 | Изменение рекламных технологий | Появление товаров-субститутов |
| 3 | Развитие информационной отрасли | Изменение правил ввоза продукции |
| 4 | Появление новых поставщиков | Сбои в поставках продукции |
| 5 | Изменения моды | Появление принципиально нового товара |
| 6 | Снижение цен на сырье и готовую продукцию | Снижение уровня жизни населения |
| 7 | Снижение налогов и пошлин | Рост темпов инфляции |
| 8 | Совершенствование менеджмента | Ужесточение законодательства |
| 9 | Снижение безработицы | Изменение уровня цен |
| 10 | Разорение и уход фирм-продавцов | Скачки курсов валют |
| 11 | Уменьшение императивных норм законодательства | Появление новых концернов |
| 12 | Совершенствование технологии производства | Увеличение конкурентных преимуществ со стороны конкурентов |
| 13 | Предложения о сотрудничестве со стороны отечественных предпринимателей | Рост налогов и пошлин |
| 14 | Неудачное поведение конкурентов | Усиление конкуренции |
| 15 | Рост безработицы | |
| 16 | Ухудшение политической обстановки | |
| 17 | Национализация бизнеса | |
| 18 | Появление новых фирм на рынке |
Продажа товаров в магазине осуществляется следующими методами:
методом самообслуживания (одежда для мальчиков и девочек, детское питание, предметы гигиены для ухода за ребенком, мягконабивные игрушки, мячи, воздушные шары);
по образцам (обувь, детские стульчики и столики, велосипеды, кроватки, коляски).
Магазин оснащен современным торгово-технологическим оборудованием, контрольно-кассовыми аппаратами, инвентарем и торговой мебелью, что позволяет достаточно качественно обслуживать покупателей.
Эффективность коммерческой деятельности магазина ООО «Дети» представлена в таблице 2.2.
Таблица 2.2- Технико-экономические показатели ООО «Дети» за 2007-2008 гг.
| № п/п | Показатели | Годы | Отклонение | ||
| 2006 | 2007 | в сумме | в % | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | Товарооборот, тыс. руб. | 155125 | 164250 | 9125 | 5,9 |
| 2 | Валовые доходы, тыс. руб. | 93596 | 99553 | 5957 | 6,4 |
| 3 | Валовой доход, в % к товарообороту | 60,3 | 60,6 | - | 0,3 |
| 4 | Издержки обращения, тыс. руб. | 92534,2 | 98076 | 5541,8 | 6 |
| 5 | Уровень издержек обращения, % | 59,6 | 59,7 | - | 0,1 |
| 6 | Прочие доходы, тыс.руб. | 17684 | 19323 | 1639 | 9,3 |
| 7 | Прочие расходы, тыс. руб. | 6895 | 7156 | 261 | 3,8 |
| 8 | Средние товарные запасы, тыс. руб. | 13960 | 16750 | 2790 | 20 |
| 9 | Товарооборачиваемость, в днях | 33 | 37 | 4 | - |
| 10 | Прибыль от реализации, тыс. руб. | 1061,8 | 1877 | 815,2 | 76,8 |
| 11 | Рентабельность продаж, % | 0,7 | 0,9 | - | 0,2 |
| 12 | Товарооборачиваемость, в числе оборотов | 11 | 10 | -1 | - |
| 13 | Товарооборот на одного продавца, тыс. руб. | 4192,5 | 4439,2 | 246,7 | 5,9 |
| 14 | Товарооборот на один кв. м., тыс. руб. | 91,8 | 97,2 | 5,4 | 5,9 |
| 15 | Численность работников, чел. | 25 | 25 | - | - |
| 16 | Количество продавцов, чел. | 17 | 17 | - | - |
| 17 | Торговая площадь, кв.м. | 680 | 680 | - | - |
Наглядно динамика товарооборота представлена на рисунке 2.4.
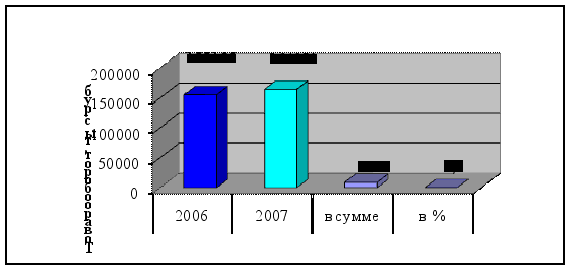
Рисунок 2.4 - Динамика товарооборота ООО «Дети» за 2006-2007 годы
Из рисунка 2.4 видно, что в 2007 году по сравнению с 2006 годом товарооборот вырос на 9125 тысяч рублей – 5,9 %, это произошло за счет расширения предлагаемого покупателям ассортимента.
В 2007 году по сравнению с 2006 годом издержки обращения возросли на 5541,8 тысяч рублей – 6%, это произошло в связи с расширением ассортимента товаров, т.е. возросли расходы на транспортирование товаров.
Таблица 2.3 - Структура основных поставщиков ООО «Дети» по объему поставок
| Страна-поставщик | Ассортимент поставляемых товаров | 2006 г. | 2007 г. | Отклонение | |||
|
Млн. руб. |
% |
Млн. руб. |
% |
млн. руб. |
% | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Россия | «Аэлита», «Fancy», «Кроха», «Наша мама», «Мир детства», «Бомбус», «паполони», «Фрутоняня», «Агуша», «Зебра» | 54,1 | 33 | 58,1 | 34,0 | +4,0 | +1,0 |
| Китай | «Canpol», «Philips», «Maman», «Geoby», «Simplicity», «Modis», «Jump», «Kinsmart», «New Ray», «Keenway», «Bratz», «Brick». | 47,6 | 29 | 45,2 | 26,4 | -2,4 | -2,6 |
| Германия | «Humana», «Simba», «Lift Evo», «Kiddy», «Teutonia», «Bubchen», «Nuk», «Sanosan». | 21,3 | 13 | 24,6 | 14,4 | +3,3 | +1,4 |
| Италия | «Chicco», «Dohnson’s baby»‚ «Cam»‚ «Englesina»‚ «cafari»‚ «Brevi»‚ «Cacao»‚ «Rep Lay»‚ «Mertilo»‚ «Arina»‚ «Re Play». | 19,7 | 12 | 20,6 | 12,1 | +0,9 | +0,1 |
| Польша | «Agatka»‚ «My baby»‚ «Bartek»‚ «Capella»‚ «Konwar»‚ «Politano»‚ «Pampers»‚ «Bella»‚ «Tako». | 13,1 | 8 | 12,9 | 7,5 | -0,2 | -0,5 |
| Франция | «Creatis»‚ «Brendam»‚ «Smoby», «Дисней». | 8,2 | 5 | 10,3 | 6,0 | +2,1 | +1,0 |
| Итого: | 164,4 | 100 | 171,1 | 100 | +6,7 | - | |
Партнерами ООО «Дети» являются предприятия России других стран. Структура основных поставщиков ООО «Дети» по объему поставок представлена в таблице 4 и наглядно на рисунке 2.6.
Наибольший удельный вес в ассортименте данного магазина занимают товары из Росси – 33%, это связано с тем, что товары данного поставщика обладают низкой ценой и неплохим качеством. На втором месте китайские товары - 29%. На третьем Германия –13%, товары этого поставщика более дорогие двух предыдущих и обладают хорошим качеством. На четвертом месте – Италия– 12%, на пятом Польша– 8%, и на шестом Франция– 5% т.к., товары, поставляемые этими поставщиками достаточно дорогие, а магазин ООО «Дети» нацелены в основном на покупателей со средним и выше среднего уровнем дохода.
При формировании ассортимента игрушек руководство магазина делает закупки у местных и иногородних поставщиков, доли которых соотносятся примерно на одном уровне. Из местных поставщиков большой удельный вес приходится на: ООО Торговый Дом «Гулливер», ООО «ТойДиКо», ООО «Игралайф», Новосибирская фабрика игрушек, ООО «Греми». С поставщиками товара налажены рациональные хозяйственные связи, прямые и долгосрочные договорные взаимоотношения, позволяющие закупать товары как у поставщиков-изготовителей на стабильной договорной основе. Основной формой хозяйственных связей с поставщиками является договор поставки.
Глава 3. Направления эффективности ритейлинга ООО «Дети»
3.1 Организация управления товарооборотом предприятия и пути ее совершенствования
Рыночная экономика переместила процесс организации управления товарооборотом на микроуровень и требует тщательного исследования условий, новых подходов, методов и приемов перспективного анализа и конечного его результата — обоснования плановых заданий. Для любого предприятия очень важно предотвратить возможный в перспективе неудачный исход, а не исправлять или компенсировать фактически полученный ущерб.
Одна из главных задач управления товарооборотом предприятием состоит в том, чтобы наиболее точно определить в условиях неопределенности, что и в каких количествах оно может продавать на рынке. Для торгового предприятия эта задача сводится к тому, чтобы определить, что нужно закупать, выбрать те изделия, которые пользуются или будут пользоваться в будущем наибольшим спросом у потребителей, и обеспечить получение необходимой прибыли. План, как указывается в словаре русского языка, представляет собой намечаемую систему мероприятий, предусматривающую порядок, последовательность и сроки выполнения работ. Обоснованной является и характеристика плана как системы взаимосвязанных решений, нацеленных на созидание желаемого будущего. Отличие плана от прогноза состоит в том, что при обосновании плановых показателей используется полная внутренняя и внешняя информация, которую возможно оценить без допущения ошибок. Прогноз же строится на предположениях и не позволяет полно учесть условия деятельности предприятия. В связи с этим план позволяет уменьшить, а порой и избежать риска в коммерческой и финансовой деятельности.
Кроме того, предприятия добиваются обоснованности планов в тех случаях, когда на основе перспективного анализа (с упреждением на 1—2 года) в план непрерывно вносятся уточнения по мере изменения рыночных условий и тем самым снижается опасность рисков.
Сегодня для большинства торговых предприятий необходима разработка бизнес-плана в силу неплатежей на многих предприятиях и недостаточного опыта полноты учета рыночных условий осуществления хозяйственно-финансовой деятельности.
Разработка бизнес-плана начинается с обстоятельного анализа идеи осуществления избранного вида деятельности, с оценки его целесообразности, реалистичности и перспективности.
Бизнес-план необходим собственнику предприятия, банкиру и инвестору и для представления сотрудникам предприятия, акционерам, пайщикам, нуждающимся в четком определении своих задач и перспектив развития. При обосновании бизнес-плана не только описывают все основные аспекты коммерческой деятельности, но и анализируют проблемы, с которыми может столкнуться предприятие, а также определяют способы решения этих проблем.
В условиях развития рыночных отношений процесс планирования начинается с глубокого и всестороннего анализа оборота розничной торговли и определения объема продаж по товарным группам. В большинстве магазинов и в целом по предприятию примерно 20—30 ассортиментных позиций составляют около 80% всего объема продаж. В связи с этим по основным ассортиментным позициям следует осуществить маркетинговые исследования с тем, чтобы предусмотреть в предстоящем году решение двух важных проблем: по каким товарам необходима замена