Бизнес-планирование процессов как фактор конкурентоспособности ОАО "Балаковский завод запасных деталей" в современных рыночных условиях
К производству нового скрепления уже приступили шпальные заводы в Лисках (Юго-Восточная железная дорога), Вязьме (Московская железная дорога), Чудове (Октябрьская железная дорога) и Энгельсе (Приволжская железная дорога).
Их суммарная производственная мощность позволяет укладывать более 1 тысячи километров пути. В настоящий момент потребности рынка в этих деталях позволяют нашему предприятию наладить производство и сбыт анкера АРС-4 до 1800 тыс.штук в год.
Размер инвестиций.
Потребность в инвестиционных вложениях на реализацию этого проекта представлена в таблице 5.
Таблица 5
Инвестиционные затраты по проекту
млн. рублей
| № | Статьи затрат | Всего | В том числе по годам | ||
| 1 год | 2 год | 3 год | |||
| 1 | Капитальные вложения по проекту, всего: | 40,0 | 40,0 | ||
| в том числе: | |||||
| приобретение оборудования | 37,0 | 37,0 | |||
| доставка оборудования | 1,0 | 1,0 | |||
| строительно-монтажные работы и пуско-наладка | 2,0 | 2,0 | |||
| 2 | НИОКР (не входящие в состав капвложений) | - | - | ||
| 3 | Другие инвестиции в период освоения производственных мощностей и эксплуатации | - | - | ||
| 4 | Итого (стр. 1+2+3) | 40,0 | 40,0 | ||
Реализация предложенных мероприятий может быть осуществлена в следующей последовательности (таблица 6).
Таблица 6
Инвестиционный план по проекту
| № | Наименование мероприятия | Производитель оборудования | Стоимость (млн. рублей) |
| Приобретение оборудования: | |||
| 1 | Печи индукционные ИЧТ | г.Новозыбко | 6,7 |
| 2 | Бегуны смешивающие | «Литаформ» г.Москва | 5,8 |
| 3 | Формовочный автомат | фирма «Диза» Дания | 13,5 |
| 4 | Стержневой комплекс | Италия | 10,4 |
| 5 | Экспресс-лаборатория | г.Санкт-Петербург | 0,6 |
| ИТОГО ОСНОВНЫХ ФОНДОВ | 37,0 |
Технологический раздел.
Особое внимание заостряем на изделии анкер АРС-4 (далее «анкер»).
Определяем программу в месяц: 900000 компл. в год Ю 75000 компл. в мес. Ю 150000 шт. «Анкера» в месяц.
Определяем расход материалов: вес изделия 5 кг., материал ВЧ-40 Ю 150000 х 5 = 600000 кг Ю 600 тн. – годного литья в месяц.
Выход годного литья » 45%, угар » 5% Ю для получения 1 тн.годного литья потребуется 2 тн.жидкого металла.
Итого в месяц потребуется: 600 х 2 = 1200 тн.жидкого металла Ю 443,3/21 р.д. = 57 тн.жидкого металла в сутки.
Для производства тормозных колодок общим количеством 30 000 штук в месяц потребуется дополнительно 693 тн.жидкого литья в месяц (на производство 1 колодки требуется 21 кг жидкого литья).
30000 х 0,021 х 1,1 = 693 тн.жидк.металла/мес.
693 : 21 = 33 жидкого металла в сутки.
Общее количество требуемого количество жидкого литья составит:
57 + 33 = 90 тн.жидкого металла в сутки.
Определяем необходимое оборудование:
Расчет плавильного агрегата:
1 плавка Ю 1 час + 20% (на технологические перерывы) Ю 1,2 часа
24/1,2 = 20 плавок в сутки.
90 тн.ж.м./20 пл. = 4,5 тн. – объем одной плавки.
Для избежания задержки плавки, металл из печи необходимо переливать в миксер или в качестве миксера использовать электропечь той же емкости. Поскольку индукционные электропечи нормализованы в зависимости от емкости тигля и выпускаются с номинальной емкостью 1-2-3-6-10-16 тн., то выбираем 2 индукционные плавильные печи УИП-3600-0,25-6,0х2Г емкостью тигля 6 тонн каждая и производительностью 5,33 тн. жидкого литья/час каждая.
Технические характеристики печи индукционной УИП-3600-0,25-6,0х2Г:
Емкость тигля номинальная, т- 6
Производительность, тн. жидк.литья/ч- 5,33
Расход охлаждающей воды, м3/ч- 82
Удельный расход электроэнергии на расплавление и перегрев, кВт/ч - 540
В части преимуществ индукционной печи в сравнении с вагранками, можно констатировать следующее.
Электропечи индукционные тигельные УИП фирмы «Рэлтек» предназначены для индукционной плавки и перегрева чугуна токами высокой частоты. Вид нагрева – индукционный. Основной выплавляемый материал – чугун. Основной конструктивный признак – тигельная.
Достоинства индукционных печей ИЧТ:
нагрев металла идет изнутри, меньше потери на угар шихтовых материалов;
активное перемешивание металла;
точная регулировка температуры расплава;
мгновенная готовность к работе;
высокая скорость плавки;
малые удельные показатели потребления электроэнергии на тонну выплавленного металла;
сохранение качества питающей сети;
экологичность технологического процесса при плавке, печи почти не выделяют дыма и газа (если работают на незагрязненной шихте),
меньше производят шума, меньше расходуется огнеупоров.
Недостатками являются:
холодный шлак;
печи технологически пассивны, качественный металл можно получить только из высококачественной шихты.
Технологический процесс производства состоит из следующих стадий:
Электропечь работает по принципу трансформатора, у которого первичной обмоткой является водоохлаждаемая катушка – индуктор, вторичной обмоткой и одновременно нагрузкой – находящийся в тигле металл. Нагрев и расплавление металла происходит за счет протекающих в нем токов, которые возникают под воздействием электромагнитного поля, создаваемого индуктором. При этом возникают также электродинамические силы, которые создают интенсивное перемещение металла, обеспечивающее равномерность температуры и однородность расплавленного металла.
Собственно электропечь конструктивно выполнена в виде рамы, внутри которой размещается быстросъемный плавильный узел, состоящий из индуктора, магнитопроводов, сварного корпуса, футеровки, подины, набивного тигля, и верхнего футерованного пояса – воротника.
Тигли печей изготовляются из кварцита молотого. Средняя стойкость футеровки тигля достигает 1 месяцев при 350-450 плавках в месяц. Плавка ведется с полным сливом металла, при этом тигель испытывает частые теплосмены, или с остаточной емкостью. Это зависит от способа загрузки, периодической чистки, мелкого ремонта и качества изготовления тигля, а также от соблюдения технического режима обжиговой плавки и др.
Помимо технико-технологических характеристик требуемого оборудования существенным фактором реализации бизнес-предложений является фактор обеспечения организации источниками финансирования и сроками окупаемости проекта (возврата средств) (см. табл. 7, 8).
Коммерческий раздел.
Таблица 7
Источники финансирования заявленного проекта
млн. рублей
| № | Наименование | Всего |
| 1 | Собственные средства | - |
| 2 | Возвратные, платные средства российских коммерческих банков (финансовых компаний, фондов), всего: | 37,0 |
| Условия предоставления кредита: сумма кредита– 37 млн. руб.; годовая процентная ставка – 9%; срок кредита –3 г. | ||
Таблица 8
График возврата заемных средств
млн. рублей
| № | Наименование | Всего | В том числе по годам | ||
| 2009 г. | 2010 г. | 2011 г. | |||
| 1 | Выплата процентов по заемным средствам, всего: | 9,99 | 3,33 | 3,33 | 3,33 |
| в том числе: | |||||
| Возвратные, платные средства российских коммерческих банков (финансовых компаний, фондов), всего | 9,99 | 3,33 | 3,33 | 3,33 | |
| 2 | Возврат заемных средств (погашение основного долга) | 37,0 | - | - | 37,0 |
Вариант схемы кредитования.
Кредит погашается в конце срока кредитования, а начисление и выплата процентов производятся ежемесячно. Амортизация начисляется линейным методом.
При получении кредита на покупку имущества расходы представляют собой выплату основной суммы долга, процентов по кредиту и налога на имущество.
Налогообложение при кредитовании.
Применение амортизации в обычном порядке. При приобретении имущества в собственность за счет получения кредита законодательством не предусмотрены какие-либо особенности применения ускоренной амортизации. Как и в любом другом случае возможна ускоренная амортизация при эксплуатации этого имущества в агрессивной среде или в условиях повышенной сменности (максимальный коэффициент не выше 2). Однако, в большинстве случаев возможность ускоренной амортизации собственного имущества законодательством не предусмотрена.
Таблица 9
Плановые калькуляции на продукцию.
| Вч40 | май 2008г. | |||
| Наименование затрат | Ед. изм. |
Цена за кг |
Расходы: | |
| по плану | ||||
| на тонну | ||||
| колич. | сумма | |||
| Возврат | кг | 7,81 | 999,90 | 7809,22 |
| Чугун литейный Л3 | 15,44 | 888,80 | 13722,32 | |
| Лом стальной углерод.1А | 8,47 | 333,30 | 2824,58 | |
| Ферросилиций ФС-75 сверх 100% | 37,41 | 11,10 | 415,25 | |
| Модификатор ДМК7 сверх 100% | 81,00 | 33,30 | 2697,30 | |
| Итого загрузка | 2222,00 | 27468,67 | ||
| Угар | 222,20 | |||
| Итого за минус. угара | 1999,80 | 27468,67 | ||
| Топливо: электроэнергия | кВт | 1,80 | 540,00 | 972,00 |
| Итого завалки | 1999,80 | 28440,67 | ||
| Трансп.-загот. расходы | 2063,14 | |||
| ИТОГО | 1999,80 | 30503,81 | ||
| Зарплата основная | 221,36 | |||
| Начислен. на з/плату | 60,43 | |||
| Цеховые расходы | 557,83 | |||
| Расходы, связ. с раб. обор. | 0,00 | |||
| Общезаводские расходы | 513,56 | |||
| Себестоимость Вч40 | ||||
| без общезав. расх. | 1999,80 | 31343,43 | ||
| с общезав. расх. | 1999,80 | 31856,99 | ||
| Жидкий чугун | 0,00 | 1999,80 | 31343,43 | |
| 1999,80 | 31856,99 | |||
| Отходы: литники | 666,60 | 5206,15 | ||
| Исключается брак внутренний | 333,30 | 2603,07 | ||
| Итого литья без общезав. расх. | 999,90 | 23534,21 | ||
| с общезав. расх. | 999,90 | 24047,77 | ||
| Зарплата основная | 1705,20 | |||
| Вспомогательные материалы | 1168,90 | |||
| Начисления на з/плату | 465,52 | |||
| Специальные расходы | 0,00 | |||
| Цеховые расходы | 4297,10 | |||
| Расходы, связ. с раб. оборудов. | 0,00 | |||
| Итого годного литья | 999,90 | 31170,93 | ||
| 31684,49 | ||||
| Всего потерь от брака | 999,90 | 7843,69 | ||
| Общезаводские расходы | 3956,06 | |||
| Полная себестоимость | ||||
| без общезав. расх. | 999,90 | 39014,63 | ||
| с общезав. расх. | 1000 | 43484,25 | ||
| Выход годного литья в % | 45,00 | |||
| Чугун модиф.(локомот.тормозн колодки) | на | май.08 | |
| Наименование затрат | Цена за кг | Расходы: | |
| кол-во | сумма | ||
| Возврат | 7,81 | 645,70 | 5042,92 |
| Чугун передельный ПЛ-2 | 10,55 | 366,50 | 3866,58 |
| Лом стальной углерод.1А | 5,90 | 136,10 | 802,99 |
| Лом чугунный 17А | 6,40 | 541,00 | 3462,40 |
| Ферромарганец ФМn-70-3 | 38,26 | 14,00 | 535,64 |
| Феррофосфор ЧМТУ-5-29-70 | 21,45 | 41,90 | 898,76 |
| Силикокальций СК-15-3 | 47,59 | 5,50 | 261,75 |
| Силикобарий СБ-15 | 74,65 | 5,50 | 410,58 |
| Итого загрузки | 1745,20 | 15281,60 | |
| Угар | 99,48 | ||
| Итого за минусом угара | 1645,72 | 15281,60 | |
| Топливо: электроэнергия | 1,80 | 540,00 | 972,00 |
| Итого завалки | 1645,72 | 16253,60 | |
| Транспортно-заготовительные расходы | 1165,33 | ||
| ИТОГО | 1645,72 | 17418,93 | |
| Зарплата основная | 255,62 | ||
| Начислен. на з/плату (Соц. Страх.) | 69,78 | ||
| Цеховые расходы | 644,16 | ||
| Расходы, связ. с раб. обор. | 0,00 | ||
| Общезаводские расходы | 593,04 | ||
| Себестоимость жидкого Чугун модиф.(локомот.тормозн колодки) | |||
| без общезав. расх. | 1645,72 | 18388,49 | |
| с общезав. расх. | 1645,72 | 18981,53 | |
| 1645,72 | 18981,53 | ||
| Отходы: литники | 471,20 | 3680,07 | |
| Исключается брак внутренний | 174,52 | 1363,00 | |
| ИТОГО литья без общезав. расх. | 1000,00 | 13345,42 | |
| ИТОГО литья с общезав. расх. | 1000,00 | 13938,46 | |
| Зарплата основная | 490,25 | ||
| Вспомогательные материалы | 442,60 | ||
| Начисления на з/плату | 133,84 | ||
| Специальные расходы | 0,00 | ||
| Цеховые расходы | 1235,43 | ||
| Расходы, связ. с раб. оборудов. | 0,00 | ||
| Итого годного литья без общезав. расх. | 1000,00 | 15647,54 | |
| Итого годного литья с общезав. расх. | 1000,00 | 16240,58 | |
| Всего потерь от брака | 1846,16 | ||
| Общезаводские расходы | 1137,38 | ||
| Полная себестоимость | |||
| без общезав. расх. | 1000,00 | 17493,70 | |
| с общезав. расх. | 1000,00 | 19224,12 | |
| Выход годного литья | 57,30% | ||
| Анкер АРС-4 | ||
| № пп | Наименование статей затрат | Сумма, руб. |
| 1 | Стоимость материала за вычетом отходов | 153,68 |
| 2 | Основная заработная плата | 9,63 |
| 3 | Единый социальный налог | 2,63 |
| 4 | Топливо и энергия на технологию литья | 4,86 |
| 5 | Общецеховые расходы | 24,27 |
| 6 | Общезаводские расходы | 22,35 |
| 7 | Производственная себестоимость | 217,42 |
| 8 | Внепроизводственные расходы | 5,44 |
| 9 | Полная себестоимость | 222,86 |
| 10 | Накопления | 10,14 |
| 11 | Оптовая цена | 233,00 |
| 12 | НДС | 49,50 |
| 13 | Отпускная цена | 274,94 |
| Колодка локомотивная 01.6.920.3.295.000 Р-2544-00сб | ||
| № пп | Наименование статей затрат | Сумма, руб. |
| 1 | Стоимость материала за вычетом отходов | 209,70 |
| 2 | Основная заработная плата | 10,67 |
| 3 | Единый социальный налог | 2,91 |
| 4 | Общезаводские расходы | 24,74 |
| 5 | Общецеховые расходы | 26,88 |
| 6 | Производственная себестоимость | 274,90 |
| 7 | Лицензия 3% | 8,25 |
| 8 | Внепроизводственные расходы | 6,87 |
| 9 | Полная себестоимость | 290,02 |
| 10 | Накопления | 59,98 |
| 11 | Оптовая цена | 350,00 |
| 12 | НДС | 63,00 |
| 13 | Отпускная цена | 413,00 |
Подытоживая вышеизложенное можно сказать, что только комплексное решение имеющихся перед предприятием задач, как в части инвестиционной деятельности, так и технологической, позволит организации существенно укрепить свою конкурентоспособность.
Прогнозные финансовые показатели реализации бизнес-проекта
Разработку прогнозной финансовой отчетности по проекту целесообразно начинать с составления прогнозного отчета о прибылях и убытках, в котором отражаются все операционные и прочие доходы и расходы по проекту. Бухгалтерский формат этого отчета, предусматривающий выделение в нем себестоимости проданных изделий и величины общих операционных расходов, в данном случае неприменим, так как подобная группировка затрат не позволяет учитывать их зависимость от изменения объема продаж. Для определения величины приростных денежных потоков следует осуществлять раздельное планирование переменных и условно-постоянных издержек, то есть, использовать маржинальный подход.
Результаты проведенных в рамках проекта маркетинговых исследований позволили определить ориентировочную цену продажи данных изделий (таблица 10).
Таблица 10
Цены продукции по проекту
| № |
Наименование продукции |
Ед. изм. |
Цена ОАО «БЗЗД», руб. без НДС | Цены других производителей на Май 2008г. руб.без НДС |
| 1 | Анкер АРС-4 | шт. | 233,0 | 233,0 |
| 2 | Колодка тормозная локомотивная | шт. | 350,0 | 389,0 |
Также спрогнозированы физические объемы продаж по годам реализации проекта и сделан прогноз возможного финансового результат реализации проекта (табл.11, 12).
Таблица 11
Объем реализации продукции по проекту в натуральном выражении
| № |
Наименование продукции |
Ед. изм. |
В том числе по годам | ||
| 2009 г. | 2010 г. | 2011 г. | |||
| 1 | Анкер АРС-4 | шт. | 1 800 000 | 1 800 000 | 1 800 000 |
| 2 | Локомотивная тормозная колодка | шт. | 360 000 | 360 000 | 360 000 |
Таблица 12
Прогнозный отчет о прибылях и убытках по проекту
| Показатели | Годы реализации проекта, млн. руб. | ||
| 2009 г. | 2010 г. | 2011 г. | |
| 1. Предполагаемый темп годового роста цен, % | 12,0 | 11,0 | 10,0 |
| 2. Объем продаж | 610,85 | 678,04 | 745,85 |
| 3. Переменные расходы | 434,36 | 482,14 | 530,35 |
| 4. Маржинальный доход | 176,49 | 195,9 | 215,5 |
| 5. Постоянные расходы (с учетом амортизации) | 157,67 | 157,67 | 157,67 |
| 6. Операционная прибыль (EBIT) | 18,82 | 38,23 | 57,83 |
| 7. Проценты к уплате | 3,33 | 3,33 | 3,33 |
| 8. Прочие доходы | - | - | 24,92 |
| 9. Прочие расходы | - | - | 37,0 |
| 10. Прибыль до налогообложения | 15,49 | 34,9 | 42,42 |
| 11. Налог на прибыль (Т) | 3,72 | 8,38 | 10,18 |
| 12. Чистая прибыль (NI) | 11,77 | 26,52 | 32,24 |
| 13. Справочно: | |||
| а) амортизация по ставке 10% (Am) | 3,7 | 3,7 | 3,7 |
| б) операционный денежный поток (OCF = NI + Am) | 15,47 | 30,22 | 35,94 |
| б) свободный денежный поток (FCF = OCF + NWC + FA) | 15,47 | 30,22 | 35,94 |
Рассчитываемый в прогнозных отчетах о прибылях и убытках показатель чистой прибыли несет мало пользы для оценки экономической эффективности инвестиций – для этих целей следует обращать внимание исключительно на величину свободного денежного потока (FCF). Однако чистая прибыль представляет ценность для увязки между собой отчета о прибылях и убытках и прогнозного баланса (табл. 13).
Таблица 13
Прогнозный баланс
| Показатели | Остатки на конец, млн. руб. | |||
| 2008 г. | 2009 г. | 2010 г. | 2011 г. | |
| Активы проекта | ||||
| 1. Долгосрочные активы, FA | 37,0 | 33,3 | 29,6 | 25,9 |
| 2. Накопленный свободный денежный поток за время реализации проекта (без учета начальных инвестиций), SFCF1...n | 0,0 | 15,47 | 45,69 | 81,63 |
| 3. Итого активы | 37,0 | 48,77 | 75,29 | 107,53 |
| Инвестированный капитал | ||||
| 4. Сумма инвестиций, Inv0 | 37,0 | 37,0 | 37,0 | 37,0 |
| 5. Накопленная чистая прибыль по проекту, SNI1...n | 0,0 | 11,77 | 38,29 | 70,53 |
| 6. Итого капитал | 37,0 | 48,77 | 75,29 | 107,53 |
Балансовое обобщение данных по проекту демонстрирует динамику наращения вложенного в проект капитала: первоначально инвестированные 37 млн. руб. почти утраиваются к концу 3-го года. Принцип разделения инвестиционных и финансовых решений позволяет отвлечься от того, каким образом будет использоваться накапливающийся год от года свободный денежный поток или как будет распределяться накопленная чистая прибыль. Предприятие может ежегодно (или даже чаще – несколько раз в год) выплачивать дивиденды своим владельцам, выкупать у них акции (доли в капитале), а может реинвестировать всю заработанную прибыль (или ее часть) в новые проекты.
Строго говоря, в конце проекта его баланс должен «обнулиться» – вся сумма заработанных по нему денег должна быть возвращена владельцам либо реинвестирована, соответственно, весь капитал, вложенный в проект, должен или уменьшиться до нуля (в случае возврата средств акционерам) или консолидироваться с капиталом всего предприятия в целом. Но так как решения по распределению финансовых результатов проекта являются иррелевантными по отношению к собственно инвестиционным решениям, они выносятся за рамки проекта – в так называемый «послепроектный период». Поэтому в нашем примере баланс на конец 3-го года не равен нулю, в нем отражаются общие суммы денежных средств, заработанных за весь срок реализации проекта и итоговая сумма собственного капитала (107,53 млн. руб.).
Расчет чистой приведенной стоимости проекта
Заключительным этапом прогнозирования денежных потоков является их дисконтирование с целью определения чистой приведенной стоимости (NPV) проекта.
Дисконтирование денежных потоков по ставке rf = 10%, представлено в табл. 14, в которую перенесем итоговые данные о годовых суммах денежного потока из табл. 12. Для упрощения техники вычислений, рассчитаем сначала коэффициенты дисконтирования (kD) по формуле:
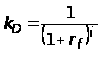 , (13)
где i – номер года.
Таблица 13
Расчет чистой приведенной стоимости денежных потоков по проекту
| Показатели |
Годы реализации проекта, млн. руб. |
NPV (сумма по стр. 3) | |||
| 2008 г. | 2009 г. | 2010 г. | 2011 г. | ||
| 1. Свободный денежный поток, FCF | -37,0 | 15,47 | 30,22 | 35,94 | – |
| 2. Коэффициент дисконтирования (для процентной ставки rf = 10%), kD | 1,0000 | 0,9091 | 0,8264 | 0,7513 | – |
| 3. Дисконтированный денежный поток, DCF (стр. 1 * стр. 2) | -37,0 | 14,06 | 24,97 | 27,0 | 29,03 |
В целом, полученные в нашем примере результаты указывают на достаточную экономическую эффективность проекта, проявляющуюся в положительном значении NPV. Руководствуясь правилом чистой приведенной стоимости, следует признать данный проект приемлемым для практической реализации.
Рассчитаем следующий показатель экономической эффективности инвестиций – срок окупаемости проектов (Pay-Back Period, PB).
Для расчета величины этого показателя прогнозируемые годовые значения свободных денежных потоков по проекту (FCFi, где 0 ≤ i ≤ n) суммируются до тех пор, пока их накопленная сумма не станет равной 0 (сумма положительных притоков, генерируемых проектом, начиная с года 1, сравняется с объемом первоначальных инвестиций Inv0 в проект). Номер года k, в котором достигается строгое равенство SFCF1, 2, ..., k = Inv0, и принимается в качестве фактического значения показателя PB проекта.
Если точное определение периода k затруднено вследствие того, что накопленная величина FCFi при i = j – 1 меньше суммы инвестиций, а при i = j уже превышает эту сумму, то выполняется условный расчет дробной части показателя PB – доли года j, необходимой для полного покрытия дефицита денежных средств, остающегося к концу периода j – 1.
Расчет срока окупаемости проекта представлен ниже (таблица 14).
Таблица 14
Накопленные денежные потоки по проекту (без учета дисконтирования) млн. руб.
| Годы проекта, i | Исходные суммы денежных потоков за год (FCFi) | Накопленные суммы денежных потоков (DFCFi) |
| (0) 2008 г. | -37,0 | -37,0 |
| (1-й год) 2009 г. | 15,47 | -21,53 |
| (2-й год) 2010 г. | 30,22 | 8,69 |
| (3-й год) 2011 г. | 35,94 | 44,63 |
| Итого | 44,63 | – |
Из расчетов видно, что первоначальные инвестиции полностью окупаются в течение 2-го года проекта (j = 2). FCF за 2-й год при этом варианте составляет 30,22 млн. руб. Для покрытия дефицита (21,53 млн. руб.) достаточно лишь 71,24% этой годовой величины (21,53 / 30,22 * 100). Таким образом, для полного возврата первоначальных инвестиций, понадобится 1 полный год реализации проекта плюс 0,72 второго года. Следовательно, срок окупаемости проекта (РВ) равен 1,72 года или 21 месяц реализации проекта.
Недостатки показателя PB, что называется, бросаются в глаза: он не учитывает денежных потоков, остающихся за пределами срока окупаемости; для его расчета используются недисконтированные значения FCF; при его использовании преимущество отдается краткосрочным проектам, что может ослабить внимание к долгосрочной стратегии развития предприятия. Однако, за всеми этими (и другими) недостатками не стоит терять из виду важное преимущество этого показателя – он отражает принципиальную связь, существующую между процессом формирования стоимости и временем.
Очевидно, что по мере удлинения срока проекта увеличиваются связанные с этим проектом риски (неопределенность будущих результатов). Поэтому преимущество быстроокупаемых проектов заключается не только (и не столько) в их высокой доходности (интенсивности генерирования денежных потоков), но и в относительно менее высоком уровне их риска в сравнении с более длительными инвестициями. Расчет срока окупаемости позволяет достаточно быстро и без использования сложного математического аппарата осуществить первичную оценку возможных рисков проекта.
Таблица 15
Накопленные денежные потоки по проекту (с учетом дисконтирования)
млн. руб.
| Годы проекта, i | Суммы дисконтированных денежных потоков за год (PV(FCFi)) | Накопленные суммы денежных потоков (DPV(FCFi)) |
| (0) 2008 г. | -37,0 | -37,0 |
| (1-й год) 2009 г. | 14,06 | -22,94 |
| (2-й год) 2010 г. | 24,97 | 2,03 |
| (3-й год) 2011 г. | 27,0 | 29,03 |
| Итого | 29,03 | – |
Поскольку данная методика получила достаточно широкое распространение, применяя ее к предлагаемым мероприятиям, рассчитаем накопленные денежные потоки по проекту с учетом дисконтирования (табл. 15).
Таким образом срок окупаемости по этому варианту (РB) составит 1,92 года (1 + 22,94 / 24,97).
Краткий вывод:
Таким образом, реализация бизнес-проекта по модернизации участка чугунного литья на ОАО «БЗЗД» позволит обновить изношенное, морально-устаревшее оборудование, увеличить объемы производства и реализации конкурентоспособной продукции практически в три раза, улучшить воспроизводство функционирующего капитала за счет прироста амортизационного потока до 3,7 млн.руб. в год, а также увеличить долю собственного капитала в пассиве баланса за счет нераспределенной прибыли до 70 млн.руб. за три года реализации проекта. Все это позволит повысить конкурентоспособность предприятия в современных рыночных условиях.
Заключение
Исследование данной проблемы позволяет сделать следующие выводы:
Конкурентоспособностью организации называют ее способность осуществлять свою деятельность в условиях рыночных отношений и получать прибыль, достаточную для стимулирования работников и научно – технического совершенствования производства.
В зависимости от конкретных целей анализа используются различные социально-экономические показатели или их сочетания, которые дают количественную и качественную оценку деятельности предприятия в области обеспечения конкурентоспособности.
Метод, основанный на теории эффективной конкуренции охватывает все наиболее важные оценки хозяйственной деятельности промышленного предприятия, исключает дублирование отдельных показателей, позволяет быстро и объективно получить картину положения предприятия на отраслевом рынке.
Для поддержания высокого уровня конкурентоспособности в повременных рыночных условиях предприятие на постоянной основе должно разрабатывать совокупность планов, которые должны являться основой для организации его работы и контроля над деятельностью отдельных подразделений и сотрудников, причем в зависимости от целей, задач и условий применяются различные варианты планов, в том числе и бизнес-планы.
Именно такой подход к планированию наиболее эффективен для динамично развивающегося предприятия, ориентированного на интенсивный рост как в текущем периоде, так и в долгосрочной перспективе.
А сама система планирования в рамках хозяйствующего субъекта должна представлять собой целый комплекс планов:
планы, ориентированные на достижение общих целей развития предприятия преимущественно за счет оптимизации использования внутренних ресурсов по направления деятельности (производство, финансы, сбыт);
планы, направленные на решение конкретных задач предприятия (реализации инвестиционного проекта, диверсификация деятельности, вывод на рынок новой продукции, освоение новой рыночной ниши и т.п.) за счет концентрации и оптимизации действий по всем направлениям деятельности.
В первом случае речь идет о наиболее знакомых российским предприятиям планах, которые направлены на развитие элементов их потенциала и основных видов деятельности: финансовый план, производственный план, план повышения квалификации персонала, план реализации продукции и услуг, план работы складов и диспетчерских служб и т.п. их формирование осуществляется на постоянной основе по всем горизонтам планирования.
Вторая группа планов – это, как правило, бизнес-планы, которые могут быть обусловлены необходимостью устранения внутренних проблем фирмы, реализацией открывающихся возможностей, установлением контактов с внешней средой в лице партнеров по бизнесу, потребителей и/или прочих участников рынка.
Во второй главе было охарактеризовано предприятие ОАО «БЗЗД», рассчитаны основные экономические показатели, рассмотрена конкурентная среда рынка, и был проведен анализ конкурентоспособности выбранного объекта исследования с помощью метода, который основан на теории эффективной конкуренции. В итоге мы получили значение коэффициента конкурентоспособности предприятия Ккп = 8,32. Это говорит о том, что показатели предприятия хуже среднеотраслевых (8,32 < 10), и следовательно по нашей методике предприятие ОАО «БЗЗД» признаётся неконкурентоспособным в своей отрасли.
Третья глава содержит предложения по повышению конкурентоспособности на данном предприятии в соответствием с тенденциями рынка. В частности, активизация деятельности во внешней среде необходима для предприятия, в свете появления новых возможностей во внешней среде.
Библиографический список
Белоусов В.Л. Анализ конкурентоспособности фирмы // Маркетинг в России и за рубежом. 2004. № 1.
Герчикова И.Н. - Менеджмент: Учебник.- 3-е изд.,-М.: ЮНИТИ, 2005.
Глухов А.Н. Оценка конкурентоспособности товара и способы ее обеспечения // Маркетинг. 2005. № 2. С. 56—64.
Градов А.П. Экономическая стратегия фирмы. СПб. 2004. С. 54—129.
Голубков Е.П. Маркетинговые исследования. М.: Финпресс, 2004.
Голубков Е.П. Основы маркетинга. М.: Финпресс, 2005. С. 248—250.
Ефремов В.С. Стратегия бизнеса. М.: Финпресс, 2004. С. 56 — 109.
Зулькарнаев И.У. Ильясова Л.Р. Метод расчета интегральной конкурентоспособности промышленных, торговых и финансовых предприятий // Маркетинг в России и за рубежом. 2003. № 4.
Котлер Ф., Армстронг Г., Сондерс Д., Вонг В. Основы маркетинга. М.: Издательский дом «Вильямс», 2006.
Кротков А.М., Еленева Ю.Я. Конкурентоспособность предприятия: подходы к обеспечению, критерии, методы оценки // Маркетинг в России и за рубежом. 2005. № 6. С. 32–46.
Ламбен Ж. Стратегический маркетинг. — СПб.: Наука, 1999.
Максимова И.В. Оценка конкурентоспособности промышленного предприятия // Маркетинг. 2000. № 3. С. 33—56.
Млоток Е. Принципы маркетингового исследования конкуренции на рынке. СПб., 2006.
Мотышина М.С. Методы социально-экономического прогнозирования. М., 2004. С. 73—85.
Родионова Л.Н., Кантор О.Г., Хакимова Ю.Р. Оценка конкурентоспособности продукции// Маркетинг в России и за рубежом. 2000. № 1. С. 63—77
Рустамов. И.К. / Общий обзор ситуации в российском машиностроении 2000-2004 гг./ «Русский Фокус». №17(54), 2005.
Рыбина М.Н. Организационно – экономические условия формирования конкурентоспособного предприятия // «Менеджмент в России и за рубежом», 2006, № 5.
Старовойтов М.К., Фомин П.А. Практический инструментарий организации управления промышленным предприятием М., 2005.
Теория анализа хозяйственной деятельности. В.В. Осмоновского, Л.И. Кравченко и др., - М.: «Новое знание», 2005 – 318 с
Титова Н., Гурков И. Тенденции изменения конкурентоспособности отечественной продукции // Маркетинг. 2000. № 1. С. 30–44 .
Томпсон А., Стрикленд Дж. Стратегический менеджмент, М.: «Банки и биржи», 2004 г.
Фасхиев Х.А., Попова Е.В. Как измерить конкурентоспособность предприятия? // Маркетинг в России и за рубежом. 2004. № 4.
Ходяченко В.Б., Слободина О.А. Система бизнес-планирования в российских фирмах // Справочник экономиста. 2005.-№9(27).-С.14-22.
Ходяченко В.Б., Слободина О.А. Бизнес-план коммерческого проекта // Справочник экономиста. 2005.-№10(28).-С.14-22.
Шеремет А.Д., Негашев Е.В. Методика финансового анализа. М., 2005. С. 98—105.
Юданов А.Ю. Конкуренция: теория и практика. М.: Гном-Пресс, 1998.
Экономика предприятия: Учебник / Под ред. проф. О. И. Волкова. – 2-е изд., перераб. и доп. – М.: ИНФРА-М, 2003. 520с.
еxpert
dis/market/arhiv.
marketing.spb
1 При выборе коэффициентов учтены также рекомендации Минэкономики РФ по формированию периодически обновляемого паспорта предприятия (организации), в котором выделен специальный раздел «Основные финансовые показатели эффективности деятельности предприятия» (с перечнем конкретных финансовых показателей), утвержденные приказом Минэкономики РФ от 1 октября 1997 г. №118.
2 Величина этих нормативов установлена Методическими рекомендациями по разработке финансовой политики предприятия, утвержденными приказом Минэкономики РФ от 1 октября 1997 г. №118.
3 Там же.
4 Там же.