Процес проведення маркетингових досліджень
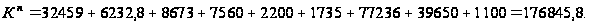
2.6 Розрахунок собівартості продукції, що випускається
Витрати на матеріали розраховуємо за кожним видом матеріалів за формулою
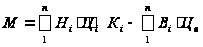 , (2.23)
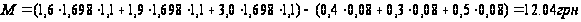 ,
де Ні – витрати матеріалу і-го найменування, кг;
Ці – вартість матеріалу і-го найменування, грн./кг;
Кі – коефіцієнт транспортних витрат, Кі=1,1…1,15;
Ві – маса відходів і-го найменування, кг;
Цв – вартість відходів і-го найменування, кг;
n – кількість видів матеріалів.
Проведені розрахунки зводимо в таблицю 2.5.
Таблиця 2.5 – Витрати на матеріали
| Найменування матеріалу,марка,тип,сорт | Ціна за 1 кг, грн | Витраче-но, кг | Величи-на від-ходів, кг | Ціна відходів, грн./кг | Відходи, що повторно викорис-товують, грн | Вартість витраченого матеріалу, грн |
| 1.Сталь 40 | 1.698 | 1.6 | 0.4 | 0,08 | 0,04 | 2.7168 |
| 2.Сталь 40 | 1.698 | 1.9 | 0.3 | 0,08 | 0,03 | 3.2262 |
| 3.Сталь 40 | 1.698 | 3.0 | 0.5 | 0,08 | 0,05 | 5.094 |
| Всього на один виріб | 11.037 | |||||
| Всього на річну програму | 202959.39 | |||||
Розрахунок витрат на силову електроенергію
Електрична енергія на дільниці витрачається на живлення електродвигунів, електронагрівальних приладів, апаратури.
Витрати на силову електроенергію розраховуємо за формулою
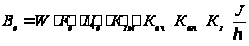 ,
(2.24)
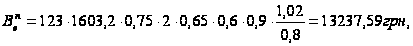
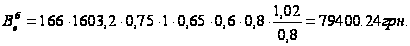
Витрати на основну заробітну плату робітників (Зр)

 (2.25)
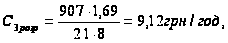
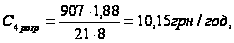
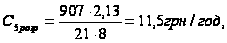
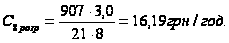
Тарифний коефіцієнт допоміжних робітників можна прийняти однаковим для всіх найменувань робіт і визначити як середній тарифний коефіцієнт за формулою:
 ,
(2.26)
Розрахунки зведемо до таблиці 2.6 та таблиці 2.7.
Таблиця 2.6 – Величина витрат на основну заробітну плату робітників (базовий)
| Найменування робіт | Чисельн. робітників, чол | Розряд роботи | Тарифний коефіцієнт | Погодинна тарифна ставка,грн |
Величина оплати на робітника,грн |
Всього,грн. |
| Оператор 1 | 2 | 5 | 2,13 | 11,5 | 19320 | 38640 |
| Оператор 2 | 2 | 3 | 1,69 | 9,12 | 15321.6 | 30643.2 |
| Оператор 3 | 2 | 4 | 1,88 | 10,15 | 1705.2 | 34104 |
| Оператор 4 | 3 | 5 | 2,13 | 11,5 | 19320 | 57960 |
| Оператор 5 | 3 | 8 | 3,0 | 16,19 | 27199.2 | 81597.6 |
| Наладчик | 1 | 5 | 2,13 | 11,5 | 19320 | 19320 |
| Складальник | 2 | 5 | 2,13 | 11,5 | 19320 | 38640 |
| Транспортник | 4 | 5 | 2,13 | 11,5 | 19320 | 77280 |
| Робітники,що виконують наладку інструменту | 2 | 5 | 2,13 | 11,5 | 19320 | 38640 |
| Всього | 416824.8 | |||||
Таблиця 2.7 – Величина витрат на основну заробітну плату робітників (проектний)
| Найменування робіт | Чисельн. робітників, чол | Розряд роботи | Тарифний коефіцієнт | Погодинна тарифна ставка,грн | Величина оплати на робітника,грн | Всього,грн. |
| Оператор | 3 | 5 | 2,13 | 11,5 | 19320 | 57960 |
| Наладчик | 1 | 5 | 2,13 | 11,5 | 19320 | 19320 |
| Робітники,що виконують наладку інструменту | 3 | 5 | 2,13 | 11,5 | 19320 |
57960 |
| Всього | 135240 | |||||
Додаткова заробітна плата робітників
Розраховується як 10…12% від основної заробітної плати робітників
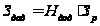 ,
(2.27)
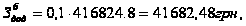
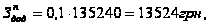
де Ндод – норма нарахування додаткової заробітної плати.
Нарахування на заробітну плату робітників
В 2010 році ці нарахування складають:
збори на обов'язкове державне пенсійне страхування – 33,2% від фактичних витрат на оплату праці:
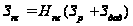 ,
(2.28)
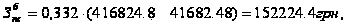
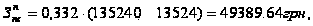
де Нпс – норма нарахування;
збори на обов'язкове соціальне страхування в зв'язку з тимчасовою втратою працездатності – 1,4% від фактичних витрат на оплату праці:
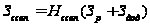 ,
(2.29)
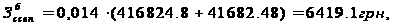
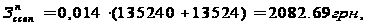
де Нссвп – норма нарахування;
збори на обов'язкове соціальне страхування на випадок безробіття – 1,6% від фактичних витрат на оплату праці
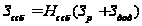 ,
(2.30)
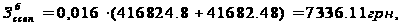
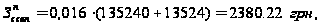
де Нссб – норма нарахування;
збори на обов'язкове соціальне страхування від нещасних випадків на виробництві і професійних захворювань – 2% від фактичних витрат на оплату праці
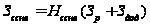 ,
(2.31)
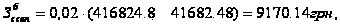
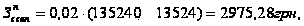
де Нсснв – норма нарахування.
Загальна величина нарахувань складає
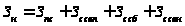 ,
(2.32)
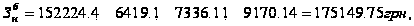
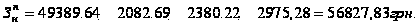
Витрати на амортизацію основних фондів
З 1998 року в Україні більш точний метод розрахунку амортизаційних відрахувань за звітній період, а розрахунок щоквартальних амортизаційних відрахувань здійснюється за формулою
 ,грн., (2.34)
де Бк – балансова вартість обладнання на початку кварталу, грн.,
На – квартальна норма амортизації, в %.
В свою чергу балансова вартість обладнання розраховується за формулою
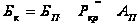 ,
грн. (2.35)
Проведені розрахунки амортизаційних відрахувань зведено в таблиці 2.8 та 2.9
Таблиця 2.8 – Величина амортизаційних відрахувань (базовий)
Найменування обладнання |
Вартість, грн. | Норма амортизації, % | Термін використання обладнання | Амортизаційні відрахування, грн. |
| Транспортні засоби | 1856,9 | 10 | 3 | 185,69 |
| 10 | 3 | 167,12 | ||
| 10 | 3 | 150,09 | ||
| 10 | 3 | 135,4 | ||
| Всього | 638,3 | |||
| Технологічне обладнання | 40236 | 6,0 | 3 | 2414,16 |
| 6,0 | 3 | 2269,31 | ||
| 6,0 | 3 | 2133,15 | ||
| 6,0 | 3 | 2005,16 | ||
| Всього | 8821,8 | |||
| Енергетичне обладнання | 5560 | 6,0 | 3 | 333,6 |
| 6,0 | 3 | 313,6 | ||
| 6,0 | 3 | 294,8 | ||
| 6,0 | 3 | 277,1 | ||
| Всього | 1219,1 | |||
| Матеріальний склад | 1670 | 2,0 | 3 | 33,4 |
| 2,0 | 3 | 32,7 | ||
| 2,0 | 3 | 32,07 | ||
| 2,0 | 3 | 31,43 | ||
| Всього | 129,6 | |||
| Виробничий та господарський інвентар | 2360 | 6,0 | 3 | 141,6 |
| 6,0 | 3 | 133,1 | ||
| 6,0 | 3 | 125,11 | ||
| 6,0 | 3 | 117,61 | ||
| Всього | 517,4 | |||
| Будівля | 78345 | 2,0 | 3 | 1566,9 |
| 2,0 | 3 | 1535,5 | ||
| 2,0 | 3 | 1504,8 | ||
| 2,0 | 3 | 1474,7 | ||
| Всього | 6081,9 | |||
| Всього | 17408,1 | |||
Таблиця 2.9 – Величина амортизаційних відрахувань(проектний)
|
|
32459 | 6,0 | 3 | 1947,54 | |||||||||||||||||||||||||||||||||
| 6,0 | 3 | 1830,68 | |||||||||||||||||||||||||||||||||||
| 6,0 | 3 | 1720,84 | |||||||||||||||||||||||||||||||||||
| 6,0 | 3 | 1617,59 | |||||||||||||||||||||||||||||||||||
| Всього | 7116,65 | ||||||||||||||||||||||||||||||||||||
| Енергетичне обладнання | 8673 | 6,0 | 3 | 520,38 | |||||||||||||||||||||||||||||||||
| 6,0 | 3 | 489,15 | |||||||||||||||||||||||||||||||||||
| 6,0 | 3 | 459,8 | |||||||||||||||||||||||||||||||||||
| 6,0 | 3 | 432.22 | |||||||||||||||||||||||||||||||||||
| Всього | 1901,55 | ||||||||||||||||||||||||||||||||||||
| Матеріальний склад | 7560 | 2,0 | 3 | 151,2 | |||||||||||||||||||||||||||||||||
| 2,0 | 3 | 148,2 | |||||||||||||||||||||||||||||||||||
| 2,0 | 3 | 145,2 | |||||||||||||||||||||||||||||||||||
| 2,0 | 3 | 142,3 | |||||||||||||||||||||||||||||||||||
| Всього | 1657,53 | ||||||||||||||||||||||||||||||||||||
| Виробничий та господарський інвентар | 2200 | 6,0 | 3 | 132 | |||||||||||||||||||||||||||||||||
| 6,0 | 3 | 124,08 | |||||||||||||||||||||||||||||||||||
| 6,0 | 3 | 116,63 | |||||||||||||||||||||||||||||||||||
| 6,0 | 3 | 109,63 | |||||||||||||||||||||||||||||||||||
| Всього | 482,34 | ||||||||||||||||||||||||||||||||||||
| Будівля | 77236 | 2,0 | 3 | 1544,72 | |||||||||||||||||||||||||||||||||
| 2,0 | 3 | 1513,82 | |||||||||||||||||||||||||||||||||||
| 2,0 | 3 | 1483,55 | |||||||||||||||||||||||||||||||||||
| 2,0 | 3 | 1453,88 | |||||||||||||||||||||||||||||||||||
| Всього | 5995,97 | ||||||||||||||||||||||||||||||||||||
| Всього | 18227,21 | ||||||||||||||||||||||||||||||||||||
2.7 Розрахунок загальновиробничих статей витрат
Величину загально виробничих витрат можна розрахувати за формулою
 , (2.36)
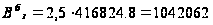 грн.,
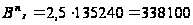 грн..
Сума всіх статей витрат утворює виробничу собівартість виробів.
Результати розрахунків всіх видів витрат необхідно звести до таблиці 10
Таблиця 10 – Собівартість обробки деталей річного випуску
| Стаття витрат | Умовне позначення | Базовий варіант (1) | Проектний варіант (2) |
| Основні матеріали за відрахуванням відходів | М | 218532.6 | 218532.6 |
| Витрати на електроенергію | Ве |
|
|
| Витрати на амортизацію основних фондів | А | 17408,1 | 18227,21 |
| Витрати на основну заробітну плату виробничих робітників | Зр |
|
135240 |
| Додаткова заробітна плата робітників | Здод |
|
13524 |
| Нарахування на заробітну плату робітників | Знc |
|
|
| Загальновиробничі витрати | Вз |
|
|
| Всього | С1 С2 | 1901971,97 | 798924.97 |


2.8 Розрахунок величини річного економічного ефекту
Розрахунок суми приведених витрат:
за базовим варіантом
 , (2.37)
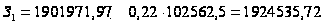 грн..
за проектовим
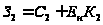 ,
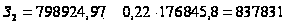 грн.
де Ен – нормативний коефіцієнт ефективності капітальних затрат
(Ен=0,22…0,25).
2.8.2 Розрахунок величини річного економічного ефекту:
 , (2.38)
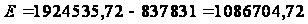 грн..
Якщо технологічний процес 1 (базовий) удосконалюється (модернізується), внаслідок чого з'являється удосконалений технологічний процес 2 (проектний), то в цьому випадку ведеться розрахунок додаткових капітальних вкладень на модернізацію техпроцесу, а також зменшення собівартості продукції, що буде виготовлятись при застосуванні модернізованого техпроцесу в порівнянні з базовим.
Механізм порівняння додаткових капітальних вкладень та економії на собівартості продукції зводиться до розрахунку терміну окупності додаткових капітальних вкладень.
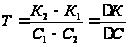 , (2.39)
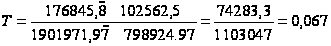 (років).
Якщо термін окупності Т буде менший за нормативний, тобто менший за 4…5 років, то модернізація технологічного процесу буде економічно виправдана.
Отже, модернізація технологічного процесу буде економічно виправдана.
Висновки
В даній курсовій роботі розглянуто методику процесу проведення маркетингових досліджень. Основне призначення маркетингових досліджень – забезпечення маркетингового менеджера всією інформацією, необхідною йому для виконання своїх функціональних обов’язків у процесі управління маркетингом, а саме: аналізу, розробки маркетингових стратегій, планування, контролю й регулювання маркетингової діяльності. Мета маркетингових досліджень – виявлення можливостей фірми посісти конкурентні позиції на ринку, знизити ризик і ступінь невизначеності, збільшити ймовірність успіху маркетингової діяльності.
Будь-яке маркетингове дослідження починається з визначення його цілей. Кінцевим етапом процесу маркетингових досліджень є підготовка звіту та його захист, а також прийняття конкретних маркетингових рішень.
Процес дослідження –це багатоступінчастий процес - від визначення потреб в інформації до видачі результатів її обробки менеджеру; він має бути спланований‚ з визначенням його основних стадій.
В розрахунковій частині цієї роботи проведено розрахунки за базовим та проектним варіантами календарно-планових нормативів: ефективний фонд часу роботи обладнання, кількість та розмір партій деталей відповідного найменування, періодичність чергування партій деталей, річний фонд часу, тривалість виробничого циклу, величину незавершеного виробництва, чисельність виробничого персоналу, число одиниць транспортних засобів, визначено собівартість виготовлення продукції та час протягом якого окупляться затрати на виготовлення продукції.
Були розраховані додаткові капітальні вкладення на модернізацію технологічного процесу склали 74283,3 грн. Зменшення собівартості продукції 1103047 грн. Термін окупності склав 0,067 року. Оскільки він є меншим за нормативний, то модернізація технологічного процесу буде економічно виправдана.
Література
1. Полторак В.А. Маркетингові дослідження. Навчальний посібник. Київ: ЦУЛ, 2003, 387 с.
2. Черчилль Г.А. Маркетинговые исследования. – СПб: Изд –во "Питер", 2001.-748 с
3. Павленко А.Ф., Войчак А.В. Маркетинг: підручник – К.:КНЕУ, 2003 – 246 с.
4. Гаркавенко С.С. Маркетинг. Підручник. — Київ: Лібра, 2002. — 705 с.
5. Козловський В. О., Білоконний П. Г. Основи організації виробничого процесу: Навч. посібник. – К.: УМК ВО, 1991. – 172 с.
6. Бороноева Т.А. Современный рекламный менеджмент: Учебное пособие. – М.: Аспект-Пресс, 2003. – 141 с.
7. Кавецький В.В., Козловський В.О. Методичні вказівки до виконання курсової роботи «Організація виробничої діяльності підприємства», Вінниця: ВДТУ, 2003.
Размещено на