Маркетинговий аналіз проекту відкриття піцерії
Економічний ризик. Визначається невиконанням затверджених планів обсягів реалізації товарів унаслідок інфляційних процесів, конкуренції, зниження платоспроможності покупців.
Ціновий ризик. Це один із найбільш небезпечних ризиків у діяльності підприємств, здатний впливати на можливість утрати доходів, а виходить, і прибутку.
Процентний ризик. Виявляється в непередбаченій зміні процентних ставок на фінансовому ринку.
Податковий ризик. Характеризується можливістю нових податкових платежів, можливістю збільшення рівня ставок діючих податків, зміною діючих податкових пільг, нестабільністю податкового законодавства.
Інфляційний ризик. Можливість знецінювання реальної вартості капіталу підприємств, а також створених у грошових формах окремих його фінансових фондів.
 Інвестиційний
ризик. Характеризується
можливістю
виникнення
непередбачених
фінансових
втрат у процесі
інвестиційної
діяльності.
Ризик неплатоспроможності. Причиною його виникнення є низький рівень ліквідності оборотних активів.
Ризик утрати фінансової стійкості. Цей вид ризику характеризується недосконалою структурою капіталу господарюючого суб'єкта.
Інші види ризиків. Наприклад, ризик підробки фінансових документів.
При аналізі можливих ризиків, характерних для нашої піцерії, більше уваги було приділено ціновим, економічним і податковим ризикам. Ці ризики є найбільш актуальними, тому що з ними наша піцерія може зштовхнутися навіть спочатку свого існування. Серед класу даних ризиків було виділено 9 основних ризиків і визначено їхній негативний вплив на прибуток (табл. 11).
Таблиця 11. Ризики та їхній негативний вплив на прибуток
Для оцінки даних ризиків і виявлення найбільш небезпечних для діяльності нашої піцерії було проведено експертизу за участю 10 експертів. У ролі експертів виступили 10 досвідчених приватних підприємців, підприємства яких розташовані в центрі міста Дергачі, вони не є нашими потенційними конкурентами. Експертиза проводилася в один етап у виді анкетування. Експертам запропонували оцінити кожний з 9 ризиків за 100-бальною системою, де 100 — найвища оцінка, що характеризує найвищу небезпеку й актуальність ризику. Після проведення експертизи, для зручності подальшого аналізу, усі відповіді експертів були згруповані в одну таблицю (табл. 9.2).
Для того, щоб визначити, чи були думки експертів погодженими, тобто, чи можна на основі даних зробити конкретні висновки, необхідно порахувати коефіцієнт конкордації (Ккон).
Коефіцієнт конкордації змінюється в межах від 0 до 1.
Якщо Ккон = 0, то думки експертів цілком не погоджені, якщо ж Ккон = 1, то спостерігається повна єдність у думках експертів. Ккон обчислюється за формулою:
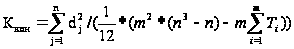
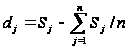
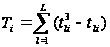
де і — номер с (ризику);
j — номер експерта;
т — кількість експертів;
п — кількість напрямків (ризиків);
Sj — сума рангів;
L — кількість груп зв'язаних рангів;
tij — кількість однакових рангів у кожній групі.
Таблиця 12. Дані, отримані шляхом експертизи
| № | Ризики | 1 експерт | 2 експерт | 3 експерт | 4 експерт | 5 експерт | 6 експерт | 7 експерт | 8 експерт | 9 експерт | 10 експерт |
| 1 | Нестійкість попиту | 100 | 80 | 90 | 100 | 90 | 80 | 100 | 100 | 90 | 80 |
| 2 | Поява альтернативного продукту | 100 | 80 | 90 | 90 | 80 | 100 | 100 | 90 | 90 | 100 |
| 3 | Зниження цін конкурентів | 40 | 50 | 50 | 60 | 40 | 50 | 20 | 50 | 60 | 70 |
| 4 | Збільшення виробництва у конкурентів | 50 | 40 | 50 | 60 | 50 | 40 | ЗО | 50 | 40 | 60 |
| 5 | Зростання податків | 50 | 40 | 40 | ЗО | ЗО | 40 | 50 | 70 | 50 | 40 |
| 6 | Платоспроможність споживачів | 50 | 70 | 70 | 80 | 60 | 70 | 60 | 50 | 60 | 70 |
| 7 | Ріст цін на сировину, матеріали, перевезення | 100 | 90 | 90 | 80 | 70 | 100 | 90 | 100 | 90 | 100 |
| 8 | Залежність від постачальників, відсутність альтернативи | 20 | ЗО | 40 | ЗО | 40 | 50 | 50 | 60 | 40 | 40 |
| 9 | Нестача оборотних коштів | 50 | 50 | 60 | 70 | 50 | 40 | 60 | 40 | 40 | 50 |
Після підрахунку коефіцієнта конкордації необхідно перевірити його на статистичну значимість за допомогою критерію Персона (критерію х'):
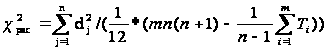
c2кр = ХИ2ОБР(0,05;п - 1).
Якщо розрахункове значення критерію Пірсона більше критичного, виходить, коефіцієнт конкордації — статистично значимий.
Процес обчислення коефіцієнта конкордації представлений у табл. 13.
К = 0,78, це означає, що думка експертів погоджені. Розрахункове значення коефіцієнта Пірсона перевищує критичне, що свідчить про те, що в даному випадку коефіцієнт конкордації статистично значимий.
На основі усього вище викладеного можна продовжувати подальший аналіз даних, отриманих при проведенні експертизи. Для того щоб визначити, який же ризик, на думку експертів, є найбільш небезпечним, а яким ризиком можна тимчасово зневажити, можна скористатися методом групової експертної оцінки. Даний метод полягає в тому, що кілька експертних оцінок (у нашому випадку 10) кожного фактора (ризику) зводяться до одержання єдиної групової експертної оцінки.
Дана задача була вирішена за допомогою прикладного програмного пакета MathCad. Процес рішення представлений у додатку В.
Проаналізуємо результат, отриманий у процесі рішення поставленої задачі за допомогою методу групової експертної оцінки, а саме отриманий вектор чисел:
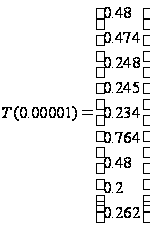
На думку експертів, ризик, якому нам варто приділити більше уваги і який несе в собі велику небезпеку для нашої піцерії — це зростання цін на сировину й матеріали. Збільшення цін на сировину й матеріали приведе до зростання собівартості нашої піци й суттєво скоротить прибуток нашого підприємства. Щоб мінімізувати даний ризик, нам потрібно мати налагоджені відносини з великою кількістю постачальників, тобто мати альтернативу: при підвищенні цін на сировину в одного постачальника ми зможемо купити аналогічну продукцію в іншого постачальника, тільки за більш помірною ціною.
На другому місці, на думку експертів, стоїть ризик зменшення попиту й ризик появи аналогічного продукту. Для того, щоб мінімізувати перший ризик нашої піцерії, треба всіляко стимулювати попит на свою продукцію шляхом гнучкої цінової політики, забезпечення високої якості реалізованої продукції, забезпечення високого рівня сервісу і так далі. Що стосується другого ризику, то наше підприємство не може його мінімізувати, тому що, не виключено, що в майбутньому в місті захочуть відкрити піцерію й інші фірми і потіснити наші позиції на ринку. Однак, найважливіше для нашої піцерії — до появи конкуренції завоювати любов клієнтів і забезпечити себе постійною клієнтурою.
Інші ризики, на думку експертів, не є особливо небезпечними для нашої піцерії. Ризик залежності від постачальника малореальний, тому що, у місті мається близько 10 продовольчих баз, де можна замовити якісну продукцію, що стосується податкового ризику, то ми зможемо мінімізувати його, перейшовши на сплату єдиного податку.
Таблиця 13. Процес обчислення коефіцієнта конкордації
| № | Ранги | Sj | dj | d2j | Ti | Kkon | c2p | c2kp | |||||||||
| 1 | 2 | 2,5 | 2 | 1 | 1 | 3 | 1,5 | 1,5 | 2 | 3 | 19,5 | -30,5 | 930,25 | 60 | 0,781 | 62,312 | 15,507 |
| 2 | 2 | 2,5 | 2 | 2 | 2 | 1,5 | 1,5 | 3 | 2 | 1,5 | 20 | -ЗО | 900 | 18 | |||
| 3 | 8 | 5,5 | 6,5 | 6,5 | 7,5 | 5,5 | 9 | 7 | 4,5 | 4,5 | 64,5 | 14,5 | 210,25 | 12 | |||
| 4 | 5,5 | 7,5 | 6,5 | 6,5 | 5,5 | 8 | 8 | 7 | 8 | 6 | 68,5 | 18,5 | 342,25 | 18 | |||
| 5 | 5,5 | 7,5 | 8,5 | 8,5 | 9 | 8 | 6,5 | 4 | 6 | 8,5 | 72 | 22 | 484 | 12 | |||
| 6 | 5,5 | 4 | 4 | 3,5 | 4 | 4 | 4,5 | 7 | 4,5 | 4,5 | 45,5 | -4,5 | 20,25 | 12 | |||
| 7 | 2 | 1 | 2 | 3,5 | 3 | 1,5 | 3 | 1,5 | 2 | 1,5 | 21 | -29 | 841 | 18 | |||
| 8 | 9 | 9 | 8,5 | 8,5 | 7,5 | 5,5 | 6,5 | 5 | 8 | 8,5 | 76 | 26 | 676 | 6 | |||
| 9 | 5,5 | 5,5 | 5 | 5 | 5,5 | 8 | 4,5 | 9 | 8 | 7 | 63 | 13 | 169 | 18 | |||
| 50 | 4573 | 174 | |||||||||||||||
 Але
варто врахувати,
що такі ризики,
як зниження
цін конкурентів
і збільшення
виробництва
в конкурентів,
на даному етапі
не небезпечні
для нашої піцерії
лише тому, що
в нас поки немає
конкурентів
на ринку Дергачів.
Однак значимість
цих ризиків
зросте з появою
на ринку першого
конкурента.
Тоді з'явиться
об'єктивна
необхідність
перегляду
значимості
даних ризиків.
10. Фінансовий план
Для переходу до розрахунку основних фінансових показників необхідно докладно зупинитися на розрахунку валових витрат за планований період (табл. 14).
З даних таблиці видно, що найбільшу вагу в структурі виробничо-збутових витрат займають перемінні витрати (57%). Сюди включаються витрати на сировину й компоненти, перемінна частина за робітної плати, витрати на енергоносії. Зростання даних витрат обумовлено ростом обсягів виробництва.
Постійна частина собівартості формується за рахунок заробітної плати керівників і обслуговуючого персоналу, витрат комунального характеру, орендних платежів, витрат на рекламу й інші витрати (канцтовари, телефон і т.д.).
Таблиця 14. Розрахунок витрат на виробничо-збутову діяльність підприємства
| № | Статті затрат | Витрати, гри | |||
| Добові | Місячні | Квартальні | Річні | ||
| 1 | Сировина та компоненти | 1055 | 31646 | 94939 | 379754 |
| 2 | Заробітна плата (перемінна частина) | 153 | 4600 | 13800 | 55200 |
| 3 | Нарахування на зарплату (перемінна частина) | ЗО | 897 | 2691 | 10764 |
| 4 | Витрати на енергоносії | 37,7 | 1131 | 3393 | 13572 |
| Разом перемінні витрати | 1276 | 38274,17 | 114822,5 | 459290 | |
| 5 | Заробітна плата (постійна частина) | 203 | 6100 | 18300 | 73200 |
| 6 | Нарахування на зарплату (постійна частина) | 39,65 | 1189,5 | 3568,5 | 14274 |
| 7 | Транспортні витрати | 10 | 300 | 900 | 3600 |
| 8 | Оренда приміщення | 167 | 5010 | 15030 | 60120 |
| 9 | Комунальні послуги | 54,8 | 1644,4 | 4933,2 | 19732,8 |
| 10 | Амортизація | 500 | 500 | 500 | 500 |
| 11 | Канцелярські товари | 2 | 60 | 180 | 720 |
| 12 | Телефон | 2 | 60 | 180 | 720 |
| Разом постійні витрати | 978,8 | 14863,9 | 43591,7 | 172866,8 | |
| Валові витрати | 2254,6 | 53138,1 | 158414,2 | 632156,8 | |
Фінансовий план відображає механізм повернення кредиту за рахунок надходження коштів від основної діяльності виробничо-торговельного підприємства.
Для початку будь-якої діяльності необхідні первісні грошові вкладення в даний бізнес. Первісні витрати на відкриття нашої піцерії представлені в табл. 15.
Таблиця 15. Розрахунок первісних витрат
| Найменування витрати | Сума, грн |
| Покупка обладнання | 75040 |
| Покупка сировини | 21310 |
| Ремонт будинку та приміщень | 25000 |
| Реклама | 3790 |
| Юридичні послуги | 200 |
| Витрати на зв'язок | 800 |
| День відкритих дверей | 2870 |
| Разом: | 129010 |
Таким чином, для відкриття піцерії будуть потрібні грошові вкладення в розмірі 150 тис. грн. Планується на дану суму взяти кредит у банку під 18% річних терміном на 2 роки і виплачувати цей кредит щомісяця, починаючи з другого кварталу (місячна виплата відсотків за кредит — 1,5% від невиплаченої суми позики). Прогноз прибутків і збитків піцерії на 2008 рік представлений у табл. 16. Підприємство працює на рівні беззбитковості протягом усього року. Загальний обсяг чистого прибутку за 2008 рік складає 111947 грн, а повернення кредиту — 75000 грн, тобто половина всієї позики. Таким чином, через 2 роки (або раніше — при збільшенні обсягів виробництва і збуту продукції) удасться погасити весь банківський борг. Зведені показники фінансового плану розраховані в табл. 17. Рівень рентабельності продукції підприємства в 2008 році складе 17%.
Таблиця 16. Прогноз прибутків і збитків на 2008 рік
| Код | Стаття | І | II | III | IV | V | VI | VII | VIII | IX | X | XI | XII | Разом за рік |
| Прибутки від продажів | ||||||||||||||
| 01 | Виторг від продажів | 1096577 | ||||||||||||
| Витрати на виробництво та реалізацію продукції (перемінні витрати) | ||||||||||||||
| 02 | Сировина та матеріали | 21309,7 | 19247,4 | 21309,65 | 31928,07 | 32992,34 | 31928,07 | 47903.39 | 47903,39 | 46358,12 | 26576,9 | 25719,5 | 26576,9 | 379753 |
| 03 | Зарплата персоналу | 4600,00 | 4600,00 | 4600,00 | 4600,00 | 4600,00 | 4600,00 | 4600,00 | 4600,00 | 4600,00 | 4600,00 | 4600,00 | 4600,00 | 55200 |
| 04 | Нарахування на зарплату* | 897 | 897 | 897 | 897 | 897 | 897 | 897 | 897 | 897 | 897 | 897 | 897 | 10764 |
| 06 | Витрати на енергоносії | 1131,00 | 1131,00 | 1181,00 | 1131,00 | 1131,00 | 1131,00 | 1131.00 | 1131,00 | 1131,00 | 1131,00 | 1131,00 | 1131,1 | 1.3572 |
| 09 | Разом перемінні витрати | 27937,6 | 25875,4 | 27937,65 | 38556,07 | 39620,34 | 38556,07 | 54531,39 | 54531,39 | 52986,12 | 33204,9 | 32347,58 | 459289 | |
| 10 | Валовий прибуток | 32350,22 | 28578,14 | 32350,22 | 48212,33 | 50040,34 | 48212,33 | 82927,88 | 82927,85 | 80038,98 | 51171,21 | 49306,72 | 51171,21 | 637287 |
| Постійні витрати | ||||||||||||||
| 12 | Реклама та просування | 3790,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | ОД | 0,00 | 0,00 | 0,00 | ОД | 3790 |
| 13 | Транспортні витрати | 300,00 | 300,00 | 300,00 | 300,00 | 300,00 | 300,00 | 300,00 | 300,00 | 300,00 | 300,00 | 300,00 | 300,00 | 3600 |
| 15 | Зарплата персоналу | 6100,00 | 6100,00 | 6100,00 | 6100,00 | 6100,00 | 6100,00 | 6100,00 | 6100,00 | 6100,00 | 6100,00 | 6100,00 | 6100,00 | 73200 |
| 16 | Нарахування на зарплату | 1189,50 | 1189,50 | 1189,50 | 1189,5( | 1189,50 | 1189,50 | 1189,50 | 1189,50 | 1189,50 | 1189,50 | 1189,50 | 1189,5 | 14274 |
| 18 | Оренда приміщення | 5010,00 | 5010,00 | 5010,00 | 5010,00 | 5010,00 | 5010,00 | 5010,00 | 5010,00 | 5010,00 | 5010,00 | 5010,00 | 5010,00 | 60120 |
| 19 | Комунальні послуги | 1644,40 | 1644,40 | 1(544,40 | 1644,4( | 1644,40 | 1644,40 | 1644,40 | 1644,40 | 1644,40 | 1644,40 | 1644,40 | 1644.4С | 1644,40 |
| 20 | Амортизація | 500,(Х | 500,00 | 500,00 | 500,00 | 500,00 | 500,00 | 500,00 | 500.0С | 500,00 | 500,00 | 500,00 | 500Д | 6000 |
| 21 | Канцтовари | 60,0 | 60,00 | 60,00 | 60,00 | 60,00 | 60,00 | 60,00 | 60,00 | 60,00 | 60,00 | 60,00 | 60,00 | 720 |
| 22 | Телефон | 60,00 | 60,00 | 60,00 | 60,00 | 60,00 | 60,00 | 60,00 | 60,00 | 60,00 | 60,00 | 60,00 | 60.0С | 720 |
| 23 | Юридичні послуги | 200,0 | 0,0 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | ОД | 200 |
| 24 | Охорони та сигналізація | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0.00 | 0,00 | 0.00 | 0,00 | 0,00 | 0,00 | 0 |
| 25' | Страхування | 0,0С | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | ОД | 0 |
| 26 | Банківські послуги | 0 00 | 0 00 | 0 00 | 0 00 | 0 00 | 0 00 | 0 00 | 0 00 | 0 00 | 0 00 | 0 00 | 0 00 | 0,00 |
| 27 | Відсотки за кредит | 2250,00 | 2250,00 | 2250,00 | 2250,00 | 2175 | 2100 | 2025 | 1845 | 1665 | 1485 | 1365 | 1245 | 22905 |
| 29 | Разом постійні витрати | 21104,9 | 17113,9 | 17113,90 | 17113,90 | 17113,90 | 16963,90 | 16888,90 | 16708,90 | 16528,90 | 16348,0 | 16228,9016108,90 | 205262 | |
| ЗО | Прибуток до сплати податків | 112463 | 114642 | 15236 32 | 31098,43 | 33001 44 | 31248 43 | 66038,98 | 66218 98 | 63510,08 | 34822,3 | 33077 | 350621 | 432026 |
| 31 | Виплата кредиту | 0 00 | 0,00 | 0 00 | 5000,00 | 5000 00 | 5000,00 | 12000 00 | 12000 00 | 12000,00 | 8000,00 | 8000 00 | 8000,00 | 75000 |
| 32 | Податку | 10347,56 | 9672 76 | 11345,06 | 18620,66 | 19457 95 | 18658,16 | 33692,15 | 33737,15 | 32505,66 | 19252,59 | 18476 24 | 19312,59 | 245079 |
| 33 | Прибуток | 898,76 | 1791 49 | 3891,26 | 7477,77 | 8543 50 | 7590 27 | 20346 83 | 20481 83 | 19004,42 | 7569,72 | 6601 58 | 7749 72 | 111947 |
Таблиця 17. Зведені показники фінансового плану підприємства на 2007 рік
| Показники | І | II | НІ | IV | V | VI | VII | VIII | IX | X | XI | XII | Разом за 2007 рік |
| Виторг від реалізації | 60287,87 | 54453,56 | 60287,87 | 86768,40 | 89660,68 | 86768,40 | 137459,27 | 137459,27 | 133025,10 | 84376,11 | 81654,30 | 84376,11 | 1096576,94 |
| Валові витрати | 49041,55 | 42989,32 | 45051,55 | 55669.97 | 56659,24 | 55519,97 | 71420,29 | 71240.29 | 69515,02 | 49553,80 | 48576,48 | 49313,80 | 664551,28 |
| в т ч постійна частина | 21103,90 | 17113,90 | 17113,90 | 17113,90 | 17038,90 | 16963,90 | 16888.90 | 16708.90 | 16528,90 | 16348,90 | 16228.9С | 16108,90 | 205261,80 |
| перемінна частина | 27937,65 | 25875,42 | 27937,65 | 38556,07 | 39620,34 | 38556,07 | 54531.39 | 54531,39 | 52986,12 | 33204,90 | 32347,58 | 33204,90 | 459289,48 |
| Беззбитковий обсяг виробництва | 49041,55 | 42989,32 | 45051.55 | 55669,97 | 56659,24 | 55519,97 | 71420,29 | 71240,29 | 69515,02 | 49553,80 | 48576,48 | 49313,80 | 664551,28 |
| Валовий прибуток | 32350,22 | 28578,14 | 32350,22 | 48212,33 | 50040,34 | 48212,33 | 82927,88 | 82927,88 | 80038,98 | 51171,21 | 49306,72 | 51171,21 | 637287,46 |
| Прибуток до сплати податків | 11246,32 | 11464,24 | 15236,32 | 31098,43 | 33001.44 | 31248,43 | 66038,98 | 66218,98 | 63510,08 | 34822,31 | 33077,82 | 35062,31 | 432025,66 |
| пдв | 10047,98 | 9075,59 | 10047,98 | 14461,40 | 14943,45 | 14461,40 | 22909,88 | 22909,88 | 22170,85 | 14062,69 | 13609,05 | 14062,69 | 182762,82 |
| Податок на прибуток | 299,59 | 597,16 | 1297,09 | 4159,26 | 4514.50 | 4196,76 | 10782,28 | 10827,28 | 10334,81 | 5189,91 | 4867,19 | 5249,91 | 62315,71 |
| Чистий прибуток до сплати по кредиту | 898,76 | 1791,49 | 3891,26 | 12477,77 | 13543.50 | 12590,27 | 32346,83 | 32481,83 | 31004,42 | 15569,72 | 14601,58 | 15749,72 | 186947,13 |
| Повернення кредиту | 0 | 0 | 0 | 5000 | 5000 | 5000 | 12000 | 12000 | 12000 | 8000 | 8000 | 8000 | 75000,00 |
| Чистий прибуток у розпорядженні | 898,76 | 1791,49 | 3891,26 | 7477,77 | 8543,50 | 7590,27 | 20346,83 | 20481,83 | 19004,42 | 7569,72 | 6601,58 | 7749,72 | 111947,13 |
| Рентабельність продукції | 2% | 4% | 9% | 13% | 15% | 14% | 28% | 29% | 27% | 15% | 14% | 16% | 17% |
Список використаної літератури
Алексеева М.М. Планирование деятельности фирмы: учеб. метод, пособие — М.: Финансы и статистика, 2005.
Акофф РЛ. Планирование будущего корпорации. — М.: Прогресс, 2005.
Ворст М., Ревентлоу П. Экономика фирмы. — М.: Высш. школа, 2004.
Беренс В., Харванек П. Руководство по оценке эффективности инвестиций. — М.: Инфра-М, 2005.
Бланк И. Инвестиционный менеджмент. — Москва — Лондон: К )найтед Лондон Трейд Лимитед, 2005.
Богатин Ю.В., Швандар В А. Оценка эффективности бизнеса и инвестиций. — М.: Юнити, 2006.
Економіка підприємства: Підручник: У 2 т. / За ред. Покропивного. — К: Вид-во «Хвиля-Прес».
Деловое планирование (Методы. Организация. Современная практика): Учеб. пособие / Под ред. В.М.Попова. — М.: Финансы и статистика, 2007. — 368 с.
Любанова Т.П., Мясоедова Л.В., Грамотенко Т.А., Олейникова К ).А, Бизнес-план, Учебно-практическое пособие. — М.: «Издательство ПРИОР», 2002. - 96 с.
Стратегическое планирование / Под ред. Уткина Э.А. — М.: /Ассоциация авторов и издателей «ТАНДЕМ». Издательство ЭКМОС, 2003. - 440 с.
Уткин Э.А., Кочетова А.И. Бизнес-план. Как развернуть соб-I гвенное дело. - М.: АКАЛИС, 2006. - 175 с.
Ф.К.Беа, Э.Дихтл, М.Швайтцер «Экономика предприятия». — М: Инфра-М, 1999 г.
Э.А.Уткин «Бизнес-план». — М.: Экмос, 2002 г.
«Управление инвестициями» в 2-х т. / Под общ. ред. В.В.Ше-рсмета — М.: Высшая школа, 2005 г.
В.З.Черняк, А.В.Черняк, И.В.Довиденко «Бизнес планирование. Учебно-практическое пособие» — М.: РДЛ, 2005 г.
Ю.Бригхем, Л. Гапенски «Финансовый менеджмент. Полный курс». В 2-х т. / Пер. с английского под ред. В.В.Ковалева — СПб.: Экономическая школа, 2002 г.
Веретенникова О.Б. «Финансы предприятий: Учебное пособие» — Екатеринбург.: Из-во УрГЭУ, 2005 г.
Финансовый менеджмент: Учебник для вузов / Г Б. Поляк, И.А.Акодис, Т.А.Краева и др.; Под ред. Г.Б. Полякова. — М.: Финансы, ЮНИТИ, 2005. - 518 с.
Финансы в управлении предприятием/ Под ред. А.М.Ковалевой — М.: Финансы и статистика, 2005. — 160 с.
Шеремет АД., Сайфулин Р.С. Финансы предприятий. — М.; ИНФРА-М, 1997. - 343 с. '
«Как разработать бизнес-план». — Люксембург; Служба Та-сис. Офис официальных изданий Европейского сообщества. — Май, 2003 г.
Липсиц Й.В. Бизнес-план — основа успеха: Практическое пособие. — М.: Машиностроение, 2002.
Карминский А.М., Оленев НИ., Примак А.Г., Фалько С.Г. Контроллинг в бизнесе. Методологические и практические основы. – М., Финансы и статистика, 2005.