Маркетингове ціноутворення
Психологічна готовність до певного рівня цін
Найпоширенішими є пропозиції товару в різному виконанні. Наприклад, в «аскетичного» виконання; у стандартного виконання, що, як правило, складає найбільшу частку в структурі внутрішньогрупового асортименту, і у виконання типу «люкс».
У цих випадках за кожен варіант виконання товару або його товарної модифікації з покупця може бути запитано свою ціну. Так, ціни на поліграфічну книжкову продукцію в м'якій палітурці, на видання в твердих матерчатих або шикарних шкіряних палітурках (фоліанти) можуть істотно відрізнятися.
Варто відзначити так звану потрійну диференціацію цін (мал. 1.6).
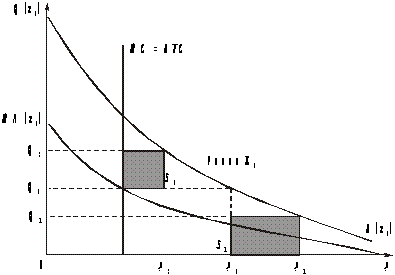
Рис. Потрійна диференціація цін
На відміну від політики єдиних цін, орієнтованих на середній гарантований максимальний прибуток, який визначається значенням ціни p2, продавцем вводяться (наприклад на ринку Х2) два інших цінових рівні — р1 і р3. Розмах варіації в цих рівнях включає і проміжну ціну — на рівні р2.
Подібна активна диференціація цін, окрім зменшення доходів покупців — добровільного витягання їх засобів (на мал. 1.6 — заштриховані площі S1 і S2), зумовлює появу у продавця додаткового прибутку, який виникає завдяки майстерній диференціації цін за умови незмінності ситуації з поточними витратами.
У разі проведення такої політики маркетологові необхідно переконатися, що впровадження на вибраному ринку товару за нижчими цінами р3 дасть можливість забезпечити оптимальне об'єднання використання потужностей збутового апарату і накопиченого товарного потенціалу (запасу). На мал. 1.6 це зображається як розширення діапазону купівельного попиту — від рівня Q2 до рівня Q3.
Політика диференціації цін націлює фірму на великий ринок, де її товар буде привабливим для багатьох споживачів завдяки сучасному дизайну, технічним характеристикам, доступності, надійності і тому подібне. Все це додає товару рис унікальності, виділяє його з маси товарних аналогів, внаслідок чого для споживача, який звик до товарної марки і зраджений фірмі, ціна перестає грати важливу роль.
Політика цін при стратегії товарної концентрації. Використовуючи стратегію товарної концентрації, підприємство виділяє споживчий сегмент, специфіка якого визначається низькими цінами або унікальною пропозицією. Підприємство контролює рівень витрат за рахунок концентрації своїх зусиль на декількох ключових товарах, призначених для специфічних споживачів, шляхом створення відповідної репутації на ринку, який може бути не задоволений конкурентами.
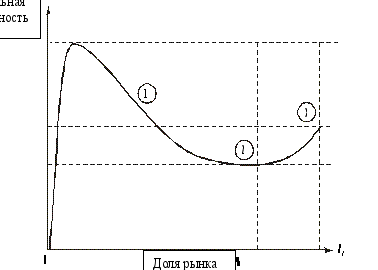
Рис 1.7. Залежність рівня прибутковості інвестицій від розміру ринкової частинки в загальній стратегічній моделі Портеру (як показник ринкової частинки тут виступає індекс структури ринку Херфіндаля—Хиршмена):
1 — політика концентрації;
2 — погано сконцентрована політика, чи політика диференціації цін за відсутності цінового лідерства;
3 — цінове лідерство за проведення політики диференціації цін
Відповідно до моделі Портеру залежність між часткою на ринку і прибутковістю конкретного інвестиційного проекту (всій маркетинговій кампанії) може бути представлена U-подібною формою (мал. 1.7). Підприємство, яке працює на товарному ринку з невеликою часткою (до 10%), може процвітати завдяки розробці стратегії, чітко сконцентрованої на конкурентну «нішу» або «вікно». Підприємство, яке володіє значною часткою ринку, може успішно працювати за рахунок наявних переваг в розмірах загальних витрат або кваліфіковано здійснюваної політики диференціювання продажних цін у відмічених вище напрямах. Підприємство, яке не володіє унікальною продукцією або перевагами в рівнях витрат, не в змозі досягти високих показників ринкової ефективності, хоча і працює на значному ринковому просторі, і неминуче опиняється в числі аутсайдерів ринку, який графічно відповідає нижній частині кривої біля позиції 2.
Граничне ціноутворення, як спосіб, ґрунтується на калькуляційних оцінках собівартості (витрат), але є технічно складніше за способи, які спираються на «ціну з надбавкою». При граничному ціноутворенні надбавка робиться тільки до гранично високої собівартості виробництва кожної наступної, додаткової одиниці вже освоєного товару або послуги. Цей спосіб доцільний в тому випадку, якщо гарантований продаж за трохи більшою ціною і є достатнім для того, щоб покрити накладні витрати. Спосіб граничного ціноутворення у разі неправильного осмислення і недостатньої контрольованості його технології може привести до несподіваних і катастрофічних результатів. В даному випадку спосіб граничного ціноутворення полягає в наступному: як тільки досягнутий рівень продажу, який забезпечує покриття всіх витрат, включаючи накладні, продавець може дозволити собі уцінити продажну. Необхідно лише покрити собівартість обслуговування одного додаткового клієнта. Будь-яка ціна, яка перевищує цю додаткову собівартість, дає додатковий прибуток, особливо за умови, що понижена ціна стимулює підвищення попиту на товар або послугу. Якщо ж вся торгово-збутова діяльність базується на принципі граничного ціноутворення, компанія ніколи не компенсує свої накладні витрати і зрештою зазнає збитки. Крім того, у багатьох випадках однакові товари (послуги) пропонуються за зовсім різними цінами. Проте надавати знижку з продажної ціни можна лише за умови, що споживачі, які оплачують повну вартість, ніколи про це не дізнаються, або якщо компанія повідомляє, що за повну вартість споживач отримає кращий товар(послугу).
У політиці граничного ціноутворення безперечне одне — продажна ціна у жодному випадку не повинна бути нижче за граничну собівартість виробництва однієї додаткової одиниці продукції. Інакше для підприємства виникає реальна загроза збитків, і вони зростатимуть з кожною проданою додатковою одиницею продукції.
Аналізуючи відмінності в рівнях загальної собівартості виготовленого товару і собівартості виробництва однієї додаткової одиниці, можна отримати економічні аргументи для визначення ціни, яка базується на знанні ринку. Якщо ринково обґрунтована ціна виявиться нижчою за ціну за калькуляційними розрахунками, підприємець зобов'язаний зробити все, щоб понизити ці витрати інакше його чекає банкрутство..
В цілому недоліки принципів ціноутворення, заснованих на калькуляції собівартості, перевищують їх переваги. Крім того, якщо калькуляційна система обліку всіх без виключення витрат на підприємстві не відпрацьована, якщо вона не має свого моніторингового компоненту, то погрішності, властиві цим методам ціноутворення, лише множаться.
СИСТЕМА ЦІН ТА ЇХ КЛАСИФІКАЦІЯ
Система цін та ознаки, покладені в її основу
Усі діючі в економіці ціни взаємозалежні й утворюють єдину систему, що складається з окремих блоків цін і перебуває у постійному русі під впливом безлічі ринкових факторів. Основними блоками єдиної системи цін є:
оптові ціни;
закупівельні ціни;
роздрібні ціни.
Основні блоки цін у свою чергу поділяються на підблоки. Так, блок оптових цін складається з двох підблоків — оптові (відпускні) ціни підприємства та оптові ціни промисловості. В основі взаємозв’язку всіх цін, що утворюють єдину систему, лежить принцип «сполучених посудин»: зміна цін в одному з основних блоків даної системи досить швидко передається «по ланцюжку» в усі інші блоки цін.
Провідну й визначальну роль у всій системі цін відіграють ціни на продукцію базових галузей промисловості. До базових належать галузі паливно-енергетичного комплексу (вугільна, нафтова, газова, електроенергетика) та галузі металургії. Так, зміна цін на енергоносії знаходить швидке відображення в рівні цін усіх без винятку галузей економіки. Великий вплив на ціни в галузях легкої і харчової промисловості справляє динаміка закупівельних цін на продукцію галузей сільського господарства.
Різні блоки цін, що входять у систему цін, мають не тільки прямий, а й зворотний зв’язок. Наприклад, підвищення цін у паливному комплексі через визначений час повертається в ці галузі у вигляді подорожчання матеріально-технічних ресурсів (машин, устаткування, електроенергії тощо), споживаних ними.
За умов адміністративної економіки підвищення цін у названих галузях часто блокувалося за допомогою фінансової системи шляхом надання дотацій галузям, які споживають енергоносії (сільське господарство, галузі, що виробляють споживчі товари, і деякі інші). В умовах переходу до ринку дотацій у таких широких масштабах, як колись, бути не може, оскільки це призвело би до штучного перекручування структури і динаміки цін, матеріально-речовинних і вартісних пропорцій у багатьох галузях економіки, що суперечить самій суті ринкових відносин. Скасування масових дотацій значно посилило взаємозалежність усіх видів цін, що входять у єдину систему, зробило її більш гнучкою і динамічною, адекватнішою вимогам ринку.
Такий тісний взаємозв’язок цін, що входять у єдину систему, і взаємозалежність їх обумовлено, в основному, двома важливими обставинами:
Усі ціни формуються на єдиній методологічній основі. Цією основою є закони вартості, попиту та пропозиції.
Усі підприємства, виробництва і галузі, господарська діяльність яких обслуговується цінами, взаємозалежні й утворюють зрештою єдиний господарський комплекс.
Взаємозв’язок підприємств, галузей може бути найрізноманітнішим: виробничий, економічний, технологічний тощо. Разом з тим взаємозв’язок і взаємозалежність цін у єдиній системі цін не виключає і самостійного руху окремих блоків цін і цін на конкретні товари всередині цих блоків, а навпаки, припускає такий рух.
Необхідно відзначити досить тісний зв’язок між системою цін та економічним середовищем, у якому діють ціни. Це середовище включає: товарне виробництво, різні форми власності, конкуренцію, які є складовими ринкової економіки.
В основу характеристики системи цін покладено такі показники, як рівень цін, структура цін і динаміка цін.
Загальна класифікація цін
Першою і найважливішою ознакою класифікації цін є залежність цін від того, на якій стадії товароруху вони формуються. Звичайно масовий товар проходить три стадії товароруху:
підприємство — оптова торгівля;
оптова торгівля — роздрібна торгівля;
роздрібна торгівля — споживачі.
Цим стадіям товароруху відповідають три види цін:
оптова ціна підприємства (відпускна ціна);
оптова ціна промисловості;
роздрібна ціна.
Оптова ціна підприємства (відпускна ціна) — ціна виробника продукції, за якою підприємство реалізує вироблену продукцію оптово-збутовим організаціям чи іншим підприємствам.
В умовах переходу до ринку ці ціни покликані забезпечувати підприємствам та організаціям можливість подальшої господарської діяльності. Іншими словами, реалізуючи свою продукцію за оптовими цінами, підприємство має відшкодувати свої витрати виробництва і реалізації та одержати прибуток такого розміру, який би дав йому змогу вижити в умовах ринку. Прибуток є найважливішим елементом ціни. Одержання прибутку — головний спонукальний мотив будь-якої форми підприємництва. В умовах ринкової економіки, конкуренції існує об’єктивна тенденція до одержання максимального прибутку. Необхідний для підприємства розмір прибутку визначається потребами його розвитку і не може бути менше мінімально допустимого рівня, що забезпечує нормальний процес відтворення. На основі оптових (відпускних) цін підприємства здійснюються планування, аналіз і розрахунок вартісних показників роботи підприємства. Оптова (відпускна) ціна підприємства складається із собівартості (витрат виробництва і реалізації), прибутку, акцизу (по підакцизних товарах) і ПДВ. Ціна виробника продукції звернена до виробництва, тісно пов’язана з ним.
Ціни за оптових поставок визначаються, як правило, контрактними умовами, що в укладеному контракті можуть бути зафіксовані: на момент його оформлення; протягом терміну дії контракту чи до моменту його виконання. Залежно від способу фіксації (price fixing) розрізняють такі види цін.
Тверда (стабільна, фіксована, гарантована) ціна (firm price, fixed price) — установлюється в момент підписання контракту, не підлягає зміні протягом усього терміну його дії і не залежить від термінів і порядку постачання товарної партії. У контрактах із тривалими термінами постачання звичайно робиться цінове застереження «ціна тверда, зміні не підлягає».
Змінна ціна (flexible price) — зафіксована під час підписання контракту ціна, яка може бути переглянута надалі, якщо ринкова ціна даного товару до моменту його постачання зміниться. За встановлення рухливої ціни в контракт вноситься цінове застереження, яке передбачає зміну ціни, зафіксованої в контракті, залежно від підвищення чи зниження ціни на ринку до моменту виконання угоди. Звичайно в контракті обговорюється припустимий мінімум. Наприклад, відхилення ринкової ціни (market fluctuation) у межах 2—5% щодо ціни, прийнятої в контракті. У даних межах змін ознаки перегляд контрактної ціни не відбувається. За встановлення рухливої ціни в контракті обов’язково має бути зазначене офіційне джерело статистичних даних, за яким варто судити про зміну ринкової ціни. Рухливі ціни найчастіше встановлюються на промислові, сировинні та продовольчі товари, що поставляються за довгостроковими контрактами. Розрахунки в такому випадку ведуться за поточними цінами (current price) — цінами, що діють на даний період.
Плинна ціна (sliding price) — ціна, обчислена в момент виконання контракту шляхом перегляду договірної (базисної) ціни з урахуванням змін у витратах виробництва, що виникли в період виконання контракту. Якщо контрактом передбачаються часткові поставки, змінна ціна розраховується окремо на кожну поставку. Змінні ціни застосовуються в контрактах на продукцію, що потребує тривалого терміну виготовлення. Під час підписання контракту сторони встановлюють базисну ціну і включають застереження про її структуру, тобто частковий розклад складових ціни у відсотках постійних витрат (прибуток, накладні витрати, амортизаційні відрахування тощо), витрат на сировину і матеріали, а також витрат на заробітну плату. У додатках до контракту крім протоколів узгодження договірних цін може наводитися погоджений сторонами метод розрахунку змінної ціни. За встановлення змінної ціни в інтересах імпортера до контракту можуть бути внесені деякі обмежувальні умови. Зокрема, може бути встановлено (у відсотках до договірної ціни) межу, в рамках якої перегляд ціни не відбувається, а також межу можливої зміни договірної ціни (наприклад, не більше 10% від загальної вартості замовлення), що називають лімітом зміни (limit of escalation). У контракті може бути передбачено, що зміни поширюються не на всю суму витрат виробництва, а лише на визначені елементи із зазначенням їх величини у відсотках від загальної вартості замовлення. Змінна ціна може застосовуватися не на весь термін дії контракту, а на коротший період, наприклад, на перші кілька місяців від дати укладення контракту чи на період постачання визначеної кількості товару.
Ціна, що фіксується в процесі виконання контракту (регульована, гнучка) — може уточнюватися сторонами безпосередньо перед постачанням кожної партії товару (за довгострокових контрактів) — щорічно перед початком чергового господарського фінансового року. Покупцю може бути надане пільгове право вибору моменту фіксації ціни протягом терміну виконання угоди із зазначенням джерела інформації про ціни. У контракті в цьому випадку передбачаються умови фіксації і принцип визначення рівня ціни (price level).
За постачання товарів застосовують застереження про коливання ціни залежно від ринкових цін. Наприклад, застереження «підвищення» означає, що будь-яке підвищення ринкової ціни спричиняє підвищення ціни товару. Застереження «зниження» означає зниження ціни залежно від зниження ринкових цін. Застереження «підвищення / зниження» дозволяє встановлювати будь-які коливання ціни, як зниження, так і підвищення, залежно від стану ринкових цін. Таке застереження застосовується в основному до товарів, що котируються на біржах. Так, в угодах щодо біржових товарів застережується, по котируваннях якої біржі і по якій рубриці котирувального бюлетеня визначатиметься ціна, а також термін, протягом якого покупець зобов’язаний повідомити продавця про своє бажання зафіксувати ціну в контракті. Такі угоди називаються онкольними (call transaction).
Ціни опціонів. Опціон являє собою право, але не зобов’язання, купити / продати будь-які активи за заздалегідь домовленою ціною протягом визначеного періоду. Опціон може бути реалізований чи ні залежно від рішення, прийнятого винятково його власником. Хоча опціони існують уже тривалий час — угоди з товарними опціонами стали укладати в середині XIX ст. — формалізована модель ціноутворення для опціонів Ф. Блека та М. Шоулза (Black — Scholes Option Pricing Model, OPM), що набула широкої популярності, з’явилася лише в 1973 р. у період швидкого зростання в США опціонної торгівлі. Теорія ціноутворення опціонів може бути використана для аналізу конкретних ситуацій (наприклад, припинення орендних угод чи відмова від реалізації проектів). У такому разі акціонерний капітал компанії, що використовує позикове фінансування, може бути представлений як опціон покупця. Коли компанія залучає позиковий капітал, це рівносильне продажу акціонерами активів компанії кредиторам, які розплачуються за активи наявними коштами (у розмірі суми наданої позики), але при цьому надають акціонерам опціон покупця. Конкретна ціна реалізації опціону дорівнює сумі самої позики і відсотків за ним.
Різновидом оптової ціни підприємства-виробника є трансферна ціна. Трансферна ціна застосовується за здійснення комерційних операцій між підрозділами однієї і тієї ж фірми (підприємства). Вона може використовуватися як щодо готових виробів, напівфабрикатів, сировини, так і щодо послуг, зокрема управлінських платежів і відсотків за кредит. В останні роки трансферні ціни набувають значного поширення, оскільки внутрішньофірмова торгівля стає усе важливішим елементом міжнародної торгівлі. Так, внутрішньофірмова торгівля широко здійснюється між американськими компаніями та їх філіями, що знаходяться в інших країнах. У такий же спосіб діють й інші країни на території США. Використання трансферних цін може впливати на конкурентоспроможність фірми на ринку. Так, шляхом зниження цін на сировину і матеріали, що поставляються дочірніми підприємствами, можна помітно підвищити конкурентоспроможність кінцевого товару. Знижені трансферні ціни іноді застосовуються й для зменшення мита тощо, однак це суперечить антимонопольному законодавству.
Оптові ціни на продукцію промисловості — ціни, за якими реалізується і закуповується продукція підприємств, фірм та організацій незалежно від форм власності в порядку оптового обороту, тобто це ціни, за якими підприємства та організації-споживачі оплачують продукцію постачальницько-збутовим (оптовим) організаціям.
Крім оптової (відпускної) ціни, оптова ціна промисловості містить у собі постачальницько-збутову (оптову) націнку чи знижку і ПДВ. Постачальницько-збутова (оптова) націнка чи знижка — це ціна на послугу з постачання та збуту; як будь-яка ціна, вона має компенсувати витрати постачальницько-збутових чи оптових організацій і забезпечити їм прибуток.
Якщо ціни виробників продукції більше тяжіють до виробництва, то оптові ціни промисловості тісніше пов’язані зі сферою обігу (оптовою торгівлею).
Різновидом оптової ціни промисловості є ціна біржового товару (чи біржових угод). Така ціна формується на базі біржового котирування і надбавок до неї чи знижок залежно від якості товарів, відстані товару від місця постачання, передбаченого біржовим контрактом.
Роздрібні ціни — ціни, за якими товари реалізуються в роздрібній торговій мережі населенню, підприємствам та організаціям. Вони є кінцевими; за цими цінами товари вибувають зі сфери обігу і споживаються в домашньому господарстві чи у виробництві.
Склад роздрібної ціни характеризується такими економічними елементами: оптовою ціною промисловості; податками (ПДВ, акцизний збір та ін.) і торговою надбавкою чи торговою знижкою. Торгова надбавка складається з витрат торгових організацій та їх прибутку для продовження діяльності. Торгова надбавка встановлюється підприємствами роздрібної торгівлі у відсотках до цін придбання товарів (із ПДВ).
Увесь процес ціноутворення можна унаочнити в такий спосіб (рис. 2.1).
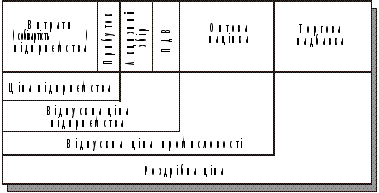
Рис. Структура ціни
Як бачимо, кожен наступний вид ціни містить у собі попередній. Варто наголосити, що на кожній стадії реалізації (обороту) товару в ціну додатково включається податок на додану вартість, а також акциз (по підакцизних товарах), що сплачується в бюджет підприємством — виробником товару. Слід зазначити, що ПДВ, будучи непрямим податком, утворюється в кожній ланці товароруху та акумулюється в роздрібній ціні. Він сплачується кінцевим споживачем. Цей податок, як правило, становить 20%, але існують пільгові ставки його по окремих групах товарів (деякі продукти харчування, медикаменти, товари дитячого асортименту тощо). Частка непрямих податків у ціні досягає 90% (алкогольна продукція); по основних продуктах харчування вона становить 10%. З лібералізацією цін у результаті відриву їх від сформованого рівня витрат виробництва та обігу, за постійного зниження обсягів виробництва в натуральному вираженні ПДВ повністю втратив зв’язок з дійсним процесом зростання вартості й залишається ціновою надбавкою. Поряд з податком на прибуток і митним збором ПДВ і акцизи є основними дохідними статтями бюджетів.
Різновидом роздрібної ціни є аукціонна ціна. Аукціонна ціна — це ціна товару, проданого на аукціоні. Вона може істотно відрізнятися від ринкової ціни (бути у багато разів вища за неї), оскільки відбиває унікальні і рідкі властивості та ознаки товарів і значною мірою залежить від рівня професіоналізму особи, що проводить аукціон.
Крім ціни продажу існує й ціна споживання, чи витрати споживання. Річ у тому, що недостатньо купити товар, щоб задовольнити потребу. По багатьох товарах, особливо тривалого користування, необхідно здійснити ще й витрати з експлуатації — витрати на обслуговування, ремонт, запасні частини, паливо, електроенергію тощо. Тому витрати споживача складаються з двох частин — ринкової ціни товару і ціни споживання, що включає витрати, пов’язані зі споживанням товару. Ціна споживання по товарах тривалого користування, як правило, набагато вища за продажну ціну. Продажна ціна від загальних витрат з експлуатації за весь термін служби, наприклад легкового транспорту, становить 20%, а побутового холодильника — 10%.
Відносно низька продажна ціна на товар ще не означає, що вона вигідна для покупця. Ринкова ціна може бути відносно низькою, однак витрати з експлуатації виробу (ціна споживання) можуть виявитися досить високими. В результаті сукупна ціна також може бути високою. Тому ціна споживання нерідко виступає важливим фактором конкурентоспроможності будь-якого товару.
Диференціація цін відповідно до сфери товарного обігу
Залежно від цієї ознаки розрізняють такі основні види цін:
у промисловості — оптові ціни;
у будівництві — кошторисні ціни;
у сільському господарстві — закупівельні ціни;
у торгівлі — роздрібні ціни;
у сфері послуг — тарифи;
ціни, що обслуговують зовнішньоторговельний оборот (експортні та імпортні ціни).
Ціни на будівельну продукцію. Продукція будівництва оцінюється за трьома видами цін:
кошторисна вартість — граничний розмір витрат на будівництво кожного об’єкта;
прейскурантна ціна — усереднена кошторисна вартість одиниці кінцевої продукції типового будівельного об’єкта (за 1 кв. м житлової площі, 1 кв. м корисної площі, 1 кв. м малярських робіт тощо);
договірна ціна, встановлювана за домовленістю між замовниками та підрядчиками; сфера дії цієї ціни все більше розширюється з розвитком ринкових відносин, відповідно звужується сфера дії інших видів цін на будівельну продукцію.
Закупівельні
ціни — це ціни
(оптові), за якими
реалізується
сільськогосподарська
продукція
сільськогосподарськими
підприємствами,
фермерами і
населенням.
На практиці
закупівельні
ціни для окремих
господарств
трансформуються
в середні ціни
фактичної
реалізації,
в яких ураховано
ціни та кількість
продукції,
проданої по
різних каналах
реалізації
(заготівельним
організаціям,
за прямими
зв’язками з
роздрібною
торгівлею, на
колгоспному
ринку тощо).
Закупівельні
ціни — договірні
(вільні) ціни,
вони встановлюються
залежно від
співвідношення
попиту та пропозиції.
За своїм складом
закупівельна
ціна складається
з:
— собівартості;
— розміру прибутку, необхідного для продовження здійснення господарської діяльності в умовах ринкових відносин на основі не тільки простого, а й розширеного відтворення;
— ПДВ.
Найважливішим для розвитку сільського господарства є питання забезпечення цінового паритету в обміні продукцією між промисловістю і сільським господарством, еквівалентності цього обміну, недопущення цінового протистояння між містом і селом. Цей паритет має забезпечити через ціни взаємовигідний обмін продукцією між промисловістю і сільським господарством без втрат як для сільського господарства, так і для промисловості. Протягом тривалого часу ціновий паритет постійно порушувався, що призводило до значних втрат у сільському господарстві і негативно позначалося на його економіці, стримувало розвиток цієї галузі. Найвідчутніших ударів сільське господарство зазнає під час інфляційного зростання цін. Справа в тому, що результати своєї праці воно реалізує один раз на рік — восени після збирання і продажу частини врожаю, а купує необхідні матеріально-технічні ресурси постійно, протягом усього року в умовах безупинного зростання цін. Тому щодо сільського господарства необхідним є постійне економічне і соціальне підтримування з боку держави (пільгові кредити, забезпечення матеріально-технічними ресурсами тощо). В багатьох економічно розвинених країнах (наприклад, у США) сільському господарству надається фінансова підтримка (субвенції), а також допомога у вигляді закупівель державою за гарантованими цінами значної частини врожаю. Забезпечення цінового паритету, еквівалентності обміну між сільським господарством і промисловістю має бути предметом постійної і пильної уваги з боку держави. Це одне з центральних питань економічної політики країни.
Ціни на побутові та комунальні послуги — це плата за різного роду послуги, що надаються населенню побутовими і комунальними службами. До таких цін належать: ціни на послуги пралень, перукарень, хімчисток, ціни на ремонт одягу і взуття, а також плата за квартиру, телефон тощо.
Класифікація цін залежно від території дії
Відповідно до цієї ознаки розрізняють:
ціни єдині;
ціни регіональні (зональні, місцеві тощо).
Єдині ціни встановлюються і регулюються державними органами. Йдеться про такі види продукції і послуг, як газ, електроенергія, транспорт, квартирна плата та деякі інші.
Регіональні і місцеві ціни регулюються регіональними органами влади та управління. В процесі формування ці ціни орієнтуються на витрати виробництва та реалізації, що складаються в даному регіоні. Регіональними є ціни і тарифи на переважну більшість надаваних населенню комунальних і побутових послуг.
Поряд з державним регулюванням цін така ознака класифікації цін може бути застосована і до класифікації ринкових цін. Відповідно до цього розрізняють:
Ціни внутрішнього ринку, що спираються на величину національної вартості товару. Ціни внутрішнього ринку залежать:
від рівня продуктивності праці;
від структури національного виробництва;
від внутрішніх макроекономічних показників держави.
Ціни світового ринку. Світові ціни спираються на інтернаціональну вартість та на безліч інших факторів. Світові ціни — це, як правило, «ціна продавця» в основних центрах з експорту даного товару і «ціна покупця» в найважливіших центрах імпорту його.
Класифікація цін залежно від порядку відшкодування споживачем транспортних витрат з доставки вантажів
Ціна, крім витрат виробництва, містить у собі витрати обігу, зокрема витрати з транспортування товарів до покупця. Отже, у формуванні ціни географічний фактор відіграє значну роль.
Виходячи з цієї економічної ознаки розрізняють такі види цін:
Ціна в місці виробництва продукції. За цією ціною товар передається покупцеві в тому місці, де його було вироблено, із усіма правами на нього і відповідальністю. У цьому випадку покупець сплачує понад ціну всі фактичні витрати з транспортування продукції до місця призначення;
Єдина ціна з включенням витрат з доставки. Цей метод установлення ціни припускає формування фірмою єдиної ціни для всіх покупців, незалежно від місця їх розташування, із включенням у неї однакової суми транспортних витрат. Ця сума розраховується як середня вартість усіх перевезень. Єдина ціна особливо вигідна покупцям, віддаленим від місця виробництва товару; фактичні транспортні витрати яких значно вищі за середні;
Зональні ціни. Відповідно до цього методу визначення цін виділяються кілька географічних зон і встановлюється єдина ціна для клієнтів, розташованих у межах однієї зони. Для кожної із зон ці ціни є різними, оскільки встановлюються вони залежно від величини транспортних витрат; з віддаленням зони ціна зростає;
Ціни, визначені на основі базисного пункту. Відповідно до цього методу підприємство (фірма) встановлює в декількох географічних пунктах базисні ціни на продукцію. Фактичні ціни продажу розраховуються шляхом додавання до ціни, встановленої для найближчого від замовника базисного пункту, транспортних витрат з доставки товару до місця призначення. Метод встановлення ціни відносно базисного пункту дає змогу продавцеві вибрати те чи інше місто в якості базисного та отримувати з усіх замовників транспортні витрати в сумі вартості доставки з цього пункту незалежно від того, звідки в дійсності відбувається відвантаження.
Особливе місце у разі застосування цієї класифікаційної ознаки посідають ціни «Інкотермс». Міжнародні правила «Інкотермс» визначають порядок відшкодування транспортних і страхових витрат покупцем і продавцем товарів, а також розподіляють ризик ушкодження товару під час транспортування.
Ціни ФОБ, ФОР, ФАС. За такого виду цін покупець оплачує всі витрати після навантажування товару на транспортний засіб. Відмінності стосуються географії споживачів і виду транспортних засобів. Так, у зовнішньоторговельній практиці під ціною ФОБ (free on board) розуміється той факт, що покупець несе всі витрати після навантаження товарів на борт судна чи у вагон уже як повноправний власник товару, а товар передається перевізникові на умовах франко-вагон / судно у визначеному порту країни-виробника.
У разі цін ФОБ будь-який споживач сплачує однакову ціну, одержуючи товар на свій склад. Географічна відстань у цьому випадку не має значення, але в кращому становищі опиняються більш віддалені споживачі за рахунок споживачів, розташованих ближче до виробника-продавця. Ціни ФОР ураховують фактор відстані. Ціни ФАС (free alongside ship) передбачають сплачення фірмою-постачальником усіх витрат до порту з вивантаженням товарів на причалі.
Ціни КАФ. Цей вид цін включає витрати на транспорт до обумовленого розвантажувального порту (зазвичай у зовнішній торгівлі) чи до обговореного місця усередині країни за продажу на місцевому ринку. В принципі, ціна КАФ використовується у випадках, коли виробник хоче збільшити обсяг продажів, сподіваючись покрити видатки на транспорт більш низькими відносними виробничими витратами у разі збільшення серії (економія на масштабах). Крім того, ціни КАФ використовуються під час виходу на нові ринки чи для захисту позицій на ринках із сильною конкуренцією.
Ціни СИФ. Це найчастіше використовуваний у зовнішній торгівлі вид цін. Крім оптової ціни, в них включено страховку і фрахт