Збутова діяльність промислового підприємства в системі маркетингу
Розділ 2. Аналіз збутової діяльності ВАТ "Запорізький завод феросплавів" у системі маркетингу
2.1 Організаційно-правові та економічні засади функціонування підприємства ВАТ "ЗЗФ"
ОАО "Запорізький завод феросплавів" ("ЗЗФ") - один із трьох українських заводів, що роблять феросплави. В даний час підприємство робить продукцію, що, відповідно до змісту основних елементів, може бути розділена на 2 підгрупи:
Марганцеві феросплави: сілікомарганець, марганець металевий, феромарганець середньовуглеродістий;
Кремнієві феросплави: ферросіліций різних марок.
Таблиця 2.1 Споживання сілікомарганцю по регіонах, 2008-2010 рр, тис. тонн
| Роки | Країни ЄС | США | Японія |
Туреччина, Індія, Ю.Корея |
Канада, Норвегія, Латин. Америка, Океанія |
Загальний світовий показник |
Зміни, % |
| Звіт | |||||||
| 2008 | 610,8 | 331,9 | 291,1 | 462,6 | 391,1 | 2087,5 | |
| 2009 | 587,4 | 334,3 | 273,8 | 485,5 | 399,6 | 2080,6 | -0,3 |
| Прогноз | |||||||
| 2010 | 603,4 | 341,5 | 284,7 | 524,6 | 411,0 | 2165,1 | 4,1 |
| 2011 | 614,6 | 347,9 | 284,1 | 561,7 | 426,4 | 2234,8 | 3,2 |
| 2007 | 622,7 | 351,2 | 283,2 | 584,5 | 422,1 | 2293,7 | 2,6 |
| 2008 | 626,9 | 353,1 | 282,3 | 622,2 | 455,9 | 2340,5 | 2,0 |
| Щорічний середній приріст | |||||||
| 1988-2008 | 2,6% | 6,3% | 1,0% | 11,5% | 4,7% | 4,8% | |
| 2008-2010 | 0,5% | 1,2% | -0,6% | 6,1% | 3,1% | 2,3% | |
У таблиці 2.1 і 2.2 представлені дані, що відображають споживання сілікомарганцю і середньовуглеродистого феромарганцю по регіонах за 2008-2009 р. і прогноз споживання цих видів феросплавів на 2010-2008р.
Найбільший обсяг споживаних SiMn і m/c FeMn у світі в 2009р. приходиться на країни Західної Європи (країни, що входять Європейський Союз), що складає 28,2% і 35,3% відповідно. На другому місці по споживанню SiMn - азіатські країни Туреччина, Індія, Південна Корея (23,3%). Споживання m/c FeMn Канадою, Норвегією, Латинською Америкою, Океанією в 2009р. склало 19%. Ці країни займають друге місце у світовому споживанні цього сплаву.
Таблиця 2.2 Споживання середньовуглеродистого феромарганцю по регіонах, 2008-2010 рр, тис. тонн
| Роки | Країни ЄС | США | Японія |
Туреччина, Індія, Ю.Корея |
Канада, Норвегія, Латин. Америка Океанія |
Загальний світовий показник |
Зміни, % |
| Звіт | |||||||
| 2008 | 162,0 | 60,9 | 63,1 | 55,9 | 79,2 | 421,1 | -3,5 |
| 2009 | 156,3 | 84,0 | 61,6 | 56,6 | 83,7 | 442,3 | 5,0 |
| Прогноз | |||||||
| 2010 | 163,7 | 72,2 | 63,9 | 64,4 | 82,2 | 446,4 | 0,9 |
| 2011 | 161,5 | 78,3 | 63,4 | 70,2 | 86,3 | 459,6 | 3,0 |
| 2007 | 160,8 | 79,3 | 62,7 | 75,8 | 90,0 | 468,7 | 2,0 |
| 2008 | 156,7 | 80,3 | 63,1 | 80,9 | 93,3 | 474,2 | 1,2 |
| Щорічний середній приріст | |||||||
| 1988-2008 | -0,8% | -6,2% | -1,2% | 9,0% | 2,2% | -0,5% | |
| 2008-2010 | -0,7% | 5,7% | -0,0% | 7,7% | 3,3% | 2,4% | |
За прогнозами щорічний приріст споживання SiMn у країнах ЄС складає 0,5%, а для Туреччини, Індії, Південної Кореї цей показник досягає 6,1%. Аналогічна ситуація в цьому регіоні і по споживанню m/c FeMn. Прогнозоване середнє щорічне збільшення обсягів споживання - 7,7%, у той час як по деяких регіонах прогнозується спад обсягів споживання m/c FeMn.
Отже, у цих країнах бурхливо розвиваються галузі промисловості, що споживають феросплави, нарощуються обсяги виробництва. Якщо заглянути в двадцять перших століть, то, по оцінках західних фахівців, найважливіші ринки наступного століття розташовані в країнах Азії. Темпи росту економіки цих країн до кінця століття складуть 6-7%, населення регіону складає близько 50% населення планети. Потреба в інвестиціях обчислюється декількома десятками мільярдів доларів. Таким чином, ринки країн Азії мають немаловажне значення для і стратегія виходу на ці ринки й успішне їхнє освоєння багато в чому залежить від того, наскільки продукція буде уступати по яких-небудь параметрах продукції конкурентів.
Сілікомарганець (SiMn), вироблений ВАТ "Запорізький завод феросплавів", має високий зміст Mn - 68-72%, що є привабливою стороною продукту. Але, у той же самий час, зміст фосфору - у 2-2,5 рази перевищує зміст цього елемента в продукції конкурентів, що не дозволяє продавати продукцію по середньорінкові ціні (знижка до 15-20 %%).
Феросиліцій 65% і ферросилиций 45% - ці сплави по хімічному складі не відрізняються від аналогічних продуктів, що випускаються конкурентами.
Феромарганець высокоуглеродистый (h/c FeMn) - має підвищений зміст фосфору, що є негативним чинником при висновку угод. Недоліком є також і відсутність можливості робити продукцію з заданим змістом кремнію в широкому діапазоні.
Феромарганець среднеуглеродистый (m/c FeMn) - має високий зміст марганцю й одночасно підвищений зміст фосфору (до 0,40%, у той час як у конкурентів 0,10-0,15%).
Феромарганець 90 (марганець металевий) - сплав, вироблений тільки лише ВАТ "Запорізький завод феросплавів", але він має підвищений зміст фосфору (0,07-0,10% при вимозі споживачами max 0,05%).
ВАТ "Запорізький завод феросплавів" володіє значним виробничим потенціалом, що дозволяє забезпечити дуже значні обсяги випуску продукції з прийнятним рівнем якості, з урахуванням попиту потенційних споживачів.
В даний час, як такої, окремо виділеної служби маркетингу на підприємстві немає. Функції маркетингу на ВАТ "Запорізький завод феросплавів" виконує відділ збуту, що спеціалізується на реалізації продукції на ринки України й у країни Ближнього зарубіжжя. Зовнішньоекономічні маркетингові зв'язки підприємство здійснює через відділ зовнішньоекономічних зв'язків і посередника - Зовнішньоторговельну фірму "Ферроэкс".
Відділ збуту займається вивченням ринків країн СНД, споживачів, розробкою стратегії продажів феросплавів на цих ринках. У діяльності відділу сполучаються функції як маркетингу, так і збуту - маркетингові дослідження, пошук замовника, оформлення договору на постачання і, у підсумку, реалізація замовлення. Фахівцями відділу зовнішньоекономічних зв'язків і зовнішньоторговельної фірми "Ферроэкс" систематично проводиться робота з наступного напрямкам:
загальне дослідження зовнішнього ринку;
аналіз і прогнозування збуту;
аналіз діяльності конкурентів;
рекламна діяльність.
В даний час виконання більшості перерахованих функцій маркетингу забезпечується фахівцями Зовнішньоторговельної фірми "Ферроэкс". Фірма вирішує питання вивчення ринку країн далекого зарубіжжя, вибору методів роботи на кожнім з цих ринків; пошуку можливостей збуту феросплавів за рубежем, з урахуванням запитів і вимог іноземних споживачів феросплавної продукції. Фахівці зовнішньоторговельної фірми беруть участь у плануванні виробничих програм, що дозволяє вчасно вносити необхідні коректування, що враховують вимоги споживачів до якості продукції, що тече попит на окремі види феросплавів.
Феросплави є обов'язковими добавками в технології виробництва різних марок сталі, якими задаються необхідні властивості стали. Таким чином, вироблена ВАТ "Запорізький завод феросплавів" продукція споживається вузько спеціалізованими галузями промисловості, а саме:
чорна і кольорова металургія;
машинобудування (ливарне виробництво);
промисловість, що робить зварювальні електроди.
Основними споживачами є підприємства чорної металургії (до 95% вироблених феросплавів).
ОАО "Запорізький завод феросплавів", другий по величині виробник феросплавів на Україні, розташовує достатніми виробничими потужностями, технологією, кваліфікованою робочою силою для виробництва практично усіх видів марганцевих і кремнієвих сплавів, будучи при цьому єдиним виробником металевого марганцю не тільки на Україні, але й у СНД.
З огляду на загальну економічну ситуацію в Україні, Запорізький завод феросплавів, як і вся металургійна промисловість України, випробує спад виробництва. Знижуються й обсяги постачань продукції кінцевим споживачам: темпи зниження за 2008-2009р. склали близько 8% у рік. Дані про обсяги виробництва продукції ВАТ "Запорізький завод феросплавів" і постачаннях споживачам за 2008-2009р. представлені в таблиці 2.3.
Таблиця 2.3 Обсяги виробництва і постачань феросплавів за 2008-2009р., тис. тонн
| Показники | 2008 | 2009 |
| Обсяг виробництва феросплавів | 370,5 | 297,7 |
| Обсяг постачань: | ||
| Україна | 53,5 | 57,2 |
| Країни ближнього зарубіжжя | 116,4 | 104,5 |
| Країни далекого зарубіжжя | 146,8 | 131,2 |
| Разом поставлено: | 316,7 | 292,9 |
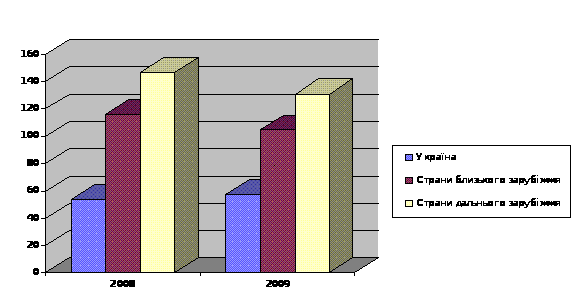
Рис. 2.1 Об’єм поставок по напрямкам
Хоча, як видно з приведених вище даних і графіка, темпи постачань підприємством феросплавів кінцевим споживачам поступово знижуються, найбільший обсяг продажів у грошовому вираженні приходиться на 2008р. Дані про обсяги продажів ілюструються на рисунку 2.2.
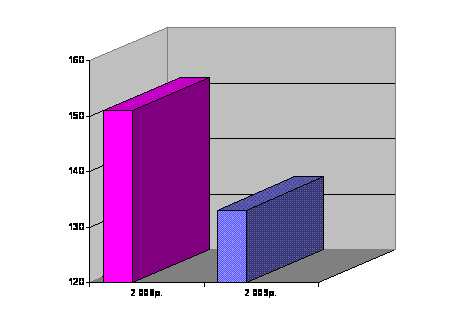
Рис. 2.2 Обсяги продажів, дол.США.
Інформація про частку ринку, займаної ВАТ "Запорізький завод феросплавів" у 2008-2009р. у різних регіонах, приведена в таблиці 2.4 Приведені дані підтверджують монопольне положення, займане підприємством на Україні й у країнах СНД, по виробництву і реалізації на ринках цих країн середньовуглеводистого феромарганцю і марганцю металевого.
Таблиця 2.4 Частка ринку, займана підприємством у 2008, 2009р.
| Рік | Частка ринку, % від величини місткості ринку | |||
| У межах області | У межах України | У межах СНД | У далекому зарубіжжі | |
| Вид продукції №1: Сілікомарганець 82% | ||||
| 2008 | 100 | 40 | 11 | 3,3 |
| 2009 | 100 | 76 | 18,6 | 3,0 |
| Вид продукції №2: Феросіліций у пров. 45% | ||||
| 2008 | 100 | 50 | 43 | 4,0 |
| 2009 | 100 | 54 | 33 | 3,5 |
| Вид продукції №3: Марганець металевий ФМн 90 | ||||
| 2008 | 100 | 80 | 88 | 5,0 |
| 2009 | 100 | 93 | 100 | 3,0 |
| Вид продукції №4: Феромарганець з/ вуглець. ФМн88 | ||||
| 2008 | 100 | 100 | 100 | 5,6 |
| 2009 | 100 | 100 | 100 | 3,3 |
Домінуючим у даний час напрямком зовнішньоекономічної діяльності ВАТ "Запорізький завод феросплавів" є робота на ринках Російської Федерації й інших країн СНД. У цілому, підприємство має необхідний потенціал для того, щоб у перспективі розширити зону свого впливу на ринок Росії, стратегія роботи на українському ринку повинна бути спрямована на збереження займаного положення по таких видах продукції, як марганець металевий, феромарганець, сілікомарганець, а основною задачею просування феросиліцію повинне бути поступове розширення займаної частки ринку.
2.2 Організація управління збутовою та маркетинговою діяльністю ВАТ "ЗЗФ"
Український ринок характеризується низькою платоспроможністю, для роботи на цьому ринку характерний високий ступінь ризику. У зв'язку з цим реалізація феросплавів кінцевим споживачам, у більшості випадків, здійснюється через посередників. Такі змушені міри обумовлені нестабільністю загальної ситуації на Україні, необхідністю негайної і гарантованої оплати продукції, чого не можуть собі дозволити українські великі промислові підприємства. Основними кінцевими споживачами є наступні підприємства : "Дніпроспецсталь", "Запоріжсталь", МК ім. Дзержинського, Азовсталь, МК ім. Ілліча, метз-д ім. Петровського, Донецький метз-д, Макіївський метк-т, МК "Криворіжсталь", АТ "Стальметіз" Одеса, Дніпропетровське метизне виробниче об'єднання, Машинобудівельний завод "Перемога праці" м.Артемівськ, з-д ім. Малишева м.Харків, НПО "Турбоатом" м.Харків, Алчевський метк-т, Ніжнеднепровський ТПЗ їм. К.Лібінехта, Енергомашспецсталь м.Краматорськ, Нікопольський ЮТЗ, Ремгормаш м. Кривої Ріг, Криворізький ЦРРЗ, Марганецький РРЗ.
Ситуація на ринках цих країн аналогічна сформованої ситуації на українському ринку. У цьому регіоні підприємство має найбільш міцні позиції, продажу найбільших обсягів досягають на російському ринку. Нижче представлені діаграми про структуру реалізації феросплавів на ринках країн СНД.
Доступ до ринку - дуже важливий фактор для ВАТ " Запорізький завод феросплавів". Підприємство покладає великі надії на потенційний масштаб російського ринку (і ринку країн СНД). Але, по відомих причинах, на цьому ринку також приходиться працювати через посередників.
Таким чином, стратегія освоєння ринків збуту підприємством повинна бути націлена, насамперед, на російський. З усіх ринків країн СНД цей - найбільш ємний і що розвивається, галузі промисловості, що споживають феросплави, розвиваються тут швидкими темпами.
Основними споживачами феросплавів на російському ринку є: АТ "Мечел" м.Челябінськ, АТ "Северсталь" м. Череповец, Кузнецький метк-т, Західно-Сибірський металургійний комбінат, Ніжньо-Тагильський МК, АТ "Камасталь", Магнітогорський МК,АТ "ЗИЛ" м.Москва, Череповецький сталепрокатний з-д, Таганрозький трубний з-д, АТ "ГАЗ", Виксунський метз-д, Московський електродний з-д, Омутнинський метз-д, Новосибірський оловокомбінат, АТ "Носта" м.Новотроїцьк, Бійський олеумний завод.
Стратегія продажів Запорізького феросплавного заводу на японському ринку відноситься до числа непрямих продажів (indirekt selling). На цьому ринку підприємство діє лише через всесвітньо відомі японські торгові доми "Mitsubishi Kasei Corporation" і " Nichimen Corporation". З цими фірмами ВТФ "Ферроэкс" тісно співробітничає протягом двох років і зарекомендувала себе надійним партнером, що має немаловажне значення для японців. Обов'язковою умовою роботи ВТФ "Ферроэкс" на цьому ринку є реалізація продукції безпосередньо для нестатків японського ринку. Іноді підприємство одержує від японських посередників пропозиції на постачання продукції з метою кінцевої реалізації на турецькому ринку. Але в цьому випадку перевага віддається методу прямих продажів.
На турецькому ринку підприємство працює з 1990р. За цей період налагоджені зв'язки як з кінцевими споживачами феросплавної продукції, так і з торгово-посередницькими фірмами, що мають досить великий досвід роботи на цьому ринку. Успішне просування продукції ВАТ "ЗЗФ" на ринку Туреччини зв'язано з тенденцією розвитку, що намітилася, металургійного виробництва в цій країні. Турецькі споживачі не пред'являють високих вимог до якості продукції.
Стратегія виходу підприємства на ринки країн ЄС і США передбачає, насамперед, просування в ці регіони Mn metal і SiMn. Перспективи успішного виходу на ці ринки саме з цими видами продукції, виробленої ВАТ "Запорізький завод феросплавів", необхідно зв'язувати на основі аналізу досвіду роботи ВТФ "Ферроэкс" на цих ринках.
Усеосяжна маркетингова стратегія показує зміни в поточній стратегії управління, що спрямовані на підвищення ефективності виробництва, створення налагодженої системи оперативного контролю над виробництвом і збутому, процесом керування, розвитком зв'язків із клієнтами ,зміцнення на існуючих ринках збуту і вихід на нові, ще не освоєні.
Головними задачами комплексу маркетингу повинні бути:
визначення обсягу випуску продукції на поточний і перспективний період;
вибір цільового чи ринку кінцевого споживача з урахуванням їх вимог і потреб у продукції;
зіставлення витрат виробництва, ціни, прибутку по кожнім виді продукції.
В остаточному підсумку метою реалізації стратегії маркетингу є окупність вкладених коштів, забезпечення прибутковості підприємства і доходів акціонерів, чисельності робочих місць, формування позитивної суспільної думки про діяльність підприємства. Ця стратегія розрахована на тривалий термін і дозволить підприємству завоювати нові ринки збуту феросплавів, твердо зайняти нові ніші, придбати суспільне визнання.
При розробці стратегії маркетингу необхідно виходити з того, що підприємство повинне зберегти існуючий профіль діяльності. Разом з тим для виживання в конкурентній боротьбі, що постійно підсилюється, необхідно не тільки міцно зміцнитися на існуючих ринках, але і постійно стежити за змінами кон'юнктури ще не освоєних ринків, поступово завойовуючи їх.
Асортиментна політика ВАТ "Запорізький завод феросплавів" повинна бути спрямована на оптимізацію використання технологічного потенціалу підприємства, а також інтелектуального потенціалу персоналу.
На відміну від інших виробників феросплавної продукції на Україні Запорізьке підприємство має диверсифіцироване виробництво, що дозволяє гнучко реагувати на коливання попиту.
З метою досягнення техніко-економічних показників і споживчих властивостей продуктів-аналогів, що випускаються конкуруючими фірмами, необхідно впливати на технічну політику в напрямку технічного удосконалювання продукції, що випускається. Найважливіше для підприємства - першочерговий напрямок засобів у рішення питань технічного переозброєння, що було почато підприємством у 2007 р. Здійснення цих заходів дозволить вийти на якісно новий рівень виробництва продукції.
У перспективі планується розробити ряд заходів щодо підвищення конкурентноздатності виробленої продукції. Ці програми засновані на всі зростаючих вимогах споживачів до упакування продукції, бажанні придбати феросплави фракції більш дрібної фракції, ніж 10-100 мм. Наприклад, багато споживачів зацікавлені в придбанні феросплавів фракції 30-80мм, упакованих у спеціальні мішки типу "big bag". Сьогодні ж підприємство має можливість упаковувати феросплави тільки дрібної фракції (5-10мм, 5-35мм), у зв'язку з тим, що використовуваний "big bag" норвезького виробництва не підходить для упакування матеріалу більш великої фракції по показниках міцності, видне рішення виниклої проблеми в зміні норвезького постачальника пакувальних мішків "big bag" на турецьку продукцію аналогічного типу. Виходячи з аналізу ринку пакувальних матеріалів продукція турецького виробництва характеризується більшою міцністю. Таким чином, є целесобразним переглянути політику підприємства щодо вибору постачальника пакувальної тари. Це дозволить упаковувати продукцію більш великої фракції, тим самим задовольняючи бажання замовника.
Пропоновані заходи, займуть належне місце в загальній маркетинговій стратегії підприємства. Проаналізувавши роботу ВТФ "Ферроэкс" на світових ринках можна зв'язати забезпечення заходів щодо упакування продукції з розширенням можливостей виходу ВАТ "ЗЗФ" на ринки Єгипту, ОАЭ, Індії, Тайвані й інших східних країн. Вимоги споживачів цього регіону на постачання продукції в упакованому виді обумовлені специфікою виробництв, що споживають феросплави, у цих країнах. Наприклад, на відміну від японських підприємств, заводи в Індії, Єгипті мають порівняно невеликі масштаби, печі набагато по обсязі, потужності уступають японським і, отже, виробникам цих країн невигідно закуповувати феросплави у великих обсягах - залізничних контейнерах.
З огляду на кризову ситуацію, у якій знаходиться економіка України, прогнозування цін на продукцію підприємства ускладнюється безліччю факторів об'єктивного і суб'єктивного характеру ; серед об'єктивних - рівень світових цін на сировинні матеріали, електроенергію. Ці статті мають досить велика питома вага зі структурі собівартості вироблених феросплавів.
Тому ціноутворення цілком і цілком залежить від рівня світових цін на виробничі ресурси, використовувані при виробництві феросплавів.
У таблиці 2.5 приведені ціни на продукцію, що випускається ВАТ "Запорізький завод феросплавів" за 2008-2009р.
Таблиця 2.5 Ціни на продукцію підприємства, дол. США
| Вид продукції | Оптова ціна | ||||
| 2008 | 2009 | 2010 | 2008 | 2009 | |
| Силікомарганець | 380 | 450-492 | 450-492 | 450-492 | 450-492 |
| Феросиліцій | 320 | 370-375 | 370-375 | 370-375 | 370-375 |
| Марганець металевий | 1100 | 1300-1380 | 1300-1380 | 1300-1380 | 1300-1380 |
| Феромарганець | 310 | 885-930 | 885-930 | 885-930 | 885-930 |
В даний час, політика ціноутворення підприємства по продукції, реалізованої на місцевому ринку і ринках країн СНД виходить зі стратегії "ціни з відшкодуванням витрат виробництва". У цьому випадку визначення ціни на феросплави здійснюється з урахуванням фактичних витрат виробництва і середньої норми прибутку в галузі. Ціни на експортні сплави встановлюються майже в прямої залежності від співвідношення попиту та пропозиції на світовому ринку і поступово знижуються в міру насичення ринку. Ці ціни мають специфічні риси: вони відбивають зростаючі зовнішньоекономічні зв'язки з іншими державами. Світові ціни, що роблять вплив на рівень цін підприємства, відбивають умови виробництва і реалізації світового господарства.
У випадку придбання можливості брати участь у керуванні ВАТ "Запорізький завод феросплавів" пропонується реалізувати в ціновій політиці класичний принцип ціноутворення, сформульований для умов ринкової економіки Пітером Друкером :
"Призначення цін у залежності від витрат - є "смертний гріх" менеджменту. Спрацьовують лише ціни, у залежності від який установлюються витрати".
Основні напрямки цінової політики, на реалізацію яких орієнтовані зусилля інвестора, що випливають:
забезпечення рентабельності виробництва в тривалій перспективі;
утримання попиту за рахунок відповідності ціни і якості на рівні, що забезпечує прийнятну з погляду рентабельності виробництва завантаження виробничих потужностей;
стійкість цін на продукцію з метою залучення потенційних покупців.
Орієнтація на забезпечення рентабельності припускає тверде ув'язування рівня ціни з усіма показниками хазяйновитої-господарчої-виробничо-господарської діяльності підприємства, що виступають як ціноутворюючі фактори: ріст обсягів виробництва і продажів, зниження витрат виробництва й ефективне використання устаткування, збільшення витрат на науково-дослідні розробки, в основному, за рахунок активізації наявного творчого й інтелектуального потенціалу ВАТ "Запорізький завод феросплавів".
Цінова політика в перспективі повинна забезпечити получе6ние планованих доходів підприємства, що послужили підставою для розробки фінансового розділу бізнес-плану. Орієнтація на рівень якості в ціновій політиці припускає, що ціна буде встановлюватися в залежності від техніко-економічних показників продукції, концентрації ведучого елемента, сфери застосування, використовуючи при цьому систему знижок. Орієнтація на попит дозволить врахувати його стійкість, рівень конкуренції, частку ринку в різних регіонах і ринкових позиціях ВАТ "Запорізький завод феросплавів". Орієнтація на стабілізацію цін буде визначатися цілями і стратегією підприємства на перспективу. Для виробництва продукції ВАТ "ЗЗФ" використовує наступні види виробничих ресурсів.
Таблиця 2.6 Перелік основних видів сировини, використовуваних у виробництві продукції в 2008, 2009 р.
| Вид сировини, матеріалів, що комплектують, енергоносіїв, води й інших товарно-матеріальних цінностей | Натуральна одиниця виміру |
| 1. Концентрат марганцевий | т. |
| 2. Агломерат марганцевий | --- |
| 3. Стружка | --- |
| 4. Коксова продукція | --- |
| 5. Кварцит | --- |
| 6. Вапняк | --- |
| 7. Електроди графітовані | --- |
| 8. Електродна маса | --- |
| 9. Електроенергія | Квт/година |
Витрати виробничих ресурсів прямо залежить від якості сировини, що поставляється підприємствами-суміжниками. Беручи в увагу перераховані факти планується провести моніторинг, з метою вивчення складу постачальників у нинішній період і альтернативних на перспективу, розробити і застосувати шкалу критеріїв добору постачальників.
2.3 Планування збутової діяльності як фактор забезпечення платоспроможності ВАТ "ЗЗФ"
Один з видів маркетингової діяльності підприємства - реклама. Періодично інформація про самий завод і вироблену продукцію розміщається спеціальних галузевих виданнях. Найбільш велике - Metal Bulletin Research "Ferro Alloys Monthly". Щорічно представники ВАТ "Запорізький завод феросплавів" беруть участь у Міжнародних конференціях феросплавщиків, що проходять при сприянні Metal Bulletin. На цих конференціях збираються найбільш великі у світі виробники феросплавів, міжнародні трейдери. Участь у подібних конференціях приносить свої плоди у виді знайомства з новими партнерами, вивчення світового досвіду виробництва феросплавів, підтримки дружніх зв'язків зі старими торговими партнерами і виробниками. Збутова політика має на меті визначення оптимальних напрямків і засобів, необхідних для забезпечення найбільшої ефективності процесу реалізації продукції. Економічна ситуація в державі, неплатоспроможність кінцевих споживачів змушують підприємство укладати контракти на постачання продукції з торгово-посередницькими фірмами, що приводить до значного підвищення ціни феросплавів для споживача і робить практично неможливим простежити, хто ж є кінцевим споживачем і в яких обсягах закуповується продукція. Таким чином, аналіз каналів збуту феросплавів кінцевим споживачам на окремих регіональних ринках, дозволяє укласти, що орієнтація переважно на посередницькі організації неефективна. Тому буде вважає за доцільне налагодити роботу на деяких ринках, насамперед на місцевому і ринках країн СНД, без посередників. Це дозволить налагодити тісні зв'язки з українськими підприємствами-виробниками стратегічно важливої для держави продукції. Збутова політика на ринках країн СНД повинна бути спрямована, насамперед, на збільшення частки ВАТ "ЗЗФ" на російському ринку силікомарганцю і феросиліцію. А основними ринками збуту продукції АТ "Запорізький завод феросплавів" є: Україна, Країни СНД (Росія, Білорусь, Молдова, Вірменія, Латвія, Литва, Естонія, Казахстан, Узбекистан), Країни далекого зарубіжжя (Туреччина, Румунія, Словаччина, Чехія, Угорщина, Польща, Болгарія, Японія, Країни ЄС, США). Попит на феросплави визначається насамперед потенційною місткістю ринку. У таблиці 2.7 приведена ємність ринків феросплавів у 2008, 2009р.
Таблиця 2.7 Місткість ринку в 2008, 2009 р.
| Рік | Одиниця | Місткість ринку | |||
| виміру | У межах області | У межах України | У межах СНД | У далекому зарубіжжі | |
| Вид продукції №1: Сілікомарганець 82% | |||||
| 2008 | тис. т | 0,8 | 30,0 | 433 | 1700 |
| 2009 | тис. т | 0,4 | 25,0 | 350 | 1700 |
| Вид продукції №2: Феросіліций у пров. 45% | |||||
| 2008 | тис. т | 4,1 | 76 | 110 | 2100 |
| 2009 | тис. т | 3,2 | 72 | 90 | 2100 |
| Вид продукції №3: Марганець металевий ФМн 90 | |||||
| 2008 | тис. т | 1,6 | 2,0 | 5,2 | 70,0 |
| 2009 | тис. т | 2,4 | 2,9 | 3,9 | 75,0 |
| Вид продукції №4: Феромарганець з/ вуглець. ФМн88 | |||||
| 2008 | тис. т | 0,3 | 2,0 | 18,2 | немає даних |
| 2009 | тис. т | 2,6 | 2,9 | 12,0 | немає даних |
Ринок феросплавів може бути охарактеризований як ринок з низькою еластичністю. Такий факт зумовлюється специфікою споживання феросплавної продукції. Продукція продається в тім обсязі, у якому вона може бути спожита незалежно від ціни. У зв'язку з цим задоволеність ринку можна оцінити як 100%, тому що в будь-якому випадку, поза залежністю від яких-небудь факторів, кінцеві споживачі придбають таку кількість феросплавів, що буде потрібно їм для потреб власного виробництва. Хоча цінові коливання не спричиняють змін кількості продажів, характер попиту є циклічним. Попит на феросплави прямо залежить від стану виробництв, що споживають цю продукцію. Таким чином, пріоритетність ринків для підприємства, з погляду успішної збутової політики, постійно змінюється в конкретний період часу. У таблиці 8 приведені дані про обсяги реалізації ВАТ "Запорізький завод феросплавів" у 2008-2009р. по основних видах продукції.
Таблиця 2.8 Обсяг реалізації в 2008, 2009 р.
| Рік | Одиниця | Обсяг реалізації | ||||
| обміру | У межах області | У межах України | У межах СНД | У далекому зарубіжжі | Разом | |
| Вид продукції №1: Силикомарганец 82% | ||||||
| 2008 | частка в загальному обсязі,% | 0,7 | 10,4 | 41,3 | 47,6 | |
| тис. т | 0,8 | 12,0 | 47,7 | 55,9 | 116,4 | |
| 2009 | частка в загальному обсязі,% | 0,3 | 14,1 | 48,0 | 37,.6 | |
| тис. т | 0,4 | 19,0 | 64,8 | 51,4 | 135,6 | |
| Вид продукції №2: Ферросилиций у пров. 45% | ||||||
| 2008 | частка в загальному обсязі,% | 2,4 | 22,1 | 27,7 | 47,8 | |
| тис. т | 4,1 | 37,8 | 47,4 | 86,0 | 175,3 | |
| 2009 | частка в загальному обсязі,% | 3,3 | 34,0 | 30,4 | 32,3 | |
| тис. т | 3,2 | 33,0 | 29,5 | 31,3 | 97,0 | |
| Вид продукції №3: Марганець металевий ФМн 90 | ||||||
| 2008 | частка в загальному обсязі,% | 12,6 | 15,8 | 40,9 | 30,7 | |
| тис. т | 1,6 | 2,0 | 5,2 | 3,9 | 12,7 | |
| 2009 | частка в загальному обсязі,% | 20,5 | 24,8 | 33,3 | 21,4 | |
| тис. т | 2,4 | 2,9 | 3,9 | 2,5 | 11,7 | |
| Вид продукції №4: Феромарганець з/ вуглець. ФМн88 | ||||||
| 2008 | частка в загальному обсязі,% | 1,6 | 8,5 | 85,2 | 4,7 | |
| тис. т | 0,3 | 1,6 | 16,1 | 0,9 | 18,9 | |
| 2009 | частка в загальному обсязі,% | 19,5 | 20,3 | 60,2 | ||
| тис. т | 2,6 | 2,7 | 8,0 | - | 13,3 | |
2.4 Аналіз товарного асортименту продукції у системі маркетингу ВАТ "ЗЗФ"
Фахівцями Зовнішньоторговельної фірми "Ферроэкс" був проведений аналіз виробництва феросплавів у світі і були виділені основні конкуренти-виробники. Отримані дані представлені в таблиці 2.9.
Таблиця 2.9 Основні конкуренти-виробники аналогічної продукції
| Країна | SiMn | FeSi 65% | m/c FeMn | Mn metal |
| Україна |
Нікопольський завод феросплавів |
Стаханівський феросплавний завод |
немає | немає |
| Росія | немає |
Челябінський Електромета-лургійний ком-т, Новокузнець-кий ф/заводи |
немає | немає |
| Європа |
Тінфос-Норвегія Оравський ф/завод- Чехія |
Елкем-Норвегія Оравський Ф/завод-Чехія |
Тінфос-Норвегія Елкем- Норвегія |
немає |
| Ю.Америка |
Сибра-Бразилія РРМ-Бразилія |
Каемі-Бразилія | КПФЛ-Бразилія | немає |
| ПАР | Саманкор | Саманкор | Саманкор | Саманкор |
| Китай | Китайські феросплавні заводи | |||
Аналіз виробників феросплавної продукції, аналогічній продукції ВАТ "Запорізький завод феросплавів", дозволив виділити основних конкурентів-виробників по територіальній ознаці - ознаці країни базування виробництва. Будь-яка компанія ніколи не витримає конкуренцію на світовому ринку, не маючи суперників "будинку". Без місцевих конкурентів фірма покладається лише на базові переваги внутрішнього ринку і, що ще гірше, використовує їхній менш ефективно. Розмір національної галузі також важливий, як і розмір окремої фірми. Конкуренція між групами фірм на внутрішньому ринку часто більш сприятлива для країни, чим конкуренція з іноземними фірмами. З огляду на це, проаналізуємо конкурентне середовище на ринку феросплавів на Україні.
Основними конкурентами ВАТ "Запорізький завод феросплавів" на українському ринку по SiMn є Нікопольський завод феросплавів, а по FeSi 65% - Стаханівський феросплавний завод. Ці підприємства також, як і Запорізький завод, останнім часом випробують спад виробництва, наприклад, при падінні виробництва феросплавів ВАТ "ЗЗФ" на 20%, спад виробництва продукції Нікопольського заводу склав 40%.
Сілікомарганець, вироблений ВАТ "ЗЗФ", уступає по якості аналогічному продукту не тільки виробників далекого зарубіжжя, але і продукції "Нікопольського заводу феросплавів". Невідповідність SiMn вимогам споживачів на світових ринках по змісту фосфору обмежує просування сплаву на європейські ринки. У той же час Нікопольський завод робить високоякісний сплав, що дає йому перевага перед єдиним українським конкурентом-виробником - ВАТ "ЗЗФ". Унаслідок цього, наприклад, співвідношення обсягів постачань SiMn українського виробництва на турецький ринок розподілилося між Нікопольським заводом і Запорізьким як 60:40.
Нікопольський конкурент має також перевагу і на японському ринку. Але найбільш значимим конкурентом ВАТ "ЗЗФ" на ринку Країни Висхідного Сонця необхідно виділити китайського виробника. Як конкурентні переваги китайських конкурентів на японському ринку можна виділити: вигідне географічне положення; мінімальні транспортні витрати на постачання продукції споживачу; можливість використання цінових методів конкуренції.
Існування в китайських виробників можливості вести цінову конкуренцію порозумівається специфікою неринкової економіки, характерної для цієї держави. Як стимулювання стратегічно значимого для держави виробляються і зовнішньоекономічної діяльності держава надає субсидії, кредити, дотації. Таким чином, витрати на виробництво аналогічних видів продукції в китайських феросплавних заводів набагато нижче, ніж в ВАТ "Запорізький завод феросплавів", отже нижче і ціни.
В останні роки китайські феросплавні заводи стали виходити і на Російський ринок. Вибір російськими споживачами постачальника феросплавної продукції залежить від далекості виробника. Таким чином, китайські виробники одержали можливість реалізовувати свою продукцію і на ринках Російської Федерації.
У таблиці 2.10 приведені дані про виробництво SiMn і m/c FeMn по регіонах за 2008-2009р. і прогнозовані обсяги виробництва цих сплавів у 2010-2010р. у світі.
Таблиця 2.10 Виробництво сілікомарганцю і есредньовуглеродистого феромарганцю по регіонах, 2008-2010р., у тис. тонн
| Регіон | 2008 | 2009 | 2010 | 2008 | 2009 | 2010 |
| Сілікомарганець | ||||||
| Африка | 355 | 355 | 355 | 375 | 375 | 375 |
| Латинська Америка | 476 | 456 | 476 | 494 | 494 | 494 |
| Північна Америка | 54 | 54 | 54 | 54 | 54 | 54 |
| Азія | 705 | 735 | 735 | 735 | 735 | 735 |
| Австралія | 100 | 100 | 100 | 100 | 100 | 100 |
| Країни ЄС | 567 | 567 | 567 | 567 | 567 | 567 |
| РАЗОМ | 2257 | 2267 | 2287 | 2325 | 2325 | 2325 |
| Середньовуглеродістий феромарганець | ||||||
| Африка | 85 | 85 | 135 | 135 | 135 | 135 |
| Латинська Америка | 76.2 | 76.2 | 76.2 | 76.2 | 76.2 | 76.2 |
| Північна Америка | 60 | 60 | 60 | 60 | 60 | 60 |
| Азія | 127 | 127 | 127 | 112 | 112 | 112 |
| Австралія | 0 | 0 | 0 | 0 | 0 | 0 |
| Країни ЄС | 115 | 115 | 115 | 115 | 115 | 115 |
| РАЗОМ | 463,2 | 463,2 | 513,2 | 498,2 | 498,2 | 498,2 |
Приведені цифри ілюструють прогнози фахівців щодо світових обсягів виробництва SiMn і m/c FeMn на найближчі 4 роки. У 2010 році очікується найбільший обсяг виробництва по m/c FeMn, а у виробництві SiMn намітилася тенденція поступового збільшення.
Аналізуючи конкурентне середовище на різних регіональних ринках феросплавів, Конкурсант у процесі аналізу визначили зони впливу основних конкурентів на різні споживчі ринки. Інформація представлена в таблиці 10.
Таблиця 11. Основні регіони впливу підприємства-виробників феросплавів
| Основні виробники | Регіони впливу | |
| Китай | Азія, Європа, Америка | |
| ПАР | Європа, Америка, Африка | |
| Південна Америка | Америка | |
| Європа | Європа(без країн СНД), Америка | |
| Україна | Нікопольський феросплавний з-д | країни СНД, Японія, деякі країни ЄС |
| Запорізький з-д феросплавів | країни ЄС, Японія, Європа(без країн ЄС) | |
Конкуруючі компанії можуть бути умовно підрозділені на 2 групи:
підприємства, що мають власні джерела марганцевої сировини: Нікопольський завод феросплавів, Бразильська група, Південно-Африканська група.
Наявність власного джерела сировини є їхньою сильною стороною. У той же самий час їхнім основним недоліком є віддаленість від основних ринків збуту.
підприємства, що не мають власної марганцевої бази, але привабливі дешевою електроенергією: Скандинавська група, Іспанська група.
Сильною стороною цих виробників є наявність дешевої електроенергії, можливість впливу