Анализ полиграфической рекламы на примере ежемесячного журнала GEO
Профессионалы рекламного дела уже поднаторели в различных хитростях, помогающих обеспечить максимально мощное рекламное воздействие на потребителя, и при этом еще и сэкономить. Те же листовки, к примеру, специалисты советуют раздавать прямо на местах продаж. Эффективность рекламного обращения в таком случае увеличивается в десятки раз!
Вроде бы всем уже известна аксиома, согласно которой при увеличении тиража стоимость отдельного экземпляра снижается, что позволяет экономить порой немалые деньги. Однако многие заказчики решают: мы, мол, напечатаем три тысячи листовок, а там посмотрим. Как правило, листовок не хватает. Заказчик приходит и опять заказывает те же три тысячи экземпляров. Порой количество повторных посещений достигает пяти. Некоторые типографии на этот счет высказываются очень одобрительно: мол, пока существуют такие заказчики, мы без работы не останемся.
На качестве экономить нельзя - это аксиома. Зато при разумном подходе к делу можно сэкономить без ущерба для качества. Платить за качество необходимо, но переплачивать не стоит. Простой пример. Если вспомнить о наступлении Нового года не за неделю, а хотя бы в сентябре-октябре, то заказ, к примеру, карманных календариков обойдется вам значительно дешевле. Дело не только в том, что перед самым Новым годом с вас в большинстве случаев возьмут дополнительную плату за срочность. Типографии выгоднее напечатать за один раз сразу несколько заказов - печатная машина выдает до 10 тысяч оттисков в час, и возиться с заказом в 100 печатных листов дороже, чем с одновременным напечатанием нескольких заказов общим объемом в 1000 листов.
Кстати, печать тех же карманных календариков обойдется дешевле, если вместо бумаги 90 г./кв.м. и ламината 150 мкм. взять бумагу плотностью в 250 г./кв.м. и ламинат 35 мкм. Эта хитрость удешевляет производство календариков почти вдвое. А оригинальная фигурная высечка по контуру календарика цену поднимает совсем ненамного, зато привлекательность изделия - существенно.
Вячеслав Беспалов:
- Насчет экономии в рекламной полиграфии могу сказать вот что: от любой экономии должна быть отдача. Реклама обычно преследует две цели: продать товар либо поддержать имидж. Люди, заказывающие имиджевую рекламу, не экономят. Для тех, кто с помощью рекламы хочет продать товар, вопросы экономии немаловажны. Основной способ сэкономить в этом случае - уменьшение цветности изделия. Но в таком случае важно сделать это так, чтобы изделие в результате не смотрелось бедно.
При нехватке денег на роскошный глянцевый буклет многие предприятия бросаются в крайности. То есть либо не делают вообще никакого (мол, лучше уж никак, вместо как-нибудь), либо делают самый дешевый вариант. Но выход есть всегда. Обложку - лицо буклета - надо действительно делать на дорогой бумаге, красочную и яркую. "Внутренности" можно напечатать на более дешевой бумаге. Рекламщики утверждают, что если обложка чем-то зацепила внимание человека, он все равно прочтет содержание буклета, даже если внутри он окажется совсем не таким презентабельным, как снаружи.
Визитки, хоть и косвенно, но все же рекламируют и Вашу фирму, и Вас как специалиста. Поэтому их внешний облик достоин самого пристального внимания [6,71].
Игорь Камзолов:
- Используя элитные сорта бумаги, определенные виды красок и различные виды сеток, можно добиться различных эффектов. Шелкография позволяет получить более насыщенные цвета, зато при офсетной печати на визитку возможно поместить даже фотографию. Кстати, визитки с фотографией производят очень благоприятное впечатление, общение получается более личностным и эффективным. Почему такие визитки до сих пор не делают в массовом порядке? Не знаю, может, недооценивают возможности технологии?
Сама по себе реклама возникла вместе с рождением цивилизации. Но таким мощным оружием она стала именно благодаря развитию печатного дела. Несмотря на то, что третье тысячелетие ознаменовалось бурным развитием электронных технологий, процент рекламы в полиграфическом исполнении остается самым высоким. Психологи утверждают, что печатное изображение на бумаге обладает необъяснимой притягательностью. Поэтому, к примеру, несмотря на обилие электронных библиотек, книгопечатание не умрет еще долго. Так что рекламной полиграфии, уже отпраздновавшей свой полутысячный год рождения, еще жить да жить.
Что касается уральской рекламной полиграфии, то, по признанию самих полиграфистов, ее сейчас вряд ли можно назвать высококлассной. Но зато все те же полиграфисты в голос отмечают: уровень и предложения, и потребления у нас неуклонно растет. Мол, скоро догоним Москву. Чего себе и желаем [14,99].
1.6 Российский рынок прессы в 2009 году
Но другие рынки рекламы в СМИ, например на ТВ, растут быстрее. Поэтому доля прессы в медиарекламном рынке России последние несколько лет снижается. Если в 2000 г. этот рынок был крупнейшим среди рынков медиа (41%), то в 2005 г. его доля снизилась до 27,7%, а к 2011 г., по прогнозу АКАР, он будет занимать только 19% общего объема рынка рекламы в России.
Доходы изданий от реализации тиражей пока превышают доходов от рекламы. Так, в 2007 г., по данным ФАПМК, в России было продано экземпляров изданий на сумму 1,605 млрд $, что на 400 млн $ больше суммарных рекламных сборов за тот же период. В 2005 г. доходы от реализации тиражей увеличились на 10% до отметки в 1,77 млрд $. В 2008 г., по прогнозам ФАПМК, они должны были увеличиться еще на 13% до уровня в 2 млрд $. Таким образом, продажа изданий, хоть и является для российской прессы главным источником средств, но постепенно уступает позиции деньгам рекламодателей.
Самый быстрый рост затрат рекламодателей наблюдается в сегменте журналов, что можно объяснить динамичным ростом, связанным с повышением уровня жизни россиян. В 2007 г. на рекламу в журналах было потрачено 470 млн S (что на 10 млн $ меньше, чем в рекламных изданиях за тот же период). Но уже в 2008 г. журналы заняли лидирующую позицию среди других сегментов российской прессы — 580 млн $ и 23% роста относительно 2007 г. В 2008 г. рост немного замедлился (до 22%), а объем сегмента составил 705 млн $.
С точки зрения эффективности бизнеса, сегмент журналов наиболее развит. Так, по рекламным сборам на один номер некоторые российские журналы почти сравнялись с их успешными зарубежными коллегами. По оценкам RPRG, рекламные сборы одного номера журнала ELLE достигали в начале 2009 г. 2 млн $. Примерно в такую же сумму оценивались и рекламные сборы Cosmopolitan за аналогичный период. Несмотря на неуклонный рост расценок на рекламу, интерес рекламодателей к журналам продолжает расти.
Возрастающий интерес рекламодателей к журналам обусловливается в первую очередь растущим интересом читателей. Большая часть роста тиражей обеспечивается именно глянцем. Так, по данным ФАПМК, совокупный тираж журналов в России в 2008 г. составил 1,865 млрд экз., что на 370 млн экз. больше, чем в 2007 г. Глянцевых журналов в 2008 г. было выпущено 850 млн экз. — на 250 млн больше, чем годом ранее [23,49].
По тематической направленности журналы можно разделить на пять основных сегментов (в скобках указана доля сегмента в общем тираже журналов в 2008 г., по данным ФАПМК):
•кроссворды (17%);
•женские (16%);
•телегиды (15%);
•прикладные (14%);
•прочие (38%).
Рекламные издания в 2007 г. лидировали по затратам рекламодателей (480 млн $ за год), но в силу медленного роста сегмента — 8% (вызванного скорее медиаинфляцией) — в 2008 г. заняли второе место по затратам рекламодателей после журналов. В 2009 г. рост сегмента в денежном выражении увеличился до 13% и затраты рекламодателей составили 590 млн $ против 520 млн $ в 2008 г. Но, несмотря на рост абсолютных значений затрат рекламодателей, эксперты рынка предрекают данному сегменту упадок в ближайшем будущем. Рост доходов населения России приводит к тому, что читатели переключаются на более качественную платную прессу. Бесплатные издания концентрируют более низкодоходную аудиторию, которая менее интересна рекламодателям. С потерей рекламодателей бесплатные издания лишаются единственного средства существования и постепенно вымирают или перепрофилируются.
Газеты на протяжении 2007—2008 гг. — самый маленький сегмент прессы по объемам привлеченных средств рекламодателей. Однако, рост активности рекламодателей здесь высок. В 2007 г. суммарные затраты рекламодателей в газетах составили 250 млн $, а в 2008 г. увеличились на 16% — до 290 млн $. В 2009 г. сегмент вы- рос еще на 19%, и его объем составил 345 млн $.
В настоящее время газеты — наиболее читаемый сегмент прессы. Их общий тираж в 2008 г. составил 8,312 млрд экз., по данным ФАПМК. При этом тиражи практически поровну поделили между собой три сегмента: общероссийские (34,8%), региональные (32,3%) и местные газеты (32,9%). В 2007 г. совокупный тираж газет был на 188 млн экз. больше. Однако эта негативная тенденция объясняется не столько снижением читательской активности вообще, сколько негативной демографической ситуацией в России — в пересчете на 1000 чел. тираж газет почти не изменился.
Одна из главных проблем в газетном сегменте заключается в том, что только 10—12% от общего количества газет в той или иной степени прибыльные. Все остальные существуют на дотации. Часто это является следствием того, что не все издатели и редакционные коллективы могут и стремятся сделать из своего издания рыноч- но ориентированный продукт.
Та часть газет, которая настроена на получение прибыли, динамично развивается. Все чаще газеты переходят на цвет (в том числе ежедневные) и модифицируют формат наподобие журналов, чтобы выглядеть современно и быть удобнее для читателя. Для пользователей Интернета создаются онлайн-версии газет, как бесплатные, так и платные. Вообще, Интернет составляет все большую конкуренцию печатным СМИ, забирая у них «качественную» аудиторию. Онлайн-версия помогает решить и другую достаточно острую проблему — «взросление» аудитории. Бумажные версии газет все чаще читают люди старше 35 лет, в то время как перспективная молодая и более потребительски активная аудитория предпочитает Интернет.
Дистрибуция прессы
По данным ФАПМК, 53% россиян трудоспособного возраста пред- почитают покупать газеты и журналы в розничной сети, выписывают их только 29% читателей. Бесплатные издания читают 13% россиян, берут газеты у друзей или соседей 11%. Еще 9% слуша- ют обзоры прессы по радио. Для читателей старше 60 лет ситуация несколько иная: 38% выписывают прессу и только 33% покупают в рознице. В Интернете читают прессу 13% россиян, большей частью в возрасте 18—28 лет [30,51].
В целом структура розничных продаж прессы в России следующая:
•сети киосков (37%);
•лоточники (32%);
•ручники (21%);
•супермаркеты и бензоколонки(8%);
•почтовые отделения (6%).
Если говорить о специфике потребления изданий по России, то газеты распределены по регионам достаточно равномерно. На Москву и Санкт-Петербург приходится не более 10% общего количества наименований газет России. В отличие от газет подавляющее большинство журналов зарегистрировано и выходит в Москве и Санкт-Петербурге.
Лидирующие рекламодатели и сезонность
Рекламные доходы между издателями распределены крайне неравномерно. На протяжении 2007—2009 гг., по данным TNS Gallup AdFact, в рекламе в прессе неизменно лидирует категория «Транспорти сопутствующие товары». Причем рост активности рекламодателей продолжает увеличиваться: в 2008 г. по отношению к предыдущему году он составил 34%, а уже в 2009 г. — 53%. Почти все затраты в категории обеспечиваются только одной подкатегорией — «Автотранспорт» (86% в 2009 г.). В свою очередь, в этой подкатегории большая часть затрат принадлежит группе «Легковые автомобили» (73% в 2009 г.), а также группе «Внедорожники» (свыше 27%).
Второе место в 2007—2009 гг. по сум-марным рекламным затратам в прессе занимает смежная категория «Продажа: транспорт и сопутствующие товары». В ней также наблюдается увеличение роста затрат: в 2008 г. он составил 22%, а в 2009 г.— 61%.
В этом же периоде третье место по объему рекламы в прессе занимала категория «Товары для красоты и здоровья» (в 2008 г. — четвертое место). Как и в двух лидирующих категориях, затраты рекламодателей растут по годам: в 2008 г. прирост составил 18%, а в 2006 г. — 27%. Внутри этой категории свыше 90% затрат в 2009 г. обеспечивались пятью подкатегориями: «Средства по уходу за лицом» (34%), «Декоративная косметика» (25%), «Средства по уходу за кожей» (11 %), «Средства по уходу за волосами» (10%) и «Средства для укладки и окрашивания волос» (чуть менее 10%).
Четвертое место по активности рекламодателей в прессе в 2009 г. занимает товарная категория «СМИ». Рост по годам довольно значительный, и хотя он имеет тенденцию к замедлению, ранее (в 2007—2008 гг.) категория занимала только пятое место. В 2008 г. прирост суммарных затрат составил 41%, а в 2009 г. снизился до 34%. Подкатегория «Печатные издания и прочая полиграфия» занимает долю в категории почти 79%, т.е. из всех СМИ в прессе чаще всего рекламируется сама пресса. Подкатегория «Телевидение» дает менее 16% всех затрат в категории, а радио — всего 6%.
Категория «Косвенная реклама» в 2009 г. занимает пятое место. В 2007 г. она была на четвертом месте. В 2008 г. суммарные затраты рекламодателей увеличились на 34% и категория заняла третье место, на 100 тыс. $ опередив «Товары для красоты и здоровья». Но в 2009 г. прирост составил всего 8%, и категория опустилась в рейтинге крупнейших категорий на две позиции вниз.
Категория «Услуги финансовые» в 2007—2009 гг. неизменно входила в десятку крупнейших товарных категорий по рекламным затратам в прессе. В 2007 г. она занимала десятое место, и после 32% роста в 2008 г. позиция сохранилась. А в 2009 г. увеличение объема рекламы на 46% переместило категорию сразу на шестое место.
Категория «Лекарственные препараты и пищевые добавки» в 2006 г. занимает восьмое место. В 2008 г. рекламная активность в категории увеличилась на 38%, а в 2009 г. — на 43%. Такой значительный рост обусловил продвижение данной категории вверх: в 2007 г. она была на 13 месте, в 2008 г. — на 11, а в 2009 г. переместилась еще на три позиции вверх.
В той или иной степени большинство товарных категорий из «Топ-20» на протяжении 2007—2009 гг. увеличивали рекламные затраты в прессе, что вызвано не только увеличением объема рекламы, но и ее подорожанием (медиаинфляцией).
Снижение рекламных затрат, если и наблюдалось у отдельных категорий, то было не очень значительным. Так, категория «Услуги связи» в 2009 г. уменьшилась на 6% и переместилась с восьмой позиции в 2008 г. на 13 место в 2009 г. Категория «Услуги по операциям с недвижимостью» стабильно снижает затраты в прессе на 2% в год и в 2009 г. занимает 15 место, хотя еще в 2007 г. входила в «Топ-10» товарных категорий [33,174].
Еще две категории из «Топ-20» в 2009г. показали нулевой рост рекламных затрат — это категории «Продажа: часы, ювелирные изделия» и «Продажа: мебель и предметы интерьера» (18 и 19 место в 2009 г., соответственно). При этом обе категории серьезно выросли в 2008 г. — каждая не менее чем на 40%.
Рассматривая затраты рекламодателей в прессе в 2009 г., можно отметить четкую сезонность. Минимальные затраты рекламодателей в прессе наблюдались в январе 2009 г. Затем в феврале и марте произошел резкий рост затрат, который в апреле замедлился, и затраты достигли максимума. С мая по август 2009 г. активность рекламодателей плавно снижалась.
Если говорить о сезонности рекламы в прессе, то самый сильный всплеск рекламных затрат в 2009 г. наблюдался в сентябре. По сравнению с августом 2009 г. он был сильнее, нем рост в феврале-марте по сравнению с январем. Затраты достигли годового максимума в октябре, после чего в ноябре и декабре в целом несколько снизились, оставшись при этом выше уровня сентября. Примечательно, что затраты десятки крупнейших категорий падают в декабре намного ниже, чем в целом по прессе, и в этом месяце разрыв в абсолютных значениях затрат между «Топ-10» и суммарными затратами по всем категориям максимален. Интересно, что две наиболее активно рекламирующиеся в прессе последние три года товарные категории («Транспорт и сопутствующие товары» и «Продажа: транспорт и сопутствующие товары») имеют ту же сезонность, что и реклама в прессе в целом.
Резюмируя сезонность 2009 г. в прессе, можно сказать, что в активности рекламодателей наблюдаются два сезонных подъема затрат: малый весенний в марте-мае и большой осенний в сентябре-декабре.
Общие тенденции
Рынок прессы в России — один из самых быстрых в мире по темпам роста. Тем не менее, по своему объему до развитых рынков он пока не дотягивает. К примеру, в США рынок рекламы в прессе в 2009 г., по данным Nielsen Media Research, составил более 39 млрд $.
Еще совсем недавно пресса в России часто представляла интересы политиков и бизнесменов, на средства которых издавалась. Но сейчас все чаще она рассматривается как объект инвестиций с целью получения прибыли. Это стало возможно в силу благоприятной экономической ситуации в России, роста цен на энергоносители, усиления конкуренции в различных отраслях. Все это побуждает многие компании наращивать свои рекламные бюджеты, в том числе и в прессе. При этом конкурентная борьба издательских домов за средства рекламодателей также обостряется, и они начинают объединяться в крупные медиахолдинги, включающие в себя все типы СМИ. Консолидация медиаактивов на рынке прессы стала определяющей тенденцией как в 2008 г., так и в 2009 г.
В завершение отметим основные тенденции на рынке прессы.
•Запуск большого количества новых бизнес-проектов, в которых все большее внимание уделяется маркетинговой составляющей.
•Рекламные доходы между изданиями распределены крайне неравномерно, и эта ситуация сохраняется.
•Отсутствие общепризнанных правил сотрудничества между издателями и распространителями на рынке прессы негативно сказываются на эффективности отрасли в целом.
•Неразвитость медиаизмерений, низкая достоверность отраслевой статистики и данных, предоставляемых самими изданиями, тормозят рост рынка прессы в целом.
•Существование экономической и политической зависимости большой части российских изданий от органов власти, учредителей и бизнеса сильно обусловливает их редакционную политику.
• Огромное количество и спектр имеющихся изданий способствуют четкой сегментации читательской аудитории. Это, с одной стороны, привлекательно для рекламодателя, а с другой, болезненно для издания, если оно не имеет последовательного позиционирования [16,62].
Глава II. Анализ рекламных объявлений в журнале GEO
2.1 Характеристика журнала GEO
Geo — научно-популярный журнал с уклоном в тематику путешествий, издаваемый в России ежемесячно с 1998 года, по лицензии GEO International GmbH. С 1998 по 2009 год журнал издавался издательством "Грунер + Яр". В ноябре 2009 российское подразделение издательства было продано компании "Аксель Шпрингер Раша".
Тематикой статей являются география, история, культура, этнография, биология, психология, астрономия, путешествия, биографии. Основной жанр – репортажи. В российском издании примерно половина материалов являются переводными, остальные — оригинальными. Особое место уделяется фоторепортажу. Летом 2009 года в ходе реструктуризации в издательстве "Грунер + Яр" журналы GEO, GEOTraveller и GEOленок объединены в единую редакцию группы изданий GEO. 24 ноября 2009 года было официально объявлено о продаже российского подразделения "Грунер + Яр" немецкому издательству "Аксель Шпрингер".
История
Выпуск GEO начат в Германии гамбургским издательским домом Gruner +Jahr в 1976 году. Журнал выходит также во Франции с 1979, и в Испании с 1986 года. С 2006 года – в Италии, Словении, Хорватии, Чехии, Словакии, Турции, Греции, Венгрии, Румынии. Несколько лет издавался в Японии и Корее.
В России журнал издается с 1998 года.
Связанные проекты
GEO Traveller (4 раза в год, с 2004 года, журнал о путешествиях)
The Best of GEO (специальные выпуски с лучшими материалами предыдущих номеров GEO)
GEOлёнок (12 раз в год, журнал для детей и подростков)
В 2003–2006 годах выходил ежемесячный журнал GEO Focus [22,39]
2.2 Анализ структуры рекламных объявлений в журнале GEO
Чтобы определить структуры рекламных объявлений журнала GEO, мы исследовали июньский номер данного издания. Общее количество страниц журнала варьируется от 156 до 170 страниц.
Нами была вычислена площадь июньского номера 2010 года журнала GEO, которая составила 94316,4 см2, то есть 9,43 м2. Вычислили по формуле Sжурнал=SстрЧК, где Sстр – площадь одной страницы, а К – количество страниц журнала.
Перейдем к исследованию структуры рекламных объявлений в журнале.
В результате практических исследований было выявлено, что общая площадь, размещенной в июньском номере журнала рекламы составляет 14952,6 см2, то есть 1,49 м2. Из этого можно сделать вывод, что рекламные объявления занимают примерно 1/8 от общего объема журнала. Графически эти данные отражены в Рисунке 1.
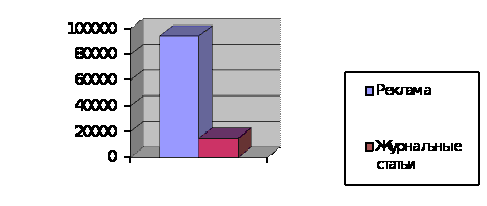
Рисунок 1 Соотношение площадей рекламы и журнальных статей в см2
Теперь мы изучим какие товары и услуги рекламируются в ежемесячном журнале о путешествиях GEO.
Как показали исследования, в журнале GEO размещаются следующие виды товаров и услуг:
сотовые телефоны;
автомобили;
бытовая техника;
табачная продукция;
парфюмерия;
общественный транспорт;
косметика;
алкогольная продукция;
цифровая техника;
полиграфия;
социальные сети интернет;
финансовые услуги;
медицинские препараты;
другие товары и услуги.
2.3 Социальная направленность рекламы в журнале GEO
В ходе исследования структуры журнала GEO были выявлены товары и услуги, рекламируемые в данном журнале, всего около пятнадцати.
Теперь следует выявить соотношение данной рекламы товаров и услуг по занимаемой площади и частоте ее упоминания, что позволит определить социальный тип читателя журнала GEO.
Безусловным лидером по частоте упоминания является полиграфическая продукция, это, от части, обусловлено тем, что в журнале есть раздел, специально посвященный рекламе полиграфической продукции.
Рассмотрит наиболее подробно соотношение количества рекламных объявлений по частоте упоминания.
Виды товаров и услуг и количество упоминаний:
Сотовые телефоны – три упоминания;
Автомобили – три упоминания;
Бытовая техника – одно упоминание;
Табачная продукция – два упоминания;
Парфюмерия – три упоминания;
Общественный транспорт – одно упоминание;
Косметика – одно упоминание;
Алкогольная продукция – два упоминания;
Цифровая техника – три упоминания;
Полиграфия – шесть упоминаний;
Социальные сети интернет – одно упоминание;
Финансовые услуги – одно упоминание;
Медицинские препараты – одно упоминание;
Другие товары и услуги – два упоминания
Графически данные по наибольшему числу упоминаний тех или иных видов товаров и услуг представлены в Рисунке 2.
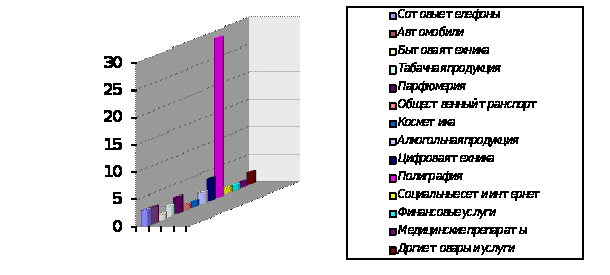
Рисунок 2 Соотношение количества рекламы товаров и услуг по количеству упоминаний в тексте
Теперь проанализируем количество рекламы различных товаров и услуг по занимаемой ими площади в журнале.
Виды товаров и услуг по занимаемой ими площади:
Сотовые телефоны – 1725,3 см2
Автомобили – 1869,07 см2
Бытовая техника – 575,1 см2
Табачная продукция – 1150,2 см2
Парфюмерия – 1293,97 см2
Общественный транспорт – 575,1 см2
Косметика – 575,1 см2
Алкогольная продукция – 718,87 см2
Цифровая техника – 1293,97 см2
Полиграфия – 2300,4 см2
Социальные сети интернет – 575,1 см2
Другие товары и услуги – 718,87 см2
Медицинские препараты – 143,77 см2
Финансовые услуги – 143,77 см2
Эти данные позволяют сделать вывод, что по занимаемой площади не все так однозначно как в предыдущей характеристике.
Графические данные о количестве рекламы различных товаров и услуг по занимаемой ими площади в журнале представлены в Рисунке 3.
Подводя итог данному исследованию по социальному типу личности читателю журнала GEO можно сделать вывод, что это молодые и энергичные люди в возрасте 25-35 лет (в равной степени мужчины и женщины). Они имеют высшее образование или учатся, хорошо зарабатывают и много тратят. Именно эта категория представляет в современном обществе наиболее активную потребительскую группу, которую привлекает все новое и неизведанное.
2.4 Выявление недостатков рекламы в журнале GEO и разработка наиболее эффективных методов рекламы
На данном этапе исследования необходимо проанализировать каждый вид товаров и услуг, которые рекламируются в журнале GEO.
Начнем с первого по списку, то есть с сотовых телефонов. Первую страницу журнала занимает реклама мобильного устройства от компании «MOTOROLA» (Рис. 4), где изображен сам телефон, на котором кадр из снятого этим устройством ролика, и описание технических возможностей данного телефона. Изображение на экране телефона привлекает взгляд к аннотации, которая находится ниже, вызывает чувство любопытства: «чем же он так хорош?». Не малую роль играет и выбранный слоган: «Телефон без компромиссов для жизни без границ», который нацелен на ту аудиторию, которая является постоянным читателем журнала GEO.
Ещё одним примером использования интересов читательской аудитории выступает реклама телефонов NOKIA (Рис.5). Здесь выложена целая статья о возможностях телефонов NOKIA, об их преимуществах, о том, как они помогут в путешествиях, в учебе и вообще, в жизни. Однако, на наш взгляд, этой рекламе не хватает ярких красок, она выглядит немного мрачновато, но эти тона являются цветами-символами компании NOKIA, возможно поэтому телефоны NOKIA пользуются популярностью не из-за рекламной компании, а исключительно за качество устройств.
Следующую категорию товаров составляют автомобили, в журнале им уделено три рекламных объявления. Первым из них является реклама автомобиля VOLVO XC70 (Рис. 6).