Формирование службы маркетинга на предприятии
Примечание. Источник: [21, с.82].
Как видно из данных табл.1.3., можно отметить существенные различия в маркетинговой практике стран СНГ и стран с развитой рыночной экономикой, причем последние явно уступают. Поэтому на белорусских предприятиях необходимо дальнейшее совершенствование деятельности маркетинговых служб.
1.3 Место службы маркетинга в системе управления предприятием
Организационно служба маркетинга должна быть подчинена непосредственно директору предприятия, что обеспечивает независимость ее положения по отношению к другим подразделениям и объективную оценку возможностей предприятия при разработке его маркетинговой политики. В своей деятельности служба маркетинга должна взаимодействовать с подразделениями предприятия, участвующими в достижении его производственно-коммерческих целей (рис.1.3.).

Рис. 1.3. Примерная схема взаимодействия службы маркетинга с подразделениями предприятия.
Примечание. Источник:
При взаимодействии с отделом главного конструктора и главного технолога служба маркетинга предоставляет следующие данные:
количественные и качественные требования потенциальных и существующих потребителей новой продукции;
план мероприятий по коммерческой реализации и техническому обслуживанию продукции;
стоимостные ограничения на цену изделия, определяемые рынком и производителями аналогичной продукции.
Конструкторские и технологические отделы взаимодействуют со службой маркетинга по всем вопросам, связанным с оценкой продуктивности новых решений по разработке и производству перспективной продукции, и обеспечивают службу маркетинга сведениями:
о реальном состоянии и возможностях предприятия в области конструирования новой техники и технологии;
об уровне квалификации специалистов;
о конструкторских, ресурсных и прочих ограничениях;
о прочих факторах, влияющих на эффективность работы службы маркетинга.
Взаимодействие службы маркетинга с отделом технического контроля осуществляется по вопросам повышения качества и надежности продукции.
С экономическими отделами и бухгалтерией служба маркетинга предприятия взаимодействует при:
разработке планов внедрения передовой техники;
организации производства;
определении экономической эффективности новой продукции и технологии;
анализе работы предприятия;
разработке перспективных и текущих планов социально-экономического развития предприятия.
Взаимодействие службы маркетинга с отделом материально-технического снабжения осуществляется при подготовке договоров на приобретение необходимой для производства материально-технической продукции и управления ее запасами.
Взаимодействие с ОАСУП (отдел автоматизированных систем управления производством) осуществляется по вопросам организации и ведения автоматизированных коммерческих баз данных, проведения расчетов, обеспечивающих процесс конъюнктурно-экономических исследований.
C юридическим отделом служба маркетинга взаимодействует по вопросам правового обеспечения производственно-коммерческой деятельности предприятия.
В соответствии с основными направлениями деятельности служба маркетинга ряд функций своих подразделений может выполнять во взаимодействии с внешними предприятиями и организациями (специализированные организации по маркетинговым исследованиям и т.д.).
В случае выделения маркетинга в отдельную целевую систему или подсистему распределение специальных функций управления по функциональным подсистемам может соответствовать приведенному в табл.1.4.
Таблица 1.4.
Примерный перечень специальных функций управления в подсистеме «Маркетинг»
| Функциональная подсистема | Специальная функция управления |
| 1 | 2 |
| Перспективное и текущее технико-экономическое и социальное планирование | разработка краткосрочных и долгосрочных прогнозов развития рынка, его емкости, участия в разработке планов и программ НИОКР и производства, подготовка планов экспортной деятельности на различных рынках. |
| Организация работ по стандартизации | сбор и анализ действующих стандартов, международных норм и правил, касающихся производимой продукции. |
|
Управление технической подготовкой производства Организация производства Управление технологическими процессами |
разработка эффективной системы взаимодействия и взаимосвязей планирующих и производящих подразделений, основанной на учете меняющейся ситуации на рынке и изменений требований потребителей к качеству продукции. |
| Оперативное управление производством | корректировка планов с учетом реализации продукции имеющихся заказов. |
| Технический контроль и испытания | совершение системы контроля и испытаний на основе информации о качестве продукции, поступающей от потребителя. |
| Управление кадрами | обучение кадров принципам и методам маркетинга. |
| Управление МТС | определение поставщиков с учетом анализа качества их продукции, своевременности выполнения договоров на поставку. |
| Управление сбытом продукции | организация системы товародвижения (товарные запасы, складское хозяйство, транспортировка). организация рекламы, дополнительных услуг, товарных скидок, торговли в кредит, мероприятий в области поставок, льготных сделок, скидок и т.д. |
| Управление гарантийным обслуживанием | анализ претензий покупателей к качеству продукции и обслуживания. |
| Управление капитальным строительством | разработка предложений по расширению или сворачиванию производственных мощностей с учетом прогнозов спроса на продукцию. |
| Управление финансовой деятельностью | обоснование необходимости капиталовложений в развитие производства с учетом изменения технической политики. |
| Учет и отчетность | оперативный сбор сведений о каналах сбыта, оптовой и розничной торговле, специализированных магазинах. |
| Экономический анализ | анализ положения продукции на рынке, изменяющихся условий в инфраструктуре, соотношении цен, объема сбыта, заказов. |
С переходом к рынку управление маркетингом приобретает такое же значение, как и управление производством, финансами и кадрами. Руководители маркетинга несут всю полноту ответственности за координацию и взаимоувязку сбыта и распределения, сбора информации и исследовательских работ, рекламы и стимулирования сбыта, планирования развития рынка и ассортимента продукции предприятия. Они отвечают теперь за управление всей деятельностью предприятия в сфере маркетинга, за организацию исследований маркетинга, за разработку планов маркетинга, за представление руководству фирмы планов и предложений, направленных на достижение намеченных целей, и за получение согласия руководства на их проведение в жизнь.
Для обеспечения реализации возложенных на службу маркетинга задач, она должна иметь хорошее информационное обеспечение, в том числе определенную информацию и по стадиям жизненного цикла товара.
На первых двух стадиях (выработка стратегии товара и формирование плана НИОКР) жизненного цикла продукта (ЖЦТ) службе маркетинга необходима следующая информация:
описание на количественном или качественном уровне социально-экономических целей предприятия;
задания, содержащиеся в директивных документах, и основные задания целевых комплексных программ, народнохозяйственных планов;
сведения об объекте планирования (изделия, технологический комплекс и т.п.);
эталонное представление о проектируемом объекте, прогнозируемые показатели перспективного образца;
патентная документация, отчеты по НИР, технологические решения перспективного образца;
имеющиеся прогнозы конъюнктуры;
утвержденные типажи машин, описания и проекты международных стандартов и сертификационных требований;
каталоги, проспекты, почтовая реклама, промышленные классификации, статьи в периодических журналах, справочники по параметрам изделия для рассматриваемой группы однородной продукции;
промышленные образцы;
сведения об унифицированных узлах общепромышленного производства;
предложения лицензий и сведения о деловой репутации возможных партнеров;
сведения о научно-техническом потенциале предприятия применительно к объекту разработки;
сведения о производственных и материальных ресурсах.
Результаты деятельности службы маркетинга, необходимы для успешного осуществления первой и второй стадии ЖЦТ, состоят в следующем:
данные о потребности в изделии внутри страны и на внешнем рынке (оценки областей применения, возможных объемов продаж, географическое размещение потребителей и т.п.);
прогноз затрат на разработку, освоение и эксплуатацию изделия:
данные о фирмах-конкурентах и их возможностях по разработке и производству аналогичных товаров;
параметры отечественных и зарубежных аналогов, оценка конкурентоспособности изделия;
предложения по улучшению характеристик перспективного образца;
предложения по модернизации технологии производства и оборудования;
предложения по стратегии цен и динамики выпуска изделий;
рекомендации по привлечению сторонних организаций, предприятий, специалистов (как источников идей, технологий, ресурсов и т.д.);
предложения по формированию спроса на изделия, инфраструктуры реализации продукции предприятия.
На третьей стадии ЖЦТ - опытно-конструкторских и опытно-технологических работ - деятельность службы маркетинга сводится к уточнению и корректировке требований к объему разработки на основе текущей и прогнозной информации о характеристиках изделий, влияющих на активный спрос, динамику цен изделия-аналога и т.д.
На этой стадии службе маркетинга необходимы следующие данные:
информация, используемая на предыдущих стадиях;
информация о технических, эргономических, экономических и прочих требований к изделию возможных потребителей, их критериях оценки экономического эффекта от использования изделия;
лимитные цены;
требования к показателям качества и надежности к изделиям-аналогам.
Результаты деятельности службы маркетинга на рассматриваемом этапе следующие:
требования к качеству и надежности изделия;
оценки технико-экономической эффективности изделия у потребителя;
уточненные требования к техническим, экономическим, эстетическим, эргономическим и другим характеристикам изделия;
данные о деятельности ведущих предприятий и организаций в области разработок аналогичных изделий;
результаты анализа патентно-лицензионной деятельности ведущих отечественных и зарубежных фирм
оценки патентной чистоты объектов разработки;
оценки целесообразности патентования за рубежом;
сведения о технологичности, узких местах, причинах брака в производстве товаров-аналогов.
На стадии производства изделий служба маркетинга осуществляет свои основные функции в целях возможной коррекции технических решений в соответствии с изменениями конъюнктуры рынка, требований заказчиков, другими причинами, осуществляет оценку последствий изменений в характеристиках изделий, вызванных теми или иными изменениями в процессе производства.
На стадиях поставки, реализации и эксплуатации продукции служба маркетинга наряду с информацией, используемой на предыдущих стадиях, использует сведения:
- об особенностях эксплуатационной среды, структуре и особенностях технологических и прочих комплексов, в которых функционируют изделия-аналоги;
- о деятельности фирм-конкурентов, действующих в соответствующих областях применения;
- об ограничениях, связанных с законодательством, охраной окружающей среды и т.п.;
- о формах и методах организации рекламы;
- об эксплуатационных характеристиках изделий-аналогов;
- о географическом распределении покупательной способности различных групп потенциальных потребителей;
- об основных положениях таможенного законодательства, торговых льготах и предпочтениях;
- о средних отечественных и зарубежных ценах, динамике цен на изделия-аналоги;
- о способах и средствах организации сервисных служб, курсов подготовки персонала;
- о стоимости, средствах, методах транспортирования, упаковки и т.д.
- об условиях предоставления кредитов;
- о правилах демонстрации на выставках и ярмарках.
Результаты работы службы маркетинга на рассматриваемых этапах ЖЦТ таковы:
- данные о действительном и потенциальном спросе на изделие (по географическим зонам и областям применения, объемам закупок и т.д.);
- данные об условиях эксплуатации изделий у потребителей;
- предложения по организации сервисных служб, курсов подготовки персонала;
- организация и проведение мероприятий по формированию активного спроса на изделие (реклама, выставки, презентации и т.д.);
- стратегия цен, динамика объемов производства;
- предложения по организации, средствам, срокам, формы реализации экспортных поставок;
- сведения о специализированных организациях-посредниках, состоянии эксплуатации изделий и динамике продаж;
- предложения по улучшению технических характеристик изделия по результатам эксплуатации;
- предложения по организации, планированию и финансированию разработки, производства и эксплуатации новых изделий.
Таким образом, в современных условиях функционирования маркетинговые подразделения взаимодействуют со всеми подразделениями предприятия, что обусловлено чрезвычайно широким спектром решаемых задач.
2. ФОРМИРОВАНИЕ СЛУЖБЫ МАРКЕТИНГА НА ПРИМЕРЕ УМиАТ РУП «ТРЕСТ БЕЛСТРОЙСЕРВИС»
2.1 Краткая характеристика предприятия и выпускаемой продукции
Управление механизации и автотранспорта (УМиAT) является самостоятельным структурным подразделением РУП «Трест Белстройсервис» без права образования юридического лица.
Возглавляет УМиАТ РУП «Трест Белстройсервис» начальник управления, который действует на основании Положения об управлении, Устава РУП «Трест Белстройсервис» и доверенности, выданной руководством РУП «Трест Белстройсервис». Начальник УМиАТ РУП «Трест Белстройсервис» назначается на должность и освобождается от исполнения возложенных на него обязанностей приказом генерального директора треста. УМиАТ РУП «Трест Белстройсервис» осуществляет свою деятельность на основании Положения об управлении, Устава РУП «Трест Белстройсервис» и законодательства Республики Беларусь. Управление имеет собственную печать, штампы и бланки со своим наименованием, обособленный расчетный счет, составляет собственный бухгалтерский баланс. Управление осуществляет владение, пользование и распоряжение имуществом по назначению и в целях, предусмотренных вышеуказанными регламентирующими документами.
Целью деятельности УМиАТ РУП «Трест Белстройсервис» является хозяйственная деятельность, направленная на извлечение прибыли, удовлетворение социально-экономических интересов участников и членов трудового коллектива.
УМиАТ РУП «Трест Белстройсервис» вправе осуществлять следующие виды деятельности:
- осуществление перевозок грузов (кроме опасных);
- проведение дорожных строительно-монтажных работ а также благоустройство прилегающих территорий;
- производство и реализация растворов строительных бетонных и смесей;
- транспортная обработка грузов, их хранение и складирование;
- осуществление других видов деятельности, не противоречащих законодательству Республики Беларусь.
Имущество УМиАТ РУП «Трест Белстройсервис» составляют основные фонды, оборотные средства, а также иные ценности, стоимость которых отражается в самостоятельном балансе. Имущество УМиАТ РУП «Трест Белстройсервис» учитывается на его балансе и является собственностью РУП »Трест Белстройсервис».
Деятельность, подлежащая лицензированию, осуществляется только после получения соответствующей лицензии. Так, данной организацией получены лицензии на осуществление следующих работ и услуг:
- осуществление перевозок грузов автомобильным транспортом;
- проведение строительно-монтажных работ.
В организации трудится персонал различной квалификации, при этом большая часть сотрудников имеет значительный опыт работы в сфере автотранспортных перевозок и проведения строительно-монтажных работ..
Начальнику УМиАТ РУП «Трест Белстройсервис» подчиняются:
- заместитель начальника;
- главный бухгалтер;
- главный инженер.
Заместителю начальника управления подчиняются:
- административно-хозяйственная группа;
- сектор материально-технического снабжения;
- растворно-бетонный узел;
- технический персонал.
Главному инженеру подчиняются следующие подразделения:
- инженер по охране труда;
- планово-производственный отдел;
- строительно-монтажный участок;
- транспортный участок;
- вспомогательные (ремонтные и обслуживающие подразделения).
Управление имеет в своем составе три производственных участка:
- участок подвижного состава;
- участок строительно-монтажных работ;
- автотранспортный участок.
Каждый из участков возглавляет начальник участка.
Экономические результаты деятельности УМиАТ РУП «Трест Белстройсервис» характеризуют показатели, приведенные в табл.2.1.
Таблица 2.1.
Основные показатели работы УМиАТ РУП «Трест Белстройсервис»
| № п/п | Показатель | Ед.изм. | 2006 г. | 2007 г. | Отклонение | Темп роста, % |
| 1. | Выручка от реализации (всего) | млн.руб. | 6 227 | 7 611 | 1 384 | 122,2 |
| 2. | Налоги из выручки | млн.руб. | 1 156 | 1 355 | 199 | 117,2 |
| 3. | Выручка от реализации (без налогов из выручки) | млн.руб. | 5 072 | 6 257 | 1 185 | 123,4 |
| 4. | Объём товарной продукции (в действующих ценах) | млн.руб. | 5 072 | 5 761 | 689 | 113,6 |
| 5. | Объём товарной продукции (в сопоставимых ценах) | млн.руб. | 5 072 | 5 305 | 233 | 104,6 |
| 6. | Себестоимость продукции | млн.руб. | 4 762 | 5 189 | 427 | 109,0 |
| 7. | Прибыль от реализации | млн.руб. | 310 | 1 068 | 758 | 344,8 |
| 8. | Сальдо внереализационных расходов и доходов | млн.руб. | -25 | -128 | -103 | 512,0 |
| 9. | Балансоая прибыль | млн.руб. | 285 | 940 | 655 | 330,1 |
| 10. | Рентабельность реализованной продукции | % | 6,5 | 20,6 | - | - |
| 11. | Фонд оплаты труда | млн.руб. | 1 298 | 1 760 | 462 | 135,6 |
| 12. | Среднесписочная численность | чел. | 190 | 196 | 6 | 103,2 |
| 13. | Дебиторская задолженность | млн.руб. | 154 | 297 | 143 | 192,9 |
| 14. | Кредиторская задолженность | млн.руб. | 87 | 42 | -45 | 48,3 |
| 15. | Среднегодовая стоимость основных средств | млн. руб. | 4873 | 5341 | 468 | 109,6 |
Примечание. Источник: собственная разработка
Анализируя показатели деятельности управления в 2006-2007 гг. можно сказать, что оно развивается. Это связано прежде всего с наличием устойчивого спроса на услуги, оказываемые предприятием. Так, увеличение объема товарной продукции в сопоставимых ценах в 2007 г. по отношению к 2006 г. составило 104,6 %, рост балансовой прибыли составил 655 млн.руб., среднесписочная численность увеличилась на 6 чел.
Анализ использования основных фондов. Основные фонды – это часть производственных фондов, которая вещественно воплощена в средствах труда, сохраняет в течение длительного времени свою натуральную форму, переносит по частям стоимость на продукцию и возмещается только после проведения нескольких производственных циклов.
В зависимости от назначения основные фонды делятся на основные производственные и основные непроизводственные фонды. К основным производственным относятся фонды, которые непосредственно участвуют в производственном процессе (машины, оборудование, станки и др.) или создают условия для производственного процесса (производственные здания, трубопроводы и др.).
Для учета и планирования воспроизводства основные фонды делятся на группы и виды в соответствии со сроком службы и назначением в производственном процессе.
Расчет показателей эффективности использования основных производ-ственных фондов предприятия приведен в табл.2.2.
Таблица 2.2.
Показатели эффективности использования основных производственных фондов УМиАТ РУП «Трест Белстройсервис»
| №№ пп | Показатели | Ед.изм. | Величина | Отклонение | Темп роста, % | |
| 2006 г. | 2007 г. | |||||
| 1. | Сумма амортизационных отчислений основных производственных фондов | млн.руб. | 975 | 1 085 | 110 | 111,3 |
| 2. | Остаточная стоимость основных производственных фондов | млн.руб. | 5 877 | 6 658 | 781 | 113,3 |
| 3. | Рентабельность имущества | % | 0,005 | 0,015 | 0,01 | 266,96 |
| 4. | Фондоотдача с 1 руб. основных производственных фондов | руб. | 0,06 | 0,20 | 0,14 | 314,6 |
| 5. | Фондоемкость | руб. | 15,74 | 5,00 | -10,7 | 31,8 |
| 6. | Фондовооруженность | тыс.руб. | 25647 | 27250 | 1 602,6 | 106,2 |
Примечание. Источник: собственная разработка
Как видно из данных табл.2.2., на предприятии наблюдается рост величины основных фондов, но это вызвано их переоценкой, поступления новых основных средств за рассматриваемый период не производилось. Это обстоятельство вызывает соответственно и рост суммы амортизационных отчислений на восстановление основных фондов.
Основными показателями эффективности использования основных фондов являются фондоотдача, фондоемкость и фондовооруженность производимой продукции (выполняемых работ, оказываемых услуг). Фондоотдача показывает величину результата производственно-хозяйственной деятельности, приходящуюся на 1 рубль стоимости основных производственных фондов. На рассматриваемом предприятии за период 2006-2007 гг. отмечается рост фондоотдачи с 0,06 до 0,2 руб., что вызвано в первую очередь ростом рентабельности.
Фондоемкость показывает величину основных производственных фондов, приходящуюся на единицу продукции, работ, услуг произведенных в течении определенного периода. Фондоемкость является показателем, обратным фондоотдаче. Соответственно за рассматриваемый период фондоемкость снизилась с 15,74 руб. на 1 руб. оказываемых услуг в 2006 г. до 5 руб. в 2007 г., что также связано со значительным ростом рентабельности.
Фондовооруженность показывает, сколько в стоимостном выражении приходится основных производственных фондов на одного работающего. На УМиАТ РУП «Трест Белстройсервис» за период 2006-2007 гг. отмечен рост фондовооруженности с 25647 до 27250 тыс.руб., который обусловлен опережением роста стоимости основных фондов по отношению к росту численности персонала.
Использование трудовых ресурсов. Трудовые ресурсы предприятия – это совокупность работников различных профессионально-квалификационных групп, занятых на предприятии и входящих в его списочный состав.
Трудовые ресурсы (кадры) предприятия являются главным ресурсом каждого предприятия, от качества и эффективности использования которого во многом зависят результаты деятельности предприятия и его конкурентоспособность. Трудовые ресурсы приводят в движение материально-вещественные элементы производства, создают продукт, стоимость и прибавочный продукт в форме прибыли.
В УМиАТ РУП «Трест Белстройсервис» за период 2006-2007 гг. выработка одного работника в стоимостном выражении увеличилась со 26692 тыс.руб. на 2701 тыс.руб. и составила 29393 тыс.руб., темп роста составил 110,1%.
Как видно из табл.2.3., за 2007 г. на работу было принято 56 чел., при этом уволилось 44, т.е. численность Управления в течение 2007 г. возросла на 12 чел., численность внешних совместителей составила 2 чел. (охрана).
Таблица 2.3.
Движение кадров УМиАТ РУП «Трест Белстройсервис» в 2007 г.
| Наименование показателя | Единица измерения | Значение |
| Численность работников, принятых на работу | человек | 56 |
| Численность уволенных работников | человек | 44 |
| Списочная численность работников в среднем за период (без лиц, находящихся в декретных отпусках) | человек | 196 |
| Средняя численность внешних совместителей | человек | 2 |
| Число вакантных рабочих мест на конец отчетного периода | единиц | - |
Примечание. Источник: собственная разработка
Анализ себестоимости продукции. Одним из основных показателей работы предприятия является себестоимость продукции. В себестоимости продукции, работ, услуг находит отражение уровень технической оснащенности предприятия, уровень организации производства и труда, рациональные методы управления производством, качество продукции и т.д. Снижение себестоимости является важнейшим условием роста прибыли.
Себестоимость является ценообразующим фактором. Себестоимость продукции складывается из затрат, которые разнородны по своему составу и экономическому назначению, роли в изготовлении и реализации продукции, работ, услуг.
Затраты, образующие себестоимость продукции в соответствии с их экономическим содержанием группируются по следующим экономическим элементам: материальные затраты, амортизационные отчисления, фонд заработной платы, налоговые отчисления, прочие расходы связанные с производством продукции, общепроизводственные, общехозяйственные и коммерческие расходы.
Структура себестоимости услуг УМиАТ РУП «Трест Белстройсервис» в разрезе статей затрат представлена в табл.2.4.
Как видно из данных табл.2.4., наибольший удельный вес в структуре себестоимости занимают материальные затраты – 47,64% в общем объеме себестоимости в 2006 г. и 41,55 % в 2007 г. Следует также отметить высокий удельный вес заработной платы и структуре себестоимости оказываемый услуг – 6% и 2% соответственно.
Высокий уровень износа активной части основных фондов постоянно требует дополнительных (сверхнормативных) средств на закупку запасных частей, ГСМ на ремонт и эксплуатацию, что отрицательно сказывается на результатах финансово-хозяйственной деятельности. Так расход за 12 месяцев 2006г. на запасные части составил 55 млн.руб. а за 12 месяцев 2007г. 102,0 млн.руб., что на 118,2% больше.
Все виды топливно-энергетических ресурсов (ТЭР) УМ и AT получает со стороны по договорам от предприятий города, своих энергоресурсов подразделение не имеет. Природный газ в объеме 42 тонн условного топлива. за 12 месяцев 2007 г. использовался для пропарки ЖБИ, тепловая энергия берется от завода ГА-407 для отопления здания в количестве 55 Гкал. За 12 месяцев текущего года., электрическая энергия использовалась в объеме 147 тыс кВт/час. На производственные нужды и освещение. Текущие платежи за потребленные энергоресурсы оплачены задолженности не имеет.
Таблица 2.4.
Себестоимость УМиАТ РУП «Трест Белстройсервис» в 2006-2007 гг.
| Наименование показателя | 2006 г. | Удель-ный вес, % | 2007 г. | Удель-ный вес, % | Отклонение (2007 г. к 2006 г.) | Темп роста (2007 г. к 2006 г.), % |
| Затраты на производство продукции (работ, услуг) | 4762 | 100,00 | 5189 | 100,00 | 427 | 109,0 |
| Материальные затраты | 2269 | 47,64 | 2156 | 41,55 | -113 | 95,0 |
| в том числе: | ||||||
| сырье и материалы | 1273 | 26,73 | 1201 | 23,15 | -72 | 94,4 |
| из них плата за воду, использованную на технологические цели | 46 | 0,97 | 51 | 0,98 | 5 | 110,9 |
| Работы и услуги производственного характера, выполненные другими организациями | 497 | 10,44 | 518 | 9,98 | 21 | 104,2 |
| из них: | ||||||
| топливо | 100 | 2,10 | 112 | 2,16 | 12 | 112,0 |
| электрическая энергия | 397 | 8,34 | 406 | 7,82 | 9 | 102,3 |
| Прочие материальные затраты | 499 | 10,48 | 437 | 8,42 | -62 | 87,6 |
| из них: | ||||||
| налог за использование природных ресурсов (экологический налог), плата за природное сырье | 19 | 0,40 | 19 | 0,37 | 0 | 100,0 |
| Расходы на оплату труда | 1 298 | 27,26 | 1 760 | 33,92 | 462 | 135,6 |
| Отчисления на социальные нужды | 454 | 9,54 | 616 | 11,87 | 162 | 135,6 |
| Амортизация основных средств и нематериальных активов | 325 | 6,82 | 339 | 6,53 | 14 | 104,3 |
| в том числе: | ||||||
| амортизация основных средств | 321 | 6,74 | 335 | 6,46 | 14 | 104,4 |
| амортизация нематериальных активов | 4 | 4 | 0 | 100,0 | ||
| Прочие затраты | 416 | 8,74 | 318 | 6,13 | -98 | 76,4 |
| в том числе: | ||||||
| суточные и подъемные | 4 | 0,08 | 3 | 0,06 | -1 | 75,0 |
| начисленные налоги и отчисления, включаемые в себестоимость продукции, работ, услуг | 236 | 4,96 | 245 | 4,72 | 9 | 103,8 |
| проценты по полученным кредитам и займам | 18 | 0,38 | 18 | 0,35 | 0 | 100,0 |
| оплата нематериальных услуг других организаций | 151 | 3,17 | 44 | 0,85 | -107 | 29,1 |
| другие затраты | 7 | 0,15 | 8 | 0,15 | 1 | 114,3 |
Примечание. Источник: собственная разработка.
Анализ расчетных финансовых показателей. Согласно постановлению Министерства финансов Республики Беларусь, Министерства экономики Республики Беларусь, и Министерства статистики и анализа Республики Беларусь от 14 мая 2006 г. № 81/128/65 «Об утверждении Инструкции по анализу и контролю за финансовым состоянием и платежеспособностью субъектов предпринимательской деятельности» в качестве критериев для оценки финансовой устойчивости организации используются следующие показатели:
- коэффициент текущей ликвидности;
- коэффициент обеспеченности собственными оборотными средствами
- коэффициент финансовой независимости.
- коэффициент обеспеченности финансовых обязательств активами;
- коэффициент абсолютной ликвидности.
Коэффициент текущей ликвидности (К1) на конец отчетного периода рассчитывается по формуле (1) как отношение итога раздела II актива баланса к итогу раздела V пассива баланса за вычетом строки 720 «долгосрочные кредиты и займы»:
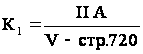 (1),
Коэффициент обеспеченности собственными оборотными средствами (К2) на конец отчетного периода рассчитывается по формуле (2) как отношение суммы итогов разделов III и IV пассива баланса за вычетом итога раздела I актива баланса к итогу раздела II актива баланса:
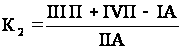 (2).
Организация считается устойчиво неплатежеспособной в том случае, когда имеется неудовлетворительная структура бухгалтерского баланса в течение четырех кварталов, предшествующих составлению последнего бухгалтерского баланса, а также наличие на дату составления последнего бухгалтерского баланса значения коэффициента обеспеченности финансовых обязательств активами (К3), превышающего 0,85.
Коэффициент обеспеченности финансовых обязательств активами характеризует способность организации рассчитаться по своим финансовым обязательствам после реализации активов, определяется отношением всех (долгосрочных и краткосрочных) обязательств организации к общей стоимости имущества (активов) и рассчитывается по формуле (3) как отношение суммы итога раздела V пассива бухгалтерского баланса к валюте бухгалтерского баланса (строка 390 или 890):
 (3).
Для определения доли просроченных финансовых обязательств в имуществе (активах) организации рассчитывается коэффициент обеспеченности просроченных финансовых обязательств активами (К4), характеризующий способность организации рассчитаться по просроченным финансовым обязательствам путем реализации имущества (активов), который рассчитывается как отношение просроченных финансовых обязательств организации (долгосрочных и краткосрочных) к общей стоимости имущества (активов):
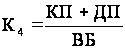 (4),
где КП - краткосрочная просроченная задолженность (форма 5 «Приложение к бухгалтерскому балансу», графа 6, сумма строк 020, 040, 210);
ДП - долгосрочная просроченная задолженность (форма 5 «Приложение к бухгалтерскому балансу», графа 5, сумма строк 020, 040, 210); ВБ - валюта баланса (строка 390 или 890) [14].
Коэффициентом, характеризующим платежеспособность организации, является коэффициент абсолютной ликвидности (Кабсл), показывающий, какая часть краткосрочных обязательств может быть погашена немедленно, и рассчитывается как отношение легко ликвидных активов к текущим обязательствам организации. Он рассчитывается как отношение суммы финансовых вложений (строка 260 бухгалтерского баланса) и денежных средств (строка 270 бухгалтерского баланса) к расчетам (строка 790 бухгалтерского баланса) за вычетом долгосрочных кредитов и займов (строка 720 бухгалтерского баланса):
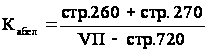 (5).
где VП - итог раздела V пассива бухгалтерского баланса (строка 790).
Значение коэффициента абсолютной ликвидности должно быть не менее 0,2.
На основании приведенных ниже данных (табл.2.5.) произведем расчет коэффициентов, характеризующих финансовое положение предприятия за 2005-2006 гг.
Таблица 2.5.
Основные показатели баланса УМиАТ РУП «Трест Белстройсервис»
за 2007 гг. (млн.руб.)
| Показатели баланса | на начало | на конец |
| Внеоборотные активы (1А) | 7154 | 6891 |
| Оборотные активы (2А) | 7982 | 9141 |
| Источники собственных средств (3П) | 5826 | 6662 |
| Доходы и расходы (4П) | 4460 | 4476 |
| Расчеты (5П) | 4850 | 4894 |
| Валюта баланса (ВБ) | 15136 | 16032 |
| Финансовые вложения ( стр.260) | 1066 | 1355 |
| Денежные средства (стр.270) | 207 | 4 |
| Итого собственных средств (стр.590) | 5826 | 6662 |
| Доходы и расходы (стр.690) | 4460 | 4476 |
| Долгосрочные кредиты и займы (стр. 720) | 22 | 855 |
Примечание. Источник: данные баланса.
Полученные расчетные показатели, характеризующие финансовое положение предприятия, занесем в таблицу 2.6.
Из данных табл.2.6. видно, что происходит улучшение финансового положения предприятия, так как на базе проведенного анализа отмечается положительная динамика по основным финансовым показателям деятельности УМиАТ РУП «Трест Белстройсервис». Так, в 2005 г. Коэффициент текущей ликвидности был ниже нормативного значения, равного 1,7 и составлял 1,65. По результатам деятельности за 2007 г. значение коэффициента текущей ликвидности составило 2,26, что свидетельствует об увеличении обеспеченности предприятия собственными оборотными средствами, необходимыми для ведения текущей хозяйственной деятельности.
Таблица 2.6.
Показатели финансового состояния
УМиАТ РУП «Трест Белстройсервис» в 2005 – 2006 гг.
| Коэффициент | На начало периода | На конец периода |
| Коэффициент текущей ликвидности | 1,65 | 2,26 |
| Коэффициент обеспеченности собственными оборотными средствами | 0,39 | 0,46 |
| Коэффициент финансовой независимости | 1,31 | 1,49 |
| Коэффициент обеспеченности финансовых обязательств активами | 0,32 | 0,31 |
| Коэффициент абсолютной ликвидности | 0,26 | 0,34 |
Примечание. Источник: собственная разработка.
Также следует отметить рост коэффициентов обеспеченности собственными оборотными средствами и финансовой независимости, что свидетельствует об увеличении у организации оборотных средств, необходимых для ее финансовой устойчивости.
За рассматриваемый период отмечается рост значений коэффициента обеспеченности финансовых обязательств активами и коэффициента абсолютной ликвидности, что свидетельствует о росте способности организации рассчитаться по своим финансовым обязательствам после реализации активов и повышению уровня ликвидности.
В заключении проведенного анализа можно сделать вывод, что УМиАТ РУП «Трест Белстройсервис» является достаточно крупной компанией по своим масштабам, имеющей в своем составе значительную долю основных фондов. В связи с этим выполняемые работы и оказываемые услуги являются фондоемкими. За период 2006-2007 гг. также можно отметить рост объемов производства, численности, увеличение объема прибыли и рост рентабельности. Положительная динамика финансовых показателей свидетельствует о положительных тенденциях и повышении эффективности деятельности предприятия.
2.2 Системный подход к созданию службы маркетинга
Далее рассмотрим, каким образом на УМиАТ РУП «Трест Белстройсервис» реализованы функции маркетинга.
В настоящее время на предприятии отсутствует отдел маркетинга. Частично маркетинговые функции в системе управления предприятием реализованы в планово-экономическом отделе. В штате планово-экономического отдела введена должность инженера по маркетингу, на которого возложено выполнение следующих задач:
- представление предприятия в контактах с другими предприятиями и организациями, проведение ведет деловую переписку от имени предприятия в пределах своей компетенции;
- планирование и прогнозирование объемов продаж в зависимости от внешней среды и возможностей предприятия;
- организация получения информации относительно покупателей (заказчиков) продукции и услуг предприятия;
- подготовка и заключение договоров на размещение рекламы;
- осуществление учета и контроля за ходом выполнения договорных обязательств.
Как видно, на рассматриваемом предприятии маркетинговые функции не реализованы. Отсутствует системный подход к управлению маркетинговой деятельностью. Поэтому представляется целесообразным создание на предприятии маркетинговой службы (отдела), способной реализовать систему маркетинговых функций.
Вновь создаваемый отдел маркетинга УМиАТ РУП «Трест Белстройсервис» должен иметь право:
- участвовать в разработке всех программ, планов и графиков, связанных с планированием новой продукции и оказанием услуг, а также контролировать их выполнение;
- требовать от соответствующих подразделений УМиАТ РУП «Трест Белстройсервис» представления всей необходимой информации, обеспечивающей работу отдела маркетинга;
- вносить предложения о привлечении к работе в отделе маркетинга штатных сотрудников других подразделений, а также самостоятельно определять состав консультантов и контрагентов, выполняющих работы в интересах отдела маркетинга;
- требовать от производственных подразделений соблюдения всех стандартов;
На вновь создаваемый отдел предлагается возложить следующие задачи:
разработка краткосрочной, среднесрочной и долгосрочной стратегии маркетинга;
исследование факторов, определяющих структуру и динамику потребительского спроса на продукцию предприятия;
исследование потребительских свойств производимой продукции и предъявляемых к ней требований со стороны потребителей;
ориентация разработчиков и производства на выполнение требований потребителей к выпускаемой продукции;
исследование потребительских свойств производимой продукции и сбор информации об удовлетворении ими покупателей. Анализ соответствия выпускаемой продукции потребностям покупателей;
подготовка предложений по привлечению сторонних организаций по решению проблем маркетинга, изучение спроса на продукцию;
выявление системы взаимосвязи между различными факторами, влияющими на состояние рынка и объем продаж;
сбор, систематизация и анализ всей коммерческо-экономической информации о потенциальных рынках сбыта продукции предприятия;
разработка стратегии рекламы по каждому товару и плана проведения рекламной кампании;
организация рекламы при помощи СМИ;
обеспечение наружной рекламы;
организация участия предприятия в выставках;
- разработка предложений по формированию фирменного стиля.
Возглавить отдел должен начальник отдела маркетинга. Основные функции которого следующие:
определяет общие направления деятельности отдела в рамках общих целей и задач, установленных «Положением об отделе маркетинга предприятия», а также на основе указаний начальника управления;
определяет структуру отдела, вносит необходимые изменения и дополнения в соответствии с возникающими задачами; принимает оперативные меры по изменению структуры отдела для решения конкретных задач;
ведет все кадровые вопросы в отделе, обладает правом принимать и увольнять сотрудников отдела;
определяет порядок оплаты труда временных работников, поощрения по итогам работы, несет ответственность за поддержание дисциплины в отделе и т.п.;
руководит процессом изучения рынка, определяет методы и способы изучения рынка, прогнозирования спроса, реализации продукции;
руководит процессом изучения жизненного цикла отдельных товаров и услуг, вырабатывает рекомендации по их совершенствованию, по выбору новых рынков сбыта или снятию товара или услуги с производства,
определяет стратегию деятельности по продвижению товаров (услуг), организует ее реализацию; отвечает за качественную и своевременную подготовку и проведение рекламных мероприятий;
организует для отдела сбыта выработку рекомендаций по совершенствованию сбытовой сети и поиску новых каналов товародвижения;
организует рыночное тестирование новых товаров;
организует выявление сильных и слабых сторон маркетинговой деятельности, анализирует эффективность принятых маркетинговых решений;
- принимает непосредственное участие в разработке стратегии деятельности предприятия и совершенствовании его организованной структуры;
представляет предприятие в контактах с другими предприятиями и организациями, ведет деловую переписку от имени предприятия в пределах своей компетенции;
осуществляет связи с общественностью («паблик-рилейшнз»);
определяет и представляет на утверждение директору предприятия планы маркетинговой деятельности, а также объемы и структуру бюджета маркетинга предприятия (ежеквартально, а в случае необходимости - на указанный период);
- несет ответственность за выполнение планов маркетинга и за эффективность расходования средств бюджета;
ежегодно (а по требованию начальника УМиАТ в любой момент за любой период времени) представляет информацию о деятельности отдела;
в случае необходимости проведения специальных маркетинговых мероприятий по согласованию с начальником УМиАТ привлекает к выполнению данной работы сотрудников других подразделений предприятия, создает временные группы экспертов по отдельным маркетинговым вопросам и руководит их работой;
организует обсуждение результатов исследований и практической деятельности в области маркетинга на техническом совете предприятия;
занимается повышением собственной квалификации и квалификации сотрудников отдела.
Предполагается также ввести должность руководителя группы маркетинговых исследований-заместителя начальника отдела маркетинга и возложить на него следующие исследовательские и исполнительские функции:
организует и принимает личное участие в изучении общего состояния и конъюнктуры рынков и тенденций их развития (как в региональном, так и отраслевом разрезах);
- организует и принимает личное участие в проведении социологических исследований по изучению потребностей и отношения потребителей и торговых посредников к продукции предприятия;
организует и принимает участие в сегментации рынка и изучении параметров сегментов (объемы спроса, отношение к ценам, конкуренты в данном сегменте и т.п.);
проводит изучение деятельности конкурентов по профилю группы маркетинговых исследований и с учетом результатов изучения их деятельности по профилю группы