Проект развития Интернет-кафе
- канцелярские товары — 10000 руб.,
- Panasonic KX-TG8302RUT X2 = 4620 X2 = 9240 руб.,
- Кофе «Стронг Вьетнам» 720 кг. =844*720 = 616120 руб.
- затраты на декорации — 25000 руб.,
- затраты на освещения — 25000руб.
Итого затрат на оборудование: 661483,20 руб.
Сведём вышеупомянутые расходы в общую таблицу 4.
Таблица 4. Направления расходования средств
| Статья затрат | Цена за шт. | Кол-во, шт. | ИТОГО, руб. |
| Сервер + 10 рабочих станций | 419300 | 1 | 419300,00 |
| Принтер Лазерный SAMSUNG ML-2245 X 2 — 4 841X2 | 4 841 | 2 | 9682,00 |
| Сканер Планшетный CANON CanoScan LiDE 100 | 2734 | 1 | 2734,00 |
| Кофеварка BUNN VP17-1– одно-колбовая | 23600 | 1 | 23600,00 |
| Торговая кофемолка BUNN G3A HD | 65800 | 1 | 65800,00 |
| Прилавок ПР011 (925*950*500) X2 — 6100X2 | 6100 | 2 | 12200,00 |
| FR 601 - Информационное табло (размер полотна 900х573 мм) | 1267,20 | 1 | 1267,20 |
| SPR.181.02 Барная стойка | 13620 | 1 | 13620,00 |
| Кресло CH-201NX X16 = 990 X16 | 990 | 1 | 15840,00 |
| Компьютерный стол «КС-18» X 6 = 4700X6 | 4700 | 6 | 28200,00 |
| Канцелярские товары и прочее | 10000,00 | ||
| Телефон Panasonic KX-TG8302RUT X2 = 4620 X2 | 4620 | 2 | 9240,00 |
| Кофе "Стронг Вьетнам" | 844 | 720 | 616120,00 |
| Затраты на декорации | 25000,00 | ||
| Затраты на освещения | 25000,00 | ||
| ИТОГО | 1277603,20 |
Зарплата сотрудников. Компания V Seti планирует нанять четыре специалиста по компьютерам, получающих 6 000, 8 000, 10 000 и 12 000 руб. в месяц соответственно, и одного технического специалиста, получающего 30 000 руб. в месяц, одного продавца с зарплатой 20000 в месяц и менеджера с зарплатой 30000. Общие затраты на оплату работы семи сотрудников в течение первого года составят 166 600 руб. в месяц.
Аренда. Компания V Seti арендует 150 кв. м. по цене 20385 руб./кв.м/год5(3057750 руб. год). В конце года договор становится предметом переговоров, и компания может либо продлить, либо отказаться от аренды в соответствии с намерениями арендодателя.
Коммунальные услуги. Как указано в контракте, оплата за коммунальные услуги, включая газ и сборку мусора, а также выплата налогов на недвижимость возложена на арендодателя. Единственной коммунальной услугой, которую должен оплачивать арендатор, является телефон. Компания V Seti должна оплачивать соединения по 15 телефонным линиям, из них 13 соединены в модемами(18600р./шт.), а две — с обычными телефонами для деловых переговоров(12000 р./шт.). Линии, соединенные с модемами, будут обеспечиваться местным провайдером ТК Востоктелеком. В итоге их месячная оплата составит 265800 руб.
В случае если мы не обращаемся к аренде помещений, то оплата коммунальных услуг будет рассчитана в нижеприведённой таблице. Далее приведём расчёты расходов на оплату электроэнергии.
| Наименование прибора | Потребление | Расчёт* | ИТОГО, руб |
| Сервер + 10 рабочих станций | 1400 Вт | 1400*20*30*2*2,00/1000 | 5040 |
| Освещение(25 ламп) | 50 Вт | 25*50*20*30*2*2,00/1000 | 1500 |
| Кофеварка | 1500 Вт | 1*1500**10*30*2*2,00/1000 | 1800 |
| Кофемолка | 1000 Вт | 1*1000**5*30*2*2,00/1000 | 600 |
| ИТОГО(год) | 107280 |
*Тариф на электроэнергию (2 руб/кВт*ч) russia-energy/siberia/habarovsk_kray/tarif.htm
В соответствии с приведёнными тарифами в постановлении от 28 ноября 2008 года N 3670 «Об установлении тарифов на услуги систем водоснабжения и водоотведения, оказываемые МУП города Хабаровска «Водоканал»» на водоснабжение (18,74 руб. за 1 куб м для предприятий и организаций) при условии потребления 0,3 куб. м/сутки и так же 0,3 куб. м./сутки на канализацию, получаем годовую сумму затраченную на водоснабжение в размере 4074,84 руб.
Расходы на маркетинг. Компания V Seti выделяет 500 тыс. руб. на проведение рекламы. Эти деньги должны пойти на оплату рекламных объявлений в местных газетах.
Страховка. На протяжении первого года компания V Seti выделяет на страхование 144 тыс. руб. в соответствии с тарифами компании Росгосстрах. По мере роста доходов во втором и третьем годах расходы на страхование будут увеличиваться.
Оплата юридических услуг и консультаций. Стоимость юридических консультаций равна 100 тыс. руб. В стоимость юридических услуг включено и приобретение необходимых лицензий на деятельность интеренет кафе V Seti – лицензии на телематику и передачу данных с учётом скидки в размере 5, со сроком оформления в 3 месяца приобретённые у компании «CompClubs», обойдутся компании в 1330 долларов6(43850 руб.).
Амортизация. Для оценки амортизации оборудования компания V Seti использует стандартные нормативы. Срок амортизации компьютеров равен пяти годам, а осветительного оборудования — семи.
Налоги. Компания V Seti является обществом с ограниченной ответственностью. Однако социальные начисления на зарплату составляют 36,5%.
Счета к оплате. Компания V Seti взяла банковский кредит в размере 2,36 млн. руб. под 20% годовых. Заем будет выплачиваться ежемесячными взносами в течение трех лет.
Общие затраты сведём в единую таблицу.
Таблица 5. Общие затраты по направлениям расходования.
| Статья затрат | Сумма, руб. | Уд. вес. % |
| Оборудование | 1277603,20 | 12,49 |
| Аренда | 3057750,00 | 29,88 |
| Телефон интернет | 3189600,00 | 31,17 |
| Расходы на маркетинг | 500000,00 | 4,89 |
| Страховка | 144000,00 | 1,41 |
| Оплата юридических услуг и консультаций | 100000,00 | 0,98 |
| Амортизация | 118457,6 | 1,16 |
| Зарплата сотрудников | 1392000,00 | 13,60 |
| Налоги | 495552 | 4,84 |
| Кредит в размере 2,36 млн. руб. | 10256026,27 | 12,27 |
| ИТОГО год | 10 231 826,27 |
Далее необходимо провести анализ безубыточности. Сделать его можно путем расчета точки безубыточности, представляющей собой такое значение выручки, при котором предприятие уже не несет убытков, но и не получает прибыли. Формула для расчета следующая:
ПР= ,
где ПосЗ – Постоянные затраты кафе, не зависящие от объема производства;
ПерЗ – Переменные затраты кафе, напротив напрямую зависящие от объема производства;
Вр – Выручка от реализации продукции.
Прежде чем рассчитать этот показатель необходимо все затраты интернет кафе и поделить на постоянные и переменные (таблица 7.6)
Таблица 7.6 - Постоянные и переменные затраты
| Постоянные затраты | Переменные затраты | ||
| амортизационные отчисления | 118457,6 | Материальные затраты | 1277603 |
| кредит | 10256026 | Телефон и интернет | 3189600 |
| затраты на маркетинг | 500000 | налоги | 495552 |
| зарплата специалистов | 1392000 | ||
| Прочие | 244000 | ||
| Итого: | 1251048,6 | Итого: | 4962755 |
Выручка за год составляет 17 155 000 руб.
ПР=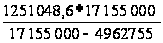 =1760277,5
руб.
Для относительной оценки данного показателя следует рассчитать запас финансовой прочности:
ЗФП=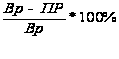
ЗФП=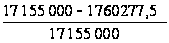 *100%=78%
Расчёт срока окупаемости:
Размер инвестиции – 9,76 млн. руб.
Доходы от инвестиций в первом году 17,15 млн. руб.
Определяя период по истечении которого инвестиция окупается, отметим что Доходы первого года уже превышают сумму инвестиций, таким образом делаем вывод о том что возмещение первоначальных расходов произойдет меньше чем за 1 год. Остаток = (1 - (17,15 - 9,76)/ 17,15) = 0,56 года
Ответ: период окупаемости равен 1 году (точнее 0,56 года).
Точка безубыточности
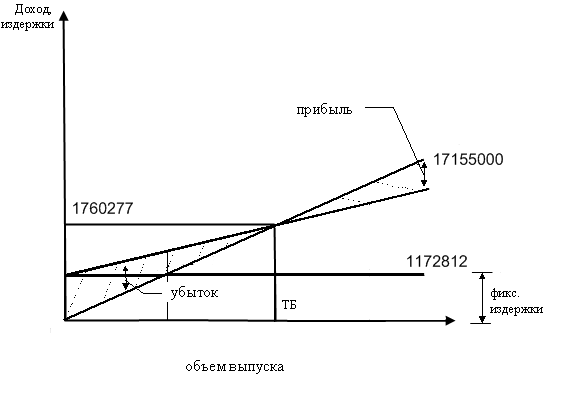
Графическое отражение расчёта срока окупаемости представим ниже
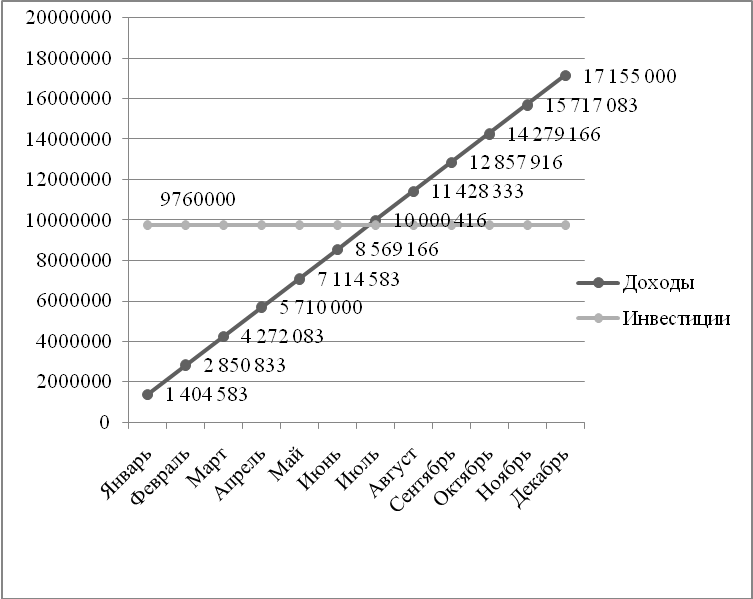
Таблица 6. Отчёт о движении денежных средств
| Наименование показателя | Январь | Февраль | Март | Апрель | Май | Июнь | Июль | Август | Сентябрь | Октябрь | Ноябрь | Декабрь |
| Поступления | 1404583,333 | 1446250 | 1421250 | 1437917 | 1404583 | 1454583 | 1431250 | 1427917 | 1429583 | 1421250 | 1437917 | 1437917 |
| Остаток на начало периода | -1294412 | -256164 | 736449,6 | 1767093 | 2764767 | 3729805 | 4754876 | 5776976 | 6667107 | 7539720 | 8572913 | |
| Доходы от реализации продукции | 1404583,333 | 1446250 | 1421250 | 1437917 | 1404583 | 1454583 | 1431250 | 1427917 | 1429583 | 1421250 | 1437917 | 1437917 |
| Расходы | 5058995,689 | 329334,9 | 350334 | 329335,3 | 329335 | 412335 | 329334 | 329335 | 463335 | 472884 | 329335 | 1497933 |
| Кредитная линия | ||||||||||||
| Кредит | 2360000 | |||||||||||
| % за кредит | 13111,11 | 12746,91 | 12382,72 | 12018,52 | 11654,32 | 11290,12 | 10925,93 | 10561,73 | 10197,53 | 9833,333 | 9469,136 | |
| Возмещение кредита | 2294444 | 2228889 | 2163333 | 2097778 | 2032222 | 1966667 | 1901111 | 1835556 | 1770000 | 1704444 | 1638889 | |
| Итого по кредитной линии | 65555,56 | 65555,56 | 65555,56 | 65555,56 | 65555,56 | 65555,56 | 65555,56 | 65555,56 | 65555,56 | 65555,56 | 65555,56 | |
| Налогооблагаемая прибыль | -3654412 | 1116915 | 1070916 | 1108582 | 1075248 | 1042248 | 1101916 | 1098582 | 966248 | 948366 | 1108582 | 60016 |
| Чистая прибыль | -2353442 | 719293,3 | 689669,9 | 713926,6 | 692459,7 | 671207,7 | 709633,9 | 707486,8 | 622263,7 | 610747,7 | 713926,8 | 38650,3 |
| Наименование показателя | 1 кв. 2010 | 2 кв. 2010 | 3 кв. 2010 | 4 кв. 2010 | 1 кв. 2011 | 2 кв. 2011 | 3 кв. 2011 | 4 кв. 2011 |
| Доходы от реализации продукции | 4927500 | 4927500 | 4927500 | 4927500 | 5566250 | 5566250 | 5566250 | 5566250 |
| Расходы | 988004,8 | 988004,8 | 988004,8 | 988004,8 | 988004,8 | 988004,8 | 988004,8 | 988004,8 |
| % за кредит | 32450 | 32450 | 32450 | 32450 | 32450 | 32450 | 32450 | 32450 |
| Возмещение кредита | 376944,5 | 376944,5 | 376944,5 | 376944,5 | 196666,7 | 196666,7 | 196666,7 | 196666,7 |
| Итого по кредитной линии | 180277,8 | 180277,8 | 180277,8 | 180277,8 | 180277,8 | 180277,8 | 180277,8 | 180277,8 |
| Налогооблагаемая прибыль | 3939495 | 3939495 | 3939495 | 3939495 | 4578245 | 4578245 | 4578245 | 4578245 |
| Чистая прибыль | 2537035 | 2537035 | 2537035 | 2537035 | 2948390 | 2948390 | 2948390 | 2948390 |
Таблица7.
| Наименование показателя | Январь | Февраль | Март | Апрель | Май | Июнь | Июль | Август | Сентябрь | Октябрь | Ноябрь | Декабрь |
| Доходы от реализации продукции | 1404583,333 | 1446250 | 1421250 | 1437917 | 1404583 | 1454583 | 1431250 | 1427917 | 1429583 | 1421250 | 1437917 | 1437917 |
| Расходы | 5058995,689 | 329334,9 | 350334 | 329335,3 | 329335 | 412335 | 329334 | 329335 | 463335 | 472884 | 329335 | 1497933 |
| Налогооблагаемая прибыль | -1294412,356 | -256164 | 736449,6 | 1767093 | 2764767 | 3729805 | 4754876 | 5776976 | 6667107 | 7539720 | 8572913 | 8437871 |
| Чистая прибыль | 0 | 0 |
| Наименование показателя | 1 кв. 2010 | 2 кв. 2010 | 3 кв. 2010 | 4 кв. 2010 | 1 кв. 2011 | 2 кв. 2011 | 3 кв. 2011 | 4 кв. 2011 |
| Доходы от реализации продукции | 4927500 | 4927500 | 4927500 | 4927500 | 5566250 | 5566250 | 5566250 | 5566250 |
| Расходы | 988004,8 | 988004,8 | 988004,8 | 988004,8 | 988004,8 | 988004,8 | 988004,8 | 988004,8 |
| Итого по кредитной линии | 180277,8 | 180277,8 | 180277,8 | 180277,8 | 180277,8 | 180277,8 | 180277,8 | 180277,8 |
Выводы
В ходе разработки бизнес-плана Интернет-cafe «V Seti» было выявлено, что для реализации проекта требуется наличие финансовых средств в размере 9760000 рублей.
Срок окупаемости проекта составляет 6 месяцев.
Объем продаж, обеспечивающий безубыточное функционирование организации составляет 1760277 рублей в месяц.
В бизнес-плане описана оптимальная структура деятельности на ближайшие годы после создания организации. Безусловно в процессе деятельности организации будут возникать проблемы с реализацией и успешной деятельностью, что в первую очередь связанно с человеческим фактором.
В работе были описаны конкуренты, стратегия маркетинга, рынок потребителей, план производства, риски и страхование
В финансовом плане обоснованы расходы по реализации проекта, а так же доказана эффективность реализации бизнес-плана.
Таким образом, бизнес-план Интернет-кафе нацелен на помощь организации в выборе из возможных альтернатив наиболее эффективное решение, а так же его целью является доказательство необходимости тех или иных расходов, привлечение потенциального инвестора, а так же заранее планирование мероприятий, которые организация собирается провести.
Список использованной литературы
1. Бажин И.И. Информационные системы менеджмента. - М.: ГУ-ВШЭ, 2000.
2. Бизнес-план. Зарубежный и отечественный опыт. Новая практика разработки и документация. Чебоксары, 2005.
3. Берл Г., Киршнер П. Мгновенный бизнес-план. Двенадцать быстрых шагов к успеху. Пер. с англ.-М.:Дело, 2004.
4. Бизнес-план. Методические материалы. /под редакцией Р.Г.Малиновского. М.: Финансы и статистика, 2003.
5. Бизнес-план инвестиционного проекта. Учебно-практическое пособие /под редакцией В.М.Попова. - М.:Финансы и статистика, 2002.
6. Гражданский кодекс Российской федерации. Федеральный закон РФ «Об акционерных обществах»
7. Горемыкин В.А., Богомолов А.Ю. Планирование предпринимательской деятельности. - М.: Инфра-М, 2003.
8. Горемыкин В.А., Богомолов А.Ю. Бизнес-план. Методика разработки. - М.: Ось, 2003.
9. Сухова Л.Ф., Чернова Н.А. Практикум по разработке бизнес-плана и финансовому анализу предприятия. - М.: Финансы и статистика, 2004.
10. Ковелло Дж.А., Хейзелгрен Б.Дж. Бизнес-планы. Полное справочное руководство. Перевод с англ. - М.: Лаборатория базовых знаний, 2002.
11. Мазур И.И., Шапиро В.Д., Ольдерогге Н.Г. Управление проектами. Учебное пособие / Под общ. ред. И.И. Мазура. - М.: Омега-Л, 2004.
1 kafema/?r=20
2 kafema/?r=172
3 Деловой Хабаровск 2009-1
4 vtelecom/services/
5 arendator/bc_cur/1/Khabarovsk/
6 compclubs/forum/viewtopic.php?t=32