Контроль маркетинговой деятельности на предприятии
В сфере НИОКР (научно-исследовательские и опытно-конструкторские работы) компания, прежде всего, заинтересована в создании технологических отличительных преимуществ и разработке новых продуктов. Контроль в этой сфере довольно труден, так как трудно отслеживать, чем заняты люди. Обычно он осуществляется в форме самоконтроля или со стороны малых групп сотрудников по совместной работе.
В области маркетинга, как и в НИОКР, характерно применение плоских структур управления, где затруднено отслеживание деятельности сотрудников. Тем не менее, здесь используются контроль по выходу и бюрократический [11].
Типы контроля в зависимости от функций отражены в табл. 3.
Таблица 3 - Типы структур управления и контроля для основных функций деятельности фирмы
| Функция | Тип структуры | Главный тип контроля |
| Производство | Узкая, централизованная | Контроль по выходу (например, издержек) |
| Управление материалами | Плоская, централизованная | Контроль по выходу (например, инвентаризация, закупки) |
| НИОКР | Плоская, децентрализованная | Со стороны коллектива (например, нормы, результаты, культура) |
| Маркетинг | Плоская, децентрализованная | Контроль по выходу (например, продаж) |
| Учет / финансы | Узкая, децентрализованная | Бюрократический (например, бюджеты) |
| Персонал | Плоская, централизованная | Бюрократический (например, стандартизация) |
Выбор системы контроля зависит от используемой стратегии (табл.4) и стадии жизненного цикла отрасли (табл. 5).
Таблица 4 - Использование систем контроля при различных стратегиях
| Стратегия | Ценовое лидерство | Дифференциация | Фокусирование |
| Целесообразная система управления | Линейнофункциональная, продуктовая, дивизиональная | Продуктовая, дивизиональная, матричная | Линейно-функциональная |
| Контроль по выходу | Большое использование (например, контроль издержек) | Некоторые использования (например, контроль качества) | Некоторые использования (например, по издержкам и качеству) |
| Бюрократический контроль | Некоторые использования (например, бюджеты, стандартизация) | Большое использование (например, правила, бюджеты) | Некоторые использования (например, бюджеты) |
| Контроль со стороны коллектива | Малое использование (например, по качеству или циклам) | Большое использование (например, нормы и культура) | Большое использование (например, нормы и культура) |
Простые структуры управления с малой дифференциацией при ценовом лидерстве приводят к сравнительно простым формам контроля издержек деятельности фирмы.
При дифференциации задачей контрольной системы является также защита отличительных преимуществ. По этой причине большое значение приобретает бюрократический контроль и контроль со стороны коллектива.В компаниях, использующих стратегию фокусирования, контроль основывается на компромиссе контроля издержек и отличительных преимуществ. Обычно это сравнительно небольшие компании, и особое значение приобретает контроль со стороны коллектива.
Таблица 5 - Стадии жизненного цикла СЗХ и типы контроля
|
Тип контроля Стадия |
По выходу | Бюрократический | Со стороны коллектива |
| Зарождения | Мало используется | Мало используется | Большое использование |
| Рост | Мало используется | Мало используется | Мало используется |
| Замедление роста | От некоторого до большого использования (в зависимости от стратегии ) | ||
| Зрелость | От некоторого до большого использования (в зависимости от стратегии) | ||
| Спад | Большое использование | Большое использование | Некоторое использование |
На стадии зарождения с учетом малых размеров и простой структуры управления достаточно контроля персонала внутри малых рабочих групп.
На стадии роста с развитием структур управления компания нуждается в развитии низкоценовой компетенции или в поиске будущих преимуществ дифференциации и контроль должен быть достаточно подвижен (в основном со стороны коллектива).
На стадии замедления роста ценовой лидер должен использовать контроль по выходу и бюрократический контроль, а дифференциатор - уделять внимание и контролю со стороны коллектива.
В стадии зрелости продукты должны быть стандартизированы, расширяться их диапазон. Для ценового лидера основная цель контроля - снижение издержек. Дифференциатор должен стремиться к развитию отличительных преимуществ. Соответственно, особое значение приобретают бюрократический контроль и контроль со стороны коллектива.
В стадии упадка контроль должен отслеживать издержки ухода из СЗХ и полные стоимости изменения стратегии. Существенно, что такая система должна быть дешевой.
Система стратегического контроля включает в себя четыре основных элемента.
1. Установление тех показателей, по которым будет проводиться оценка реализации стратегии. Обычно эти показатели напрямую связаны с той стратегией, которую реализует организация. Считается, что существует несколько вполне определенных групп показателей, по которым фиксируется состояние организации. Такими группами показателей являются:
• показатели эффективности;
• показатели использования человеческих ресурсов;
• показатели, характеризующие состояние внешней среды;
• показатели, характеризующие внутриорганизационные процессы.
Выбор показателей для стратегического контроля является сам по себе задачей стратегического значения, так как от этого будет зависеть оценка успешности выполнения стратегии. При выборе показателей для стратегического контроля руководство должно расставить их приоритеты, для того чтобы суметь сделать однозначный вывод в том случае, если одни показатели говорят о том, что есть проблемы при реализации выбранной стратегии, а другие говорят, что все идет отлично.
Кроме того, при установлении показателей стратегического контроля руководство должно установить субординацию временных предпочтений. Субординация должна отражать общее стратегическое отношение организации к долгосрочному и краткосрочному взглядам на эффективность.
Также при установлении показателей стратегического контроля важно отразить в структуре этих показателей структуру интересов отдельных групп влияния.
2. Вторым элементом системы стратегического контроля является создание системы измерения и отслеживания состояния параметров контроля. Это очень трудная задача, так как во многих случаях измерить их не так уж просто. Например, серьезные трудности возникают при измерении интегрального, синергического эффекта. Часто бывает так, что результат отдельных видов деятельности можно измерить довольно легко, а сложение этих результатов уже не поддается измерению [29].
Существует четыре возможных подхода к построению систем измерения и отслеживания. Первая система — это система контроля на основе рыночных показателей функционирования фирмы. Здесь могут измеряться цены на продукты фирмы, цены на акции фирмы и доход на инвестированный капитал. Измерение ведется в рыночном сравнении состояния этих параметров. Второй подход - это измерение и отслеживание состояния выхода различных подразделений организации. В этом случае отдельным подразделениям (структурным единицам) организации устанавливаются цели, и после этого оценивается то, насколько они выполняют поставленные им задания. Третий подход — это так называемый бюрократический подход к контролю. В случае этого подхода досконально описывается то, как надо работать, какие выполнять действия и т.п. То есть устанавливаются подробные процедуры и правила поведения и действия. При таком подходе отслеживается и контролируется не то, что получено, а то, насколько верно выполняются установленные процедуры и правила. Основой бюрократического подхода является стандартизация. Четвертый подход к измерению и отслеживанию состояния параметров организации базируется на установлении нормоотношений системы ценностей в организации. В этом случае контроль превращается в самоконтроль, когда сами участники деятельности в процессе ее выполнения контролируют свою работу и свои результаты с позиций интересов организации.
3. Третий элемент системы контроля - сравнение реального состояния параметров контроля с их желаемым состоянием. При проведении данного сравнения менеджеры могут столкнуться с тремя ситуациями: реальное состояние выше (лучше) желаемого, реальное состояние соответствует желаемому и, наконец, реальное состояние хуже желаемого.
4. Заключительный элемент - оценка результата сравнения и принятие решения по корректировке. Если реальное состояние соответствует желаемому, обычно принимается решение о том, что ничего менять не надо. В случае, когда реальное состояние параметра контроля лучше желаемого, можно увеличить желаемое значение параметра контроля, но только при условии, что это не будет противоречить целям организации. Когда же реальное состояние параметра контроля ниже его желаемого состояния, необходимо выявить причину этого отклонения и, если надо, провести корректировку в поведении организации. Эта корректировка может касаться как средств достижения целей, так и самих целей [29].
Проведение корректировки проходит по следующей схеме. Прежде всего, проводится пересмотр параметров контроля. Для этого уясняется то, насколько выбранные параметры контроля и определенное для них желаемое состояние соответствуют установленным целям организации и выбранной стратегии. Если обнаруживается противоречие, то происходит корректировка параметров. Если же параметры контроля не противоречат целям и стратегиям, то начинается пересмотр целей. Для этого руководство сравнивает выбранные цели с текущим состоянием среды, в которой приходится функционировать организации. Может случиться так, что изменение условий делает невозможным достижение поставленных целей. В таком случае они должны быть скорректированы. Но если среда позволяет организации и далее идти к поставленным целям, то следует процесс корректировки перевести на уровень стратегии фирмы.
Пересмотр стратегии предполагает уяснение того, не привели ли изменения в среде к тому, что реализация выбранной стратегии в дальнейшем становится затруднительной либо же стратегия уже не сможет привести организацию к поставленным целям. Если это так, то следует провести пересмотр стратегий. Если нет, то причины неудовлетворительной работы организации надо искать в ее структуре или в системе информационного обеспечения, либо же в функциональных системах обеспечения деятельности организации. Может оказаться, что и в этих областях все нормально. Тогда причину неуспешной работы организации надо искать на уровне отдельных операций и процессов. В этом случае корректировка должна коснуться того, как сотрудники выполняют свою работу, и быть направлена на улучшение систем мотивирования, повышения квалификации работников, совершенствование организации труда и т.п. [29].
Проведение стратегического контроля имеет очень большое значение для организации, более того, неправильно организованная работа по контролю может создавать трудности в работе организации и даже наносить ей вред. К числу возможных негативных проявлений функционирования системы контроля относятся следующие:
• подмена целей организации параметрами контроля в результате того, что сотрудники начинают ориентировать свою деятельность на те показатели, по которым их контролируют;
• чрезмерное контролирование деятельности подразделений и сотрудников;
• перегрузка руководителей информацией, поступающей из системы контроля.
Руководство организации должно иметь четкую позицию в отношении роли и места системы контроля, с тем, чтобы она эффективно справлялась с решением только тех задач, которые соответствуют общим задачам стратегического управления.
1. Возрастание динамизма изменений в окружении фирмы, усиление конкуренции, увеличение угроз и возможностей для осуществления бизнеса, глобализация и интернационализация экономических процессов и ряд других факторов обусловили переход к стратегическому управлению. Стратегическое управление, осуществляемое высшим руководством организации, предполагает установление динамического взаимодействия организации с внешним окружением с целью поиска и использования возможностей, позволяющих организации выжить в долгосрочной перспективе в условиях жесткой конкурентной борьбы.
2. Средствами осуществления стратегического управления являются стратегии поведения фирмы. Стратегии формируются исходя из миссии и целей организации, на основе анализа окружения, потенциала фирмы, динамики жизни продукта и ряда других факторов. Определение и выбор стратегии представляет собой сложный многошаговый процесс, использующий в качестве одного из основных инструментов анализ портфеля продукции. Выполнение стратегии предполагает создание условий для ее реализации.
3. Для осуществления выбранной стратегии организация должна провести необходимые изменения. Двумя основными сферами стратегических изменений в организации являются проведение изменений организационной структуры фирмы и ее организационной культуры [29].
4. Контроль за осуществлением стратегии предполагает фиксацию того, приведет ли выбранная стратегия к достижению поставленных целей, и выработку рекомендаций о проведении корректировки стратегии в соответствии со сложившимися условиями.
Динамичность рынка, структурные изменения в экономике, новые общественные ориентиры, например, на повышение качества жизни, социально-этические нормы производства и потребления товаров, экологические аспекты - все эти и многие другие критически важные для предприятия факторы могут привести (и в реальной жизни уже приводят) к отказу от ранее намеченных целей, смене модели развития, существенной корректировке ранее принятых планов, стратегий и программ. Каждое предприятие должно периодически проводить оценку своего подхода к маркетинговой деятельности и его соответствия меняющимся условиям внешней среды. У Ф. Котлера этот вид контроля назван ревизией маркетинга: «Ревизия маркетинга - комплексное, системное, беспристрастное и регулярное исследование маркетинговой среды фирмы (или ее организационной единицы), ее задач, стратегий и оперативно-коммерческой деятельности с целью выявления возникающих проблем и открывающихся возможностей для выработки рекомендаций по совершенствованию маркетинговой деятельности фирмы» [20]. Целью ревизии маркетинга, таким образом, должно быть обнаружение имеющихся проблем в организации маркетинговой деятельности и разработке соответствующих мероприятий по их преодолению.
В рамках ревизии маркетинга проводится детальный анализ информационной базы планирования, контроль целей и стратегий, мероприятий маркетинга, организационных процессов и структур.
Выделяют четыре характерные черты маркетингового аудита [31]:
• широта охвата маркетинговых показателей (следует рассматривать не только «болевые точки», но и все основные направления маркетинга компании, так как подобное обширное исследование, как правило, оказывается более действенным в плане обнаружения истинных источников проблем);
• системность (аудит подразумевает упорядоченное изучение макро- и микромаркетинговой среды, ее целей и стратегии, отдельных мероприятий);
• независимость (лучший аудит, как правило, тот, который проводят независимые специалисты-консультанты);
• периодичность (обычно к маркетинговому аудиту прибегают только после снижения уровня продаж или возникновения других проблем; однако компании попадают в кризисные ситуации отчасти потому, что вовремя не исследовали состояние своего маркетинга).
Маркетинговый аудит начинается со встречи руководителя компании с аудитором и выработки соглашения о целях исследования, охвате, глубине, источниках данных, форме отчетности и времени проведения. Составляется детальный план: кого опросить, какие вопросы задать, когда и где встретиться и т.д. Основное правило маркетингового аудита: нельзя полагаться на данные и мнения одних лишь менеджеров компании. Опросить следует и клиентов, и поставщиков.
Ревизию маркетинга предприятие может проводить как собственными силами (внутренний аудит), так и привлекая для этой работы независимых экспертов (внешний аудит). У того и другого метода есть преимущества и недостатки.
При проведении ревизий собственными силами предприятие может решать все связанные с этой работой проблемы быстро и оперативно. Кроме того, внутренний аудит маркетинга обходится значительно дешевле, чем внешний. Для ревизоров - сотрудников предприятия может быть доступна вся без ограничения служебная информация, в том числе и конфиденциального характера. Внутренним ревизорам нет необходимости вникать в специфические вопросы организации производства и реализации продукции предприятия - они профессионально осведомлены по этим вопросам.
Недостаток внутреннего аудита в том, что далеко не во всех случаях возможна объективная и беспристрастная оценка положения дел на предприятии. Сотрудники адаптированы к внутренней среде и могут не обратить внимания на отдельные, даже существенные, недостатки в маркетинговой деятельности.
Привлечение к ревизии сторонних организаций или профессионалов-консультантов позволяет преодолеть такой недостаток внутреннего аудита и, кроме того, обеспечивает предприятию более глубокую проработку проблем, выход на объективные и беспристрастные результаты обследования маркетинговой деятельности и выработку эффективных рекомендаций по ее совершенствованию
Услуги внешних маркетинговых ревизоров могут обойтись предприятию значительно дороже внутреннего аудита, но дают значительно больше шансов на улучшение всей производственно-коммерческой деятельности, снижение риска от возникновения различных нежелательных ситуаций во внутренней и внешней среде предприятия.
Внешний аудит маркетинга, как правило, отличается комплексным подходом экспертов-аналитиков к выработке более совершенной и актуализированной стратегии маркетинга, к созданию условий для укрепления позиций предприятия на рынке.
Принятие решения о проведении ревизии маркетинга собственными силами или с помощью сторонних экспертов в каждом конкретном случае зависит от величины предприятия, квалификации персонала, сложности контрольных задач и других факторов. Процесс маркетинговой ревизии показан на рис. 6. [30].
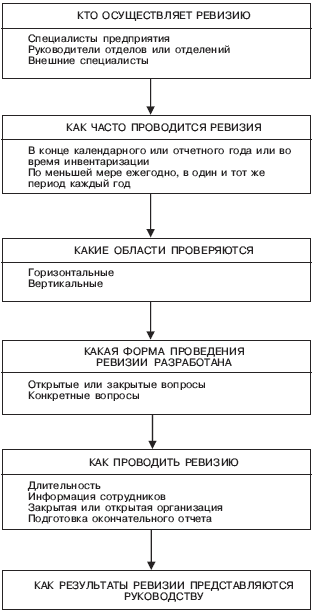
Рисунок 6 - Процесс маркетинговой ревизии
Проведение стратегического контроля и вытекающей из него ревизии (пересмотра) маркетинговой стратегии в отличие от двух других видов маркетингового контроля - мера неординарная, а нередко и чрезвычайная, к которой прибегают главным образом в тех случаях, если:
1) принятая ранее стратегия (стратегии) и определяемые ею задачи морально устарели и не соответствуют новым условиям внешней среды;
2) значительно, причем в сравнительно короткие сроки, усилились рыночные позиции основных конкурентов фирмы, возросла их агрессивность, повысилась эффективность форм и методов их работы;
3) фирма потерпела значительное поражение на рынке: резко сократились ее продажи, утеряны некоторые рынки, ассортимент содержит малоэффективные товары пониженного спроса, многие традиционные покупатели товаров фирмы все чаще отказываются от их приобретения. В таком случае требуются генеральная ревизия всей деятельности фирмы, пересмотр ее маркетинговой политики и практики, перестройка организационной структуры, перегруппировка сократившихся сил и средств, а также решение ряда других серьезных проблем. Однако такой ревизии обязательно предшествуют всесторонний анализ и выявление конкретных причин, вызвавших поражение фирмы на рынке;
4) существенно возрос технический, производственный, сбытовой потенциал фирмы, сформированы новые конкурентные преимущества. Все это потребует ревизии стратегии фирмы, реформирования ее организационно-управленческих структур, формулирования новых, более трудных задач и целей, отражающих возросшие потенциальные возможности фирмы [30].
Для проведения ревизии разрабатываются вопросник и бланк ревизии. Структура ревизии может быть различной. Например, следующий типовой план:
Ревизия маркетинговой среды:
ревизия макросреды (демографических, экономических, природных, научно-технических, политических, правовых факторов и факторов культурного развития);
ревизия микросреды (покупателей, конкурентов, сбытовых посредников, поставщиков, рекламных и маркетинговых организаций, контактных аудиторий).
II. Ревизия стратегии маркетинга (программы деятельности фирмы, задач и целей маркетинга, его стратегических направлений).
III. Ревизия организации службы маркетинга (формальной структуры, функциональной эффективности, эффективности взаимодействия).
IV. Ревизия систем маркетинга (системы маркетинговой информации, планирования маркетинга, маркетингового контроля, разработки новых товаров).
V. Ревизия результативности маркетинга (прибыльности и эффективности затрат).
VI. Ревизия функциональных составляющих маркетинга - комплекса маркетинга (товарной, ценовой, сбытовой политики, рекламы и стимулирования сбыта, кадровой политики).
Маркетолог Келер предлагает усовершенствованную систему маркетинговой ревизии - аудитинг, которая основной упор делает не столько на количественные, сколько на качественные показатели работы фирмы и включает контроль качества поступаемой информации, контроль качества стратегических направлений и целевых задач, а также контроль эффективности рычагов маркетингового воздействия на рынок.
Концепция, разработанная немецкими экономистами Нишлагом, Дихтелом и Херштеном, также определяет две области маркетингового контроля: маркетинговый контроль, ориентированный на результаты, и маркетинговый аудит, предполагающий постоянный контроль и анализ качественных сторон деятельности фирмы.
Эта система включает контроль:
• основных гипотез и прогнозов о закономерностях и структурах развития маркетинговой макро- и микросреды;
• целей и стратегических направлений деятельности фирмы, их адекватности требованиям рынка и возможностям самой фирмы;
• эффективности маркетинговой деятельности фирмы, комплекса маркетинга и маркетингового бюджета;
• организации (организационных структур фирмы и правил их построения), а также системы и эффективности методов получения маркетинговой информации.
2.3 Маркетинговый анализ и аудит
Стратегический анализ и аудит охватывает сбор важнейшей информации о деятельности компании. Эта информация включает сведения, используемые при разработке конкретных целей, и стратегии бизнеса. Аудит состоит из двух основных частей: внутреннего и внешнего аудита.
Внешний аудит, или аудит маркетинговой среды, исследует макросреду и среду задач компании. Внутренний аудит исследует все аспекты деятельности компании. Он включает все основные операции, которые осуществляются в процессе движения товаров и услуг через организации: материально-техническое снабжение, производство, отправка продукции, продажа, маркетинг и послепродажное обслуживание. Дополнительно к перечисленным процессам, аудит распространяется на так называемую поддерживающую деятельность компании, от которой зависит основная деятельность компании: заключение контрактов по закупкам, развитие технологий, управление персоналом и инфраструктура организации. Все это находится за рамками традиционной маркетинговой деятельности, но маркетинговая стратегия зависит от всех перечисленных составляющих.
Изучение финансовых отчетов является основным моментом для понимания текущего положения компании и особенностей ее развития. Отчет о результатах хозяйственной деятельности и баланс предприятия – два основных финансовых документа компании. Баланс показывает активы и пассивы компании, собственный капитал на определенную дату. Отчет о результатах хозяйственной деятельности (иногда его называют отчетом о прибылях и убытках, или отчетом о доходах компании) с точки зрения маркетинговой информации является более важным. Он показывает уровень продаж, затраты на производство и реализацию товаров за определенный период времени. Сопоставляя время от времени эти отчеты за разные периоды, фирма может заметить положительные и отрицательные тенденции и принять соответствующие меры.
SWOT-анализ – мощнейший методологический инструмент, позволяющий осуществить полный аудит маркетинговой и другой деятельности компании. Он позволяет выявить сильные и слабые стороны организации, возможности и угрозы (strength, weaknesses, opportunities and threats) при проведении стратегического аудита. После проведения аудита накапливается большое количество информации разной степени важности и надежности. SWOT-анализ очищает данную информацию и выделяет наиболее важные результаты внутреннего и внешнего аудита. Небольшое количество опорных пунктов позволяет компании сосредоточить на них свое внимание.
SWOT-анализ структурно состоит из следующих 4 частей: возможности; угрозы; сильные стороны компании; слабые стороны компании.
При составлении раздела «возможности и угрозы» менеджер по маркетингу должен определить основные угрозы и возможности, которые ожидают компанию в будущем. Назначение этого раздела – попытаться заранее предугадать события, которые могут оказать влияние на деятельность компании. Менеджеру следует перечислить все угрозы и возможности, которые он только способен вообразить. При рассмотрении источников возможностей и угроз следует учесть все факторы макросреды компании: политико-правовая среда; демографическая среда; экономическая среда; социально-культурная среда; технологическая и природная среда.
Не все угрозы требуют одинакового внимания или беспокойства – менеджерам компании следует оценить вероятность каждой угрозы и потенциальную опасность, которую она представляет. Поэтому руководитель должен сосредоточить внимание на наиболее вероятных и опасных угрозах и заранее подготовить план их нейтрализации.
Возможности возникают, когда тенденции изменения среды способствуют использованию сильных сторон организации. Менеджерам фирмы следует оценить каждую возможность на предмет ее потенциальной привлекательности и вероятности достижения успеха. Компаниям редко представляются идеальные возможности, которые точно соответствуют их целям и ресурсам. Реализация возможностей сопряжена с риском. При оценке возможностей менеджеры должны решить, оправдывает ли ожидаемая выгода потенциальный риск. В зависимости от сильных сторон компании одна и та же тенденция развития может для компании быть как угрозой, так и возможностью.
Сильные и слабые стороны в SWOT-анализе вовсе не предполагают перечисление всех особенностей компании, а лишь тех, что относятся к ключевым факторам успеха. Слишком длинный список приводит к неясности и расплывчатости и уводит от того, что является действительно важным. Сильные и слабые стороны компании – определения относительные, а не абсолютные. Хорошо быть сильным в чем-либо, но если конкуренты в этом сильнее, это станет слабостью компании.
Сформулировав миссию компании стоящие передней задачи, руководство должно спланировать свой бизнес-портфель – набор видов деятельности и товаров, которыми будет заниматься компания. Хорошим считается тот бизнес-портфель, который оптимальным образом приспосабливает сильные и слабые стороны компании к возможностям среды. Компании следует, во-первых, проанализировать имеющийся у нее бизнес-портфель и решить, на какие направления деятельности направить больше или меньше инвестиций (или не направлять совсем), и, во-вторых, разработать стратегию роста для включения в портфель новых товаров или направлений деятельности.
Анализ бизнес-портфеля компании должен помочь менеджерам оценить поле деятельности компании. Компания должна стремиться вкладывать средства в более прибыльные области своей деятельности и сокращать убыточные. Первым шагом руководящего звена при анализе бизнес-портфеля является выявление ключевых направлений деятельности, определяющих миссию компании. Их можно назвать стратегическими элементами бизнеса.
Стратегический элемент бизнеса (СЭБ) – это направление деятельности компании, имеющее собственные миссии и задачи, деятельность которого можно планировать независимо от других направлений. СЭБ может быть подразделением компании, товарной группой или даже отдельным товаром или торговой маркой.
На следующем этапе анализа бизнес-портфеля руководство должно оценить привлекательность различных СЭБ и решить, какой поддержки заслуживает каждое из них. В некоторых компаниях это происходит неформально в процессе работы. Руководство изучает совокупность направлений деятельности и товаров компании и, руководствуясь здравым смыслом, решает, сколько каждый СЭБ должен приносить и получать. Другие компании используют формальные методы для планирования портфеля.
Формальные методы можно назвать более точными и основательными. Среди наиболее известных и удачных методов анализа бизнес-портфеля с помощью формальных методов можно назвать следующие:
метод компании Boston Consulting Group (BCG);
метод компании General Electric (GE).
Метод BCG основан на принципе анализа матрицы рост/доля рынка. Этот метод планирования портфеля, который оценивает СЭБ компании с точки зрения темпов роста их рынка и относительной доли этих элементов на рынке.
Компания General Electric предложила комплексный метод планирования бизнес-портфеля под названием матрица стратегического планирования бизнеса. В методе GE в качестве факторов привлекательности отрасли, помимо темпов роста рынка, учитываются и другие моменты. Разработан специальный комплекс привлекательности отрасли, определяемый на основе размера рынка, темпов роста рынка, коэффициента прибыльности в отрасли, степени конкуренции, сезонности и цикличности спроса, структуры издержек в отрасли. Все эти факторы, оцененные количественно, и составляют индекс привлекательности отрасли.
Для оценки устойчивости бизнеса в методе GE также используется специальный индекс. Индекс устойчивости бизнеса отражает такие факторы, как относительная доля компании на рынке, конкурентоспособность цены, качество товара, знание покупателей и рынка, эффективность сбыта и преимущества месторасположения. Эти факторы количественно оцениваются и объединяются в индекс устойчивости бизнеса, который позволяет оценить устойчивость как высокую, среднюю или низкую.
Методы BCG, GE и другие матричные методы кардинально меняют процесс стратегического планирования. Однако у этих методов есть существенные ограничения. На их применение уходит много сил, времени и средств. Для руководства может оказаться сложно определить границы СЭБ и оценить количественно их долю на рынке и темпы роста. Кроме того, эти методы концентрируют внимание на классификации текущих направлений активности, но мало помогают в планировании будущей деятельности. Формальные методы планирования и анализа могут также привести к тому, что компания будет стремиться развиваться в основном за счет увеличения своей доли рынка или за счет освоения более привлекательных новых рынков. Поступая таким образом, многие компании вовлекаются в несвойственные для себя новые быстро развивающиеся направления бизнеса, которыми они не умеют управлять. Ряд компаний отказывается от формальных методов в пользу других, более гибких, однако большинство фирм остаются убежденными сторонниками стратегического планирования.
Управлять маркетинговыми функциями достаточно сложно, даже если маркетологу приходится иметь дело только с контролируемыми переменными маркетингового комплекса. Реальность же намного сложнее. Компания осуществляет свою деятельность в сложной маркетинговой среде, состоящей и из неконтролируемых факторов, с которыми компании приходится мириться. Среда, с одной стороны, предоставляет возможности, а с другой – таит угрозы. Компания должна тщательно и непрерывно анализировать данную среду, чтобы вовремя избежать угроз и реализовать возможности. В приложении А приведены все вопросы маркетингового аудита, которые должны быть в зоне постоянного внимание маркетингового отдела компании.
Маркетинговый аудит – это не разовое мероприятие, а постоянный и непрерывный процесс, который поставляет информацию о состоянии всех элементов системы маркетинга на предприятии и о рынках.
Заключение
Изучив и проанализировав литературу по проблеме исследования, мы пришли к следующим выводам:
Маркетинг - это система организации и управления производственной и сбытовой деятельностью предприятий, изучение рынка с целью формирования и удовлетворения спроса на продукцию и услуги и получение прибыли.
Маркетинговая деятельность фирмы направлена на то, чтобы достаточно обоснованно, опираясь на запросы рынка, устанавливать конкретные текущие и главным образом долговременные (стратегические) цели, пути их достижения и реальные источники ресурсов хозяйственной деятельности; определять ассортимент и качество продукции, ее приоритеты, оптимальную структуру производства и желаемую прибыль.
Контроль маркетинговой деятельности - это оценка результатов выполнения маркетингового плана и принятие необходимых мер для его корректирования, поскольку, если упустить время, когда уточнения и изменения можно внести в план безболезненно для компании, последствия могут быть непредсказуемыми. Основными задачами маркетингового контроля являются: четкое определение количества и вида показателей в зависимости от уровня их использования; количественное выражение показателей; получение максимально простых вербальных и количественных показателей, создание методики, определение степени их выполнения; использование единой методологической базы для расчета плановых и фактических показателей; использования комплекса показателей для оценки выполнения плана маркетинга и его эффективности.
Выделяют 4 типа контроля: контроль годовых планов; контроль прибыльности; контроль эффективности; стратегический контроль. Контроль годовых планов - оценка и корректировка уровня выполнения годовых заданий по объему продаж, прибыли и другим показателям в разрезе отдельных рынков и продуктов. Контроль прибыльности — оценка и осуществление корректирующих действий с целью обеспечения прибыльности различных продуктов, территорий, групп потребителей, каналов распределения, деятельности на разных рынках. Контроль эффективности позволяет оценить и улучшить эффективность расходования средств и анализ маркетинговых расходов по направлениям: торговый персонал, реклама, стимулирование сбыта, распределение. Стратегический контроль и ревизия маркетинга - это комплексное, системное, беспристрастное и регулярное исследование маркетинговой среды фирмы (предприятия), ее задач, стратегий и оперативной деятельности с целью выявления возникающих проблем и открывающихся возможностей и выдачи рекомендаций относительно плана действий по совершенствованию маркетинговой деятельности этой фирмы. Стратегический анализ и аудит охватывает сбор важнейшей информации о деятельности компании. Эта информация включает сведения, используемые при разработке конкретных целей, и стратегии бизнеса. Аудит состоит из двух основных частей: внутреннего и внешнего аудита. Маркетинговый аудит – это не разовое мероприятие, а постоянный и непрерывный процесс, который поставляет информацию о состоянии всех элементов системы маркетинга на предприятии и о рынках.
Изучение и решение проблем, связанных с контролем маркетинговой деятельности - одна из наиболее важных задач в маркетинговой деятельности предприятия. Так как, выявление сильных и слабых сторон маркетинговой деятельности, анализ уровня выполнения планов маркетинга необходимы для правильного выбора целей и стратегий маркетинговой деятельности на следующий плановый период. Составляя план маркетинга, трудно предусмотреть все непредвиденные обстоятельства, которые могут возникнуть в процессе работы. Поэтому контроль за выполнением намеченного плана маркетинговой деятельности должен стать обязательным аспектом работы предприятия.
Список использованных источников
Акулич И.А., Демченко Е.В. Основы маркетинга. - Минск: Высшая школа, 1998.
Ассэль Генри. Маркетинг: принципы и стратегии: Учебник для вузов. - М.: ИНФРА-М, 2004 - 804с.
Афанасьев М.П. Маркетинг: стратегия и практика фирмы. - М.: Финстатинформ, 1995.
Багиев Г.Л. Основы организации маркетинговой деятельности на предприятии. – Л.: Обл. правл. ВНТОЭ, 2004.
Бронникова Т.С., Чернявский А.Г. Маркетинг: учебное пособие/ Таганрог: ТРТУ, 1999.
Герчикова И.Н. Маркетинг: организация, технология. - М.: Инфра-М, 1995.
Голубков Е.П. Организация и контроль маркетинга. - Маркетинг в России и за рубежом № 6 / 2002
Голубков Е.П. Маркетинг: стратегии, планы, структуры. - М., 1995.
Голубков Е.П. Основы маркетинга: Учебник. – М.: Издательство «Финпресс», 2004 - 656с.
Гольдштейн Г.Я. Основы менеджмента. Таганрог: ТРТУ, 1995.
Гольдштейн Г.Я. Стратегический менеджмент: Конспект лекций Таганрог: Изд-во ТРТУ, 1995. - 93 с.
Гольдштейн Г.Я., Катаев А.В. Маркетинг: учебное пособие для магистрантов Таганрог: ТРТУ, 1999.
Грузинов В.П. Схема маркетинговой деятельности. - М.: «Инфра – М», 2004 - 305с.
Дихтль Е., Хёршген Х. Практический маркетинг / Пер. с нем. - М.: Высшая школа, 1995.
Дурович А.П. Маркетинг в предпринимательской деятельности. - Минск: Финансы, учет, аудит, 1997.
Жаров А.И., Изосимова Н.Н. Стратегия и тактика маркетинга. - М.: Бизнес-школа, Интел-синтез, 1995.
Завьялов П.С., Демидов В.Е. Формула успеха: маркетинг. - М.: Международные
Ковалев А.И., Войленко В.В. Маркетинговый анализ. - М.: Центр экономики и маркетинга, 1997.
Котлер Ф. Маркетинг менеджмент - СПб: Питер Ком, 1998.-896.: ил.
Котлер Ф. Маркетинг от А до Я. - М., Финансы и статистика, 2006.
Котлер Ф., Армстронг Г., Сондерс Д., Вонг В. Основы маркетинга: Пер. с англ. - 2-е европ. изд. - К.; М.; СПб.: Вильямс, 1998 – 105с.
Кретов И.И. Маркетинг на предприятии. - М.: Финстат-информ, 1994.
Крылова Г.Д., Соколова М.И. Практикум по маркетингу. - М.: Банки и биржи, ЮНИТИ, 1995.
Куденко Н.В. Стратегический маркетинг. – К.: Вид-во КНЕУ, 2000.
Люкшин А.Н. Стратегический менеджмент. - М.: ЮНИТИ, 2005
Маркетинг: Учебник для вузов. / Н.Д. Эриашвили, К. Ховард, Ю.А. Цыпкин и др.; Под ред. Н.Д. Эриашвили. - М.: ЮНИТИ-ДАНА, 2003 - 631 с.
Моисеева Н.К., Конышева М.В. Управление маркетингом: теория, практика, информационные технологии: Учебн. пособие. / Под ред. Н.К. Моисеевой. — М.: Финансы и статистика, 2002 — 304 с.
Попов И.В., Косова Л.Н. Маркетинг: теория и практика. - М.: МГУП, 1998.
Виханский О.С.. Стратегическое управление. Электронный ресурс: polbu/vihansky_smanagement/
Завьялов П. С.