Оценка и обоснование лизинговой схемы реализации продукции
2.4. SWOT – анализ
Нереализованная возможность превращается в угрозу!
I этап.
SWOT-анализ – инструмент стратегического менеджмента, обязательно проводится для определения стратегий развития компании. На первом этапе определим возможности и угрозы со стороны макро и микро среды, а также сильные и слабые стороны предприятия с учетом проекта.
Возможности:
1. Выход на новые рынки или сегменты рынка за счет рассрочки платежа.
2. Расширение производственной линии вследствие увеличения сбыта и выручки.
3. Увеличение разнообразия во взаимосвязанных продуктах – дополнительные доходы позволят усилить НИОКР и диверсификацию производства.
4. Добавление сопутствующих продуктов - дополнительные доходы позволят усилить работу в направлении сервиса.
5. Вертикальная интеграция – контроль предприятия за ценой продажи.
6. Переход в более сильный стратегический альянс – совместная деятельность предприятия и банковской структуры.
7. Самодовольство среди основных конкурентов – отсутствие подобных проектов у российских производителей-конкурентов.
8. Обратная связь с потребителями – лизинговые взаимоотношения длительны, способствуют более тесным взаимоотношениям с потребителями.
Угрозы:
1. Вероятность появления новых конкурентов - повтор подобного проекта у конкурентов.
2. Рост продаж замещающего продукта – появление новых технологий в области строительства и добычи полезных ископаемых.
3. Замедление темпов роста рынка – кризис в России.
4. Неблагоприятная политика правительства – полная или частичная отмена налогов и пошлин на импортную технику.
5. Возрастающее конкурентное давление – появление новых конкурентных преимуществ у ближайших конкурентов.
6. Возрастание силы торга Покупателя – насыщение экономики финансами и падение процентной ставки по кредиту.
7. Возрастание силы торга Поставщика – рост кредитных ставок.
8. Изменение потребностей и предпочтений потребителей – вследствие экономического подъема сервис и качество могут стать приоритетными показателями при покупке оборудования длительного использования.
Сильные стороны (ранжированные):
1. Защищенность от сильного конкурентного давления – конкуренты лишаются преимущества продажи техники в кредит.
2. Преимущества в области конкуренции – появляется новое конкурентное преимущество.
3. Известный лидер рынка - продукция ОАО «Промтрактор» хорошо известна потребителям.
4. Современные технологии – в настоящее время лизинговые взаимоотношения в России находятся на стадии развития.
5. Адекватные финансовые ресурсы – наличие достаточных финансовых средств для выполнения проекта и возможность «быстрого» кредитования.
6. Выдающаяся компетентность – высокая профессиональная подготовки и большой опыт у руководства сторон-участников совместной деятельности.
7. Изобретательный стратег в функциональных сферах деятельности организации – руководитель проекта координирует деятельность сторон-участников.
8. Возможность получения экономии на масштабе – при увеличении объемов продаж, вследствие реализации проекта, возможно формирование привлекательной ставки по лизингу без повышения стоимости продукции.
9. Преимущества в области издержек – рассрочка платежа по договору купли-продажи обычно увеличивает дебиторскую задолженность.
10. Наличие инновационных способностей и возможностей их реализации – вследствие увеличения денежного потока возможно увеличение качества, длительные взаимоотношения с потребителями увеличивают возможность возникновения новых инвестиционных проектов для лизинговой компании.
Слабые стороны (ранжированные)
1. Отсутствие некоторых типов ключевой квалификации и компетенции – пилотность проекта в России.
2. Ухудшающаяся конкурентная позиция – цена на продукцию ОАО «Промтрактор» приближается к цене ближайшего конкурента – компании «Dressta», Польша.
3. Отсутствие четких стратегических направлений развития – множество мнений по поводу направлений развития предприятия.
4. Отсутствие контроля за процессом реализации стратегии – недостаточно формализованные отношения сторон совместной деятельности.
5. Конкурентные недостатки – возрастание роли качества и сервиса.
6. Наличие производственных проблем – низкое качество оборудования и зарплата персонала.
7. Отставание в области исследований и разработок – недостаточное финансирование НИОКР.
8. Неспособность финансировать необходимые изменения в стратегии – отсутствие достаточных оборотных средств у предприятия.
9. Устаревшее оборудование – износ по рабочим машинам и оборудованию на ОАО «Промтрактор» составляет 79,2 %.
10. Низкая прибыль по причине включения части выручки в процент по лизингу.
Ранжирование (определение наиболее важных) сильных и слабых сторон происходит с помощью экспертных оценок следующим образом:
1) Мнение (оценка) экспертов;
2) Суммирование мнений;
3) Одобрение рангов всеми экспертами.
Ранжирование возможностей и угроз проводится с помощью ранжировочных матриц.
Матрица ранжирования возможностей
| Влияние возможностей на организацию | ||||
| Сильное | Среднее | Слабое | ||
| Вероятность реализации возможности | Высокая | 1 (1) | (2) | (3) |
| Средняя | 2,4 (4) | 3,5,7 (5) | 8 (6) | |
| Низкая | 6 (7) | (8) | (9) | |
Все возможности распределяем по 9-ти квадрантам. Выделяем возможности, попавшие в 1,2 и 4 квадранты. Возможности из этих трех квадрантов переносятся в заключительную SWOT-матрицу в последовательности 1,2,4. Это возможности 1-ого уровня. По возможностям 1-ого уровня в первую очередь необходимо разрабатывать стратегии, направленные на скорейшую и полнейшую реализацию данных возможностей.
Теперь рассмотрим возможное влияние выделенных экспертами угроз на предприятие. Результаты занесем в матрицу ранжирования угроз.
Матрица ранжирования угроз
| Влияние угроз на организацию | |||||
| Разрушит-е | Критич-е | Умерен-е | Слабое | ||
| Вероятность реализации угрозы | Высокая | (1) | (2) | 1 (3) | (4) |
| Средняя | (5) | 8 (6) | 2,3,5 (7) | 6 (8) | |
| Низкая | (9) | 4,7 (10) | (11) | (12) | |
Все угрозы распределяем по 12-ти квадрантам. Выделяем угрозы, попавшие в 1,2 и 5 квадранты. В первую очередь необходимо разрабатывать стратегии, направленные на отражение этих угроз. Угрозы, попавшие в 3, 6 и 9 квадранты – угрозы 2-ого уровня. Данные угрозы также представляют серьезную опасность. Результаты переносим в заключительную SWOT-матрицу.
В связи с постоянно изменяющейся ситуацией ранги возможностей и угроз могут изменяться. Данная картина не является застывшей. Поэтому необходимо постоянно отслеживать динамику изменений.
SWOT – матрица
Берем 1-ую сильную сторону и соотносим с 1-ой возможностью. Может ли 1-ая сильная сторона способствовать 1-ой возможности. Если цепочка рабочая, она заносится в 1-ый квадрант. Далее перебираем все цепочки.
По 2-му квадранту производим тот же перебор: может ли 1-ая сильная сторона помочь в отражении 1-ой угрозы и т.д.
По 3-ему квадранту: может ли первая возможность минимизировать 1-ую слабую сторону и т.д.
По 4-ому квадранту: может ли 1-ая угроза, попадая по 1-ой слабой стороне, оказать разрушительный эффект.
| Возможности | Угрозы | |
|
1-ого уровня: 1,2,4 |
2-ого уровня: 1,8 |
|
|
Сильные стороны: |
1-1 (1) 2-1,2,4 3-1 4-1 5-1,2,4 6-1 7-1 8-1 9-2,4 10-2,4 |
1-1 (2) 2-8 4-1 5-1,8 8-8 9-8 10-8 |
|
Слабые стороны: |
(3) 2-6,7,8,9 4-5 |
1-2,5,7 (4) 8-2,3,5,6,7 |
Выделяем в 1-ом и 2-ом квадрантах наиболее часто встречающиеся сильные стороны, в 3-ем и 4-ом наиболее часто встречающиеся слабые стороны, в 1-ом и 3-ем – возможности, во 2-ом и 4-ом – угрозы.
Итак, наиболее часто задействованные:
- сильные стороны : 2,5,10;
- слабые стороны : 5,7;
- возможности 1-ого уровня : 1,2;
- угрозы 2-ого уровня : 8.
Полученные результаты позволяют сделать следующий вывод:
Реализация предлагаемого проекта позволит ОАО «Промтрактор» получить преимущество в области конкуренции и обеспечить дополнительный доход, столь необходимый в настоящее время предприятию для повышения качества и сервиса собственной продукции, а также для финансирования НИОКР.
2.5. Выводы.
1. Услуга финансового лизинга объективно востребована российским рынком. Объем лизинговых операций будет расти.
2. Стоимость кредитных ресурсов в России не является непреодолимым препятствием на пути развития лизинговых операций. Давайте посчитаем!
3. Стратегический альянс российского производителя и лизинговой компании дает предприятию новое конкурентное преимущество и позволяет повысить инновационную способность предприятия.
3. Проектная часть.
Маркетинг проекта показал востребованность и перспективность развития продаж техники на условиях лизинга. Была отмечена взаимовыгодность стратегического альянса лизинговой компании, представляющей банковскую сферу и производственного предприятия.
В проектной части проекта рассмотрены конкретные аспекты сотрудничества. Как изменятся денежные потоки участников проекта, каковы граничные условия, позволяющие на практике реализовать основные положения проекта?
Немаловажно было оценить выгодность подобного проекта и для потребителей.
Проектная часть состоит из трех глав, в которых рассмотрены денежные потоки поставщика, лизинговой компании и потребителя – лизингополучателя.
Финансово-экономическое обоснование положений проекта.
3.1. Денежные потоки поставщика оборудования.
Анализ проведем с использованием дифференциальных денежных потоков.
Рассмотрим период деятельности ОАО «Промтрактор» с 01.07.01 г. по 01.07.02 г. Годовой объем реализации продукции S составил 1 451 578 тыс. рублей. Размер дебиторской задолженности R на 01.07.02 года - 252 121 тыс. рублей.
Менеджмент предприятия полагает, что в зависимости от размера лизингового платежа, а соответственно и от дисконта, предоставляемого предприятием лизинговой компании, изменение структуры реализации продукции ОАО «Промтрактор», может привести к следующим результатам:
- в лучшем случае 30 % всей продукции будет реализовываться на условиях финансового лизинга, а соответственно предприятие будет получать денежные средства за реализованную продукцию на условиях предоплаты;
- гарантировано, что по крайней мере 15 % всей продукции будет реализовано по лизингу.
Какой максимальный размер дисконта может предоставить предприятие лизинговой компании при условии, что чистая прибыль предприятия в результате не уменьшится, если:
- относительные текущие затраты C/S предприятия составляют 0,95 % объема реализации и не изменятся при введении дисконта;
- ставка налога на прибыль Т = 24 %.
При решении задачи будем считать, что мероприятие продлится 5 лет, средневзвешенная стоимость капитала предприятия – 20 % годовых в долларах США, денежные потоки корпорации приблизительно равны ее прибыли после уплаты налога.
Решение
Инвестиции предприятия в дебиторскую задолженность составляют R тыс.рублей.
Если с момента введения дисконта для лизинговой компании, процент объема реализации продукции по лизингу составит Sл%, можно предположить, что и размер инвестиций в дебиторскую задолженность тоже сократиться на Sл%, т.е.
Inv = Sл% * R,
хотя при более глубоком анализе это должно зависеть от того, кто из дебиторов воспользуется лизингом. Но так как мы говорим о реализации продукции с дисконтом на условиях лизинга, т.е. рассрочки платежа для покупателя, то данное предположение представляется верным.
С другой стороны, чистая прибыль предприятия NI равна:
NI = S * (1 – C/S ) * (1 – T).
После введения дисконта d для лизинговой компании чистая прибыль предприятия изменится и может быть рассчитана по формуле:
(S * (1 – Sл%) + S * Sл% * (1 – d) – C/S * S) * (1 – T) =
= S * (1 – Sл% * d – C/S) * (1 – T),
Соответственно изменение чистой прибыли составит:
^CF = S * (1 – Sл% * d – C/S) * (1 – T) – NI =
= S * (1 – Sл% * d – C/S) * (1 – T) – S * (1 – C/S ) * (1 – T) =
= - S * (1 – T) * Sл% * d,
Диаграмма дифференциальных денежных потоков будет выглядеть следующим образом:
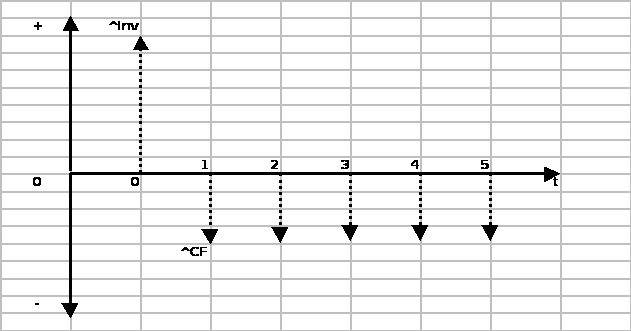
Чистый приведенный доход ^NPV при максимально возможном размере дисконта должен быть равен нулю:
^NPV = ^Inv + ^CF * А5;20 =
= Sл% * R – (S * (1 – T) * Sл% * d) * А5;20 = 0,
Из последнего равенства выведем формулу, определяющую значение максимально возможного дисконта для лизинговой компании:
Sл% * R – (S * (1 – T) * Sл% * d) * А5;20 = 0
Sл% * R = (S * (1 – T) * Sл% * d) * А5;20
d = R / (S * (1 - T) * А5;20.
Из полученного соотношения видно, что размер максимально возможной скидки не зависит от объема реализации продукции на условиях лизинга.
Подставим значения выручки и дебиторской задолженности ОАО «Промтрактор» в формулу (Расчет представлен в Приложении № 3.3.1.):
d = 252 121 тыс.руб./ (1 451 578 тыс.руб. * 0,76 * 2.9906) = 7, 64 %.
Выводы:
1) ОАО «Промтрактор» только за счет уменьшения дебиторской задолженности своих потребителей, которые будут приобретать продукцию на условиях финансового лизинга, может предоставить лизинговой компании дисконт в размере 7,64 % от стоимости реализуемой продукции.
2) Учитывая, что в расчетах использовались реальные данные баланса ОАО «Промтрактор» и размер выручки формировался при реальном среднем дисконте для потребителей в размере 7,5 %, то размер общего дисконта для лизинговой компании может составлять 15 % от стоимости продукции, зафиксированной в прайс-листе предприятия.
3) Анализ денежных потоков поставщика – ОАО «Промтрактор» не учитывал возможного увеличения объема продаж за счет сектора потребителей, которые до введения плановых продаж продукции предприятия на условиях лизинга не имели возможности приобретать новую тракторную технику предприятия.
4) Необходимо отметить рекламную сторону осуществления подобного проекта на российском предприятии: широкомасштабное предложение лизинга собственной продукции при стоимости рассрочки платежа в размере ставки LIBOR плюс 7-10 %.
Подобные предложения в настоящее время могут сделать только ведущие западные компании.
3.2. Денежные потоки лизинговой компании.
Анализ денежных потоков лизинговой компании в настоящей работе проводится при следующих условиях:
- договорные взаимоотношения и кредитные ставки между банком, лизинговой компанией и лизингополучателем фиксируются в долларах США;
- учет предмета лизинга производится на балансе лизингополучателя, налог на имущество не включается в состав лизингового платежа и уплачивается лизингополучателем отдельно;
- права собственности на предмет лизинга переходят к лизингополучателю после погашения всех лизинговых платежей;
- аванс лизингополучателя составляет 20 % от стоимости оборудования;
- срок лизинга от 24 до 36 месяцев;
- лизинговые платежи равномерны в течение всего срока лизинга и уплачиваются лизингополучателем ежемесячно, начиная с месяца следующего за месяцем ввода оборудования в эксплуатацию;
- возврат кредита банка и уплата процентов за пользование кредитом производится лизинговой компанией ежемесячно, начиная с месяца, следующего за месяцем ввода оборудования в эксплуатацию;
- ставка налога на прибыль составляет 24 %;
- годовой процент банковского кредита в долларах США относимый на расходы, составляет 15 %;
- налоговый учет в лизинговой компании ведется на основании счета «Доходов будущих периодов».
3.2.1. Стоимость капитала лизинговой компании.
Лизинговая компания фактически является подразделением финансирующего банка. Приобретение предмета лизинга производится исключительно за счет кредитных средств.
Поскольку денежный поток лизинговой компании является посленалоговым барьерная величина доходности, которую должна обеспечить лизинговая компания, чтобы полностью погасить кредит банка, предоставленный на покупку предмета лизинга, определяется следующим образом:
k = kd * (1 – T), где
Т – ставка налога на прибыль;
kd – стоимость кредитных средств.
При этом следует учитывать, что в условиях российской системы налогообложения прибыли предприятия часто выплачивают часть стоимости заемного капитала после налогообложения прибыли, т.е. в России мы имеем дело с ограниченным налоговым щитом. Процентные платежи по кредитам освобождены от налога на прибыль только в пределах ставки рефинансирования Центрального банка, увеличенной на 3 %, а кредиты в валюте в пределах 15 % годовых.
Это заставляет перейти к более обобщенной формуле:
k = kd * (1 – rj * T),
где rj – часть стоимости капитала j – ого вида, освобожденная от налога на прибыль. В нашем случае rj = 15/17 = 0,8824 при стоимости заемного капитала выше 15 % годовых в валюте.
3.2.2. Остаточный денежный поток лизинговой компании.
При исчислении суммы налога на прибыль у лизингодателя в качестве налогооблагаемой базы принимается сумма лизингового платежа за минусом суммы погашения стоимости лизингового имущества, суммы процентов за кредит, привлеченный лизингодателем для финансирования лизинговой сделки (в пределах ставки, установленной ЦБ РФ), а также суммы иных расходов, относимых в установленном порядке на себестоимость услуг лизингодателя.
Приведенный денежный поток для лизинговой компании можно представить как сумму следующих денежных потоков:
СУММ PVj (CF) = LPMT * (1 - T) * Ank + СУММ PVk (DPj * T) +
+ LPMT * VAT * Alk – СУММ PVk (ij * (1 – T)) - СУММ PVk (PRj), где
k – барьерная стоимость капитала лизинговой компании;
n – срок лизинга;
l – срок возврата НДС, уплаченного за оборудование;
LPMT – лизинговый платеж без НДС;
DPj – амортизация капитальных затрат лизинговой компании, без НДС;
VAT – ставка НДС;
i - ставка кредита банка.
ij * (1 – T) – сумма погашения процентов за кредит банка в j-ом платеже и соответствующий налоговый щит;
PRj – сумма погашения тела кредита в j-ом платеже.
Введем понятие маржинального размера лизингового платежа (MLPMT). Маржинальный лизинговый платеж – это минимально возможный лизинговый платеж, размер которого обеспечивает лизинговой компании возможность рассчитаться с банком – учредителем за предоставленный кредит и выплатить все налоги.
Маржинальный размер лизингового платежа достаточный для покрытия расходов по кредиту и налогам определяется при:
СУММ PVj (CF) = 0
Тогда:
LPMT * (1 - T) * Ank + СУММ PVk (DPj * T) + LPMT * VAT * Alk –
- СУММ PVk (ij * (1 – T)) - СУММ PVk (PRj) = 0
LPMT * ((1 – T) * Ank + VAT * Alk) = СУММ PVk (ij * (1 – T)) + СУММ PVk (PRj) -
- СУММ PVk (DPj * T)
LPMT = (СУММ PVk (ij * (1 – T)) + СУММ PVk (PRj) – СУММ PVk (DPj * T)) /
/ ((1 – T) * Ank + VAT * Alk)
Маржинальное значение лизингового платежа зависит от стоимости кредита, срока лизинга и стоимости оборудования, которую лизинговая компания оплачивает поставщику.
3.2.3. Зависимость маржинального лизингового платежа от стоимости заемного капитала.
Исследуем зависимость минимально возможного размера лизингового платежа от стоимости кредита.
Рассчитаем размер маржинального лизингового платежа при стоимости валютных кредитных ресурсов от 9 до 17 % годовых.
При расчетах примем срок лизинга – 36 месяцев, аванс лизингополучателя – 20 %, общую стоимость оборудования Capex = 100 000 денежных единиц без НДС, а соответственно размер кредита банка (100 000 – 20 %) * 1,2 = 96 000.
При рассмотрении стоимости кредитных средств выше 15 % годовых приведенная стоимость уплаченных процентов за пользование заемными средствами и соответствующего налогового щита примет следующий вид:
СУММ PVk (ij * (1 – (0,15 / i) * T)),
изменится и требуемый уровень доходности лизинговой компании:
k = kd * (1 – T) – при kd < или = 15 % и
k = kd * (1 – (0,15 / ik) T) – при kd > 15 %.
При заданной стоимости кредитных ресурсов – kd, маржинальное значение лизингового платежа зависит от метода амортизации капитальных затрат лизинговой компанией и условий погашения процентов и тела кредита банка.
Равномерное погашение тела кредита и равномерная амортизация затрат лизинговой компании.
Допустим:
- амортизация затрат производится лизинговой компанией ежемесячно, равными частями в размере:
DP = (Capex – Adv) / n, где
Capex – капитальные затраты лизинговой компании равные стоимости поставляемого по лизингу оборудования,
Adv – сумма аванса лизингополучателя за поставляемое оборудование.
- тело кредита банка лизинговая компания погашает равными частями и выплачивает их вместе с процентами за пользование кредита ежемесячно.
При равномерной выплате тела кредита банка и равномерной амортизации затрат маржинальное значение лизингового платежа примет вид:
LPMT = (СУММ PVk (ij * (1 – T)) + PR/36 * Ank – DP * T * Ank) /
/ ((1 – T) * Ank + VAT * Alk)
План погашения кредита и налоговый щит в зависимости от стоимости заемного капитала приведены в Приложении № 3.2.1.
Расчет приведенной стоимости процентов и соответствующего налогового щита в зависимости от стоимости заемного капитала приведены в Приложении № 3.2.2.
Зависимость размера минимально возможного лизингового платежа от стоимости заемного капитала представлена на Графике 3.2.1.
3.2.4. Зависимость маржинального лизингового платежа от срока лизинга.
Одной из важных характеристик лизинговой операции является срок лизинга. Срок лизинга – функция, зависящая от многих переменных.
В зависимости от рынка кредитных средств и финансовых показателей лизингополучателя возможно рассмотрение различных сроков лизинга.
Рассмотрим изменение маржинального лизингового платежа при равномерной выплате тела кредита банка, равномерной амортизации затрат лизинговой компании и различных сроках лизинга: 24, 30 и 36 месяцев.
При расчетах необходимо учесть изменение зависимости срока возврата НДС за оплаченное лизинговой компанией оборудование от стоимости кредитования. Т.к. начисление НДС происходит «котловым» методом, то срок возврата НДС ( L ), за оплаченный лизинговой компанией предмет лизинга произойдет раньше, чем закончится срок лизинга. В общем случае L = (Capex – Adv) / LPMT, но т.к. размер лизингового платежа является исследуемой величиной, определим значение L опытным путем и представим результат в виде таблицы:
| Стоимость кредитных ресурсов, % годовых | Срок лизинга | ||
| 36 мес. | 30 мес. | 24 мес. | |
| Срок возврата НДС | |||
| 9 | 31 | 26 | 21 |
| 10 | 30 | 26 | 21 |
| 11 | 30 | 25 | 21 |
| 12 | 29 | 25 | 21 |
| 13 | 29 | 25 | 21 |
| 14 | 28 | 24 | 20 |
| 15 | 28 | 24 | 20 |
| 16 | 27 | 24 | 20 |
| 17 | 26 | 23 | 20 |
Зависимость размера минимально возможного лизингового платежа от стоимости заемного капитала и сроков лизинга представлены в Приложениях №№ 3.2.3., 3.2.4., 3.2.5., 3.2.6., а также на Графике 3.2.2.
3.2.5. Зависимость маржинального лизингового платежа от стоимости оборудования, поставляемого на условиях финансового лизинга.
В зависимости от сложившегося ценообразования, агрессивности сбытовой политики и конкурентного окружения производитель в той или иной мере заинтересован в расширении рынка сбыта своей продукции. Одно из направлений развития сбыта – выход на рынки потребителей, финансовое положение или стратегия которых предполагает рассрочку платежей при приобретении капиталоемких основных средств. Для повышения конкурентоспособности своей продукции каждое предприятие имеет систему дисконтирования стоимости реализуемой продукции.
Лизинговая компания, работающая с предприятием по лизингу его продукции, используя данный механизм также может повышать конкурентоспособность своего продукта, соответственно снижая размер лизингового платежа.
На примере рынка тяжелых бульдозеров и сложившейся сбытовой политики ОАО «Промтрактор» и его конкурентов рассмотрим зависимость маржинального лизингового платежа от размера дисконта на стоимость оборудования, реализуемого с помощью лизинговой компании.
Условия расчетов:
- Capex = 100 000;
- аванс лизингополучателя – 20 % от стоимости оборудования (Adv = Capex * 0,2);
- размер дисконта (d) – 10 и 20 % от стоимости оборудования (Capex);
- срок лизинга – 36 месяцев.
При наличие дисконта на оборудование уменьшится сумма привлекаемого лизинговой компанией кредита, размер которого составит:
PR = (Capex – d – Adv) * 1,2
При равномерной выплате тела кредита банка и равномерной амортизации затрат маржинальное значение лизингового платежа:
LPMT = (СУММ PVk (ij * (1 – T)) + PR/36 * Ank – DP * T * Ank) /
/ ((1 – T) * Ank + VAT * Alk)
Расчеты зависимостей маржинального лизингового платежа от размера дисконта и стоимости заемного финансирования приведены в Приложениях №;№ 3.2.7; 3.2.8.; 3.2.9.; и 3.2.10. на Графике 3.2.3.
3.3. Денежные потоки лизингополучателя.
3.3.1. Схема финансирования покупки основного средства.
Рассмотрим три варианта финансирования покупки основного средства: собственные средства, кредит банка и финансовый лизинг. Стоимость приобретаемого основного средства (Capex) равна 100 000 денежных единиц, аванс поставщику оборудования (Adv) составляет 20 % стоимости оборудования. При анализе денежных потоков примем полную амортизацию оборудования в течение 5 лет (вариант лизинга не предполагает ускоренной амортизации), сумму лизингового платежа равную маржинальному лизинговому платежу при стоимости кредитования 17 % годовых и рассмотрим возврат кредита равными частями, ежемесячно, вместе с выплатой процентов из расчета 17 % годовых за пользование кредитом. Для упрощения расчетов пренебрежем приведенными стоимостями денежных потоков, связанных с НДС, с налогом на имущество и амортизацией оборудования в 4 и 5 годы эксплуатации.
Характеристики денежных потоков, возникающих при различных способах финансирования, представим в виде таблицы:
Таблица 3.1.
| E | PR | i, % | n, мес. | DP | LPMT | |
| Собств. ср-ва | 100 000 | - | - | - | 1 667 | - |
| Кредит | 20 000 | 80 000 | 17 | 36 | 1 667 | - |
| Лизинг | 20 000 | - | 17 | 36 | - | 2 864 |
Взаимоотношения, возникающие между сторонами, показаны на Схеме 3.1.
3.3.2. Дифференциальные денежные потоки
Для определения экономической эффективности способа финансирования покупки основного средства предприятием рассмотрим несколько альтернативных вариантов и оценим лучший из них, т.е. при прочих приемлемых условиях более экономичный для предприятия вариант.
Если принять наименее капиталоемкий вариант приобретения основного средства как базисный, то денежные потоки любой другой альтернативы могут быть определены как разность между релевантными затратами по базисному и анализируемому вариантам. Денежный поток, определенный таким образом (^CF), называется дифференциальным.
CF = CFa – CFo,
где CFo – денежный поток релевантных затрат по базисному варианту в t – й период времени;
CFa – то же по рассматриваемой альтернативе.
За базисный примем вариант финансирования покупки на собственные средства.
Приведенные денежные потоки лизингополучателя при различных способах финансирования покупки основного средства представим в виде Таблицы 3.2.
Таблица 3.2.
| Собств.ср-ва | СУММ PVk (Sj)-СУММPVk(Cj)-СУММPVk(Sj-Cj-DP)*T-Capex |
| Кредит |
СУММ PVk (Sj)-СУММPVk(Cj)-СУММPVk(Sj-Cj-DP)*T-Capex+ + СУММPVk (PRj)-СУММPVk(i * (1-T)) |
| Лизинг |
СУММ PVk (Sj)-СУММPVk(Cj)-СУММPVk(Sj-Cj-LPMT)*T-0,2 * Capex- -LPMT * Ank |
Если средневзвешенная стоимость капитала предприятия WACC равна 20 % годовых, то чистая приведенная стоимость ^NPV при использовании кредита банка для покупки основного средства
NPVкр = СУММ PV (SE) = СУММ PVi (TSj) – СУММ PVk (com),
где SE – суммарное влияние побочных эффектов, связанных с финансированием;
TSj – налоговый щит, дисконтируемый по ставке предоставленного кредита;
сom – комиссионные, которые возникают у заемщика при получении кредита (в нашем случае примем равными нулю),
а чистый приведенный доход ^NPV при лизинге
^NPVл = 0,8 * Capex - СУММ PVk (DPj*T + LPMT * (1 – T)).
Расчет приведенных стоимостей дифференциальных денежных потоков для вариантов кредита и лизинга приведены в Приложениях №№ 3.3.1. и 3.3.2. Результаты расчетов сведем в Таблицу 3.2.3.
Таблица № 3.3.
| Кредит: ^NPVкр = | 4 542 |
| Лизинг: ^NPVл = | 9 094 |
Полученные результаты означают, что и вариант кредита и вариант лизинга позволяют уменьшить затраты предприятия на приобретение основных средств за счет меньшей стоимости заемных ресурсов по сравнению со средневзвешенной стоимостью капитала предприятия. При этом необходимо отметить, что привлечение кредитных ресурсов, в отличие от финансового лизинга, отражаются на финансовых показателях предприятия и прежде всего на структуре капитала предприятия.
Слишком крупные долгосрочные займы увеличивают фиксированные обязательства предприятия, а также повышают риск акционеров – собственников.
По мере увеличения левериджа растут риски и издержки по привлечению капитала, снижается кредитоспособность предприятия.
Произведенные расчеты показывают, что лизинг является оптимальным вариантом финансирования покупки основных средств, даже без учета дисконтирования стоимости оборудования, если такая договоренность достигнута между поставщиком оборудования и